
 研报速递
中金研究院承担了中国环境与发展国际合作委员会(以下简称国合会)2025-2026年度“支持碳市场建设的绿色金融产品和服务创新”专题政策研究,与世界自然基金会(WWF)共同开展此项研究。《碳市场与绿色技术创新》研究成果于2026年9月27日-29日在国合会年会期间发布,前中金研究院院长、课题组中方组长彭文生博士于政策对话会上向国合会领导进行课题成果汇报。本文为报告节选,读者可点击文末阅读原文至中金研究院官网或前往国合会官网查看报告全文。
关键词:
碳市场、绿色技术创新、欧盟碳市场、加州零排放汽车积分制度、资金转移机制
中国绿色金融的发展逻辑,可能正经历一场深刻调整,需要对绿色金融框架重新思考。既有绿色金融体系主要着眼于解决碳排放的负外部性,通过碳核算、碳定价、绿色分类目录、信息披露等制度安排,将环境成本纳入企业决策,并引导金融资源向绿色项目配置,其核心是“内部化碳排放的负外部性”。但随着绿色转型由规模扩张逐步进入技术突破和产业升级阶段,新的约束不仅来自高碳活动的环境成本,更来自绿色创新的正外部性:创新收益具有较强的社会溢出效应,而高投入、长周期和高不确定性又使企业难以独享创新收益,导致市场化资本对绿色创新的投入不足。因此,未来绿色金融需要从“引导资金投向绿色项目”进一步转向“降低绿色创新成本、放大绿色创新收益”,推动财政、政策性金融与市场化金融形成更加紧密的协同。
一、碳市场与绿色技术创新之间是什么关系?
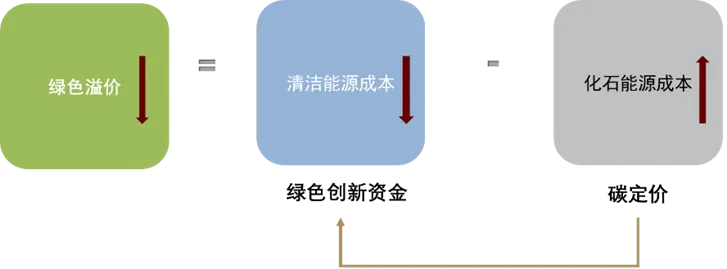
理论上,碳市场与绿色技术创新是动态互补关系。双重外部性框架下,碳市场通过碳价内部化碳排放负外部性,但绿色创新具有正外部性,单靠碳价可能激励不足。绿色溢价框架下,碳价提高化石能源成本,绿色创新降低清洁能源成本,二者共同压低绿色溢价。两框架的联系在于:碳市场从价格端创造创新需求,绿色创新从成本端降低绿色溢价并增强碳市场减排效果,形成相互强化,但需配套政策协同才能实现。
在既有绿色金融体系中,碳市场是动用行政资源最多、制度影响力最大的绿色金融工具之一。更重要的是,从当前大趋势看,在全球地缘经济竞争加剧的格局下,产业政策正在重新回到各国经济战略的中心位置。碳市场原本被定位为单纯的脱碳政策工具,现在却被寄予更多产业政策层面的期待。正如欧盟委员会在今年7月EU ETS修订案中所强调的[1],欧盟碳市场也正在从过去主要服务于碳减排的减排政策工具,逐步转向兼顾产业竞争力、绿色转型与能源安全的综合性产业政策工具。欧盟碳市场的转向也给中国碳市场功能定位的变化带来启示。因此,我们有必要将目光聚焦于碳市场本身,审视它如何在新的地缘经济格局中承载起远超气候政策的多重使命,特别是促进清洁技术创新。
图表:降低绿色溢价的两种方式及其联系
资料来源:中金研究院
需要强调的是,从政策工具的功能匹配度来看,产业政策在支持特定绿色技术创新方面通常具有更直接的作用。绿色创新,尤其是技术商业化早期的创新,往往需要相对稳定且可信的未来收益预期。碳市场能够通过碳成本信号引导企业持续开展减排投资,并在较长时间尺度上提供能源转型和碳成本变化的方向性信号。但碳价仍会受到碳市场政策、经济周期、能源市场和宏观环境等因素影响,其短期波动可能增加企业对未来减排收益的判断难度,不利于脱碳投资。相比之下,产业政策可以通过研发补贴、税收优惠、政府采购等方式,针对特定技术的成本和市场风险提供更具针对性的支持。因此,碳市场更适合发挥持续引导减排资源配置的作用,而产业政策则可以弥补其在降低绿色创新风险、改善早期项目收益预期方面的不足。本文并非主张以碳市场替代产业政策,而是探讨碳市场在引导减排资源配置的基础上,还能如何更好地支持绿色创新。
二、碳市场如何筹集和分配绿色创新资金?
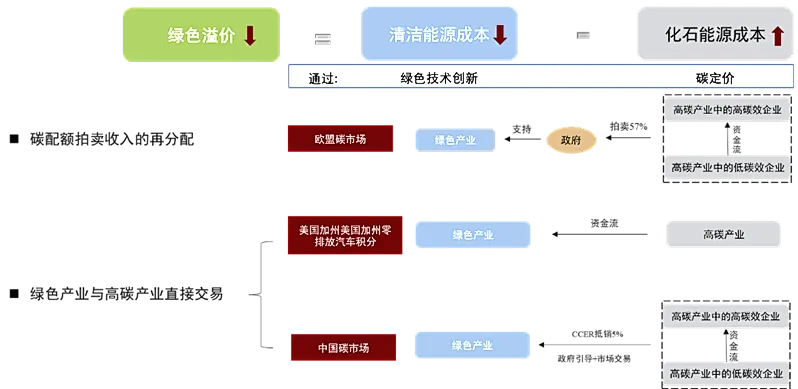
基于本课题的调研,碳市场配置绿色创新资金至少存在两种模式。其一为“拍卖收入的再分配”模式。以欧盟碳市场为代表,政府通过配额拍卖获取资金流入政府财政,再由政府以创新基金等形式定向支持绿色技术,政府在资金流转中承担中介与分配职能。
其二为“绿色产业与高碳产业的直接交易”模式。以加州零排放汽车积分交易和中国碳市场的CCER抵消机制为代表。从结果来看,资金从高碳行业直接流向绿色产业。中国CCER和加州机制的主要差异在于政府介入程度:前者通过方法学的认定和调整保留了较强的政府引导,而后者则以市场化交易为主导,资金后续使用由企业自主支配,政府参与相对最少。两种模式分别体现了财政再分配与市场直接转移的不同资金传导逻辑。
图表:碳市场赋能绿色科技创新的两种资金转移模式
资料来源:中金研究院
三、碳市场创新资金面临的挑战
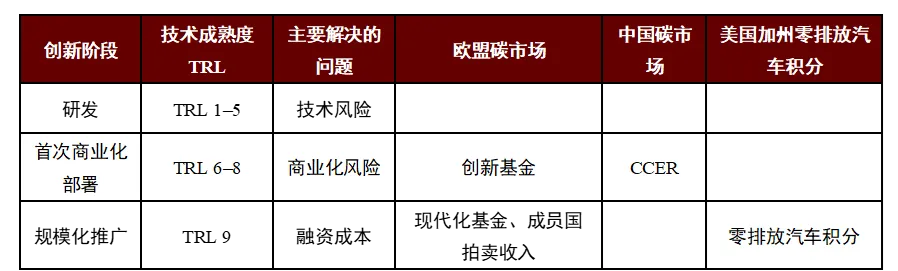
关于技术创新金融支持的研究,始终绕不开一个核心议题:在技术成熟的不同阶段,何种资金更适于支持相应阶段的发展。碳市场所催生的创新资金同样有必要纳入这一讨论范畴。我们将创新链划分为研发(从0到1)、首次商业化部署(从1到10)和规模化推广(从10到100)三个阶段,分别进行分析。
图表:不同的碳交易机制在创新链的不同阶段发挥作用
资料来源:中金研究院
01
研发阶段,存在支持缺位
本研究认为,这可能是由于碳市场首先是一个“减排政策工具”,而不是一个“创新政策工具”。它的制度设计天然要求资金或价格信号与可验证的减排结果建立直接联系,而技术研发尤其是早期研发,恰恰具有“投入与减排结果高度不确定、时间错配、成果难以归因”的特点。
欧盟碳市场虽然目前约57%的排放配额通过拍卖发放,但拍卖收入大部分流向成员国财政[2],更多投向建筑改造、公共交通、公正转型等具有明确社会效益和政治可见性的领域。欧盟创新基金的创新导向更强,但也主要聚集于首次商业化部署阶段,原因一方面在于欧盟针对创新链不同阶段形成了相对明确的政策工具分工[3],另一方面还因为其作为EU ETS体系内政策工具的属性,需要明确的减排绩效。
图表:创新基金的支持阶段
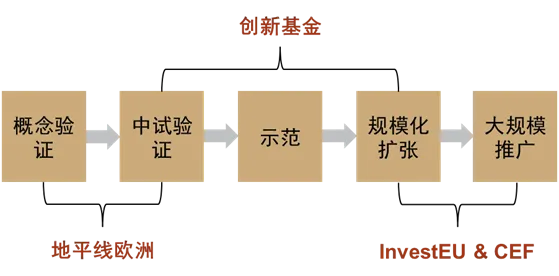
资料来源:欧盟委员会,中金研究院
对于中国碳市场,由于CCER要求项目具备明确的减排效果,并能够开展事后的监测、报告与核证(MRV),它更适合支持那些已经完成技术验证、具备商业化应用条件的技术。
美国加州零排放汽车积分制度因其“销量挂钩、事后奖励”的机制设计,也不支持技术创新的初期研发阶段。积分产生的前提是已实现量产并实际销售的车辆,ZEV积分以车企在加州市场实际售出的零排放车型为计算基础,企业只有在技术已完成前期发展所有阶段并最终实现市场销售后,才能获得对应积分[4]。
02
首次商业化:政府需发挥作用,如何提高效率?
首次商业化阶段是政府最需要发挥作用、同时也最难发挥作用的阶段。这一阶段的技术已经具备技术可行性,但能否在真实市场环境中实现商业闭环仍存在较大不确定性,企业往往同时面临较高的初始成本、有限的市场需求、规模经济尚未形成以及融资风险较高等问题。政府需要在这一阶段持续识别技术的成熟度、商业可行性和市场前景,并通过示范应用、首批采购、差价支持、融资担保等方式帮助具有潜力的技术跨越商业化鸿沟。同时,政府还需要动态判断技术何时已经具备独立市场竞争力,并逐步退出支持,避免公共资金长期留在已经足够成熟的技术上。
欧盟通过碳市场拍卖收入设立创新基金、中国通过CCER机制将碳市场履约需求传导至绿色项目,本质上都是将碳市场形成的资金用于支持绿色技术的商业化阶段。这一制度安排针对的是绿色技术从“技术可行”走向“商业可行”过程中存在的外部性和市场失灵,具有明确的政策合理性。但与此同时,商业化阶段也是政府最需要进行技术识别和动态资源配置的阶段,这意味着政策制定者不仅要决定支持哪些技术,还要判断支持力度以及何时退出。由此,一个不可回避的问题是:如何在发挥政府识别和风险分担作用的同时,提高碳市场资金的配置效率,避免公共资金配置中的信息偏差和资源错配?这也构成了碳市场能否真正成为绿色创新资本来源的关键问题。
从欧盟创新基金看,虽然其目标明确指向低碳技术示范和商业化应用,但其资金筹集、预算安排和项目遴选均依赖行政机制,由此暴露出两个核心短板:一是政府主导的项目评审机制带来了复杂的申请流程和较高的合规成本,特别是对中小企业构成较大负担;二是创新基金整体资金规模受碳价波动影响大,政府难以对长期创新投资进行预算规划,预算稳定性低导致资金沉淀和资金使用效率下降。
在中国CCER机制演进过程中,政府在清洁技术遴选上的作用持续强化,提升了CCER支持清洁技术发展的有效性,同时也带来如何进一步优化支持效率的挑战。第一,从资金总量看,全国碳市场5%的抵销比例上限,决定了即便CCER价格与碳配额价格趋同,其每年从控排企业流向零碳技术的资金规模在理论上也仅占年度履约价值的5%。第二,目前虽已明确将定期组织方法学后评估、适时修订方法学,但该机制更侧重对已获批方法学本身的适用性审查,而非一套主动、动态的技术“毕业”或“退出”评估机制。
03
规模化推广:如何兼顾提升效率与转型公平?
在支持绿色技术规模化推广阶段,碳市场所筹集的资金如何在效率与公平之间取得平衡,构成了制度设计的核心命题。一方面,碳市场需要追求“效率”,对已具备技术能力和产业化基础的地区与部门给予充分支持,以加速技术扩散和成本下降;另一方面,也需要兼顾“公平”,即对被碳价冲击较大的传统产业、落后地区和弱势群体进行适当补偿,以避免转型代价过度集中。然而,需要补偿的部门(如燃煤发电、高碳制造业)与值得支持的部门(如新能源、电动汽车)往往分属不同的地区和产业,二者之间的张力使得平衡策略不可或缺。
我们认为,欧盟碳市场与中国碳市场更侧重于公平维度,而加州零排放汽车积分制则几乎将重心全部置于效率一侧。中国碳市场主要采用基于各行业碳排放强度基准值的免费配额分配方法,并将企业配额盈缺率控制在较小范围内,这种设计客观上缓解了高碳行业的履约压力,有利于高碳和低碳行业间的公平。欧盟碳市场则采取有偿拍卖为主的方式,但在资金使用端通过多层次的公平调节机制进行补偿:设立现代化基金专门用于支持低收入成员国能源系统升级。除此之外,欧盟碳市场拍卖收入中划归成员国财政预算的部分,也广泛投向建筑能效改造、公共交通绿色升级、公正转型等领域[5]。这在很大程度上兼顾了效率与公平的平衡。
加州ZEV积分制度的效率优势,核心源于较强的制度刚性与执法力度,最终实现了刚性规则驱动下的高效规模化推广。政策以逐年收紧的零排放车辆销售占比为硬性约束,配套每积分5000美元的高额罚款机制[6],并允许企业通过向积分富余主体购买积分完成合规,二者共同构成刚性合规约束,强力推动车企电动化转型,直接带动加州电动车渗透率持续领跑全美,2023、2025年电动车新车销量占比居全美各州首位,电动汽车规模化效果显著。
图表:2015‑2025年加州与全美零排放车辆新车销售渗透率
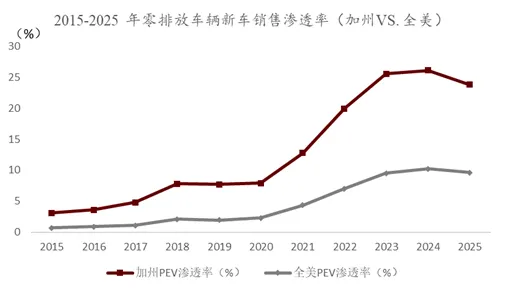
资料来源:CNCDA、DOE、Alliance for Automotive Innovation[7]
然而,加州ZEV积分制度在效率优先的导向下,对转型公平性与产业承受力考量不足,转型成本与冲击在不同主体间分配失衡。市场主体成本分担方面,由于制度未设置传统车企转型过渡补偿机制,全部合规成本直接由高排放主体独立承担。仅特斯拉一家2024年获得的27.6亿美元积分收入[8],就对应着其他车企同等规模的合规支出。与此同时,燃油车企还需同步承担电动化转型的研发与产能投入,双重成本压力进一步放大了传统燃油车与电动车企业间的损益差距。在合规成本的压力传导之下,传统车企采取收缩产能、裁员、产能外迁等手段对冲负担,进而引发了社会就业承压与产业外流问题,政策争议甚至进一步上升至司法层面。
四、主要政策建议
围绕上述内容,基于访谈、调研、案例分析和案头研究,本报告形成了七条政策建议。
碳配额拍卖收入使用:精准滴灌绿色技术创新的不同环节
建议1:建立覆盖创新链全生命周期的碳拍卖收入支持体系,并探索无偿补贴与有偿使用相结合的资金运作机制。随着全国碳市场逐步提高配额有偿分配比例,未来碳配额拍卖收入有望成为支持绿色技术创新的重要资金来源。考虑到绿色技术创新不同阶段面临的障碍存在明显差异,建议按照“0-1解决技术风险、1-10解决商业化风险、10-100解决融资成本问题”的思路,构建覆盖创新链全生命周期的资金支持体系。同时,从资金运作方式看,应兼顾无偿使用(政府主导)与有偿使用(商业化运作)两类模式。
建议2:建立碳拍卖收入最低保障机制。为避免碳价波动导致拍卖收入不确定、影响长期项目规划,建议建立碳拍卖收入最低保障机制。可参考欧盟社会气候基金和德国能源与气候基金经验:当拍卖收入低于预设水平时,可通过其他财政预算补足差额,确保已承诺项目获得持续资金支持;也可以在高收入年份提取部分收入建立稳定准备金,用于平滑碳价波动带来的收入波动。对赠款、竞争性拍卖、贷款贴息等无偿支持工具优先建立最低收入保障;对股权投资、融资担保等有偿工具,通过资本金注入保持资金池规模。
建议3:在绩效考核方面,将无偿使用和有偿使用分开考核。若合并考核保值增值或保本微利,将导致无偿使用比例过低,而赠款对从0到1的技术进步和早期政策研究至关重要。有偿使用方面需吸取政府引导基金经验:一是基金评价与投早投小及存续期挂钩,落实组合整体考核;二是在防范重大道德风险前提下明晰“尽职免责”边界,推动容错机制实质落地;三是更多通过母基金而非直投运营,借助市场化GP专业能力并减少干预。
CCER:动态调整方法学目录,有效支持零碳技术商业化部署
建议4:建立“有进有出”的动态目录调整机制。一方面动态剔除已过于成熟、不具备额外性的技术,另一方面持续引入具有显著额外性、处于商业化前夜的技术,助其跨越从技术可行到经济可行的障碍。只有因CCER收益才实现额外减排的项目才值得纳入;无论有无碳激励都必然发生的减排,不应占用有限公共资源。鉴于CCER资金规模有限,动态调整方能确保资金精准滴灌至最需支持的技术环节。
建议5:适时将具备商业化条件的零碳技术纳入方法学体系。CCER对零碳技术的支持适用阶段相对靠后,要求项目具备明确减排效果并可开展事后MRV。因此,在将更多新兴绿色技术纳入方法学体系时,需评估其技术成熟度,确保相关项目已完成技术验证、具备商业化应用条件。对尚处基础研发或概念验证阶段的早期技术,应先通过其他政策工具予以支持,待其技术性能、成本经济性和减排效果经充分验证后,再通过CCER助力其商业化应用。
建议6:合理设定CCER抵销比例,平衡减排约束与创新激励。CCER抵销比例需在“控排企业自身减排动力”与“零碳技术额外激励”间取得平衡。比例过高将增加履约供给、削弱配额稀缺性、压低碳价,使企业过度依赖购买CCER而非自身技改减排;比例过低则CCER资金规模过小,难以激励零碳技术商业化。因此,抵销比例应动态评估配额供需与零碳技术发展阶段,在维护市场健康运行的同时为自愿减排项目保留适度空间。
碳配额:探索免费配额与脱碳投资挂钩,激励高碳企业的技术创新投融资
建议7:探索附条件的免费配额分配机制,让免费配额分配更好地促进高碳产业技术创新。短期内中国碳市场仍以免费配额为主,高碳企业是减排创新关键主体。现阶段可借鉴欧盟2026-2030年思路,对行业内碳效较低的落后企业附加减排计划条件,要求提交能效与碳效提升计划,将部分免费配额与目标完成情况挂钩。未来随MRV与核证体系成熟,可进一步借鉴欧盟2031年后思路,附加低碳投资条件,要求企业开展与免费配额经济价值等额的脱碳投资。该机制可分阶段推进,不必一步到位。
资料来源
[1] European Commission. Commission boosts Europe's competitiveness, decarbonisation and independence[EB/OL]. 2026.09 https://ec.europa.eu/commission/presscorner/detail/en/ip_26_1596
[2] European Commission. Report from the Commission to the European Parliament and the Council on the functioning of the European carbon market in 2024[R/OL]. 2025.12 https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=celex:52025DC0735
[3] Fuest C, Gros D, Mengel P L, Presidente G, Tirole J. EU Innovation Policy: How to Escape the Middle Technology Trap[R/OL]. Munich: ifo Institute, 2024. https://www.ifo.de/en/econpol/publications/2024/working-paper/eu-innovation-policy-how-escape-middle-technology-trap
[4] California Air Resources Board. Section 1962.1—Zero-Emission Vehicle Standards for 2009 and Subsequent Model Year Passenger Cars, Light-Duty Trucks, and Medium-Duty Vehicles[EB/OL]. 2008.10 https://ww2.arb.ca.gov/sites/default/files/barcu/regact/2008/zev2008/2nd19621.pdf
[5] 欧洲环境署(EEA)欧盟碳配额拍卖收入使用统计;欧盟委员会. How do Member States use ETS revenues [EB/OL]. 2025.09
[6] CALIFORNIA AIR RESOURCES BOARD. Zero-Emission Vehicle Requirements for 2026 and Subsequent Model Year Passenger Cars and Light-Duty Trucks: Title 13, California Code of Regulations, §1962.4[Z/OL]. 2022.08.
[7] 注:2015—2019年加州数据来自California New Car Dealers Association《California Auto Outlook》,全美数据来自美国能源部(DOE)/Argonne National Laboratory;2020—2025年加州及全美数据来自Alliance for Automotive Innovation Association《California Auto Outlook》,全美数据来自美国能源部(DOE)/Argonne National Laboratory;2020—2025年加州及全美数据来自Alliance for Automotive Innovation
[8] Fundamental Data and Statistics for Stocks. Tesla Regulatory Credits Revenue, Credit Sales Per Car, and Profit Margin Impact[EB/OL]. 2026.04. https://stockdividendscreener.com/auto-manufacturers/teslas-regulatory-credits-revenue/.
文章来源
本文参考:2026年10月16日国合会已发布的《碳市场与绿色技术创新》,主要作者为:
彭文生,分析员,SAC执业证书编号:S0080520060001;SFC CE Ref:ARI892
陈济,分析员,SAC执业证书编号:S0080524070012
王子叶,分析员,SAC 执业证书编号:S0080525060003
王帅,分析员,SAC 执证编号:S0080524060002
注:本文为中外课题组合作完成,中方组长为上海交通大学上海高级金融学院实践教授、高金智库首席经济学家,中金研究院原院长彭文生先生,外方组长为世界自然基金会全球总干事Kirsten Schuijt女士。
本专题政策研究项目组联合组长、成员以其个人身份参加研究工作,不代表其所在单位,亦不代表国合会观点。详细作者和支持专家信息请见报告全文。

发表评论
发表评论: