
 研报速递
(完整版.pdf ) 以下仅展示部分内容 下载方式见文末
资料来源:算力产业发展方阵 & 中国信通院《2025年科学计算行业发展研究报告》
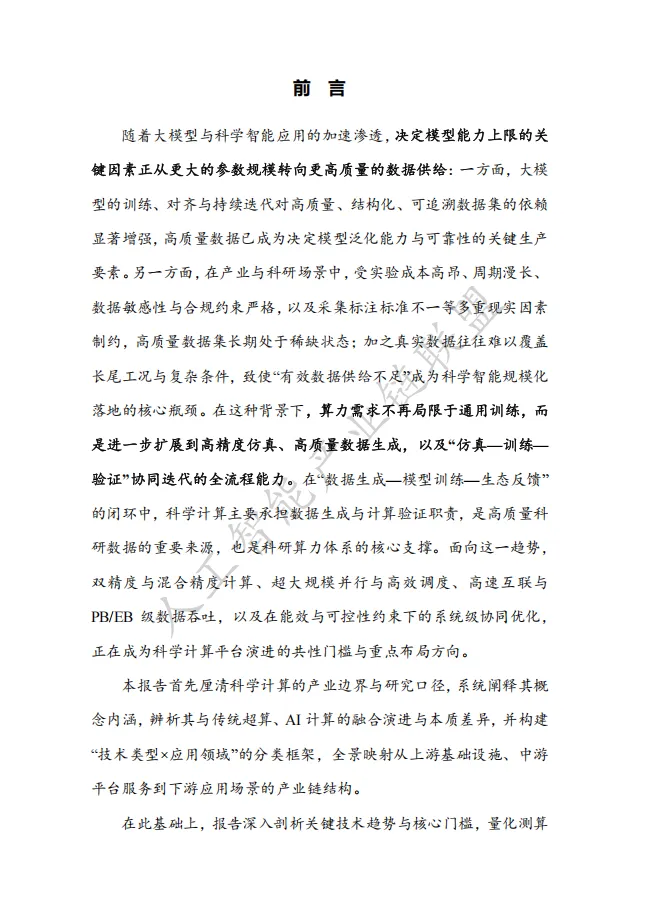
小编帮你划重点:AI越强,越缺高质量数据;而科学计算,正是那个把“虚拟实验”变成“数据工厂”的底层引擎。
01 先别只盯大模型,真正的瓶颈已经变了
过去两年,大家聊AI,三句话不离“参数规模”“算力集群”“大模型”。
但这份报告抛出一个非常关键的判断:
决定模型能力上限的关键,正在从“更大的参数规模”,转向“更高质量的数据供给”。
问题是,科研和工业场景里,高质量数据恰恰最稀缺:
• 实验成本高; • 研发周期长; • 数据敏感、合规严格; • 采集标注标准不统一; • 真实数据很难覆盖长尾工况和复杂条件。
怎么办?
答案就是:科学计算。
它通过高性能计算 + 高精度数值仿真,在计算机里重建真实科学过程,批量生成“可预测、可验证、可复现”的高质量仿真数据。
一句话:
AI是“炼丹”,科学计算就是“种药材”。没有高质量数据,再大的模型也容易“饿着”。
02 科学计算到底是什么?一张表看懂
报告把“科学智能”概括为三个环节:
数据生成—模型训练—生态反馈
其中,科学计算定位于数据生成阶段,是高质量科研数据的重要来源,也是科研算力的核心支撑。
它和传统超算、AI计算不是一回事。
小编解读:
传统超算像“通用大力士”,什么都能搬,但 specialised 场景效率未必最高。
AI计算像“数据饕餮”,吃大量数据,擅长识别和预测。
科学计算则像“数字实验室”,用物理、化学、工程机理模型,把真实世界跑一遍,产出可信数据。
这也是为什么报告说,科学计算是继实验科学、理论科学、计算科学、数据密集型科学之后,**AI驱动科研“第五范式”**的重要支柱。
03 产业链:谁在给科学计算“搭台”?
报告把科学计算产业链分成三层:
上游:基础设施层
包括CPU、GPU、DCU、MaPU等芯片,存储与内存,服务器整机,操作系统、编译器、算法库,以及UPS、变压器、精密空调、水冷系统等配套设备。
国际代表:Intel、AMD、NVIDIA、三星、海力士、美光等。
国内代表:龙芯、飞腾、鲲鹏、海光、兆芯、申威、华为昇腾、燧原、寒武纪等。
现实是:上游核心硬件国外厂商仍较领先,国产自主硬件在性能和成熟度上还有提升空间。
中游:计算平台与服务层
这是承上启下的关键层,包括:
• 整机厂商; • 垂类算力企业; • 公有云算力服务商; • 互联网企业; • 第三方软件厂商。
国际整机代表:HPE(Cray)、戴尔、富士通。
国内整机代表:中科曙光、浪潮、联想、中国长城、清华超算等。
报告特别提到一个趋势:从“卖硬件”走向“卖能力”。
一类是系统集成型整机厂商,拼供应链、工程化和规模化交付。
另一类是软硬件一体化自研整机厂商,做“处理器架构—芯片/板卡—整机系统—软件栈—应用调优”的全栈协同。
比如思朗科技基于自主MaPU架构,推出“天穹”3D科学计算机,围绕MD、QM、CFD等仿真负载做系统级优化。
下游:应用场景层
三类核心用户:
1. 政府与区域公共服务主体:超算/智算中心运营方; 2. 基础科研用户:高校、科研院所、国家实验室; 3. 产业研发用户:医药、材料、化工、能源、高端制造、电子与半导体企业。
下游需求反过来牵引中游平台交付形态和上游技术迭代。
04 技术趋势:不是算力不够,而是“有效算力”不够
报告点出一个很扎心的现实:
通用CPU/GPU在科学计算任务中,峰值算力增长和实际效能提升严重脱节。
三大瓶颈:
第一,算法适配性低,算力虚耗严重
执行FFT、稀疏矩阵运算等典型科学算法时,GPU往往只能发挥约35%的理论峰值算力。
第二,“内存墙”和“功耗墙”双重夹击
处理器算力增速远超内存带宽,数据搬运成为瓶颈。
E级超算系统功耗高达20—30兆瓦,能耗和散热开销巨大。
第三,大规模并行通信效率递减
跨尺度、多物理场仿真中,节点间海量数据同步导致通信开销剧增。传统集群规模扩展时,并行加速比非线性下降。
所以,未来突破重点不是“追求峰值”,而是“提升算效”。
报告给出几条演进路径:
• 从单一架构走向异构算法/硬件集群; • 专用一体机架构,走“算法—架构—系统”协同设计; • “软件定义硬件”架构,比如MaPU; • 面向“仿真+AI”混合负载,FP64与FP16/BF16/FP8协同; • 超算中心按“三层节奏”迭代:4—6年主系统更替,8—15年基础设施重构,1—3年局部刷新。
五大技术门槛:
1. 内核自主研发; 2. 大规模互联体系; 3. 软件生态系统; 4. 产业应用; 5. 整机能耗。
小编解读:
科学计算不是“堆卡”那么简单。
它考验的是芯片、互联、软件、应用、能耗的体系化能力。
谁能把“理论算力”高效转化为“有效算力”,谁就能在科学智能时代拿到门票。
05 市场:1040亿到2759亿,钱从哪来?
报告给出几组关键数据:
• 2024年全球科学计算市场规模约 1893.4亿美元,约占总体科学智能市场的 54%。 • 2024年中国科学智能市场规模约 3000亿元,预计2029年增至约 9000亿元。 • 其中,2024年中国科学计算市场规模约 1040.6亿元,预计2029年增至约 2759.9亿元,2024—2029年CAGR约 21.5%。 • 预计到2027年,中国科学计算整体市场规模将接近 2000亿元量级。
拆开看:
政府端: 2024年约456.2亿元,预计2029年增长至900亿元以上。
企业端: 2024年约584.4亿元,预计2029年增长至1840亿元左右。
市场结构也在变:
• 2024年硬件投入520.3亿元,约占50%; • 服务部分395.4亿元,约占38%; • 软件部分124.9亿元,约占12%。
未来,硬件占比会下降,服务和运维占比会提升。
企业从“自建”转向“按需使用”,算力租赁、混合调用会越来越普遍。
下游行业分布也很有看点:
前五大领域合计约94%,先进制造与硬科技是绝对主力。
按技术类型拆分,2024年:
• QM约281.7亿元; • MD约238.1亿元; • CAE约336.1亿元。
CAE覆盖CFD、FEA/FEM、多体动力学、热仿真、电磁—结构耦合等,是工程仿真的统称。
06 八大场景:科学计算正在改造哪些行业?
1. 生物医药
2020年77.6亿元,2024年169.7亿元,CAGR 21.6%,2029年预计521.9亿元。
核心方向是MD和Docking/FEP。
2024年Docking/FEP 81.9亿元,MD 64.0亿元。
报告特别提到:百万原子级大体系、微秒乃至毫秒级模拟,是MD的核心挑战。
美国Anton 2计算效率可达10微秒/天,是全球唯一实现百万原子级体系模拟超过1万微秒的技术平台。
我国基于“天穹”超级计算机,计算效率5微秒/天,完成了超过10000微秒的同类模拟。
2. 高端装备
2020年119.3亿元,2024年243.3亿元,CAGR 19.5%,2029年预计579.8亿元。
航空航天、汽车、船舶、半导体是主要场景。
波音767做了77种原型机翼物理测试;787研制阶段引入约80万小时模拟仿真,仅做11种物理测试;下一代商用飞机风洞实验有望降至3—4次。
T-7A Red Hawk研发周期仅36个月,较传统模式缩短约80%。
3. 集成电路
2020年108.8亿元,2024年205.9亿元,CAGR 17.3%,2029年预计446.7亿元。
先进制程下,电路验证、形式化核验、故障仿真、签核计算量大幅上升。
EUV光刻中的OPC、ILT等计算光刻任务,高度依赖高并行算力。
新思科技与台积公司合作,推动埃米级设计在A16与N2P先进制程中导入认证EDA流程。
4. 新能源
2020年45.4亿元,2024年147.7亿元,CAGR 34.3%,2029年预计325.6亿元。
动力电池、光伏、风电、氢能、电网优化都在用。
宁德时代采用高通量元素模拟仿真技术,在原子级别模拟计算和设计仿真,从海量分子基因数据库中筛选理想目标分子。
5. 新材料
2020年96.7亿元,2024年211.4亿元,CAGR 21.6%,2029年预计642.9亿元。
贯穿“量子化学—分子动力学—工程仿真”多尺度链条。
德国BASF自建企业级超算“Quriosity”,借助复杂模拟预测化妆品成分优化组合,并通过分子建模在上万种可能方案中筛选化合物。
6. 合成生物
2020年18.9亿元,2024年44.7亿元,CAGR 24.0%,2029年预计155.5亿元。
模拟预测酶催化反应能量变化,设计高性能酶与代谢途径。
锦波生物利用AlphaFold等工具辅助研发预测蛋白结构,并通过同步辐射X线验证。
7. 地球科学
2020年4.1亿元,2024年14.0亿元,CAGR 35.7%,2029年预计57.7亿元。
地质、气候、环境领域需要高分辨率建模、多物理场模拟和长期趋势预测。
CAE等工程仿真类工具占比更高。
8. 低空经济
2020年1.1亿元,2024年3.8亿元,CAGR 36.3%,2029年预计29.9亿元。
无人机物流、城市空中交通对气动设计、结构安全、飞控优化和运行验证依赖强。
虽然当前规模小,但增长弹性突出。
07 政策与企业:全球都在抢“科学智能底座”
国际政策
• 美国启动“Genesis创世纪计划”,由能源部牵头,整合17个国家实验室超级计算系统,覆盖先进制造、生物技术、关键材料、核能技术、量子信息、半导体等方向。 • 美国参议员提出“ASAP”项目,开发革命性AI工具加速科研。 • 英国发布“科学智能战略”,五年投入1.37亿英镑。 • 美国白宫发布“AI行动计划”,放松监管,扩大数据中心能源供应。 • 日本《综合创新战略2025》将AI、量子技术、核聚变列为国家战略重点。 • 德国、澳大利亚也在加码。 • 美英签署《科技繁荣协议》,在AI、核能、量子计算领域建立联合倡议。
中国政策
已形成“顶层设计牵引、区域协同推进、数据要素支撑、重点赛道加速突破”的框架。
• 2025年8月,国务院《关于深入实施“人工智能+”行动的意见》; • 2025年10月,二十届四中全会“十五五”规划建议; • 2025年11月,国务院《关于加快场景培育和开放推动新场景大规模应用的实施意见》; • 科技部统筹建设14家国家超算中心:广州、深圳、文昌、长沙、成都、重庆、乌镇、昆山、无锡、郑州、西安、济南、太原、天津; • 天津提出2026年算力应用率70%以上; • 河南提出2026年底高性能算力占比超90%; • 北京发布《北京市加快人工智能赋能科学研究高质量发展行动计划(2025—2027年)》; • 数据要素方面,“数据要素×”三年行动计划、国家数据基础设施建设指引; • 重点赛道:新材料大数据中心、制造业数字化转型、医药工业数智化、汽车行业数字化转型。
企业布局
报告把全球企业分成几类:
• 芯片企业:Intel、AMD、NVIDIA、ARM、Ampere、富士通;国内飞腾、鲲鹏、龙芯、申威、兆芯、海光、华为昇腾、寒武纪、壁仞、摩尔线程。 • 内核创新架构:IBM POWER、ARM SVE、RISC-V EPI;国内思朗MaPU、龙芯LoongArch、神威·太湖之光。 • 整机企业:HPE、Dell、富士通;中科曙光、浪潮、联想、中国长城、清华超算;思朗“天穹”。 • 软件生态:ANSYS、COMSOL、达索、MathWorks、西门子Mentor;国内南京天湄、鸿之微、深势科技、龙讯旷腾、安世亚太、中望软件。 • 平台服务:AWS、Google Cloud、Azure、Rescale;阿里云、腾讯云、华为云、并行科技、速石科技、北鲲云。 • 行业落地:雪佛龙、斯伦贝谢、埃克森美孚、波音、高盛、Recursion、BenevolentAI;国内航天航空数字仿真云、中科院软件所光刻仿真、宝武钢铁、宁德时代21C创新实验室。
08 一句话总结
这份报告最核心的判断是:
科学智能的上限,很大程度取决于科学计算能否提供稳定、可扩展、可验证的算力与数据生产能力。
未来科技竞争,不只是算力规模比拼,而是:
计算生成数据—数据驱动模型—模型指导实验—实验反馈优化
这一体化闭环链路的综合较量。
谁先跑通这个闭环,谁就能在关键科学领域获得持续的创新迭代速度和产业转化效率优势。
科学计算,不是配角。
它是科学智能时代的“数据工厂”,也是新一轮科技竞争的底座。
收藏这份报告,转发给做AI、算力、科研、工业仿真的朋友。
下一个五年,科学计算值得被重新认识。
☟☟☟
☞人工智能产业链联盟筹备组征集公告☜
☝
篇幅有限,部分展示 加入会员,任意下载 资料下载方式
Download method of report materials
点击下面文字链接下载:
【中国风动漫】《雾山五行》大火,却很少人知道它的前身《岁城璃心》一个拿着十米大刀的男主夭折!

如需获取更多报告
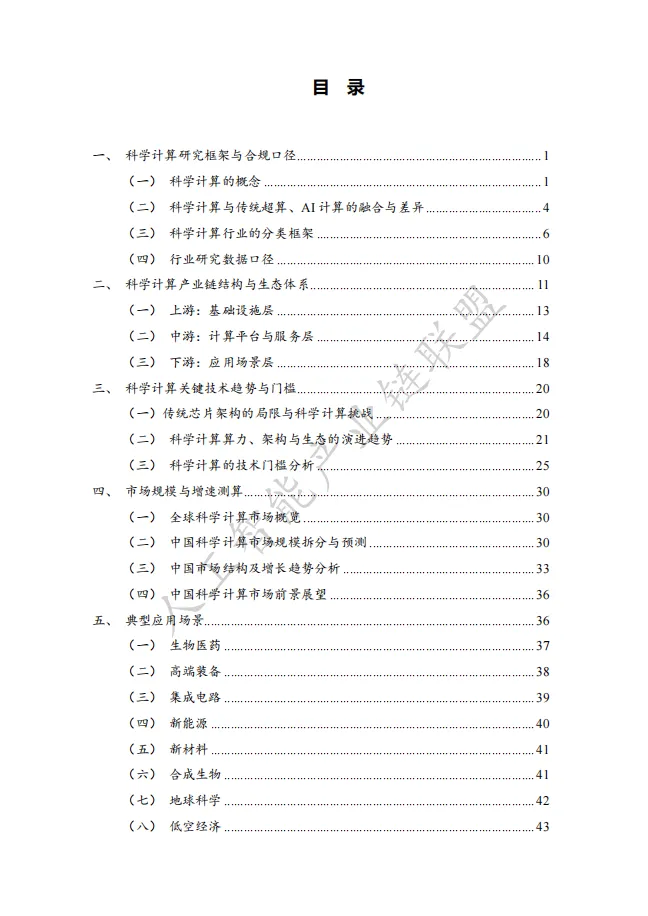
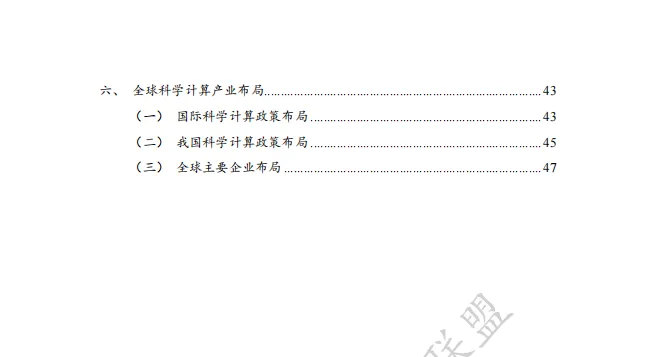
报告部分截图
编辑:Zero

文末福利
1.赠送800G人工智能资源。
获取方式:关注本公众号,回复“人工智能”。
2.「超级公开课NVIDIA专场」免费下载
获取方式:关注本公众号,回复“公开课”。
3.免费微信交流群:
人工智能行业研究报告分享群、
人工智能知识分享群、
智能机器人交流论坛、
人工智能厂家交流群、
AI产业链服务交流群、
STEAM创客教育交流群、
人工智能技术论坛、
人工智能未来发展论坛、
AI企业家交流俱乐部
雄安企业家交流俱乐部
细分领域交流群:
【智能家居系统论坛】【智慧城市系统论坛】【智能医疗养老论坛】【自动驾驶产业论坛】【智慧金融交流论坛】【智慧农业交流论坛】【无人飞行器产业论坛】【人工智能大数据论坛】【人工智能※区块链论坛】【人工智能&物联网论坛】【青少年教育机器人论坛】【人工智能智能制造论坛】【AI/AR/VR/MR畅享畅聊】【机械自动化交流论坛】【工业互联网交流论坛】
入群方式:关注本公众号,回复“入群”
戳“阅读原文”下载报告。

发表评论
发表评论: