
 研报速递
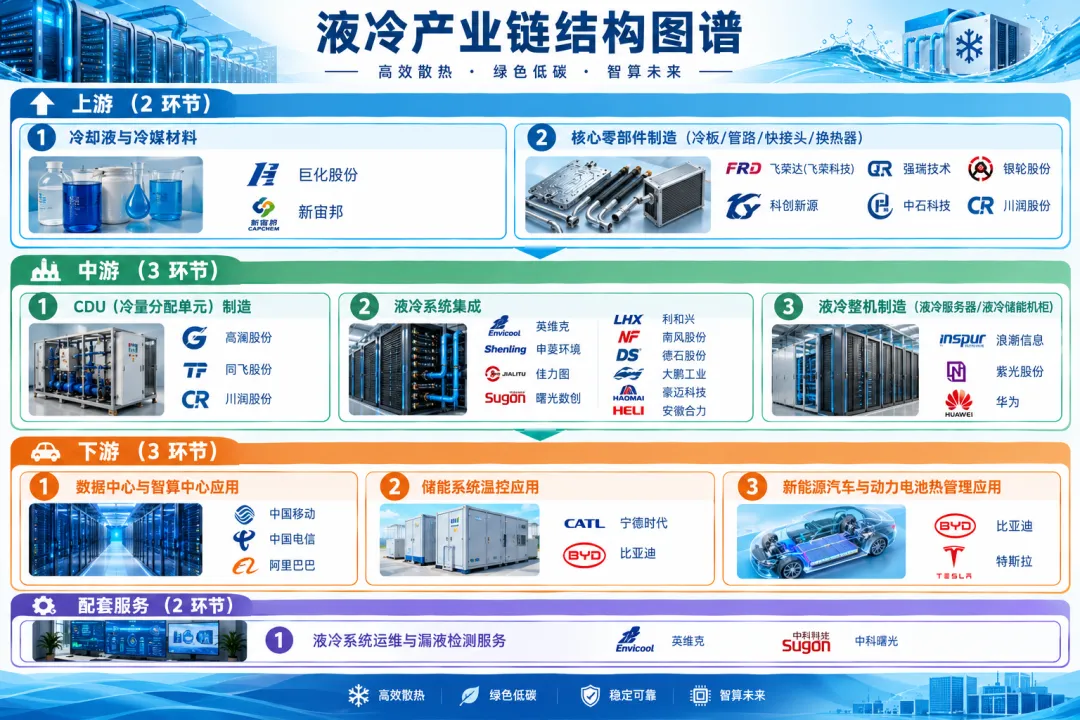
第一章 产业链全景概览
液冷产业是指利用液态冷却介质将高功率发热设备产生的热量带走并散发到外部环境的技术与设备集合。其核心范畴涵盖冷却液材料、冷板与管路等核心零部件、CDU及液冷系统集成,以及面向数据中心、储能和新能源汽车等场景的整机应用与运维服务。该产业是解决AI智算中心高功耗密度、储能系统高能量密度及新能源汽车快充热管理瓶颈的关键战略新兴产业。
液冷产业链的构成严格遵循“热源产生-热量传导-热量散发-终端应用”的物理热力学逻辑与商业交付逻辑。首先,随着AI大模型参数迈向十万亿级规模,GPU等算力芯片单芯片功耗突破700W甚至1000W,传统风冷散热已达物理极限,必然催生对高比热容、高导热系数的冷却液与微通道冷板的需求,这构成了产业链的上游基础。其次,冷却液在冷板中吸热后,必须通过动力循环将热量带出,这就需要CDU(冷量分配单元)提供精准的压力与流量控制,并通过换热器将热量排至一次侧,由此形成中游的核心设备制造环节。再次,由于数据中心、储能、新能源汽车等下游场景的空间布局、工况环境差异巨大,单一的零部件无法直接满足需求,必须由系统集成商进行端到端的热仿真设计与整机耦合,形成液冷整机与系统集成环节。最后,终端应用方(如智算中心、储能电站)出于PUE政策合规、提升能量密度及保障安全的商业诉求,大规模采购液冷方案,并衍生出全生命周期的运维与漏液检测服务。各环节环环相扣,前一环节的物理属性突破直接决定后一环节的性能上限,共同构成了高度专业化的液冷产业生态。
市场规模
2023年中国液冷数据中心及储能市场规模约150亿元,同比增长超40%;其中数据中心液冷市场规模约80亿元,储能液冷市场规模约70亿元。
市场预测
预计2028年中国液冷市场规模将突破800亿元,CAGR约35%。其中AI智算中心液冷渗透率将从目前的10%提升至50%以上。
竞争格局
上游冷却液国产化率加速提升,巨化股份、新宙邦打破海外垄断;中游系统集成呈现“一超多强”格局,英维克等全链条龙头占据数据中心主要份额,高澜、申菱、曙光数创等在细分领域优势显著。
政策环境
工信部等三部门联合发布《算力基础设施高质量发展行动计划》,明确提出大力推广液冷技术;三大运营商联合发布《液冷技术白皮书》,推动液冷规模化部署及标准化建设。
第二章 产业链深度拆解
上游(2 个环节)
冷却液与冷媒材料
提供具备高绝缘性、高沸点、低粘度的氟化液或去离子水等冷却介质,是浸没式及冷板式液冷的核心耗材。
价值占比:占液冷系统总成本的10%-15%(行业通用估值)
技术壁垒:氟化液合成提纯技术壁垒高,环保认证(如低GWP值)周期长,需满足电子级纯度要求。
竞争格局:海外3M退出后,国内巨化股份、新宙邦加速国产替代,国产化率快速提升。
代表企业:巨化股份新宙邦
核心零部件制造(冷板/管路/快接头/换热器)
制造冷板、微通道管路、防漏快接头及一次侧/二次侧换热器,实现发热源与冷却液的高效热交换及物理连接。
价值占比:占液冷系统总成本的30%-40%(行业通用估值)
技术壁垒:微通道冷板的钎焊工艺、快接头的零漏液设计(公差控制在微米级)、换热器的流道优化设计。
竞争格局:国内企业凭借精密制造优势在冷板和管路环节占据主导,快接头等高端部件正逐步突破海外垄断。
代表企业:飞荣达(飞荣科技)强瑞技术银轮股份科创新源中石科技川润股份
中游(3 个环节)
CDU(冷量分配单元)制造
作为液冷系统的“心脏”,负责冷却液的动力循环、热量交换、压力调节及智能监控,连接一次侧与二次侧。
价值占比:占液冷系统总成本的15%-20%(行业通用估值)
技术壁垒:泵阀协同控制技术、PID温度精准调节算法、多冗余防漏液设计,需具备极强的系统流体力学仿真能力。
竞争格局:高澜股份、同飞股份等温控老牌企业占据较高份额,市场集中度中等。
代表企业:高澜股份同飞股份川润股份
液冷系统集成
将冷板、管路、CDU及冷却液等部件集成为完整的冷板式、浸没式或喷淋式液冷解决方案,提供端到端的热管理设计。
价值占比:占液冷系统总成本的20%-30%(含集成溢价,行业通用估值)
技术壁垒:系统级热仿真设计能力、多部件兼容性调试、全链条漏液防护及长期可靠性验证。
竞争格局:英维克作为全链条自研龙头处于领先地位,曙光数创在浸没式液冷细分领域优势显著。
代表企业:英维克申菱环境佳力图曙光数创利和兴南风股份德石股份大鹏工业豪迈科技安徽合力北方股份厦工股份
液冷整机制造(液冷服务器/液冷储能机柜)
将液冷散热模组与计算/储能硬件深度耦合,出厂即具备液冷散热能力,降低终端部署难度。
价值占比:占整机BOM成本的5%-10%(行业通用估值)
技术壁垒:服务器/机柜内部空间布局优化、液冷与主板/电池的电磁兼容及热应力匹配、整机级漏液检测。
竞争格局:浪潮信息提出“All in 液冷”战略,液冷服务器市占率领先;华为昇腾超节点全面采用全液冷设计。
代表企业:浪潮信息紫光股份华为
下游(3 个环节)
数据中心与智算中心应用
作为液冷系统最大的需求方,通过部署液冷数据中心解决高算力芯片带来的高功耗密度散热瓶颈。
价值占比:终端应用场景,决定液冷产业的市场天花板。
技术壁垒:PUE政策合规要求(<1.25)、高功率机柜(>20kW)的液冷改造与运维管理能力。
竞争格局:三大运营商及互联网巨头联合发布液冷白皮书,推动液冷从“选配”走向“标配”。
代表企业:中国移动中国电信阿里巴巴
储能系统温控应用
利用液冷系统维持电芯在最佳工作温度区间,提升储能系统能量密度、循环寿命及安全性。
价值占比:占储能系统成本的3%-5%(行业通用估值)
技术壁垒:大容量电芯的均温性控制(温差<2℃)、防凝露设计、极端环境下的系统可靠性。
竞争格局:液冷已取代风冷成为大储温控主流方案,温控企业与储能集成商深度绑定。
代表企业:宁德时代比亚迪
新能源汽车与动力电池热管理应用
通过液冷板及管路对动力电池及电驱系统进行精准温控,保障快充性能与行车安全。
价值占比:占整车热管理系统成本的30%-40%(行业通用估值)
技术壁垒:轻量化设计、防爆防漏液、与热泵空调系统的集成耦合。
竞争格局:银轮股份、三花智控等汽零龙头占据主导,市场集中度较高。
代表企业:比亚迪特斯拉
配套服务(2 个环节)
液冷系统运维与漏液检测服务
提供液冷系统全生命周期的漏液监测、冷却液更换、管路清洗及预测性维护服务。
功能定位:提供液冷系统全生命周期的漏液监测、冷却液更换、管路清洗及预测性维护服务。
价值占比:占项目全生命周期成本的10%左右(行业通用估值)
技术壁垒:高精度漏液传感器技术、冷却液长效寿命评估模型、智能运维平台开发。
竞争格局:主要由液冷系统集成商及服务器原厂提供,第三方专业运维市场正在起步。
代表企业:英维克中科曙光
第三章 产业未来趋势与风险
未来趋势
趋势一:产业链结构向“材料+CDU及集成”双核心收敛,利润池向中游高壁垒环节迁移
产业链结构发生分化,标准化零部件制造重要性相对下降,CDU制造与系统集成的战略地位及利润占比显著上升。
上游巨化股份等突破低GWP氟化液→降低冷板微通道流阻(技术传导)→赋能CDU泵阀协同控制与PID算法优化(价值传导)→决定系统PUE下限→赋予英维克等集成商更高产品溢价。
趋势二:核心零部件向“微米级零漏液”迭代,整机制造环节重要性大幅上升
核心零部件加速向高精度零漏液设计迭代,液冷整机制造环节从“简单组装”向“深度耦合”演进,重要性显著上升。
单芯片功耗突破1000W→倒逼快接头零漏液设计(微米级公差)与微通道钎焊良率提升→降低CDU一/二次侧管路连接成本与漏液风险(成本传导)→推动液冷整机出厂即具备高可靠性,打消终端安全顾虑。2028年市场规模达800亿元,高澜、曙光数创等企业通过提升微通道冷板产能与快接头自研率,将系统无故障运行时间提升30%以上,整机级漏液检测成为核心竞争壁垒。
趋势三:上游电子级氟化液产能与环保认证成为全产业链最大潜在风险点
上游冷却液环节的产能瓶颈与认证周期,将对全产业链的交付节奏造成最大冲击。
下游数据中心与储能液冷需求激增→浸没式及高端冷板式对电子级氟化液需求爆发→氟化液合成提纯壁垒高且低GWP环保认证周期长→冷却液供给受限→直接制约中游CDU与集成商的系统交付(技术传导受阻)。若上游巨化股份等企业的电子级氟化液产能爬坡不及预期,将导致中游面临“无液可冷”的断供风险,直接冲击2028年800亿市场规模的兑现。
风险分析
1. 电子级氟化液产能与环保认证瓶颈风险
国内厂商电子级氟化液量产良率及海外环保认证进度存在不确定性。
2. 核心零部件微米级公差失控引发的漏液损毁风险
快接头零漏液设计与微通道冷板钎焊工艺需微米级公差控制,量产良率波动易引发漏液。若快接头漏液率超标,将导致CDU系统宕机,甚至损毁下游智算中心昂贵的GPU算力集群(单芯片功耗>1000W),引发巨额索赔,严重延缓液冷从“选配”走向“标配”的进程。
3. 智算中心液冷改造与全生命周期运维脱节风险
下游数据中心面临PUE<1.25合规压力,但老旧机房液冷改造难度大,且配套的高精度漏液检测与预测性维护能力滞后。若配套运维的智能漏液传感器与预测平台开发滞后,无法保障系统长期无故障运行,将加剧终端客户对>20kW高功率机柜部署液冷的安全顾虑,反向抑制中游集成商的订单交付与溢价能力。
第四章 近期产业链动态
本板块仅列已验证/已报道的事实事件,不构成任何投资建议;AI 不判断利好或利空,事件影响以原始披露为准。
数据窗口:近 180 天|生成时间:2026-09-22 17:17|事件数:1
2026-09-17 华为发布采用全液冷设计的昇腾960超节点
2026年9月17日,华为在全联接大会上发布全球首个采用NPO技术的昇腾960超节点。该超节点采用正交架构和全液冷设计,可扩展至4096张计算卡规模,并通过NPO技术大幅降低系统功耗。
涉及企业:华为
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:通信行业周报:华为全联接大会关键词,超节点、NPO、液冷 (置信度 95%)
附录 · 重点企业分析
液冷系统集成
主营业务:精密温控节能设备的研发、生产与销售,提供液冷全链条解决方案。
核心产品:液冷温控设备、CDU、冷板
CDU制造
主营业务:电力电子装置用纯水冷却设备及液冷系统的研发与制造。
核心产品:CDU、液冷服务器温控、储能液冷系统
液冷系统集成
主营业务:专用性空调及液冷温控设备的研发、生产与销售。
核心产品:数据中心液冷空调、液冷集成系统
核心零部件制造
主营业务:电磁屏蔽材料及导热散热器件的研发、生产与销售。
核心产品:液冷冷板、导热界面材料、3D VC散热
核心零部件制造
主营业务:液冷快接头、管路及精密流体控制设备的研发与制造。
核心产品:液冷快接头、分水器、测试工装
冷却液与冷媒材料
主营业务:氟化工原料及新型氟材料的研发、生产与销售。
核心产品:电子级氟化液、冷却液、制冷剂
核心零部件制造
主营业务:汽车及工业热管理系统零部件的研发与制造。
核心产品:液冷板、换热器、前端冷却模块
CDU制造
主营业务:工业温控设备的研发、生产与销售。
核心产品:CDU、工业冷水机、液冷温控设备
核心零部件制造
主营业务:高分子材料及液冷散热组件的研发与制造。
核心产品:液冷板、密封件、散热组件
核心零部件制造
主营业务:导热材料、EMI屏蔽材料及散热模组研发与制造。
核心产品:导热界面材料、液冷模组、热管/VC
核心零部件制造
主营业务:流体机械及润滑液压、液冷温控设备的研发与制造。
核心产品:液冷设备、CDU、换热器
液冷系统集成
主营业务:数据中心机房环境控制设备及液冷系统的研发与制造。
核心产品:精密空调、液冷集成系统、冷水机组
冷却液与冷媒材料
主营业务:精细氟化工材料及电子化学品的研发与生产。
核心产品:半导体及数据中心氟化液、冷却液、电池化学品
液冷整机制造
主营业务:服务器及IT基础设施的研发、生产与销售。
核心产品:液冷AI服务器、液冷整机柜
液冷整机制造
主营业务:ICT基础设施及服务,提供网络设备与服务器。
核心产品:液冷交换机、液冷AI服务器
数据中心与智算中心应用
主营业务:移动通信及互联网服务,算力网络建设主力军。
核心产品:移动云、液冷数据中心
数据中心与智算中心应用
主营业务:固定电话、移动通信及互联网服务。
核心产品:天翼云、液冷智算中心
数据中心与智算中心应用
主营业务:电子商务、云计算及AI技术研发。
核心产品:阿里云、浸没式液冷数据中心
储能系统温控应用
主营业务:动力电池及储能电池系统的研发、生产与销售。
核心产品:储能液冷机柜、动力电池液冷系统
新能源汽车与动力电池热管理应用
主营业务:新能源汽车及动力电池的研发、生产与销售。
核心产品:新能源汽车液冷热管理、储能液冷系统
液冷系统集成
主营业务:数据中心液冷温控设备及系统的研发、生产与销售。
核心产品:浸没式相变液冷系统、冷板式液冷系统
液冷系统运维与漏液检测服务
主营业务:高端计算机、存储及液冷数据中心基础设施的研发与制造。
核心产品:液冷服务器、液冷数据中心运维服务
共 22 家企业
附录 · 企业关系
巨化股份→英维克已报道
供应:巨化股份为英维克提供电子级氟化液及冷却液,用于浸没式及冷板式液冷系统。
(来源:液冷产业链行业研报)飞荣达(飞荣科技)→英维克已报道
供应:飞荣达为英维克提供液冷冷板及导热界面材料,用于液冷系统集成。
(来源:液冷产业链行业研报)英维克→浪潮信息已报道
供应:英维克为浪潮信息提供液冷温控设备及系统集成服务,用于液冷AI服务器整机制造。
(来源:AI算力产业链核心主线研报)共 3 条关系,展示前 3 条
|

发表评论
发表评论: