
 研报速递
摘要:一份关于 1.6T 光模块与硅电容的研报说:技术升级、渗透率提升、国产替代受益。
一份关于 1.6T 光模块与硅电容的研报说:技术升级、渗透率提升、国产替代受益。用emosignal的四层数据对一遍:市场恐惧、板块中性、核心个股全在恐惧档,资金却在分化。
一、研报说了什么
一份硅电容调研纪要:1.6T 光模块仍以宽频陶瓷电容为主,硅电容切换窗口在 3.2T。
关键数据:宽频陶瓷电容单价约 1 元,宽频硅电容 57 元,价差 56 倍;村田 GRW 系列宽频陶瓷电容带宽可达 60GHz,刚好覆盖 1.6T 单通道 200G 需求。
供应商格局:村田主导硅电容,国内苏纳光电、朗矽科技在推进;终端方面高意科技已批量采用硅电容,中际旭创、新易盛等主流厂商仍以大容量陶瓷电容为主。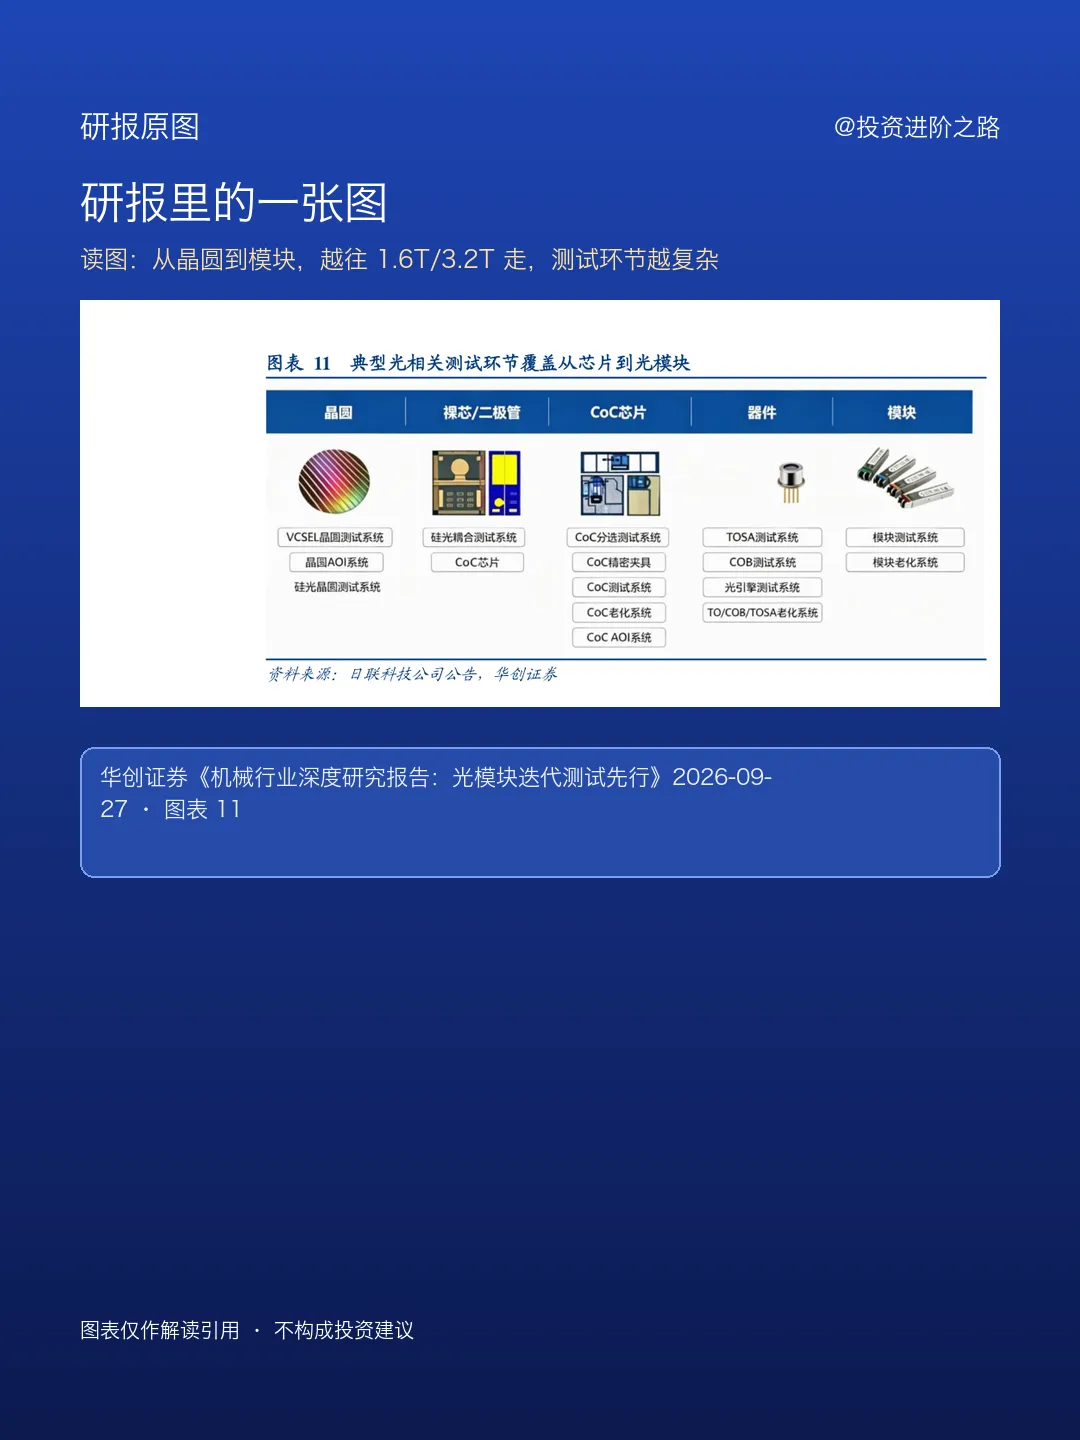
这张图把光模块测试拆成五段:晶圆 → 裸芯/二极管 → CoC 芯片 → 器件 → 模块。越往 1.6T/3.2T 走,测试项越多、设备越复杂——这正是华创“迭代测试先行”的来源:升级先体现在测试环节,而不是直接体现在利润上。
二、它成立需要什么前提
前提一:1.6T 光模块按预期放量(当前处于放量初期)。
前提二:3.2T 时间表提前,硅电容渗透才会加速。
前提三:国产供应链(苏纳光电等)拿到可观份额。
三、四层数据对照
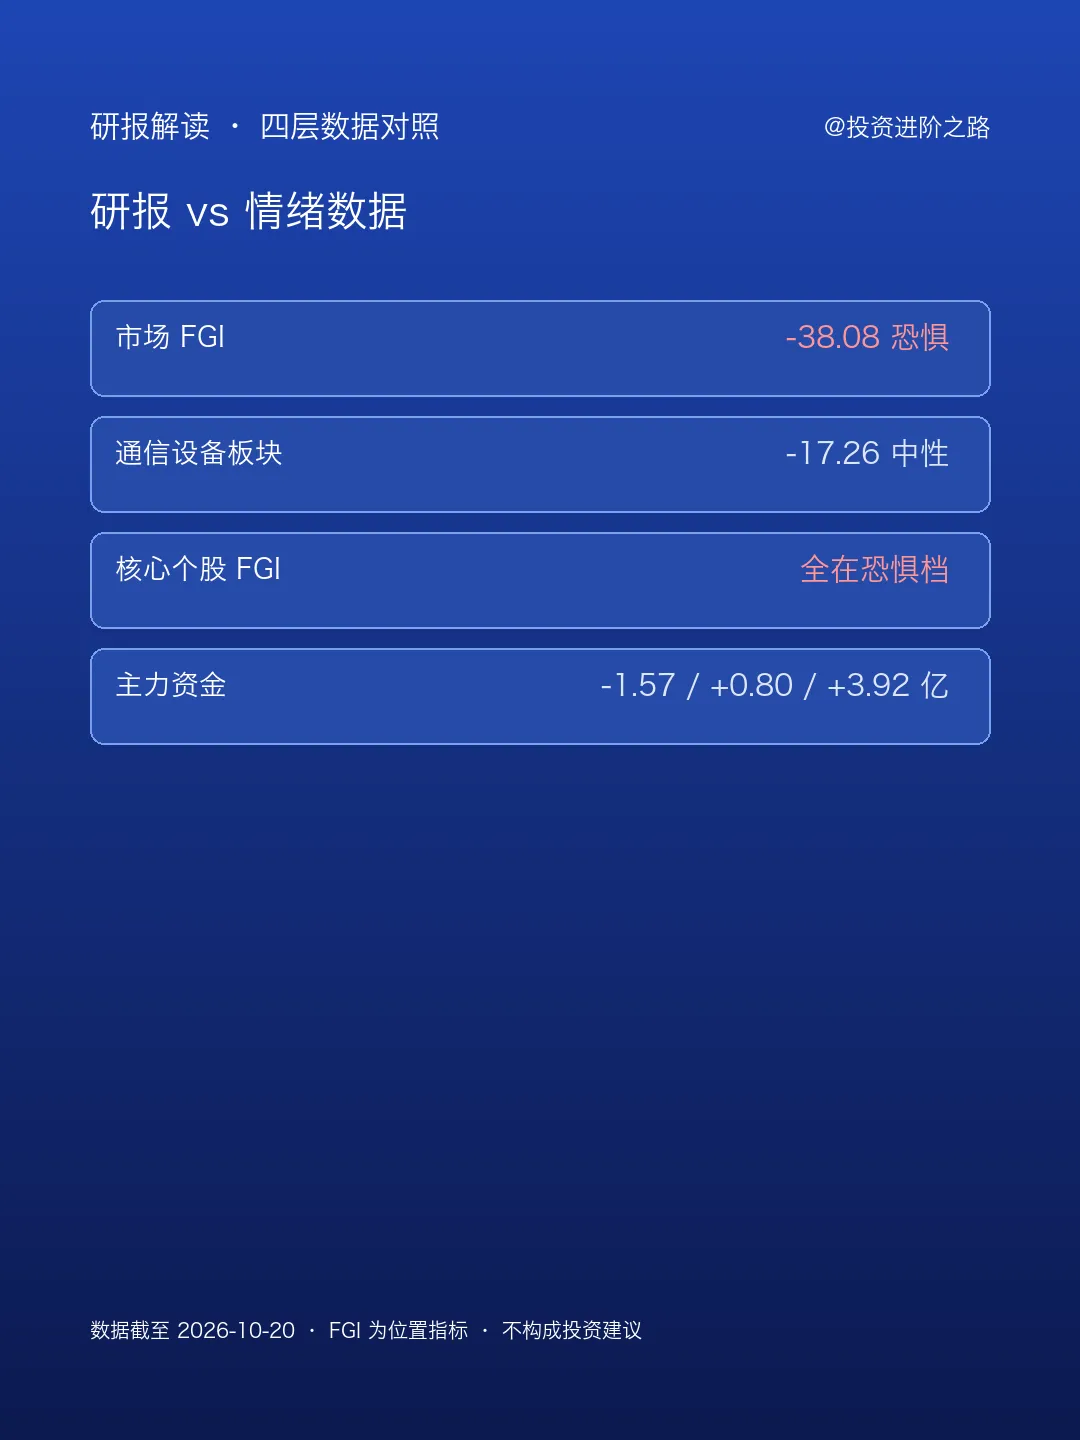
市场 FGI −38.08(恐惧);通信设备板块 −17.26(中性)。
核心个股 FGI:中际旭创 −42.22、新易盛 −41.75、天孚通信 −33.81,全部在恐惧档。
主力资金:中际旭创 −1.57 亿、新易盛 +0.80 亿、天孚通信 +3.92 亿(万元换算),资金是分化的。
两融:10-20 融资余额 2.451 万亿,单日净买入 −22.7 亿(T-1)。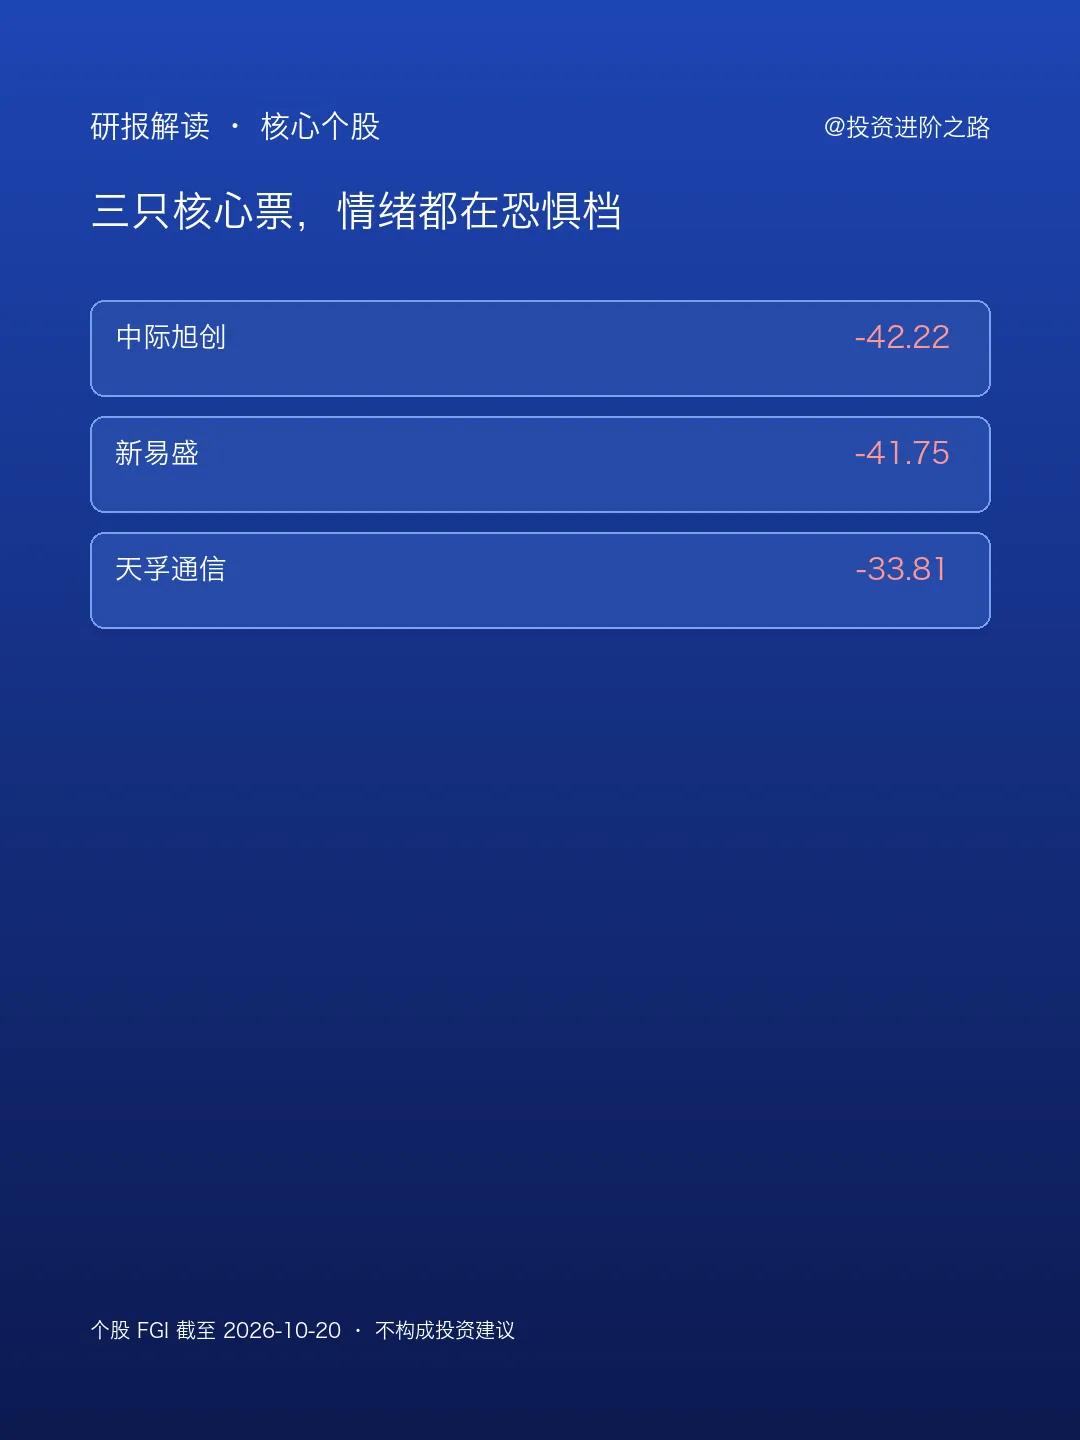
四、结论:研报讲空间,情绪讲位置
研报的方向是“技术升级”,数据的方向是“位置在恐惧、资金在分化”。
两者不矛盾:升级是产业逻辑,恐惧是当下位置;但“升级”不等于“现在就该涨”。
要验证,看三件事:核心票 FGI 能否回到中性以上、1.6T 订单能否落地、硅电容在 3.2T 的验证进度。
五、这份研报怎么用
当行业背景:理解光模块升级到 3.2T 时,硅电容是潜在受益环节。
当对照工具:用个股 FGI 与资金流,判断“产业逻辑”有没有被资金确认。
当观察清单:跟踪高意科技(已用)、苏纳光电(国产替代)、3.2T 时间表。
六、最后问你一句
研报和情绪,你更信哪个?评论区聊两句。
免责与说明
研报来源:公开研报:硅电容在光模块/GPU 市场应用现状
研报观点仅摘录,不搬运原文;机构与日期见文末来源存档。
FGI 是位置指标,不是方向;资金流为最近交易日,两融为 T-1。
只做数据对照,不评价个股买卖,不构成投资建议。
需要报告原文的,可在文末留言「研报」。
【风险提示】市场有风险,投资需谨慎。历史数据不代表未来表现,任何基于历史规律的推断都可能失效。
【免责声明】本文为研究记录与历史数据复盘,不构成投资建议、要约或承诺,亦不构成对任何证券买卖的推荐。据此操作,风险自担。
大家都在看:

发表评论
发表评论: