
 研报速递
报告名称:《欧睿国际:2026中国品牌在拉美崛起研究报告:新一轮亚洲浪潮重塑区域市场》
报告出品:三个皮匠报告
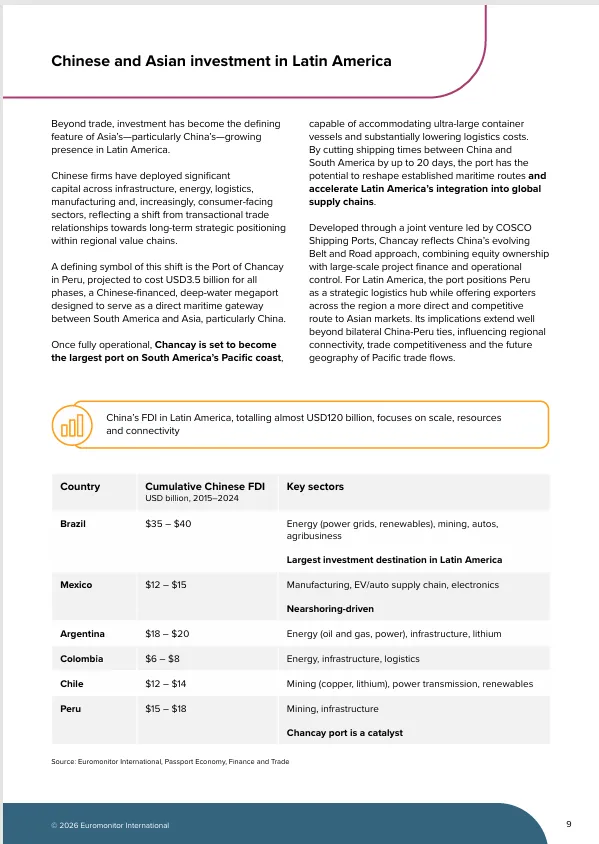
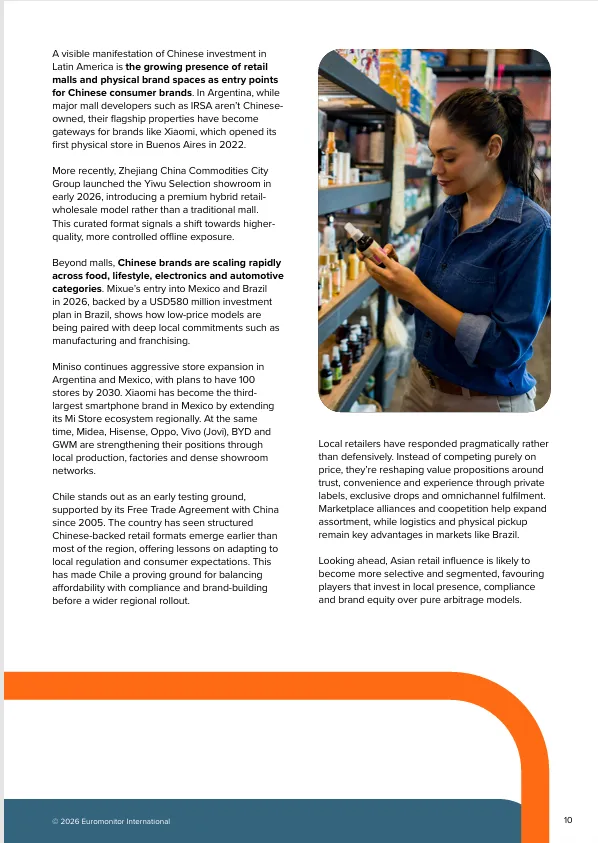
从墨西哥街头的小米门店、巴西市场热销的美的空调,到社交平台走红的美妆和快时尚,再到试水本地市场的外卖平台,中国消费品牌正在密集登陆拉美。
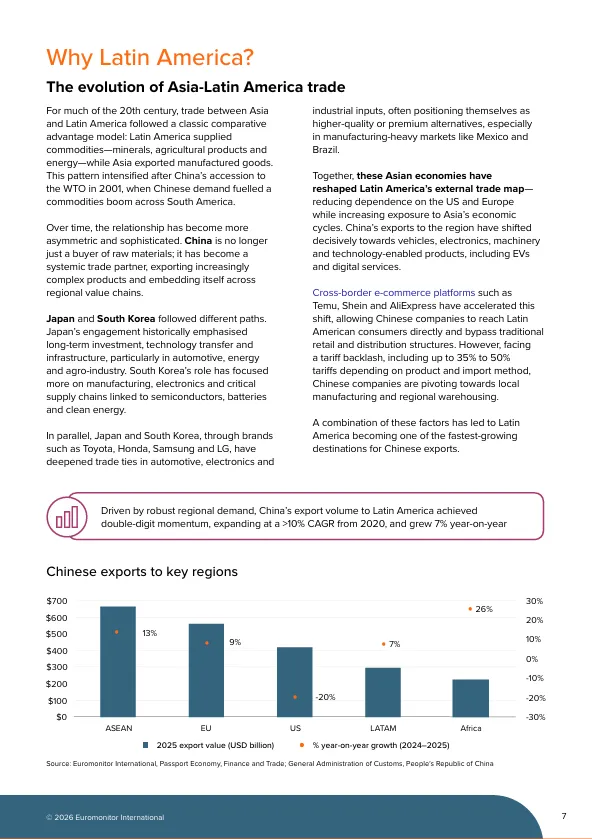
2025年,中国对拉美主要经济体出口实现两位数增长,秘鲁钱凯港等基础设施打通了跨洋物流通道。但增量市场的窗口正在收窄。Shein在巴西遭遇“小衬衫税”,需求一度回落约40%,随即将85%的销售转为本地生产。Temu面对墨西哥加征33.5%关税,转向北部近岸外包。
跨境卖货的门槛在抬高,本地化运营不再是可选项。但本地化能走多深,取决于品牌信任能不能从原有品类迁移到新品类。迁移得顺,本地化就快。迁移不顺,就得从头建信任。
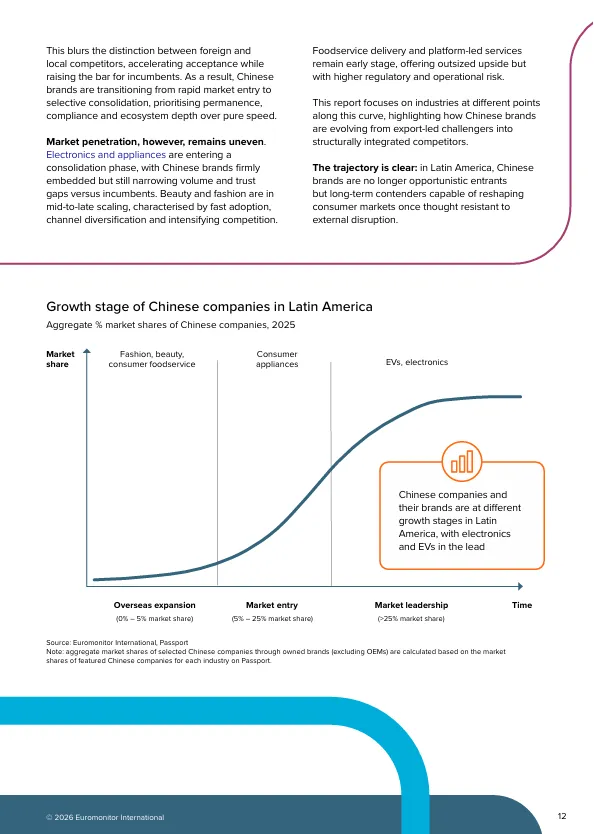
消费电器、餐饮外卖、美妆个护、时尚四大赛道,正处于截然不同的扩张阶段。
01
消费电器:
信任从电子迁移到家电,已经进入整合期
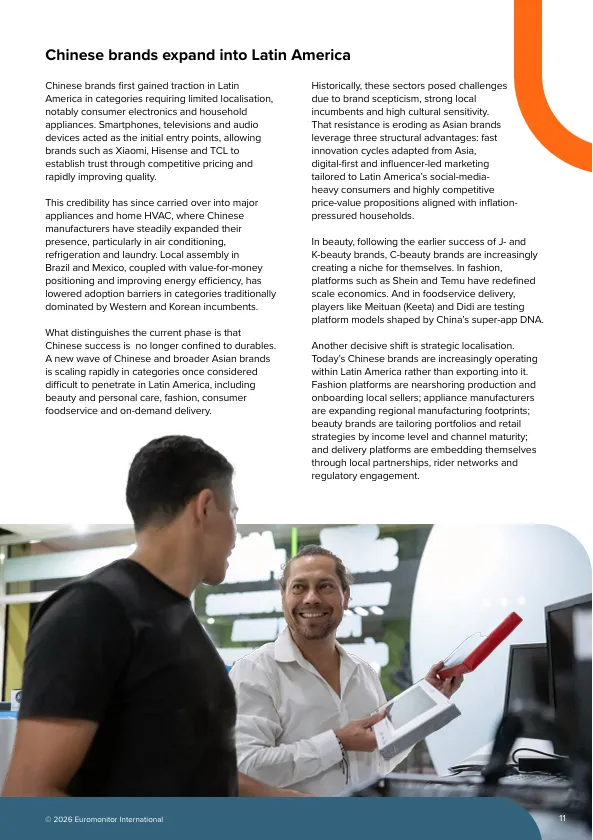
中国品牌在拉美最早站住脚的品类是消费电子。小米、海信、TCL依靠智能手机、电视、音频设备打开局面,依托性价比与持续改善的产品质量建立市场信任。这份认知,后续顺利迁移至家电赛道。
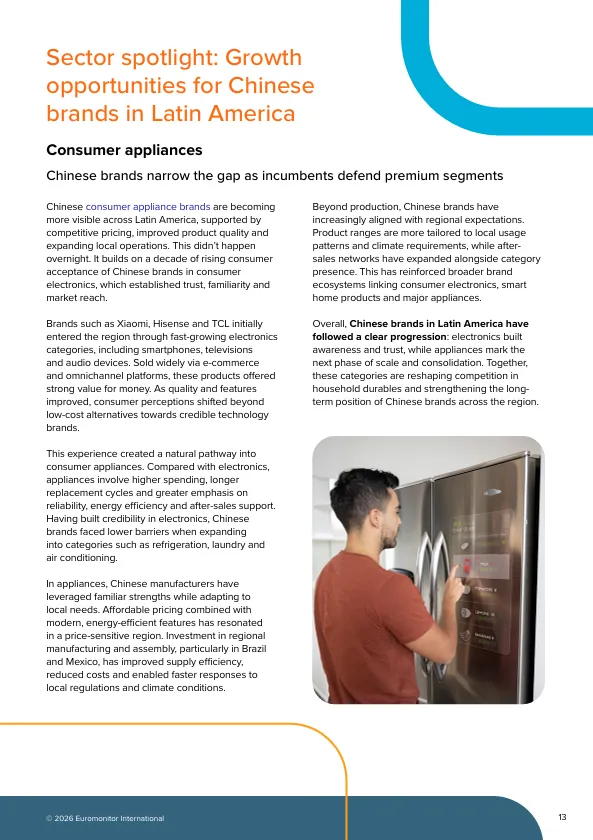
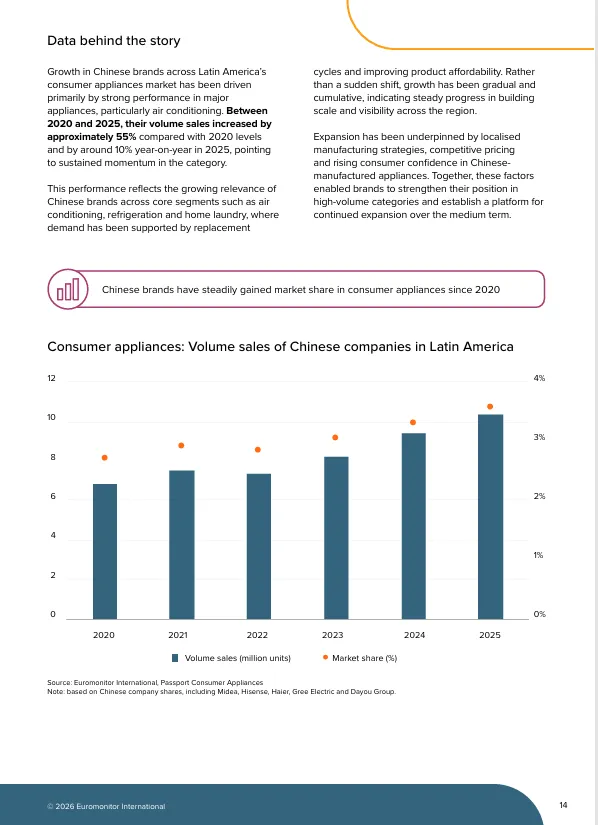
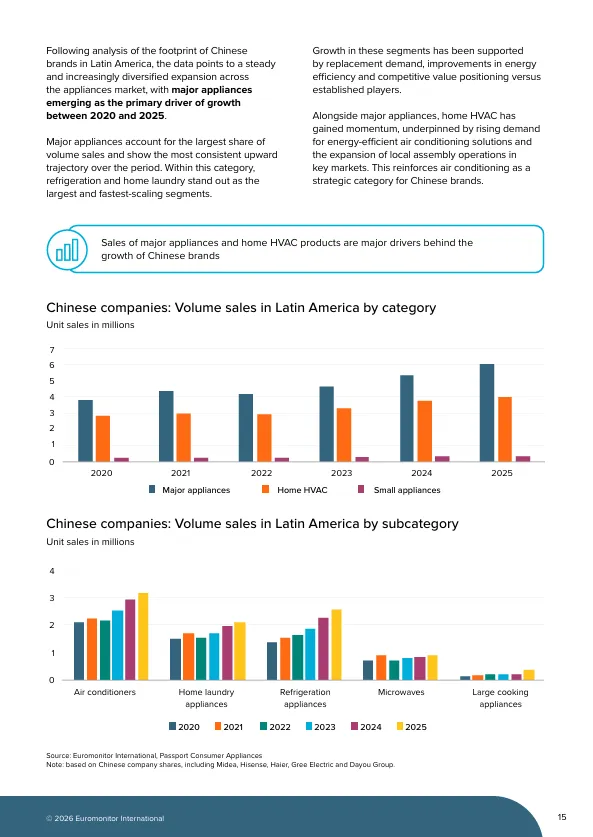
2020到2025年,中国品牌在拉美消费电器的销量增长约55%,2025年同比增长约10%。增长主要来自大家电,尤其是空调。
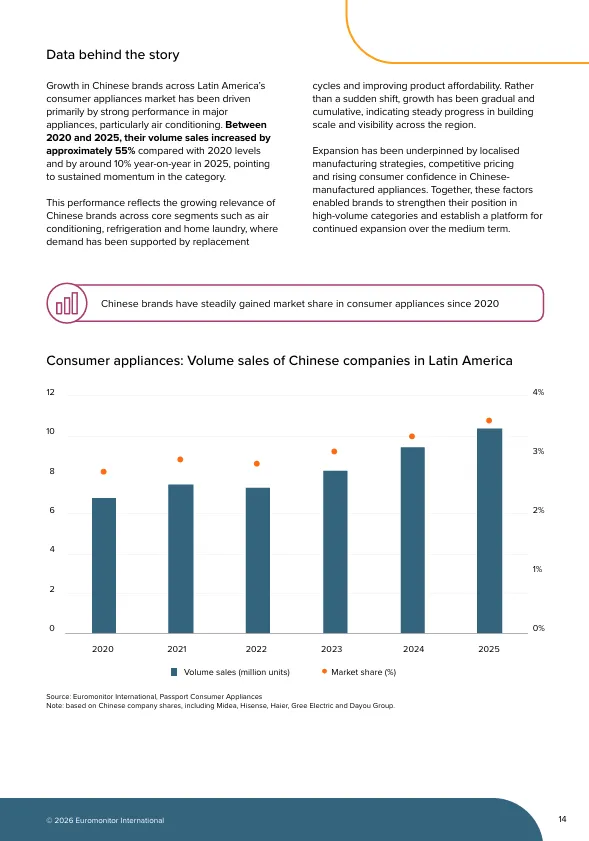
图:中国品牌在拉美消费电器销量及市场份额
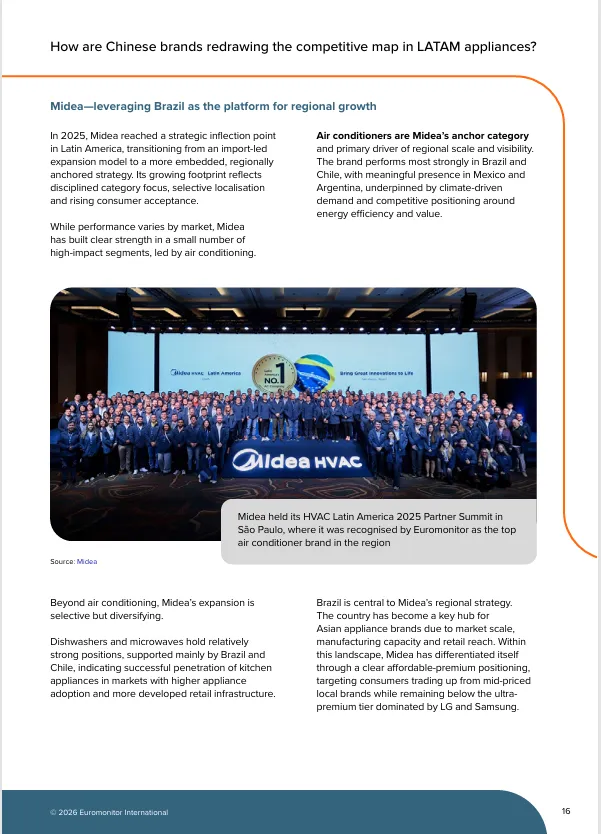
美的和海信是两个典型样本,二者发展路径各有不同。
美的以空调为核心品类,在巴西和智利市场优势突出。它的定位十分清晰,布局在LG、三星主导的高端市场,与Consul等本土中端品牌中间。面向对价值敏感的消费者,提供规格更高、能效表现更好,同时售价低于国际高端品牌的产品。
巴西是它的区域核心平台,本地制造压缩物流成本,规避关税风险,零售端依托Casas Bahia完成全渠道覆盖。
海信走出另一条发展路径。依靠电视业务积累市场规模与品牌曝光,再将增长重心转向空调与制冷设备。电视销量从2020年的130万台增长到2025年的170万台,增速不算亮眼,但能够稳固货架资源,维护零售商合作关系。空调销量从2020年的不到7万台增长到2025年的约45万台,年复合增速46%。制冷业务在墨西哥表现尤为突出,占到区域制冷销量的76%。
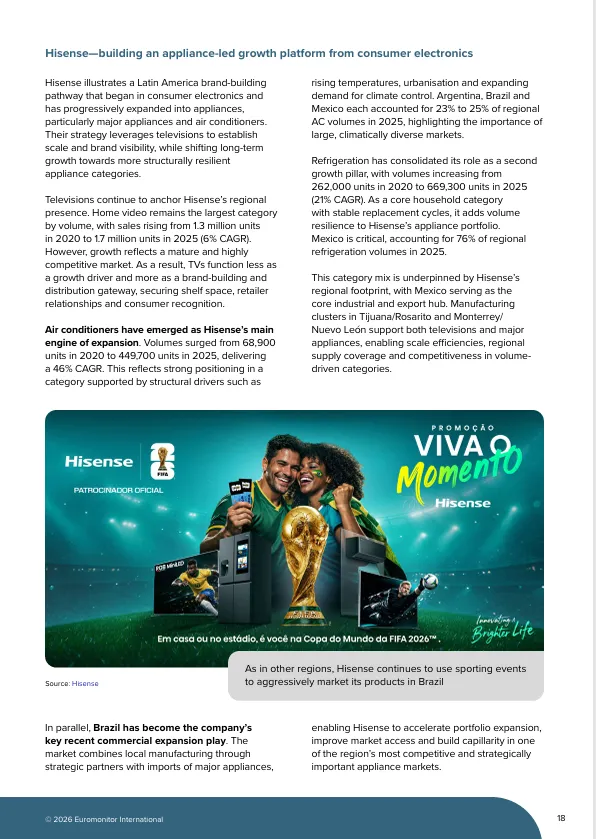
图:海信在拉美空调与制冷销量增长
两个案例拥有共通逻辑:本地制造是实现规模化的前提。在巴西、墨西哥开展本地组装,不只是单纯降低生产成本,更是应对关税要求、加快监管合规适配、贴合当地气候与使用习惯的必要选择。信任能够从电子向家电迁移,根源在于中国电子产品已经完成市场教育,“中国品牌同样可以做出可靠产品”已经形成普遍认知。有这套迁移逻辑作为基础,家电品类才得以快速放量。
这个赛道已经进入整合期。中国品牌站稳市场,但同惠而浦、伊莱克斯、LG之间的市场份额差距仍在逐步收窄。中国品牌在逼近,不是在替代。
02
时尚:信任靠价格和速度建立,
但关税逼着重新建立
电器赛道的信任可以实现跨品类迁移,根基在于产品质量的通用评价标准。时尚品类构建的信任逻辑则完全不同。
Shein在拉美的市场认可度,建立在低价与上新速度之上。这套信任基础本身较为脆弱,一旦政策变动打破低价优势,就需要重新搭建市场认知。
进入拉美市场五年,2025年Shein已经成长为区域第三大服装鞋履品牌,位列巴西市场第二、智利第三、墨西哥第五。但巴西纺织品进口新税直接冲击原有成本结构,受政策调整影响,平台相关需求一度出现约40%的回落。
Shein迅速推进本地生产转型。目标到2026年,巴西市场85%的销售商品实现本地制造,合作300多家工厂,计划拓展至2000家供应商,投入7.5亿雷亚尔改造纺织供应链,同时做大第三方集市模式,约75%的商品转为巴西本土生产。
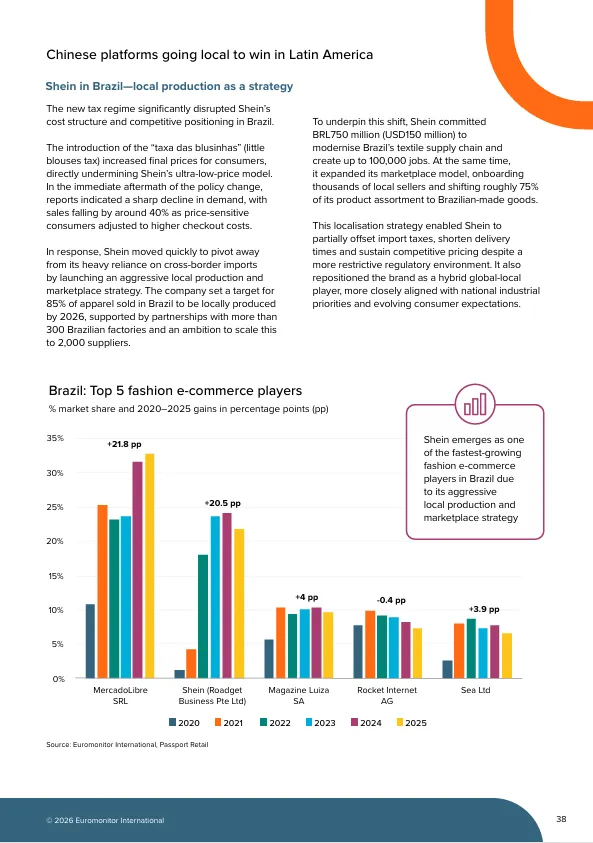
图:Shein在巴西时尚电商份额变化
Temu在墨西哥走出相似轨迹。2024年年中进入当地市场,依托TikTok病毒式营销、闪购活动、免运费政策,快速跻身平台访问量前五。墨西哥后续取消50美元免税门槛,针对中国平台低值包裹征收33.5%进口关税。Temu随即转向墨西哥北部开展近岸外包,对接本地物流服务商,扩大集市模式吸纳本土卖家。
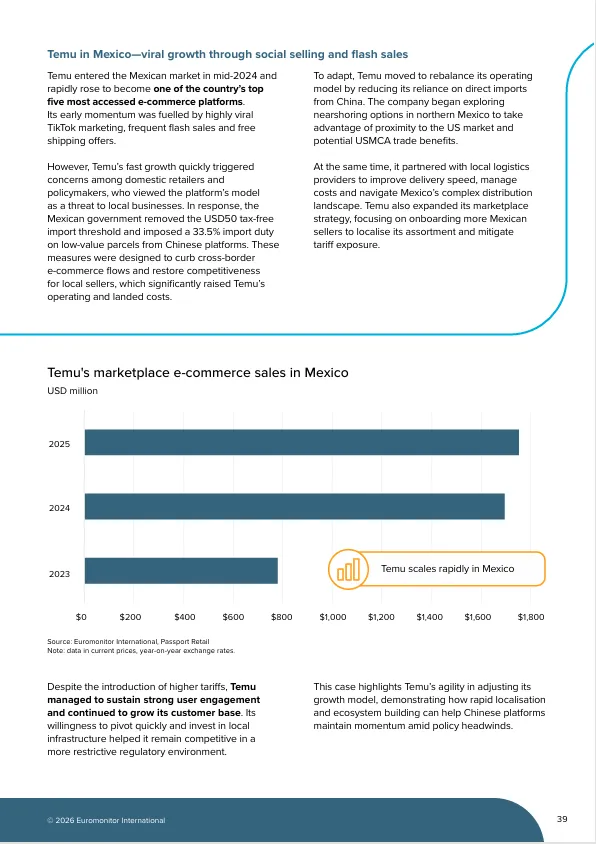
图:Temu在墨西哥marketplace电商销售额
TikTok Shop带来新的变量。平台把短视频、直播、站内结账融为一体,将娱乐内容与网红影响力直接转化成商品成交。
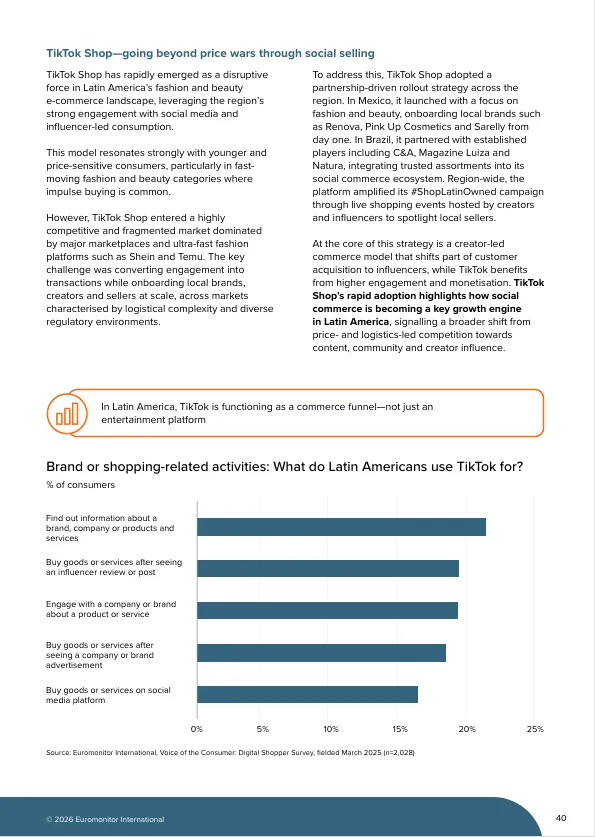
图:拉美消费者使用TikTok的品牌相关行为
本土零售商的应对同样值得关注。巴西的Riachuelo在政策落地之后,没有卷入价格竞争,转向打造概念化系列产品,投入3500万雷亚尔完成设备与供应链升级,不断强化巴西本土文化的品牌叙事。智利零售商Tricot2025年末进军阿根廷,搭建本土电商平台,提供高性价比商品,依托区域供应链,打造拉美本土快时尚替代方案。
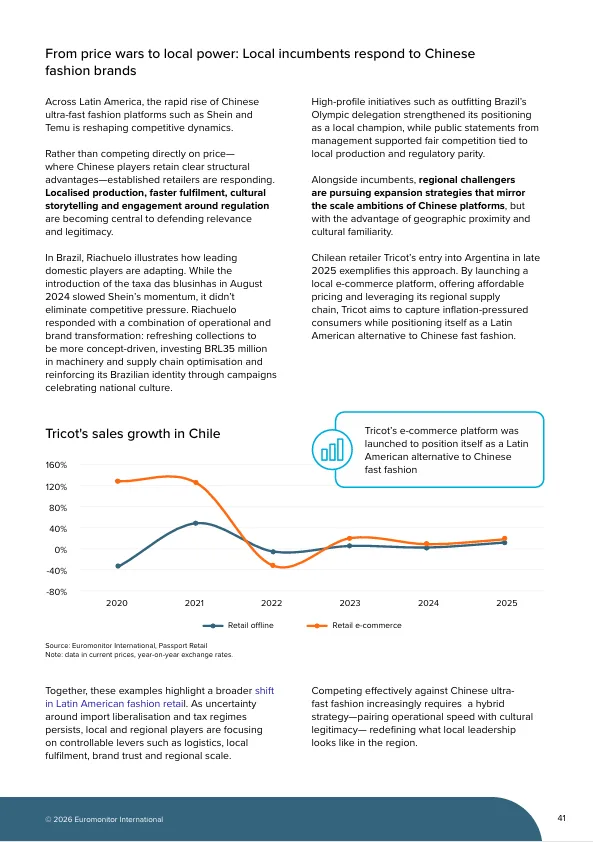
图:Tricot在智利销售增长
跨境低价模式在拉美的窗口正在收窄。关税调整、免税门槛取消、反不正当竞争调查等多重因素,倒逼平台告别单纯跨境直邮,走向本地生产、区域仓储、吸纳本土卖家的组合模式。谁能够更快完成这套模式转换,谁才有机会留在牌桌之上。
03
美妆个护:
信任靠文化认同,迁移路径最长
美妆赛道最能看出中国品牌在文化敏感品类里的难处。
拉美市场的亚洲美妆有三支力量:K‑beauty、J‑beauty、C‑beauty。三者的定位和打法完全不同。
K‑beauty定价偏高,绑定高品质、安全美学的标签,借助K‑pop、韩剧的全球影响力获得品牌溢价。
J‑beauty侧重品牌积淀、产品安全与科研实力,资生堂是代表企业。
C‑beauty策略更为灵活。在价格敏感市场以低价切入,在重视品质的市场,依靠高端或者轻奢定位、独家线上渠道、趣味化设计打开局面。
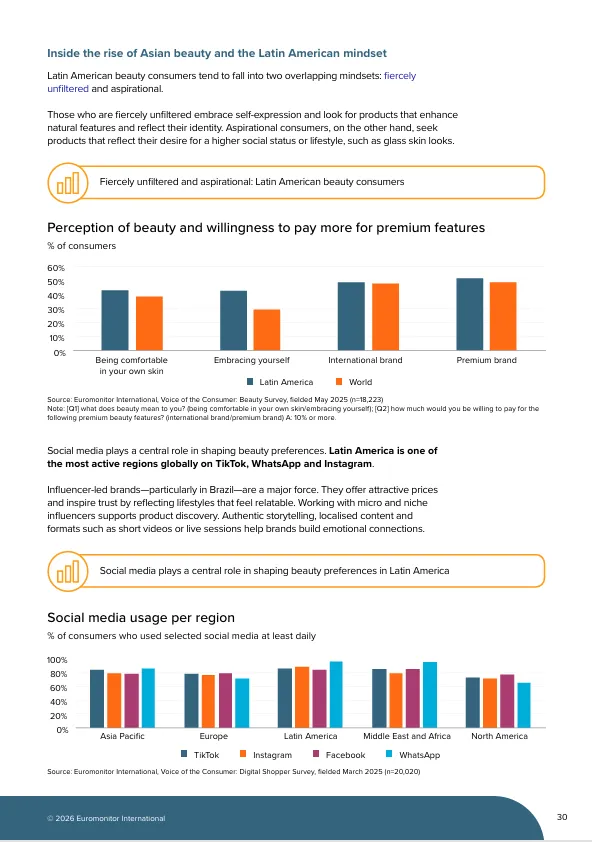
图:拉美消费者对美的定义与溢价支付意愿
拉美消费者愿意为国际品牌、高端品牌支付溢价的意愿,高于全球平均水平。与此同时,价格与价值的权衡依旧是消费决策核心,消费者对性价比保持高度敏感。C-beauty的机会不在最低价,在对应价格带里给出更充足的感知价值。
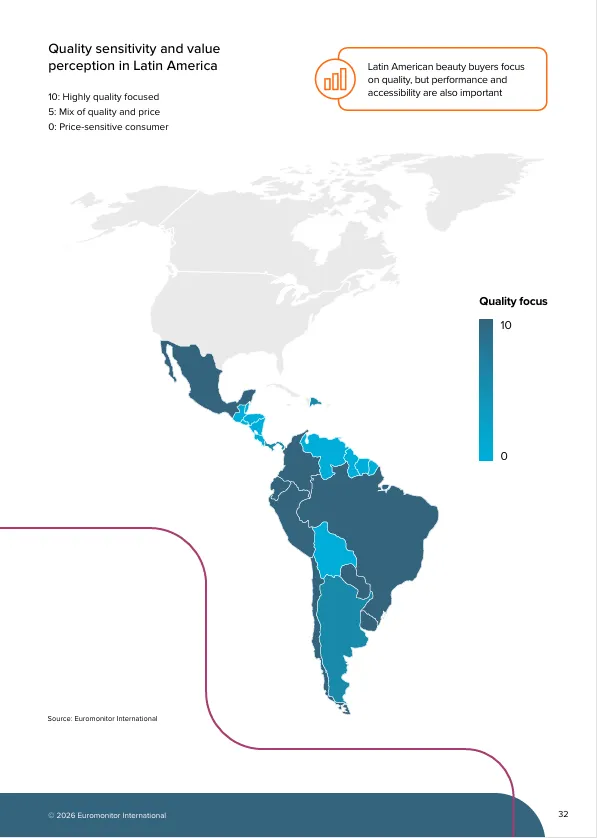
图:拉美主要市场消费者质量关注度分布
拉美各个国家消费者对于产品质量的重视程度各不相同,也决定C‑beauty需要因地制宜搭建信任。价格敏感市场优先依靠性价比打下基础,重视品质的市场,则要依托产品功效、设计、品牌叙事,建立更高层级的消费者认可。
社交电商是C‑beauty的核心竞争抓手。拉美是全球TikTok、WhatsApp、Instagram用户活跃度最高的地区之一。本土品牌Boca Rosa Beauty就是典型案例,借助虚拟试妆的预售活动,售出6.4万件商品,观看量达到110万,虚拟试妆累计170万次,实现近100万美元销售额。
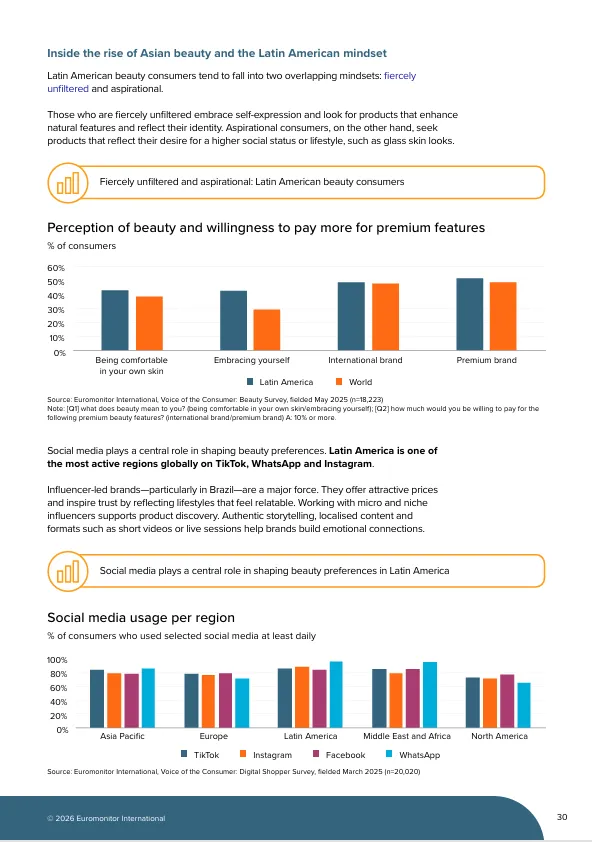
图:拉美社媒每日使用比例
C-beauty的现实困境是:低价切入容易,向上突破难。品牌要在产品本身和消费者感知两个层面同时建立信任,这比打价格战复杂得多。
本土品牌也在学习亚洲品牌的运营思路。O Boticário2025年7月推出受韩剧启发的产品线,启用韩裔巴西演员参与内容拍摄,融合韩国文化符号与巴西本土身份。巴西数字原生护肤品牌Principia,主打产品功效、成分透明、价格公道,2025年已经成为巴西电商渠道洁面品类销量第二。亚洲美妆品牌的对手,不只是国际巨头,还有深谙本地文化、肤色、气候消费需求的本土玩家。
该赛道处于市场进入向市场领导过渡阶段。中国品牌已经站稳脚跟,但尚不具备替代本土头部品牌的实力。灵活的策略是C‑beauty的优势,但窗口期或许比想象更短。本土对手学习迭代速度,正在不断稀释这份灵活带来的优势。
04
餐饮外卖:
信任靠履约和商家关系,还在早期
拉美是全球外卖渗透率最高的区域之一。2025年,外卖占到餐饮总交易额的25%,规模约510亿美元。报告预测,2030年该占比将提升至32%,位居全球首位。
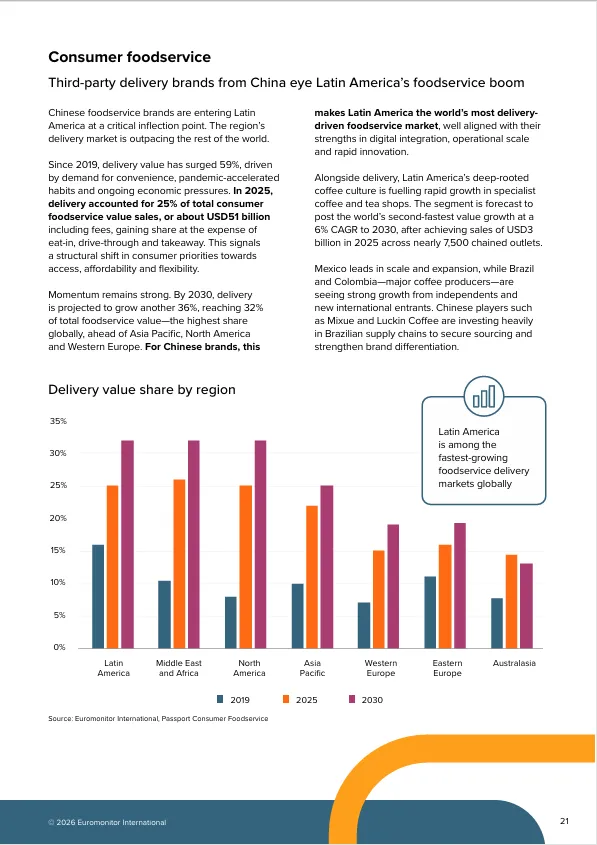
图:全球各区域外卖占餐饮价值比例
外卖用户习惯已经充分培育,平台不需要从零教育消费者。美团旗下Keeta、滴滴旗下99Food均在巴西投入重兵布局。
Keeta公布五年10亿美元投资计划,优先在桑托斯、圣维森特两座中型沿海城市试点,后续再拓展圣保罗市场。运营策略包含提高骑手待遇、向消费者发放大额补贴、压低商户佣金,同时开展无人机配送试点。滴滴99Food计划投入3.7亿美元,2026年年中覆盖100座城市。上线前两年实行零商户佣金,配送费相比竞品最高可以降低30%,还上线超时赔付代金券的服务。
滴滴这套主攻低收入群体、主打低客单价的打法,在墨西哥跑出了一个隐患。模式帮助平台快速成长为当地第二大外卖聚合平台,但也养成用户对价格高度敏感的特性。一旦调价,用户就会大规模流失。依靠价格换规模,可以快速做高体量,却会催生出用户忠诚度薄弱的商业模式。
这一现象主要针对墨西哥市场,不完全等同于巴西市场表现。
本土巨头同样实力雄厚。iFood在巴西占据80%以上市场份额。截至2026年3月累计投入34亿美元,其中11亿美元用于商户扶持项目,计划2028年实现覆盖范围扩张17%,用户规模增长45%。平台不断叠加旅游预订、网约车、支付工具,向超级应用演进。
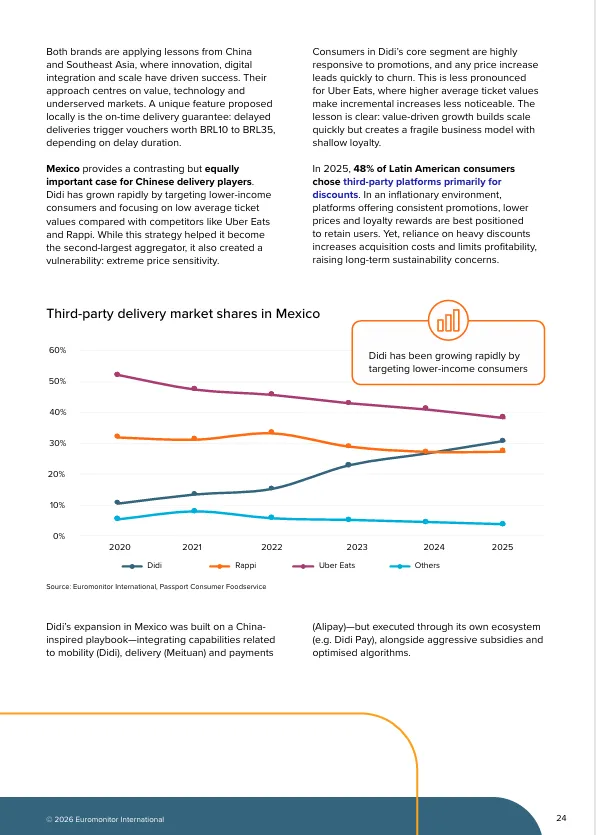
图:墨西哥外卖平台市场份额变化
外卖赛道的竞争,不只是补贴竞赛。中国平台手握数字化运营与效率优势,但真正的壁垒是本地商户资源、骑手网络、监管沟通能力的长期积累。补贴可以换来短期用户规模,很难换来稳定留存。本土巨头发力超级App生态,说明竞争重点已经跳出补贴,走向生态博弈。生态竞争的核心不是堆砌更多功能,而是拉高用户迁移成本。iFood把外卖、旅行、支付、网约车融为一体之后,用户形成使用习惯,更换平台的门槛随之抬升。而中国平台更多在单点功能层面竞争,补贴退坡就会面临用户流失风险。
这个赛道还在早期。补贴能快速做规模,但监管对劳工和竞争的审查在收紧,运营风险不低。
05
写在最后
四个赛道的进度差异,说到底是信任迁移的难易不同。电器已经跑通迁移路径,接下来是份额的缓慢逼近。时尚正在被关税逼着重新建立信任,转型速度决定生存。美妆卡在灵活性和信任门槛之间,窗口期在缩短。外卖还在用补贴换规模,但本地巨头已经转向生态战。
日本消费品牌在拉美走过一条更慢的路。养乐多、日清靠渠道深耕和消费者教育,用十余年完成市场渗透。中国家电赛道的快速放量,靠的是已经验证完成的跨品类信任迁移。两种路径的差异,说明不同品类对本地化深度的要求不一样。
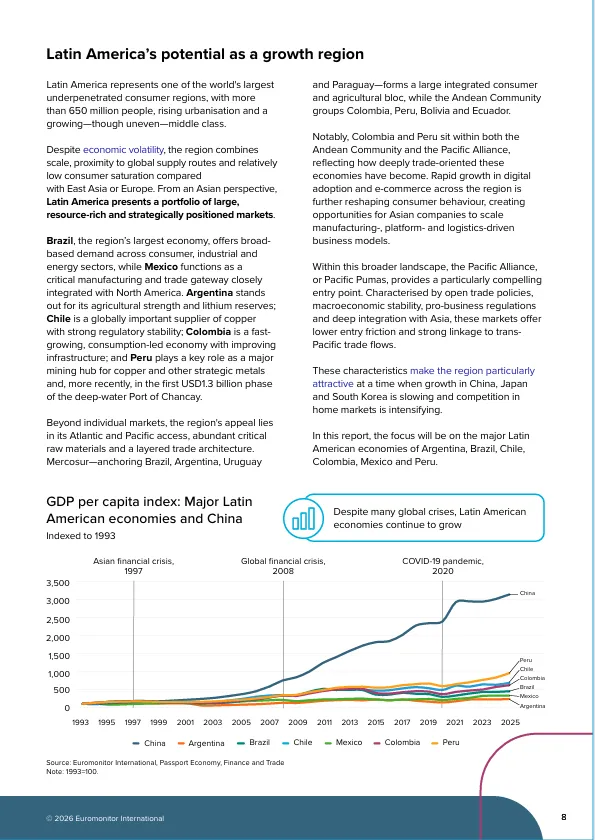
拉美是中国品牌全球化的重要一环。港口、物流、消费人群只是入场券。真正决定能否长期立足的,是能不能把短期热度,转化成本地制造、合规治理和消费者信任的长期沉淀。
报告节选
报告下载
全文查阅
发表评论
发表评论: