
 研报速递
伴随着英伟达发布RTX Spark AI超级芯片,全球 AI PC 产业正式从概念落地转向大规模量产。
从行业数据来看,AI PC已是疲软PC市场中唯一增长赛道。IDC统计数据显示,2025年全球AI PC出货量达1.14亿台,产品渗透率升至43%;2026年全球出货量预计增至1.43亿台,渗透率突破 55%,高盛更是预判全年AI PC渗透率有望触及59%。
多重政策与产品因素进一步放大行业需求。微软确定2026年停止Windows10安全维护,新一代Windows12操作系统紧锣密鼓筹备上市,企业端设备更新需求集中释放,2026至2028年被业内认定为AI PC集中换机周期。
全球PC的销量并未停滞,反而有所增长,随着AI时代到来,消费者和企业都有升级的需求。随着英伟达 RTX Spark、N1X 处理器陆续落地,下半年华硕、惠普、戴尔、联想等国际头部品牌将批量推出配套整机产品,持续打开全球 AI PC市场空间。
AI PC硬件重构,国内上下游产业链迎来全面景气
事实上,随着AI PC的前景被看好,中国产业链的价值正在重新被市场发现。近期,受益于AI业务收入大幅增长,联想集团的股价也出现了大幅上涨。
联想作为全球PC龙头,深度绑定AI PC产业链。随着英伟达新款处理器落地,下半年各大终端品牌新品集中上市,国内ODM代工厂订单持续饱满,AI PC代工附加值远高于传统PC。华泰证券的报告就认为,联想AI服务器产品已追上全球第一梯队,目前公司的210亿美元储备订单和5800多个客户部署,也为后续收入兑现提供支撑。
上游零部件环节同样景气度高涨。NPU、GPU功耗大幅提升,倒逼PCB向高密度、多层高频方向升级,高端散热模组、镁合金结构件需求快速攀升;本地大模型运行需要大容量高速内存支撑,存储芯片行业需求迎来实质性回暖。整机、芯片、元器件形成联动增长格局,国产化替代逻辑持续兑现。
AIPC 行业如同起步阶段的智能手机赛道,整体渗透空间充足,增长潜力可观。2024 年全球 AIPC 渗透率仅有 18%,行业仍处在产业化起步周期,预计 2028 年渗透率抬升至 70%,对应产品销量年化复合增速可达 44%,行业增长弹性突出。
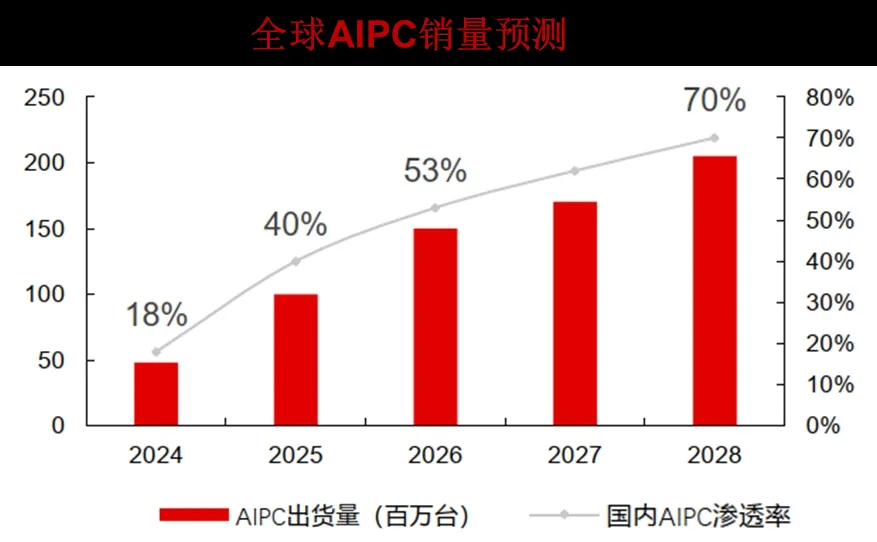
国内产业化进程具备先天优势,联想依托长期积攒的渠道与用户底盘持续迭代 AIPC 产品、加码市场落地,充当行业领跑角色,带动国内 AIPC 产业化节奏领跑全球。
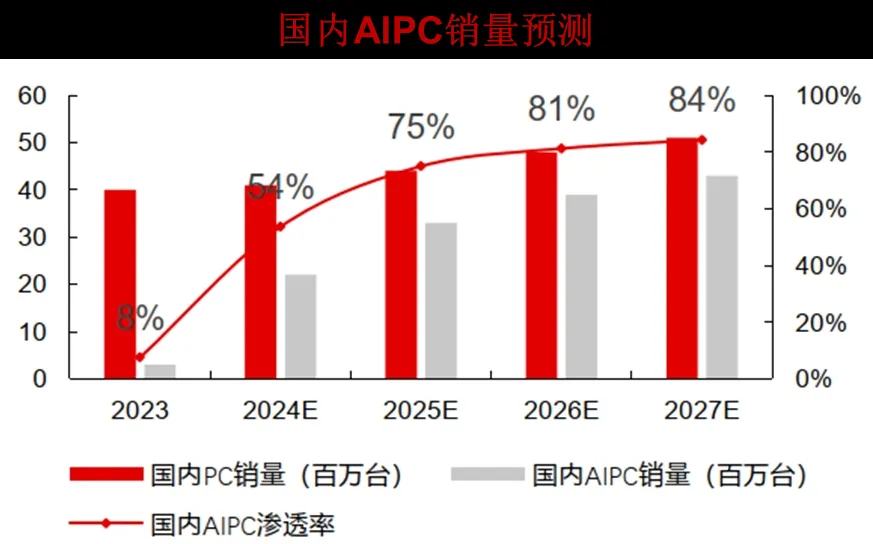
当前AI PC产业正处于渗透率快速爬坡阶段,未来三年换机潮将持续驱动产业链上行。在算力升级、安全需求、国产替代三重逻辑加持下,本土芯片企业将持续凭借平台认证、头部客户资源优势稳固市场份额,带动国内半导体、电子制造全产业链持续成长。伴随AI智能体应用持续落地,终端软件生态也将迎来长期发展机遇,国内AI PC全产业链有望依托本轮行业变革,完成从零部件代工到核心芯片自研的产业跃迁。
阅读原文丨详细报告目录,请见阅读原文
联系客服丨如需购买报告,请联系客服
010-8855 8925 / 8855 8955
发表评论
发表评论: