
 研报速递

2026年三季报披露窗口期,机构配置思路正从“远期空间”转向“当期景气”。与此同时,券商板块在波动加大中显现超额收益,成为防御与弹性兼具的标的。
券商超额收益与三季报配置
01券商的超额收益
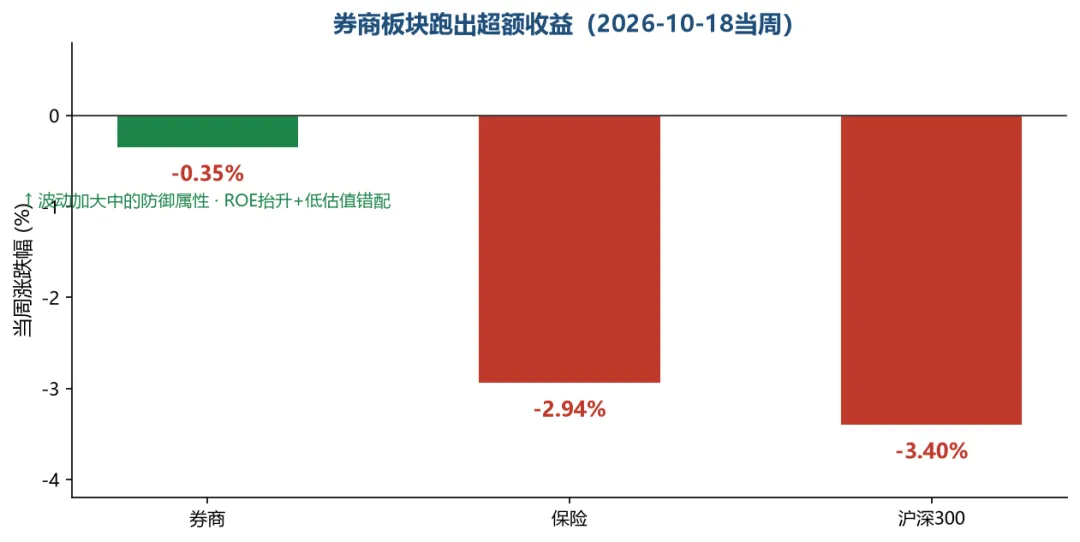
开源证券非银金融周报(2026年10月18日)显示,当周券商、保险、沪深300指数分别下跌0.35%、2.94%、3.40%,券商板块明显跑赢,体现出市场波动加大下的防御属性。头部券商ROE中枢抬升、盈利持续性改善,与极低估值形成明显错配,带来高赔率。该周日均股基成交额2.16万亿元,环比降5.1%,本年以来累计日均股基成交额3.05万亿元,同比增54.5%。
02头部券商的成长逻辑
头部券商的超额收益并非偶然。一方面,A股和港股市场IPO业务环比增长明显,新项目上市利好券商直投跟投盈利;另一方面,大财富管理、海外业务有望保持平稳,驱动头部券商成长逻辑。2026年10月16日中金公司披露换股实施安排,东兴证券、信达证券A股于10月19日终止上市,每1股东兴、信达分别转换为0.4376股、0.5210股中金公司A股,行业整合提速。
03三季报配置:由“空间”转“兑现”
招商证券策略联席首席分析师李昊阳指出,身处三季报窗口,配置思路应由远期空间转向当期景气兑现,短期优先关注三季报业绩有望高增或改善的领域,如AI产业链、资源品、中高端制造业、医药、证券、纺织制造。未来3至6个月重点把握三类机会:美债收益率转跌后的科技修复、内需与顺周期扩散、指数回撤时的低PB券商。
04三条线索
多家机构建议10月配置围绕科技成长、资源红利、制造出海三条线索展开。科技成长方向,关注AI算力中三季报业绩可验证性较强的光模块、存储、半导体设备与材料、PCB、液冷等;资源红利方向,铜、金、铝、钾肥等资源品具备投资价值;制造出海方向,电网设备、铁路装备、彩电龙头等海外收入高增。
05给投资者的提醒
券商板块的超额收益,反映的是“市场活跃度回升+低估值修复+整合预期”的共振,但需警惕成交缩量对其弹性的削弱。三季报行情的核心,是“业绩兑现”而非“故事想象”——能被财报验证的景气,才经得起震荡。
从更长视角看,券商板块的估值修复往往领先于市场情绪的全面回暖。在2026年市场成交维持高水位、IPO与再融资节奏平稳的背景下,头部券商的盈利确定性高于中小券商,资金向头部集中的趋势或将延续。对投资者而言,券商既是对市场活跃度的“beta”,也是行业整合与财富管理转型的“alpha”。
别在故事里找alpha,要在财报里找确定性——三季报窗口,景气兑现就是最好的护城河。
市场有风险,决策需独立判断。
风险提示:本文仅为资讯梳理,不构成任何投资建议。政策仍为征求意见稿,最终条款以正式发布为准。
----------真诚点赞,手有余香----------

用益产品与服务:点击进入
用益业务热线:4006-930-888
版权说明:用益财视所推送的文章,除非确实无法确认,我们会注明来源。如果您认为我们的标注有错漏,请告知我们,我们会立即删除,并表示歉意或与您共商解决,谢谢。
电话:0791-86217869
征稿启事:为了更充分发挥和利用好用益财视这个平台,更好地为用户提供专业的信息服务,我们特长期面向社会诚征投资理财相关领域的各类原创文章,欢迎大家来稿。
来稿请投:yanglee46@hotmail.com
更多合作请联系QQ:406682234

发表评论
发表评论: