
 研报速递

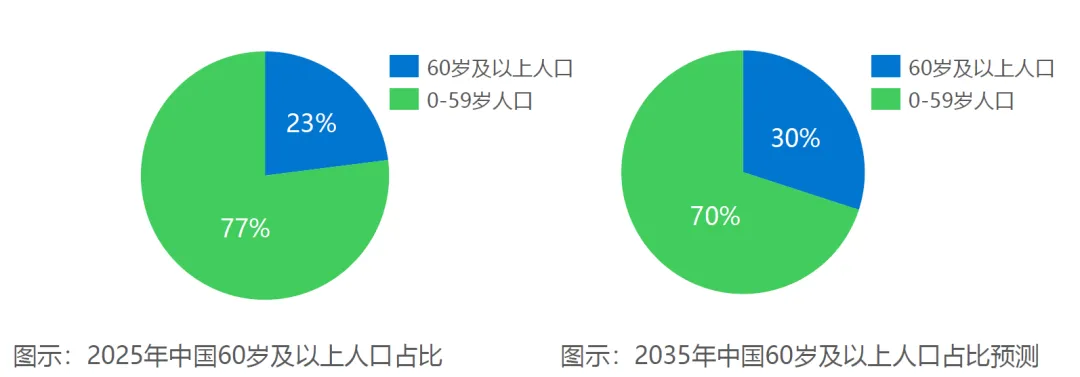
人口老龄化深刻重塑中国经济社会格局,银发经济正从民生议题上升为国家战略级增长引擎。2025 年末,我国 60 岁及以上人口达 3.23 亿,占总人口的 23.0%,已进入中度老龄化阶段,预计 2035 年将突破 4 亿、占比超过 30%,迈入重度老龄化。与此同时,我国银发经济规模已达 9 万亿元左右,未来十年有望保持两位数复合增长。本文围绕银发经济的内涵边界、发展驱动力、产业现状、产业链布局与重点赛道展开系统梳理,呈现这一万亿级蓝海的完整图景。
一、银发经济定义与发展驱动力
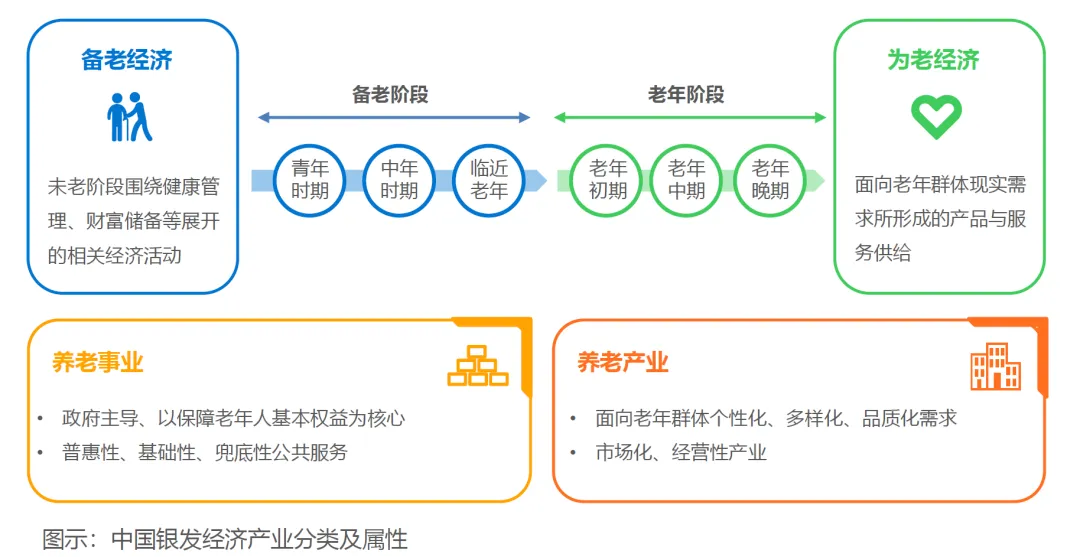
银发经济是向老年人提供产品或服务,以及为老龄阶段做准备等一系列经济活动的总和,涉及面广、产业链长、业态多元、潜力巨大。从个体生命周期和社会代际结构看,银发经济兼顾 "为老经济" 和 "备老经济" 两个方面。"为老经济" 指面向老年群体现实需求形成的产品与服务供给;"备老经济" 指未老阶段围绕健康管理、财富储备等开展的相关经济活动,是老年阶段需求的重要前置环节。广义的银发经济包括养老事业和养老产业,前者是政府主导、以保障老年人基本权益为核心的普惠性公共服务,后者是面向老年群体个性化、多样化、品质化需求发展的市场化产业。
▌需求端,人口老龄化、长寿化与少子化趋势叠加,高品质养老需求持续释放。2025 年末我国 60 岁及以上人口达到 3.23 亿,占总人口的 23.0%;其中 65 岁及以上人口为 2.24 亿,占比 15.9%,已进入中度老龄化阶段。国家卫健委测算,2035 年左右 60 岁及以上老年人口将突破 4 亿,在总人口中的占比将超过 30%,进入重度老龄化阶段。与此同时,2025 年全国出生人口为 792 万人,自然增长率为 - 2.41‰,少子化趋势延续。预期寿命方面,2025 年我国居民人均预期寿命达 79.25 岁,较 2020 年提升 1.32 岁,"十五五" 期间继续向 80 岁迈进。老年阶段持续延长,老年人群的生活周期和消费周期同步拉长,对健康管理、康复护理、精神文化和财富规划等需求不断增长。
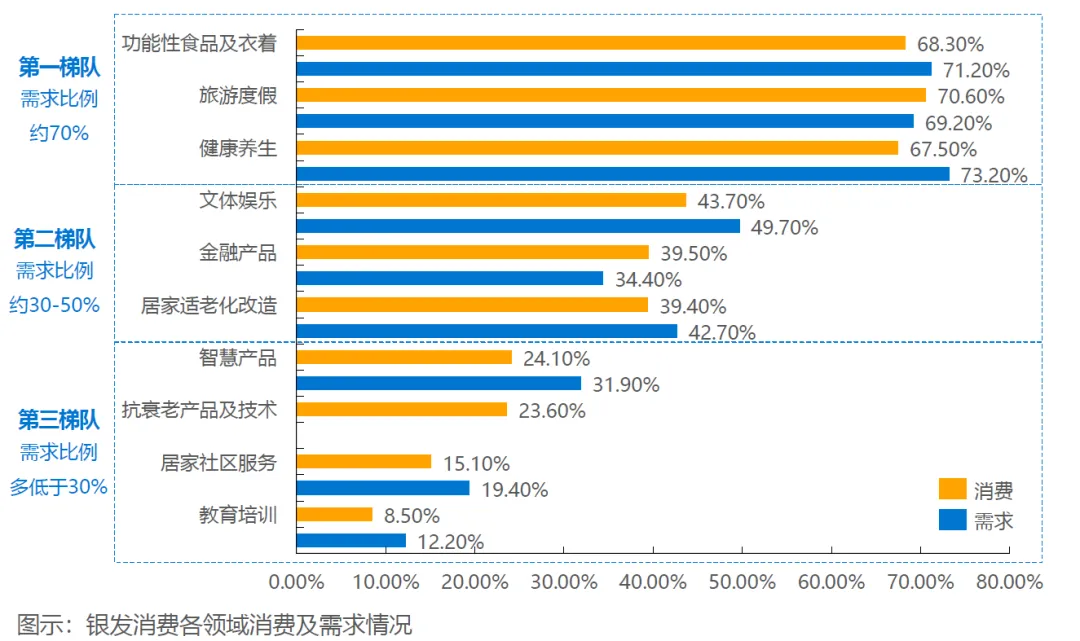
从需求结构看,银发消费已呈现梯队化特征。功能性食品及衣着、旅游度假、健康养生处于第一梯队,文体娱乐、金融产品、居家适老化改造处于第二梯队,智慧产品、居家社区服务、教育培训及抗衰老产品和技术处于第三梯队。多数领域呈现需求高于消费的特征,优质供给能力、服务可及性和消费便利性仍存在明显短板。从人群结构看,低龄、健康、活力型新老年群体更关注旅游度假、学习培训、社交参与、文化娱乐和主动健康管理;高龄、慢病及失能老年群体则更依赖适老化改造、社区助餐助医、康复护理和长期照护等服务。
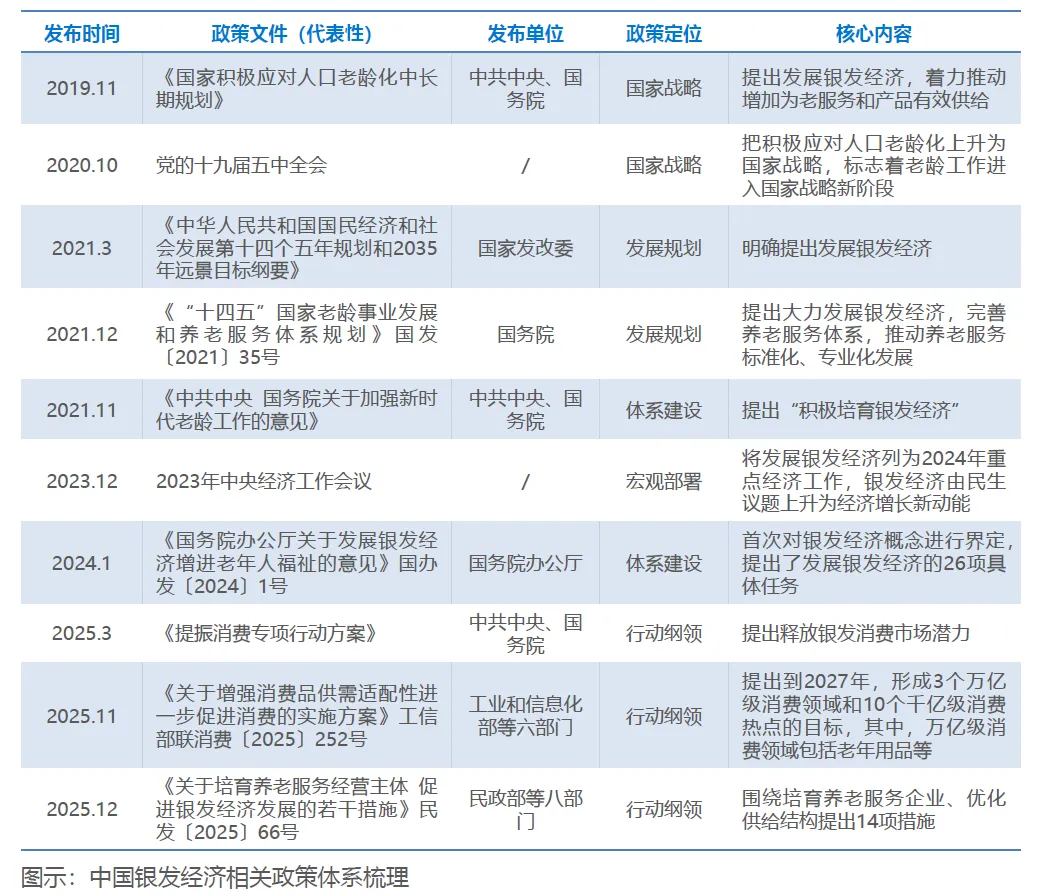
▌政策端,我国养老服务体系长期呈现以居家养老为主体的格局,已形成 "9073" 格局,即约 90% 的老年人居家养老,7% 左右依托社区支持养老,3% 左右入住机构养老。近年来党和国家围绕积极应对人口老龄化和发展银发经济,逐步构建起由战略规划、产业政策和消费促进政策共同组成的政策体系。2026 年全国两会,银发经济首次作为 "重点培育的未来产业" 写入政府工作报告,标志着中国正式将 "银色浪潮" 从潜在压力系统性地定义为未来发展的确定性机遇。
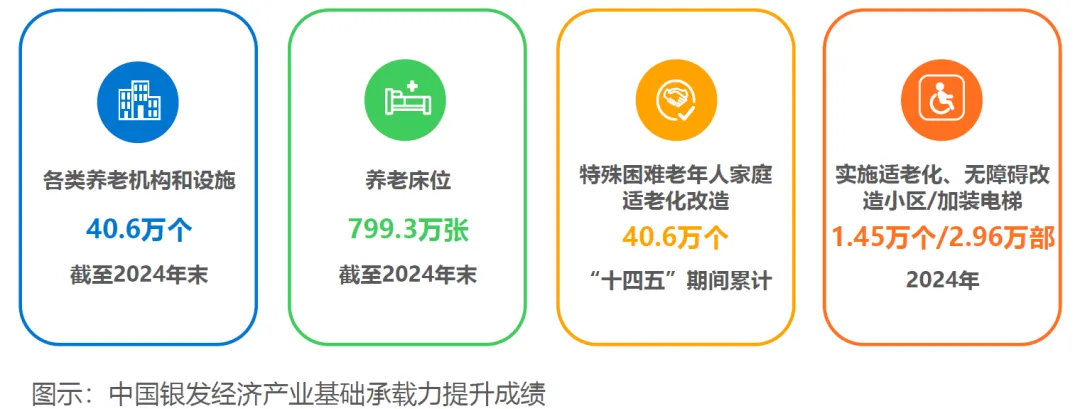
▌供给端,资本与企业加速涌入带动供给扩容,技术与模式创新推动产业从单品走向方案化交付。截至 2024 年末,全国共有各类养老机构和设施 40.6 万个,养老床位 799.3 万张;"十四五" 期间累计支持 208 万户特殊困难老年人家庭实施适老化改造。2024 年全国实施适老化、无障碍改造小区 1.45 万个、加装电梯 2.96 万部。国家卫健委等三部门联合公布的《智慧健康养老产品及服务推广目录》已将健康管理、养老监护、家庭服务机器人、适老化改造智能产品等六类产品纳入重点方向,银发经济供给方式正在转向围绕具体生活场景的系统化方案交付。
二、产业规模与发展现状
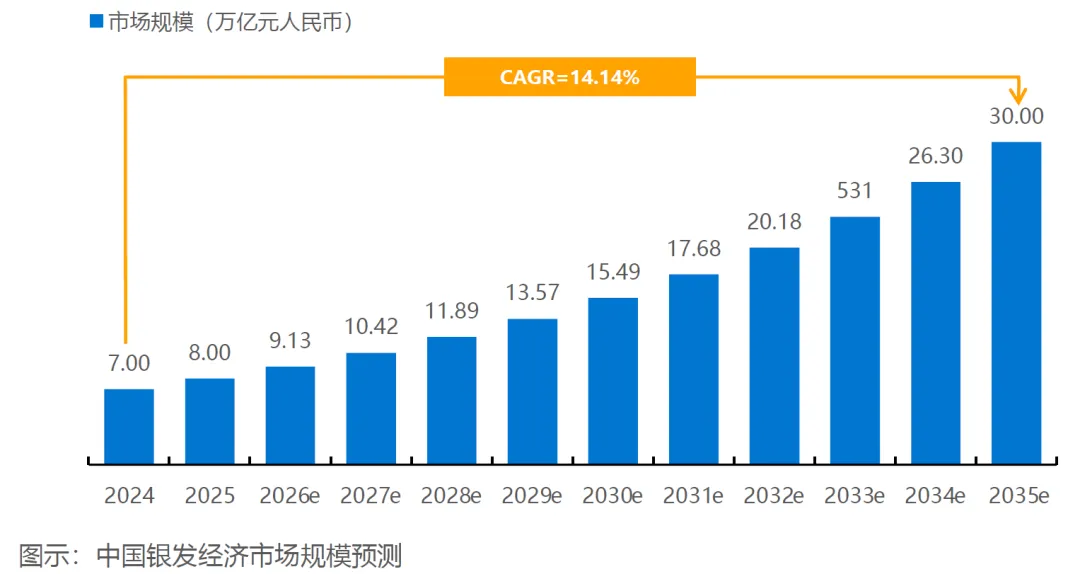
2025 年我国银发经济规模约为8~9万亿元,占同期 GDP 比重约 6%;预计到 2035 年将达到 30 万亿元左右,占同期 GDP 比重约 10%,未来十年仍有望保持两位数复合增长趋势。国家税务总局增值税发票数据显示,2025 年上半年适老类家庭服务、健身器材制造、康复辅具制造销售收入分别同比增长 14.1%、14.7% 和 12.1%;智慧养老技术服务和老年智能与可穿戴装备制造增速更为显著,分别达到 33.7% 和 32.6%。同期全国从事银发产品生产制造的主体户数同比增长 14.1%,全国银发经济企业购进信息技术服务金额同比增长 16.9%。
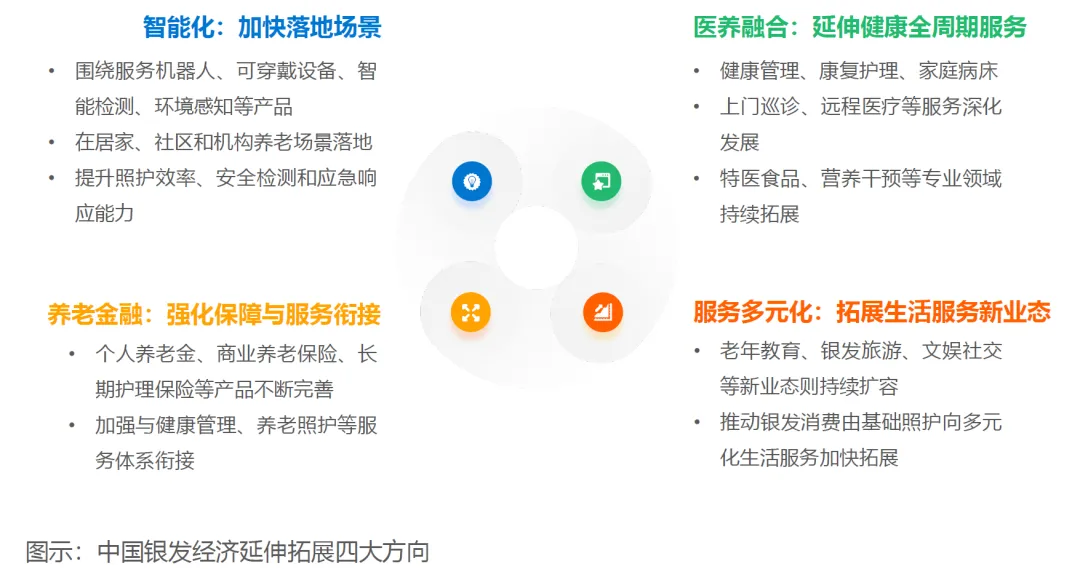
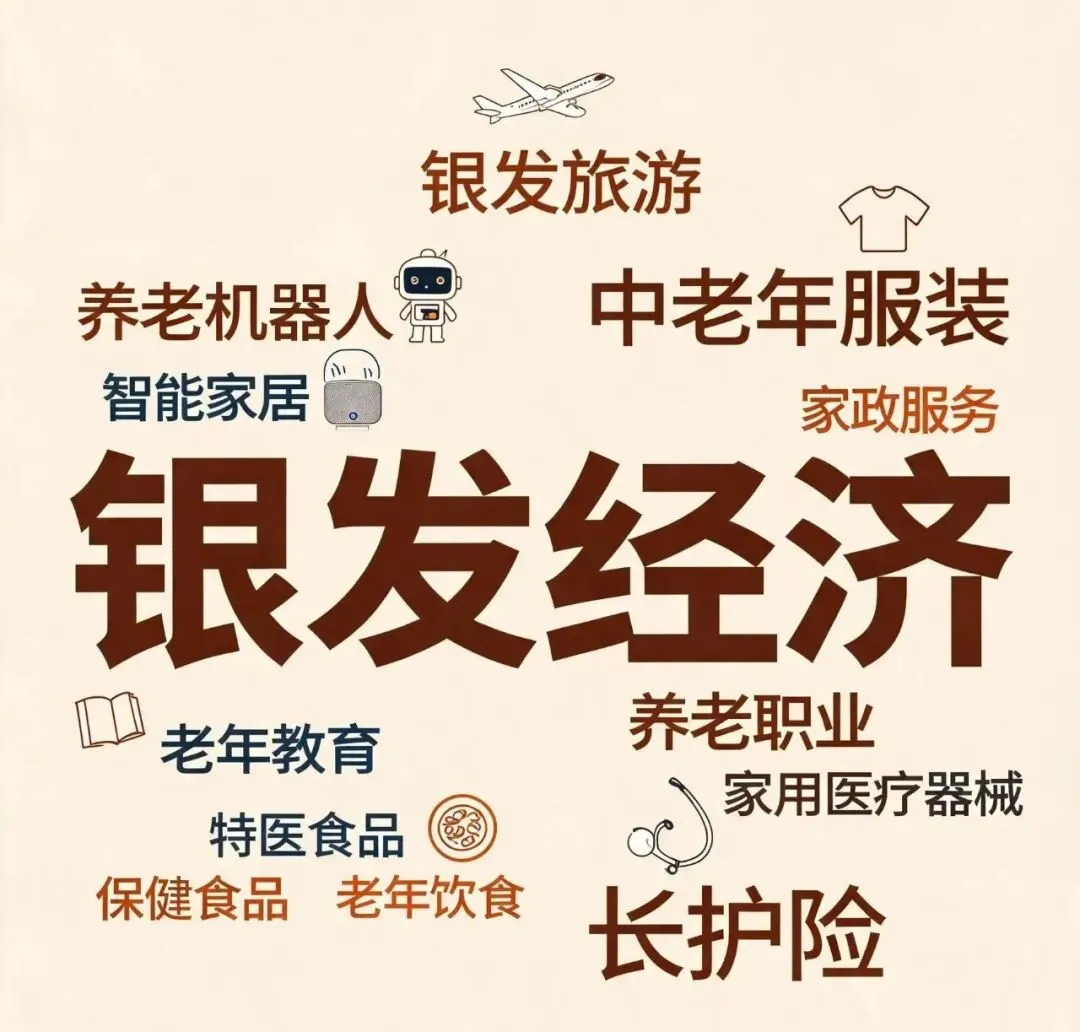
银发经济正加快向智能化、医养融合、金融支持和服务多元化方向延伸。智能化方向围绕服务机器人、可穿戴设备等加快在居家、社区和机构养老场景中落地应用;医养融合持续向健康管理、康复护理、家庭病床、上门巡诊等领域延伸,并带动特医食品等关联产品发展;养老金融围绕个人养老金、商业养老保险和长护险等产品不断深化;老年教育、银发旅游、文娱社交等新业态持续扩容。基础养老服务、持续性照护服务和高品质康养服务仍是当前较为活跃的三类赛道。
产业链以要素支撑为底座、以产品服务为核心、以场景触达为闭环。上游为产业底座与要素保障层,涵盖技术研发与创新转化、平台设施与产业载体、标准认证与人才支撑、财政金融及基础设施等要素保障,老年创新药、抗衰老技术等研发方向为中游产品迭代提供源头性技术支撑。中游为核心供给层与价值转化层,承担将上游技术、资本、标准和资源转化为具体产品、服务与解决方案的职能,已逐步形成智慧养老、老年健康等重点板块,呈现 "产品加服务" 协同发展特征。下游为场景触达与价值实现层,产品和服务主要在居家、社区、机构以及文旅康养等场景中完成交付,终端消费人群可细分为健康活力型、慢病管理型、失能半失能、失智高龄老人以及备老人群。
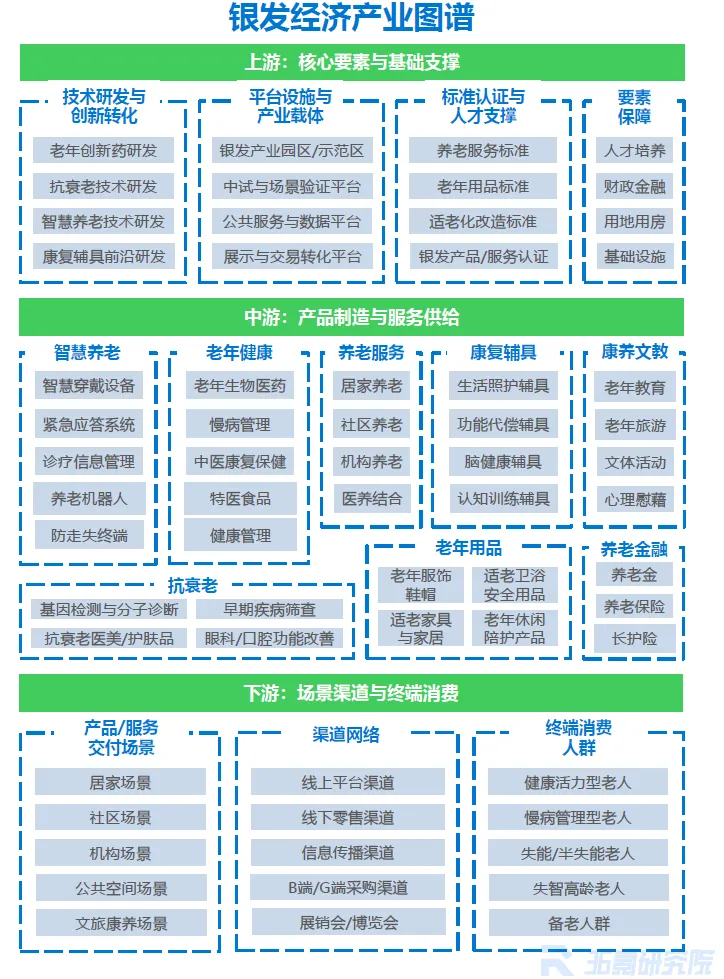
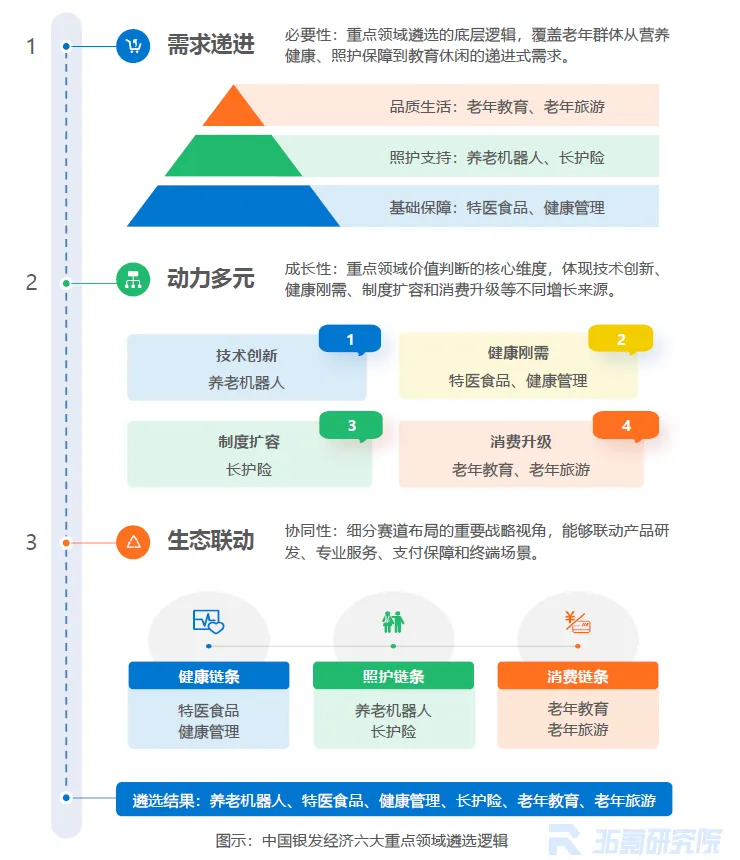 来源:36Kr-中国银发经济产业研究报告(2026)
三、健康刚需赛道
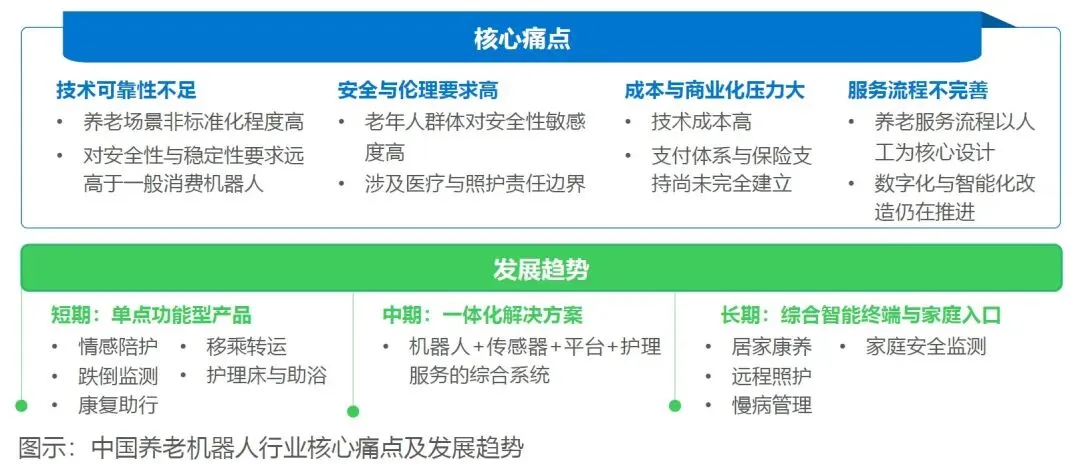
▌养老机器人是服务机器人在养老领域的垂直应用形态,主要面向居家、社区及机构养老场景提供日常照护、情感陪护和生活支持等服务,分为康复机器人、护理机器人、陪伴机器人三类。人工照护供给长期不足为养老机器人提供了明确的替代与补充空间。《2025 养老护理员职业现状调查研究报告》预测,未来五年我国照护依赖人口将增至 4000 万以上,养老护理员缺口将超过 500 万,且缺口主要集中在居家社区场景。根据国际机器人联合会数据,2020 年我国养老机器人市场规模约为 38 亿元,2026 年将增长至 105 亿元,预计 2030 年达到 183 亿元,年均复合增长率约 15%。
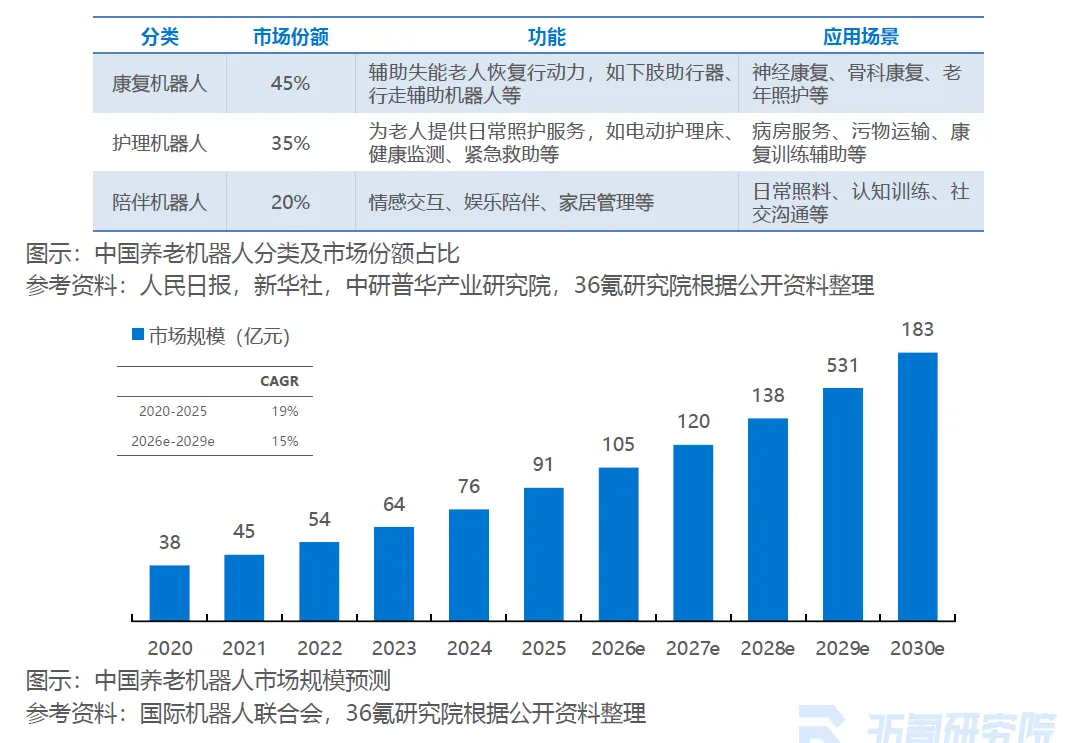
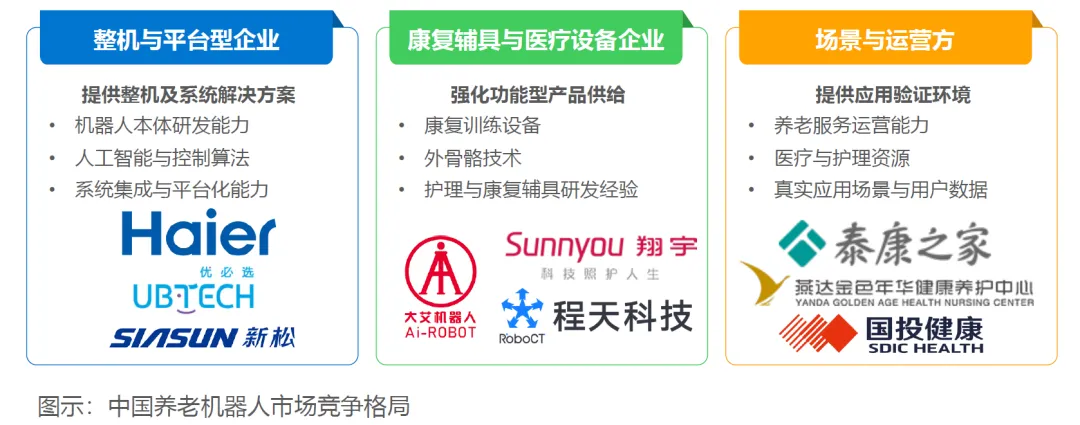
行业竞争格局正演化为由机器人企业、高校科研机构、医疗与康复机构及养老服务运营主体共同构成的多主体协同产业生态。2025 年工信部联合民政部公布《智能养老服务机器人结对攻关与场景应用试点项目名单》,共遴选 32 个国家级试点项目,覆盖情感陪护、康复支持、生活照料、辅助行走、健康管理等多个照护环节。供给侧大致可分为三类:一是整机与平台型企业,以通用技术底座和系统集成能力为核心;二是康复辅具与医疗设备企业,依托康复训练、外骨骼及护理设备等既有产品基础向养老照护领域延伸;三是场景与运营方,包括养老机构、医院及康复中心等。机构端与医养结合场景有望率先完成规模化验证,居家端覆盖人群更广但对产品安全性、易用性及成本可承受性要求更高。当前行业核心堵点集中在技术可靠性、安全与伦理、成本高企及服务流程制度不完善四方面。短期看情感陪护、监测预警、康复助行、移乘转运等功能性产品更容易落地;中长期看随着 IEC 63310 等标准体系持续完善及具身智能技术能力迭代,养老机器人有望升级为居家康养的重要支撑工具。
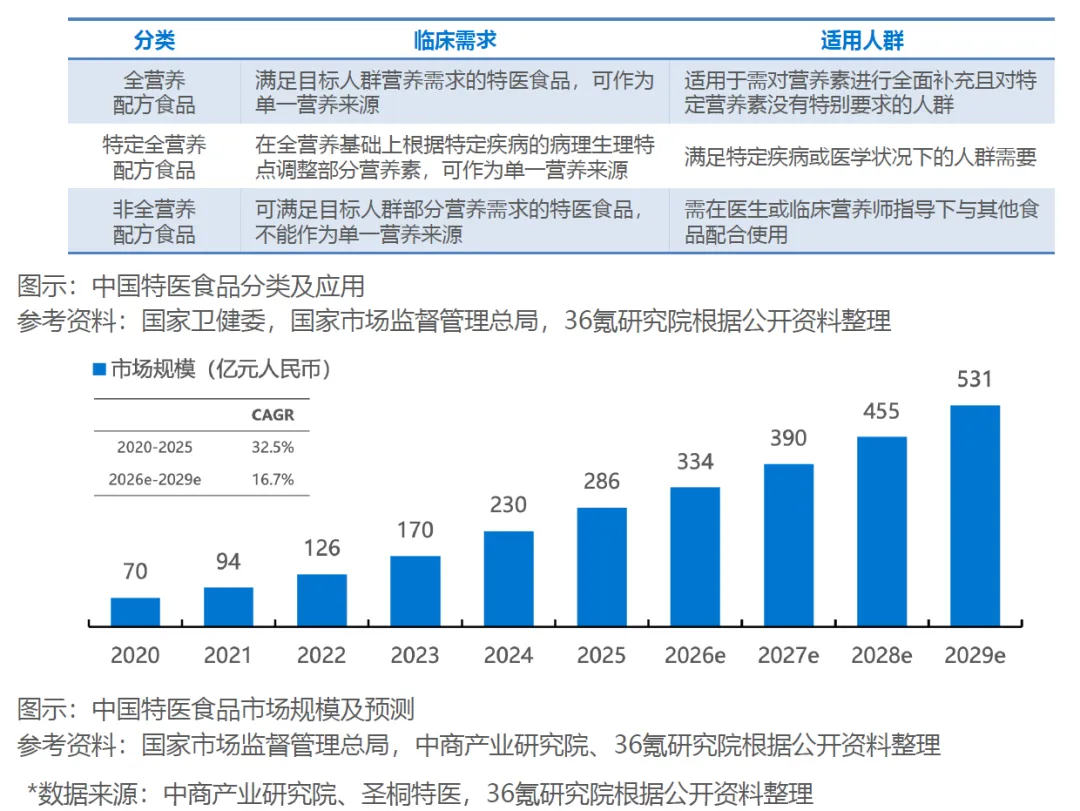
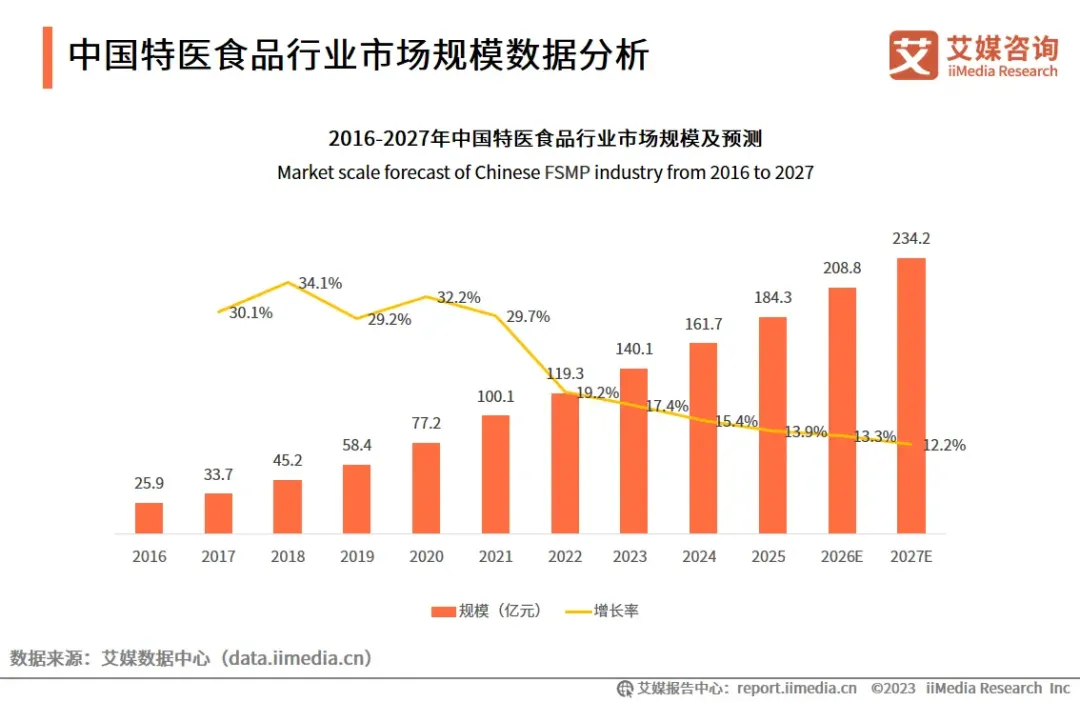
▌特医食品全称为特殊医学用途配方食品,是为满足进食受限、消化吸收障碍、代谢紊乱或特定疾病状态人群对营养素的特殊需要专门加工配制的配方食品,分为全营养配方食品、特定营养配方食品、非全营养配方食品三类。我国特医食品市场处于高速增长期,与美国等成熟市场 40% 以上的渗透率相比,我国特医食品渗透率 2024 年仅有 3%,行业仍处于早期成长阶段。市场规模从 2020 年的 70 亿元增至 2025 年的 286 亿元,年均复合增长率达 32.5%,预计 2029 年增长至 531 亿元,是全球发展最快的市场之一。
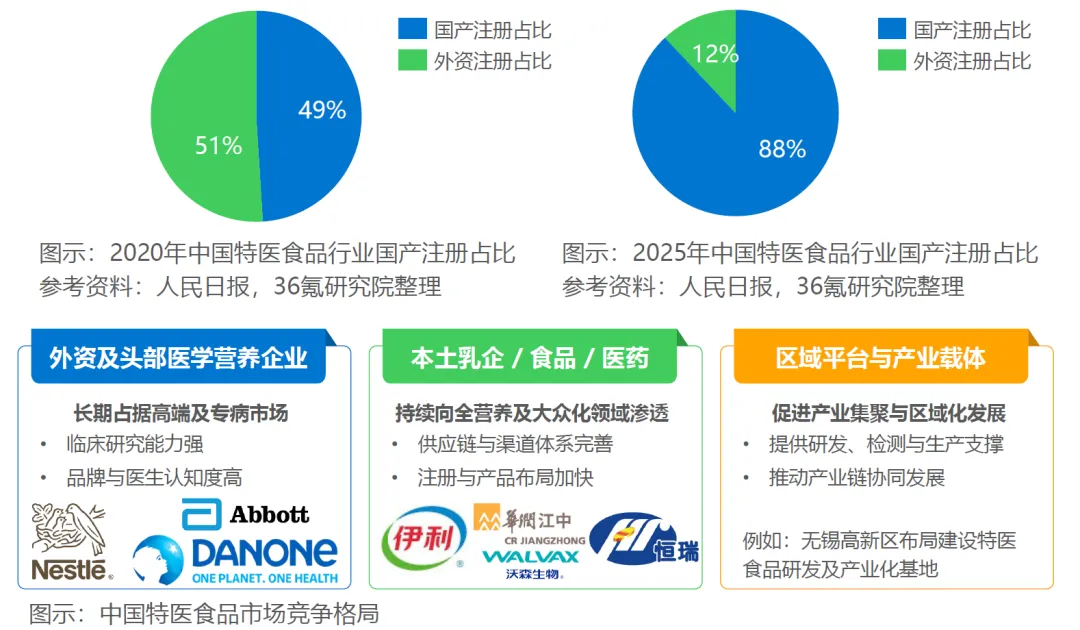
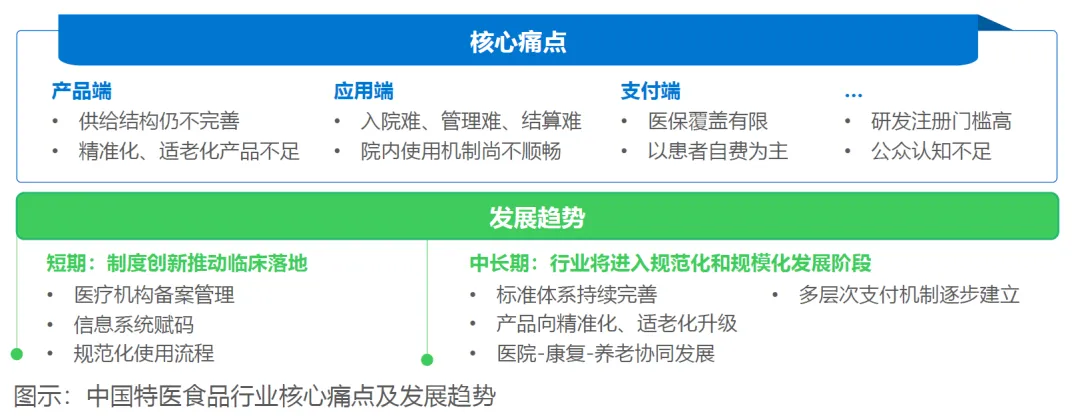
行业供给结构正在加速本土化。早期市场以外资品牌为主导,近年来国产品牌加速崛起,国产注册占比已从 2020 年的 49% 增至 2025 年的 88%,肿瘤全营养配方、增稠组件等长期依赖进口的品类陆续实现国产注册上市。截至 2026 年 2 月,我国累计有 293 款特医食品产品完成注册上市。当前市场竞争主体可分为三类:一是外资及头部医学营养企业,以雀巢、达能等为代表长期占据高端及专病市场;二是加快布局的本土乳企、食品企业和医药企业,依托供应链与渠道体系向全营养及大众化消费领域渗透;三是围绕研发、检测与生产形成支撑能力的区域平台与产业载体。行业核心痛点集中在产品端精准化适老化供给不足、应用端 "入院难、管理难、结算难"、支付端医保覆盖有限三方面。2025 年北京等地通过制度创新探索医疗机构备案、信息系统赋码及规范化使用流程,未来随着国家标准体系持续完善及各地将特医食品纳入医保个人账户支付范围,特医食品有望成长为银发经济的重要增长点。
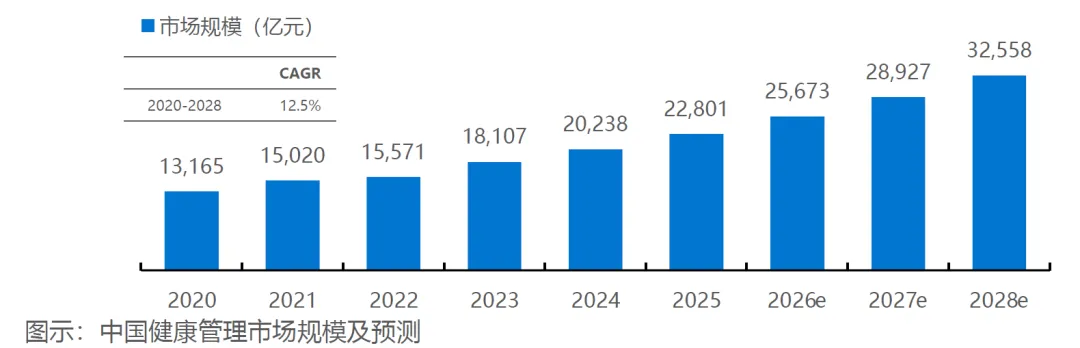
▌健康管理是对个人或群体的健康危险因素进行监测、分析、评估和干预的系统性管理过程。在人口老龄化加速、慢病负担加重与政策支持力度不断加码的多重驱动下,我国健康管理领域市场需求呈爆发式增长。慢性病导致的死亡人数占居民总死亡比例超过 80%,疾病负担占总疾病负担的 70% 以上;60 岁及以上老年人慢性病患病率已超过 78%,且超 40% 的老年患者同时患有 2 种及以上慢性病。中国健康管理市场 2023 年规模约为 18107 亿元,2028 年将突破 30000 亿元,期间年均复合增长率约 12.5%。
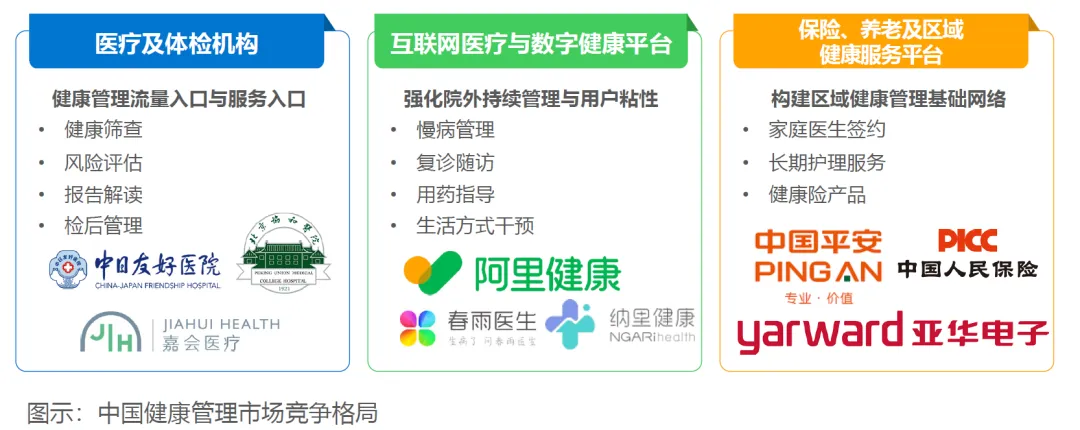
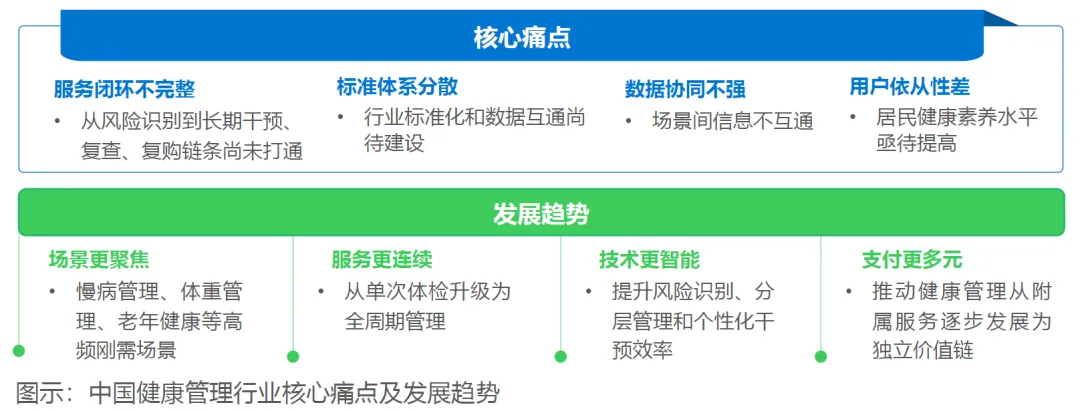
当前行业已形成 "院内加院外" 并行、多主体协同的供给格局。院内以医院、基层医疗卫生机构和家庭医生团队为主,承担筛查、建档、随访和慢病管理等职责;院外主要由体检机构、互联网医疗平台、保险公司、养老机构和检测服务企业等共同参与。竞争主体大致可分为三类:一是医疗及体检机构,私立体检机构商业化模式成熟,是当前最典型的健康管理流量入口;二是互联网医疗与数字健康平台,重点切入慢病管理、复诊随访、用药指导和生活方式干预等高频场景;三是保险、养老及区域健康服务平台,通过家庭医生签约、长期护理服务和健康险产品等方式构建区域健康管理基础网络。行业核心痛点集中在服务闭环不完整、标准体系分散、数据协同不足及用户长期依从性差四方面。2024 年全国居民健康素养水平为 31.87%,整体仍有较大提升空间。未来行业有望沿场景更聚焦、服务更连续、技术更智能、支付更多元四条主线发展。
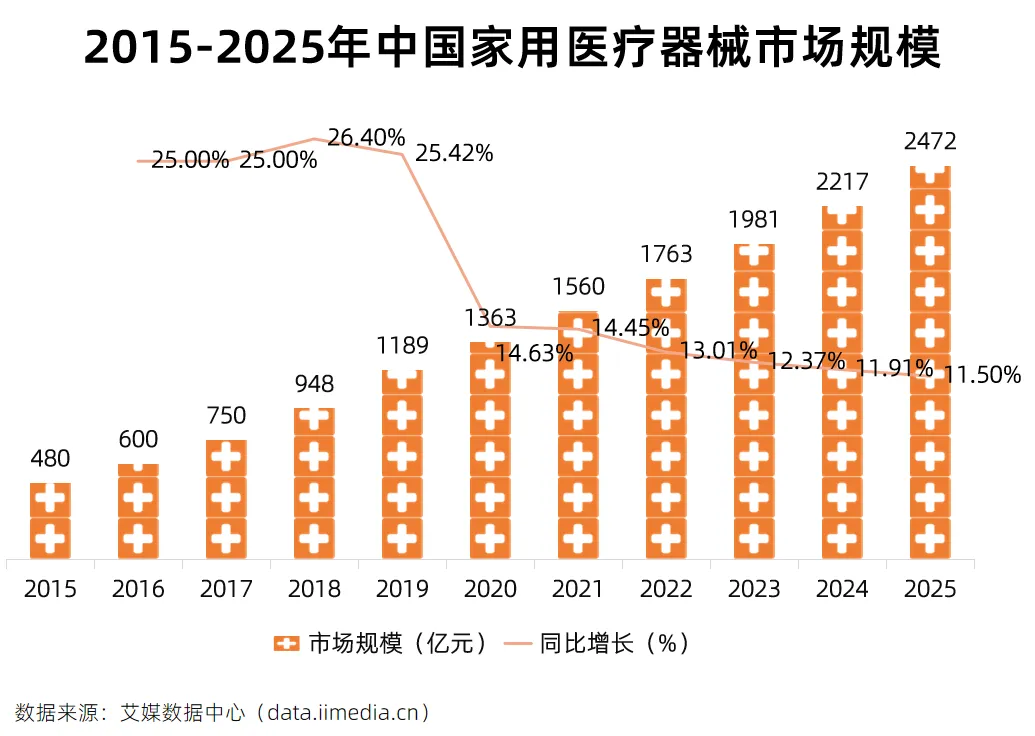
▌家用医疗器械方面,2025 年中国医疗器械行业市场交易规模已达 14579 亿元,其中家用医疗器械赛道 2025 年市场规模达 2472 亿元,同比增长 11.50%,涵盖体温计、血压计、护理仪、康复辅具、智能监测设备等品类。
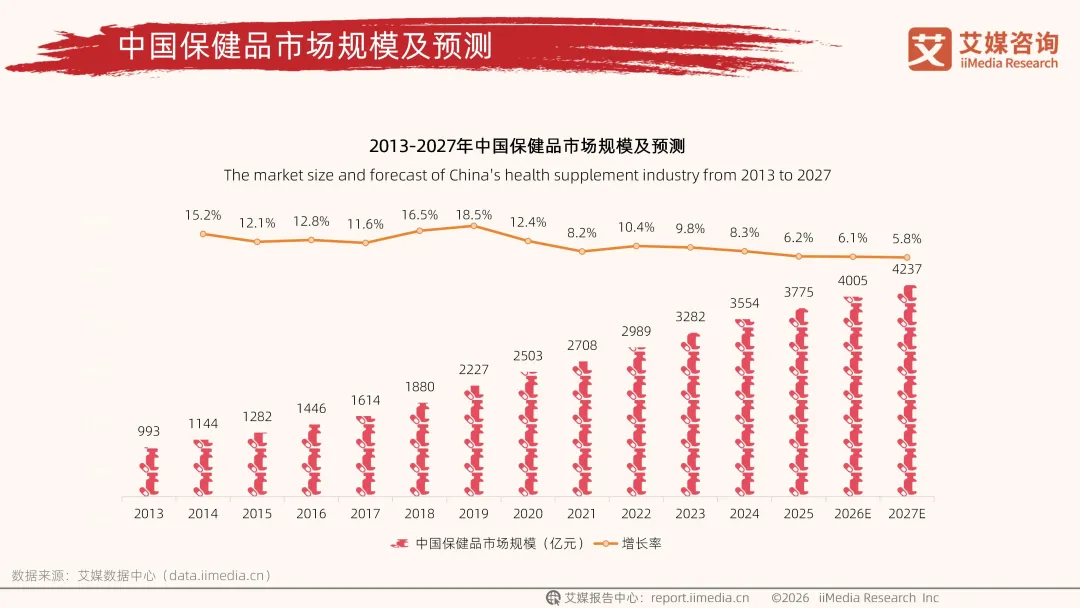
▌老年保健品方面,2025 年中国保健品行业市场规模达 3775 亿元,同比增长 6.2%,预计 2027 年将攀升至 4237 亿元,功能性食品、营养补充剂等成为银发消费热门品类。
四、品质生活赛道
 来源:艾媒咨询,中国银发经济投资前景分析报告
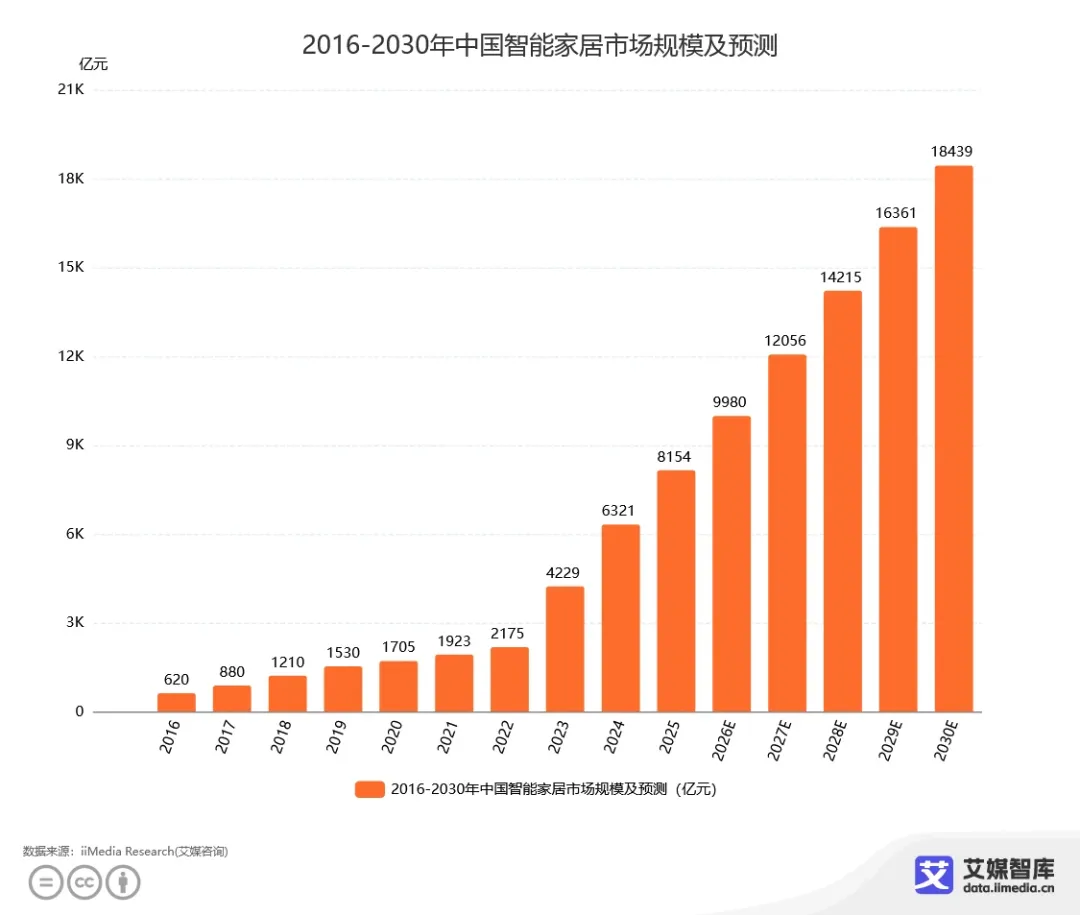
▌适老化智能家居正成为居家养老的基础标配。无障碍改造、防跌倒防护、智能安全监测等设施与智能家居深度融合,重构了老年居家生活场景。人体感应夜灯、智能燃气烟雾报警器、紧急呼叫按钮、离床感应智能床垫等产品可有效规避老人居家磕碰、突发险情等风险。中国智能家居市场规模从 2016 年的 620 亿元增至 2025 年的 8154 亿元,预计 2027 年突破万亿,其中紧急呼叫按钮、远程健康监控、智能床垫离床感应等适老化智能产品需求增长迅猛。智能健康马桶通过排泄物分析与健康预警实现肠道健康监测与疾病早期筛查,便携式洗浴机让简单洗澡随时可实现,智能拐杖集成 GPS 定位、跌倒检测与 SOS 一键呼救,电动轮椅实现全自动履带爬楼与手机 App 远程控制。国产家电与智能家居巨头积极布局,海尔推出护理、洗浴、康复、出行四大方案,美的旗下 "美颐享" 品牌切入日常适老场景,小米以高性价比与极简交互打造适老生态,华为以鸿蒙生态实现全屋智能无感服务。
▌中老年服装市场 2025 年规模达 2015 亿元。新时代老年群体审美持续升级,摆脱了老年服饰 "老旧、单调、土气" 的刻板印象,时尚化、年轻化、品质化成为行业流行趋势,众多主流时尚品牌纷纷布局该赛道。中老年服饰以实用性、舒适性、防护性为基础兼顾时尚审美,重点强化关节防护、保暖性能,版型适配老年体态,优化穿脱便捷性,覆盖正装、休闲装、运动装、防护配饰等全品类。
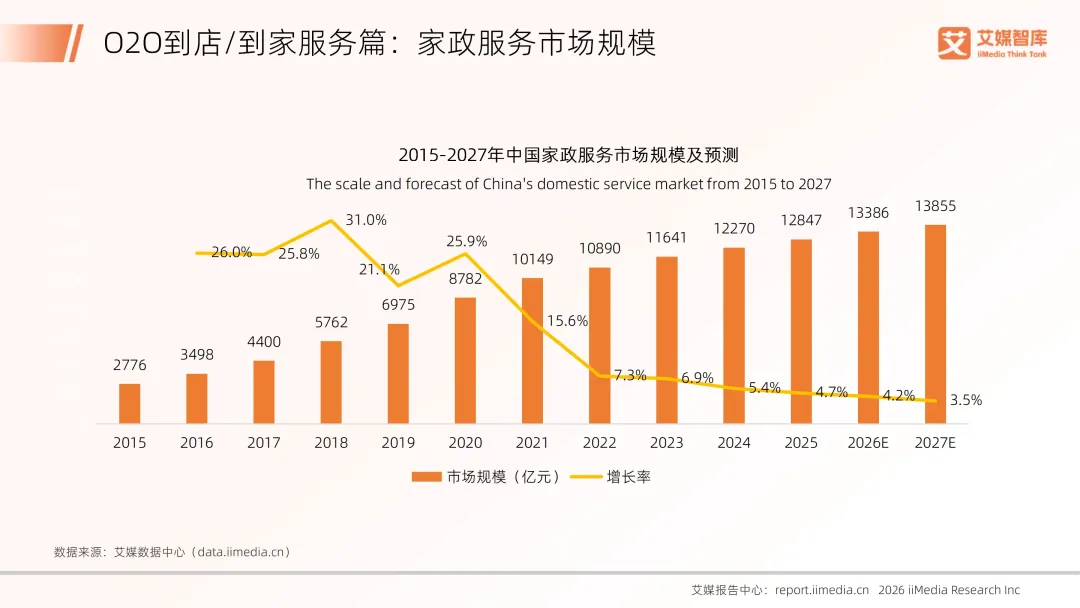
▌家政服务方面,2025 年中国家政服务市场规模为 12847 亿元,2026 年将突破 13000 亿元。老年家政服务聚焦独居、空巢、失能老年群体需求,提供日常起居照料、基础医疗护理、居家安全保障、环境打理等精细化、定制化服务,在政策规范化、老龄化刚需、消费升级三重驱动下持续扩容,成为银发经济最稳固的基础赛道。
五、精神富足赛道
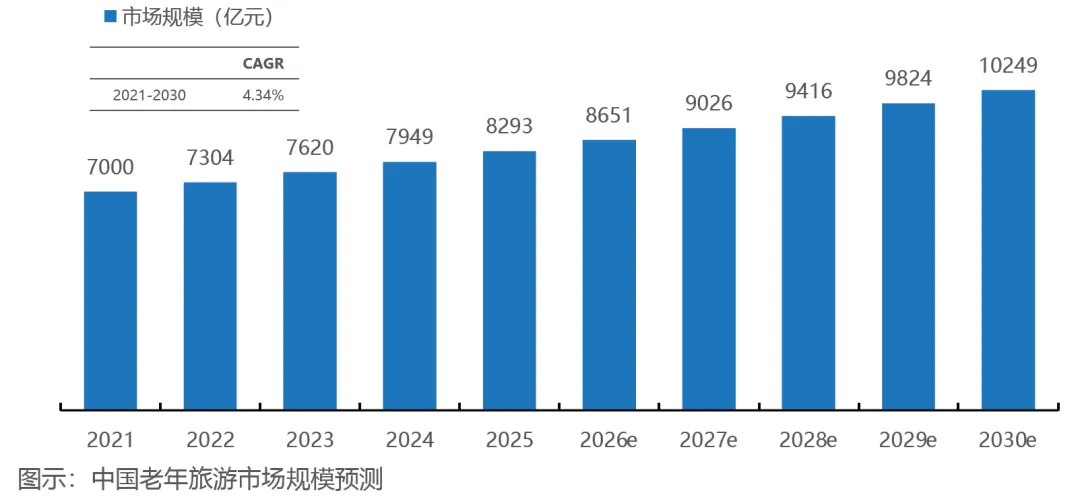
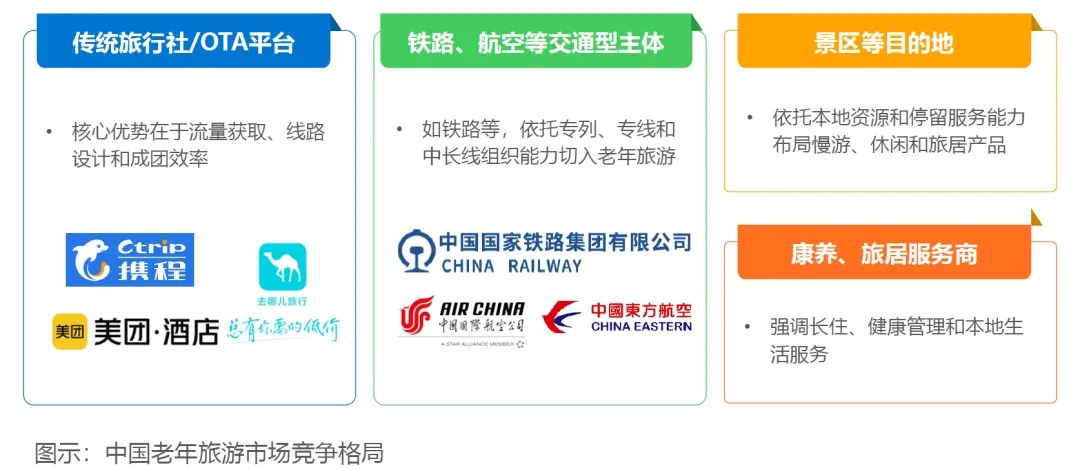
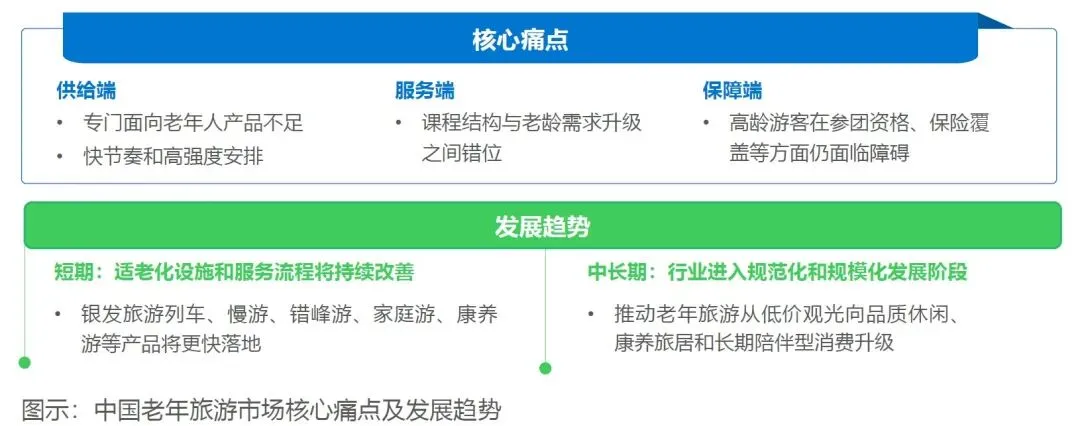
▌老年旅游已成为银发经济中的重要增量赛道。根据中国旅游研究院数据,2023 年 60 岁及以上银发旅游者已达 11.6 亿人次,占国内旅游总人次的 20.6%。2021 年老年旅游市场规模已超过 7000 亿元,2025 年市场规模约为 8293 亿元,预计到 2030 年达万亿规模。与大众旅游相比,老年旅游更注重安全保障、行程舒缓、医疗友好、适老设施和情绪价值,正从过去以低价跟团为主逐步转向品质化、慢节奏和复合型体验。2025 年商务部等部门印发《关于增开银发旅游列车促进服务消费发展的行动计划》,明确提出到 2027 年构建覆盖全国、线路多样、主题丰富的银发旅游列车产品体系。2026 年 5 月国铁集团推出老年旅客淡季周中购票优惠服务,12306 增设 "敬" 字专属车次标识,60 周岁以上老人周中出行可享受票价 9 折等专属福利。当前行业核心痛点在于专门面向老年人的高品质产品不足、适老化交通与景区配套未完全打通、高龄游客参团资格与保险覆盖仍面临障碍,多数旅行社对高龄游客设置年龄限制或家属陪同要求,专门老年团价格通常比普通团高出 50% 至 100%。
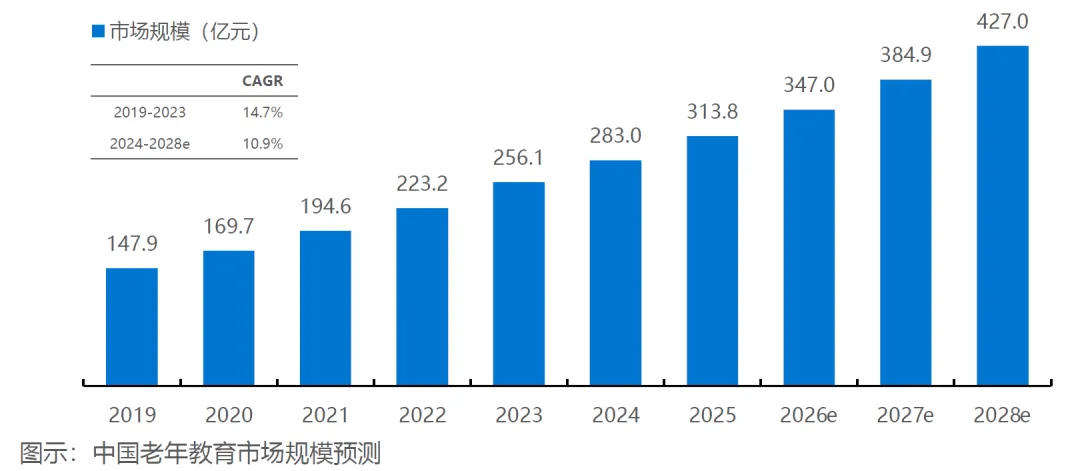
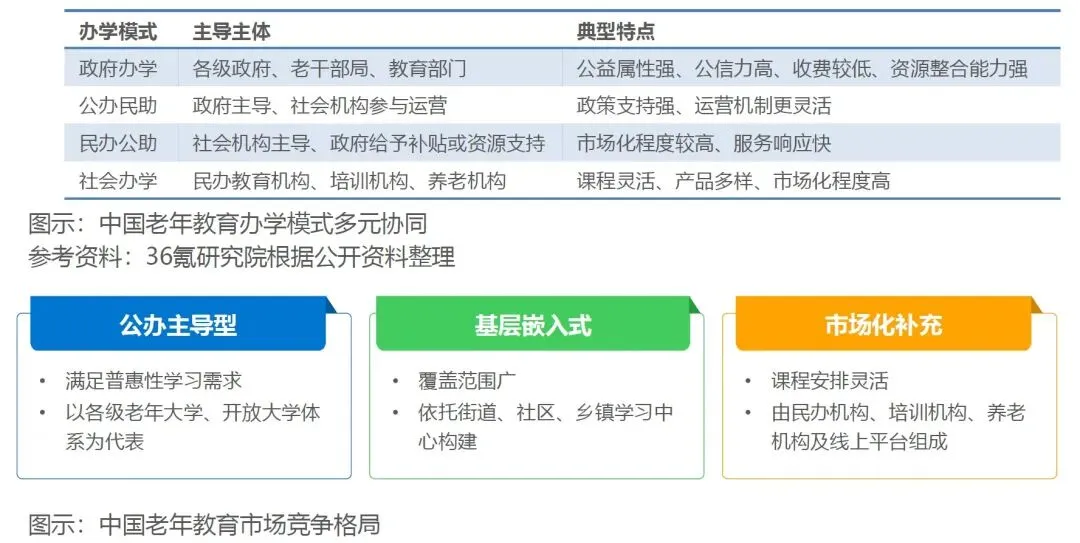
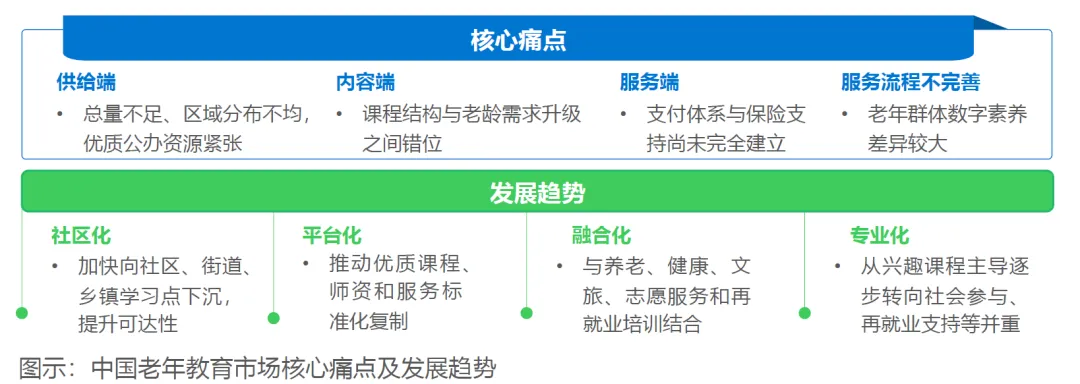
▌老年教育行业处于供给扩容与需求释放的双轮驱动期。截至 2026 年 3 月,国家老年大学已在各地设立 8.2 万个基层学习点,全国老年教育公共服务平台已汇聚 79.3 万个、总时长 729.5 万分钟的适老化免费课程资源,注册用户达 1222 万人。过去三年中参加过线上或线下兴趣课程的中老年人群比例已达到 62.4%。2019 至 2023 年我国老年教育市场规模由 147.9 亿元增长至 256.1 亿元,年均复合增长率约为 14.7%,预计 2028 年突破 400 亿元。当前我国老年教育以公办体系主导,县级及以上老年大学中约 85.36% 为政府办学。行业核心痛点在于供给总量不足且区域分布不均、内容仍以传统兴趣型课程为主而功能型需求供给不充分、线上平台适老化设计与持续运营能力仍需加强。截至 2025 年 6 月我国 60 岁及以上银发网民 1.61 亿人,老年群体互联网普及率为 52.0%,意味着近一半老年人仍未充分融入数字生活。未来老年教育有望沿社区化、平台化、融合化、专业化四个方向持续升级。
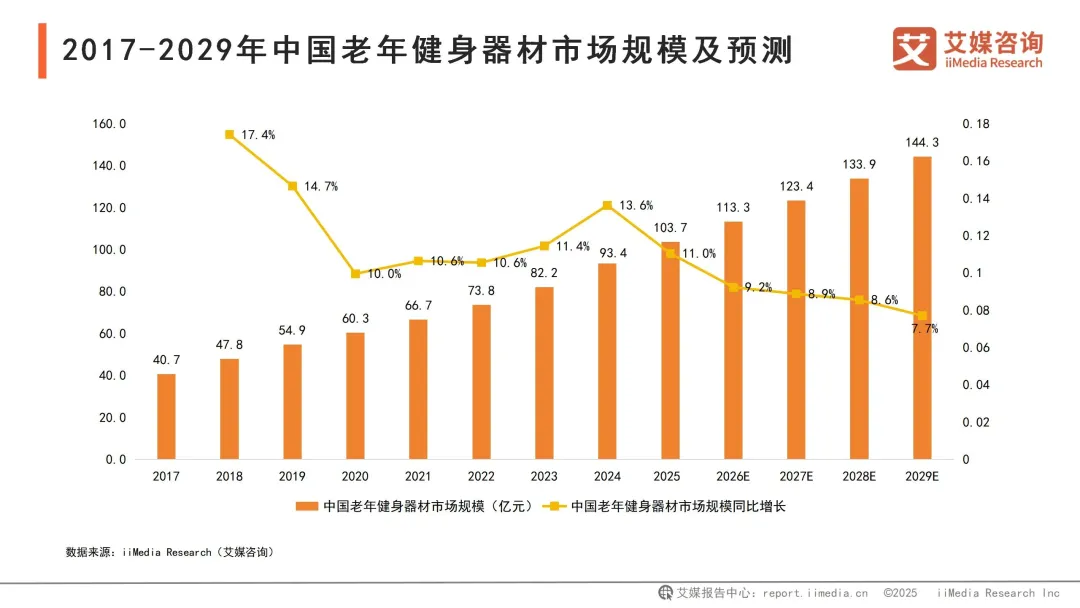
▌老年健身领域,2025 年全国 60 岁以上经常参与体育锻炼的老年人口达 1.2 亿,占老年总人口的 38%,其中 60 至 79 岁老年人常态化锻炼比例达 26.1%,80 岁以上高龄老人锻炼参与率也达到 14.7%。需求增长带动适老化健身器材行业高速发展,2025 年中国老年健身器材市场规模达 103.7 亿元,同比增长 11.0%,预计 2029 年市场规模将达到 144.3 亿元。
六、制度支撑与产业生态
长期护理保险作为国家顶层制度设计,是破解失能照护难题、激活银发市场的重要杠杆。我国自 2016 年启动首批 15 个城市试点,2020 年扩围至 49 个试点城市,到 2025 年底覆盖地区已拓展至 92 个、覆盖人群达到 3.08 亿,制度已从地方试点探索迈入全国建制新阶段。2026 年 3 月,中共中央办公厅、国务院办公厅印发《关于加快建立长期护理保险制度的意见》,明确用 3 年左右时间基本建立制度,到 2028 年底基本实现全国覆盖。2024 年底我国失能老年人约 3500 万,占全体老年人的 11.6%,据测算到 2035 年失能老年人将达到 4600 万,到 2050 年达到 5800 万左右。长护险试点已累计惠及超 330 万失能人员,基金累计支出超过 1000 亿元。
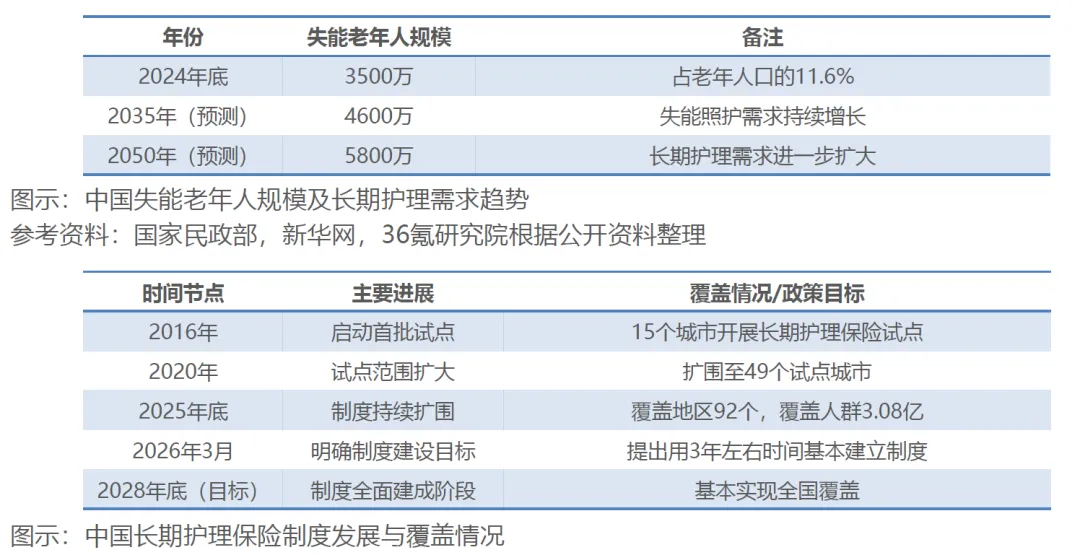
国家统一的长护服务项目目录已正式发布,共明确 36 项基础服务,其中生活照护 20 项、医疗护理 16 项。截至 2026 年 3 月,全国定点长护服务机构已达 1.2 万家,从业人员约 37 万人,长期照护师超过 1 万人。当前保障端以基本保障为主,起步阶段重点保障重度失能人员,基金支付比例约为职工 70%、居民 50%,年度最高支付限额不超过统筹地区上年度城乡居民人均可支配收入的 50%。未来随着制度完善,保障对象有望从重度失能逐步向更广泛人群延展,长护险也有望进一步带动护理服务、康复辅具、数字平台及商业护理保险等相关生态协同发展。
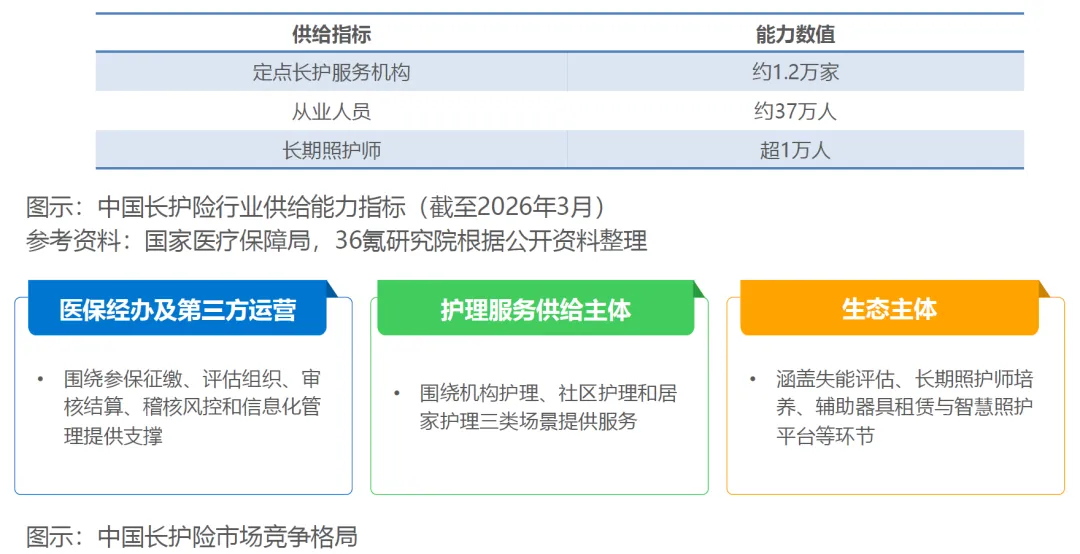
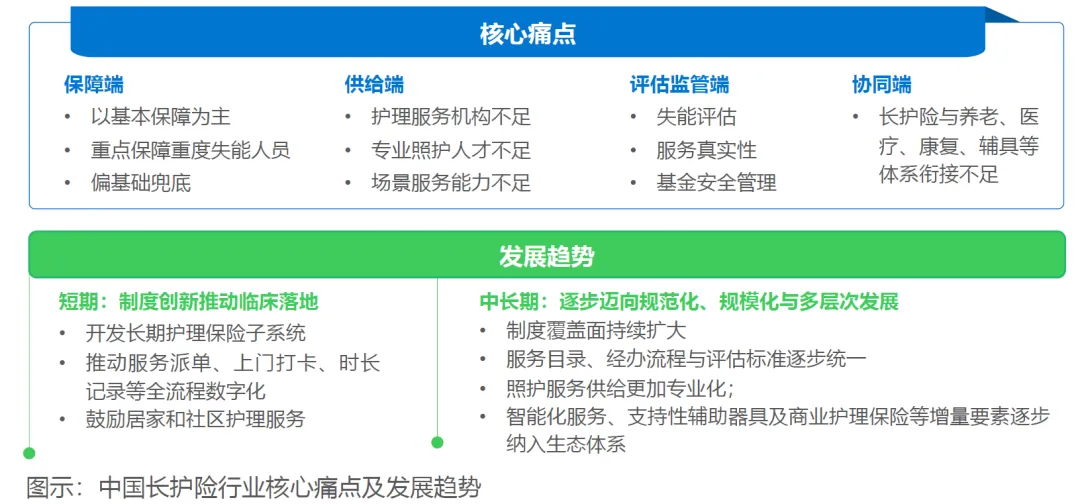
人才短缺是制约银发产业高质量发展的核心瓶颈。全国养老护理人才缺口超 500 万,行业整体持证率仅 50% 左右。各地出台专项政策加速人才培育,如重庆市出台养老服务职业技能提升行动实施方案,计划累计完成 18 万人次养老服务技能培训,将行业从业人员持证率提升至 80% 以上。高校人才培养体系持续完善,2024 年首届养老服务管理专业本科生毕业,超九成高质量投身养老行业。行业岗位持续升级,从传统护理员延伸出陪诊师、老年人能力评估师、智慧养老工程师、养老运营官等新职业。养老机器人、服务机器人行业迎来全面爆发,2025 年中国服务型机器人市场规模达 1850.1 亿元,2026 年将增至 2239.5 亿元,其中机器人租赁赛道 2026 年市场规模预计突破 100 亿元,持续赋能智慧养老场景普及。
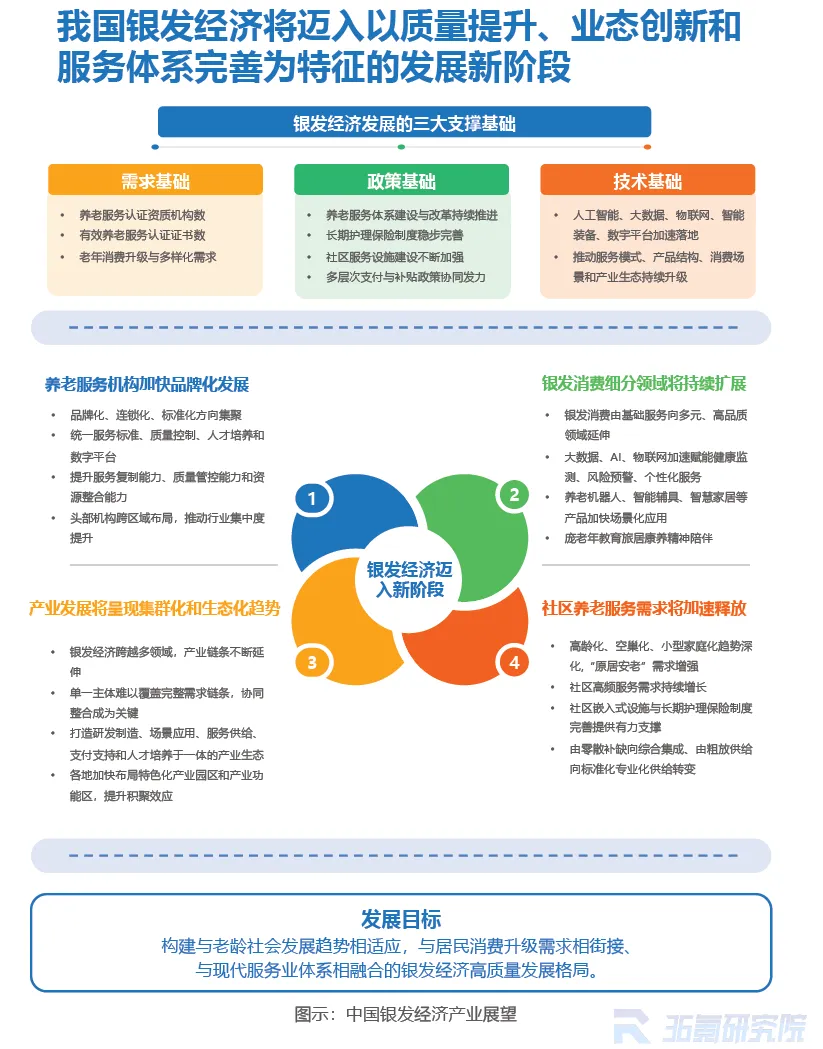
总体来看,银发经济正站在人口结构变迁、制度红利释放、技术创新赋能三重风口的交汇点。随着 80 至 95 后群体逐步成为养老消费主力,从 "生存养老" 到 "品质享老" 的需求升级将驱动产业从单品售卖走向全链条生态。未来五年,长护险全国建制、AI 与机器人技术落地、适老化改造普及将共同推动银发经济向 30 万亿量级迈进,成为拉动国内消费、完善民生保障、推动经济转型升级的全新增长极。



发表评论
发表评论: