
 研报速递
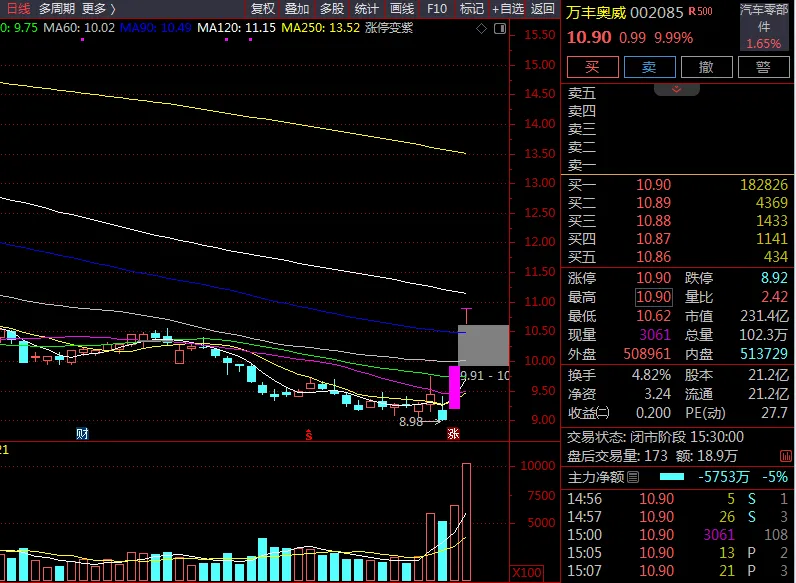
一、两连板原因:行情、量能与资金流向
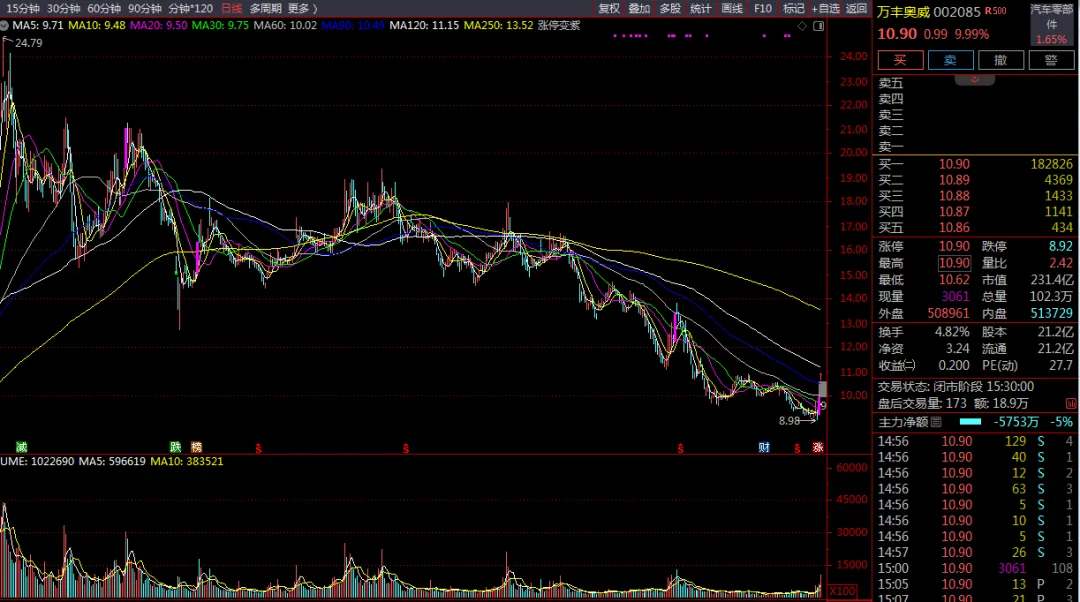
价格与量能: 10 月 19 日开盘 10.89 元、最低 10.62 元,9:31 即封上涨停价 10.90 元并维持至收盘,全天成交 11.11 亿元、换手 4.817%、总市值 231.44 亿元、PE TTM 25.58 倍 。前一交易日(10 月 16 日,周五)收 9.91 元、+9.99%,成交 6.41 亿元、换手 3.10%。两个交易日收盘涨幅偏离值累计超 20%,构成股票交易异常波动。
涨停归因: 涨停类型为 "放量涨停",概念标签为低空经济 + 汽车轻量化 + 通航飞机。
催化链条: 直接触发是海外映射 —— 北京时间 10 月 15 日特斯拉在得州发布第二代 Roadster,搭载与 SpaceX 联合开发的冷气推进系统,现场完成短时腾空、空中翻转、倒挂悬停演示,市场将其解读为 "航天技术下沉低空经济",10 月 19 日低空经济概念集体活跃,东安动力、润建股份、保隆科技、京城股份与万丰奥威均涨停或两连板 。需要强调:特斯拉 Roadster 与万丰奥威并无直接供应关系,传导路径是 "飞行 / 低空" 主题风险偏好提升,而非订单或收入落地。
资金流向:10 月 16 日首板当日,特大单净买入 3.09 亿元,大单净卖出 0.28 亿元,呈现超大单主导、大单分歧的结构 。10 月 19 日当日主力 / 超大单分层资金流本次未取得可靠读数,记为暂无,不做推断。
关键澄清: 公司 10 月 19 日晚发布股票交易异常波动公告,经董事会核实前期披露信息无需更正补充,无应披露未披露事项,2026 年三季报预约 10 月 26 日披露,不存在需要披露业绩预告的情形 。即本轮涨停没有公司层面的新增基本面公告支撑。
二、板块联动与个股地位
10 月 19 日通用航空指数(980076)收 2679.45 点、+1.97%,成交 255.38 亿元 。万丰奥威 +9.99%,显著跑赢板块指数(约 8 个百分点),属于板块内的强势领涨梯队(与东安动力、京城股份、保隆科技同列 2 连板 / 涨停),而非被动跟随。
其强势地位来自稀缺性:公司是 A 股少数同时拥有固定翼通航整机制造 + eVTOL 布局的标的,在低空经济主题中辨识度高、容易被资金选为情绪龙头;但板块当日整体仅涨约 2%,说明行情是局部题材炒作、并非全板块普涨,个股超额收益中情绪溢价成分较大 。
三、主营业务与产品介绍
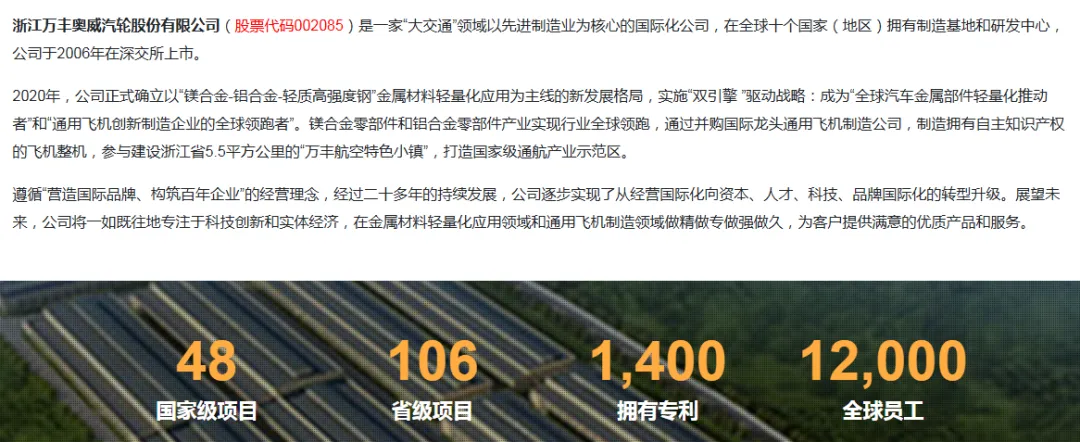
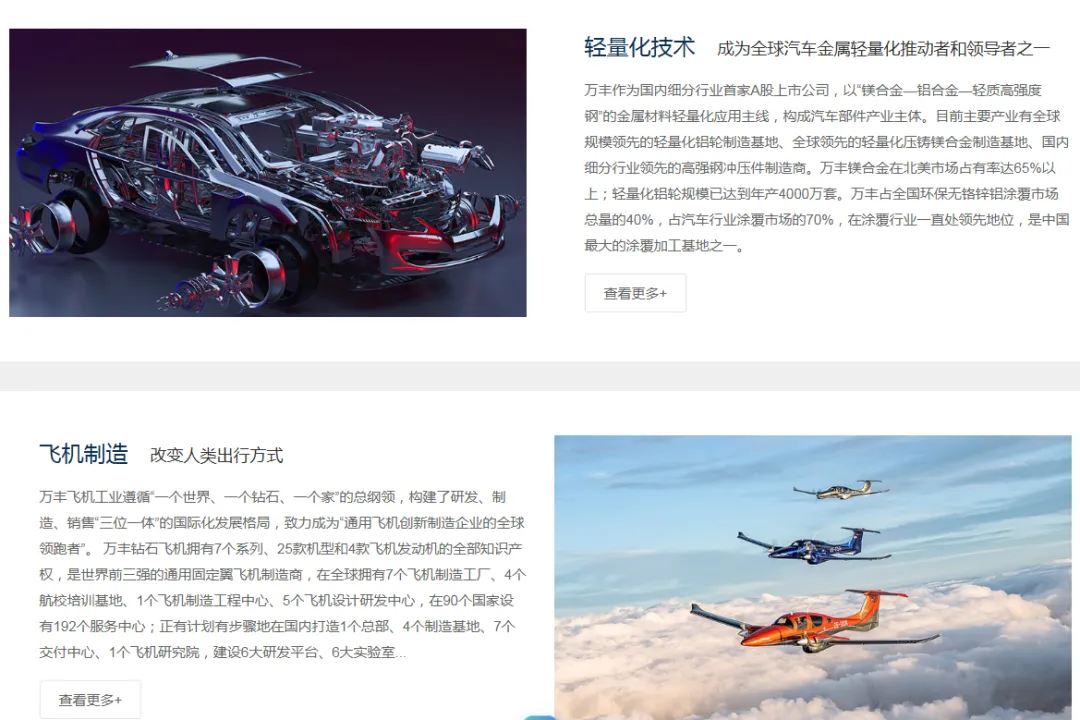
公司实行 "双引擎" 战略,业务分为两大板块 :
1. 汽车金属部件轻量化(基本盘,2025 年占营收 82.82%)
以 "铝合金 — 镁合金" 为主线,主要产品为铝合金轮毂、轻量化镁合金部件、环保达克罗涂覆。铝合金车轮年产能 4400 多万套,镁合金产品年产能 1800 多万套;客户覆盖奇瑞、比亚迪、赛力斯、小鹏、小米、大众等国内外主流主机厂及新能源品牌 。这一块提供稳定现金流,是利润压舱石。
2. 通航飞机创新制造(题材弹性来源,2025 年占营收 17.18%)
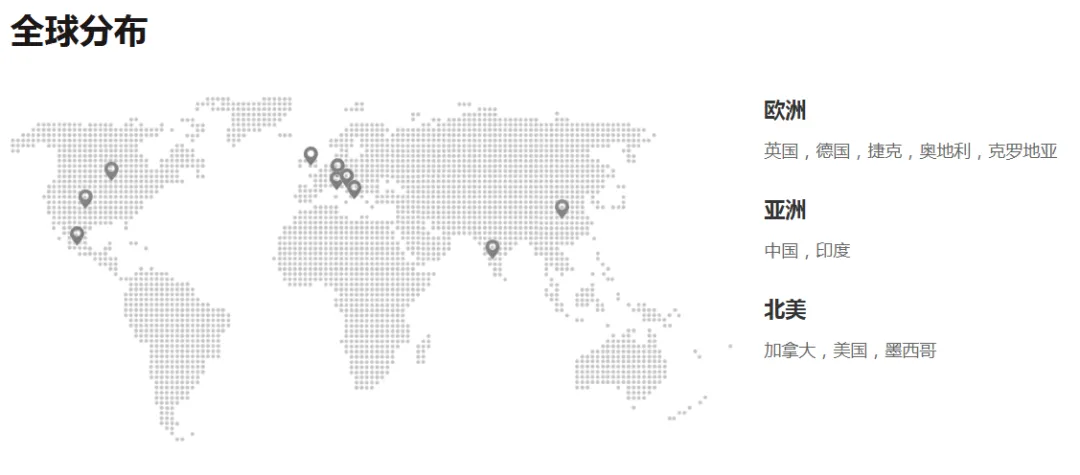
旗下钻石飞机(Diamond Aircraft)拥有七大系列约 18–25 款固定翼机型及发动机的全部知识产权,全球布局研发中心与制造基地、上百个服务中心 。2025 年完成收购德国 eVTOL 先驱 Volocopter 核心资产,进入电动垂直起降领域,开发 VoloCity 等产品,构建 "固定翼 + 无人机 + 垂直起降" 矩阵 。2026 年 6 月公司公告拟以约 25 亿元通过公开摘牌方式收购飞机工业 35% 股权,进一步聚焦通航整机主业 。
四、公司财务状况详解
主要财务数据(单位:亿元):
2025 年:增收不增利的反面 —— 营收微降但利润高增。 2025 年营收 159.87 亿元(-1.70%),归母净利 9.87 亿元(+51.11%),扣非归母 8.77 亿元(+57.37%),毛利率 16.96%(同比 + 0.43pct),经营现金流 14.64 亿元、资产负债率 44.77%、研发费用 4.68 亿元 。利润增速远高于收入,主要来自轻量化业务结构改善与费用控制,现金流健康、负债率适中。
2026 年转弱:飞机业务承压是核心拖累。2026H1 营收基本持平(-0.17%),但归母净利下滑 16.57%,毛利率由上年同期 18.57% 降至 16.36%。分业务看,2025 年汽车轻量化营收 132.41 亿元(占 82.82%)、毛利率 16.43%(同比 + 1.61pct,稳健);飞机制造营收 27.46 亿元(占 17.18%)、毛利率 19.52%(同比 - 5.19pct,明显下滑)。券商指出海外通航飞机受国际贸易政策 / 关税影响交付放缓,2026Q1 还存在汇兑损失,导致单季利润下滑 。
财务质量小结: 现金流与资产负债表稳健,基本盘(车轮)盈利稳定;当前矛盾集中在飞机制造板块的交付节奏与毛利率,这也是三季报需要重点验证的变量 。
五、基本面分析
优势: ①车轮轻量化全球龙头地位稳固,绑定主流新能源车企,提供稳定利润;②A 股稀缺的通航整机 + eVTOL 标的,契合低空经济 "新兴支柱产业" 政策方向,主题想象空间大;③经营现金流为正、负债率约 45%,具备 25 亿元收购的资金操作空间 。
短板:①飞机业务海外敞口大,受贸易政策、关税、汇率扰动明显,2026 年已出现交付放缓、毛利率下滑;②eVTOL(VoloCity)尚处适航取证与产业化早期,短期不贡献实质利润,当前估值主要靠预期;③公司利润对汇兑、海外交付节奏敏感,业绩弹性向下同样明显 。
一句话定位: 这是一家 "稳健制造基本盘 + 高期权价值低空题材" 的公司,股价短期由后者定价,长期仍要回到前者的业绩兑现。
六、未来三年营收与净利润预测(机构一致预期)
截至 2026-10-18,6 个月内共 4 家机构覆盖,下表为一致预期均值(区间为 4 家最小值–最大值),PE 按现价 10.90 元 / EPS 自行计算 :
口径说明:营收为可核验机构(金元、国元等)预测值区间;归母净利与 EPS 为同花顺汇总的 4 家机构均值;PE = 现价 / EPS,为自行计算 。机构预测隐含的核心假设是飞机交付在 2027 年恢复、eVTOL 逐步产业化;若海外交付继续放缓,存在下修风险。
七、技术面与三周期上涨空间(研究情景,非目标价承诺)
均线位置(2026-10-19): MA5=9.71、MA10=9.48、MA20=9.50、MA60=10.01;现价 10.90 已站上全部日线均线,短线趋势转强,但属于两板后的快速拉升,乖离偏大 。MACD、RSI 本次未取得可靠读数,不做展示。
关键价位(观察位,非指令):
短期(1–5 个交易日): 二板后处于情绪最热、分歧也最大的阶段。第一观察压力为 11 元整数关口,若板块情绪延续、放量封三板,情绪溢价可看至约 11.99 元一线;若量能不济或板块退潮,容易回踩 9.91(首板收盘)—9.71(MA5),有效跌破 9.50 元(MA20 / 启动平台)则短线连板情景失效。此阶段 T+1、波动剧烈,追高容错率低。
中期(1–4 周): 定价从情绪转向 "三季报验证 + 板块持续性"。2026E PE 约 22.7 倍,若低空政策 / 订单催化延续且三季报飞机交付边际改善,估值修复叠加情绪可观察 12.0–13.1 元区间(较现价约 + 10%~20%);若题材退潮、业绩无改善,大概率回踩 9.5–10.0 元均线带重新整理。
长期(1–6 个月): 锚定 2027E EPS 0.59 元,给予 18–20 倍合理 PE,对应中枢约 10.6–11.8 元;若飞机交付恢复、eVTOL 适航取证取得实质进展、25 亿收购完成并表带来利润增厚,估值可上修至 13–16 元(2026 年初套牢密集区,年初至今该股累计下跌约 38%);反之业绩不及预期则向 15 倍以下回落 。
八、综合评估与操作研究边界
研究判断:中性偏强(仅限短线情绪维度),中期偏谨慎。 短线资金与题材情绪推动股价站上全部均线,形态偏强;但上涨由海外映射和板块情绪驱动,公司无新增公告、最新业绩同比下滑,股价与基本面存在阶段性背离 。
以下为分状态的观察框架,非买卖指令:
- 空仓观察:
两板后不宜把情绪溢价当作基本面价值。若参与需以 "板块继续放量、个股高开不破板" 为情绪延续前提,并明确 9.50 元为情绪结构失效的观察线;若高开低走、放量滞涨,则说明分歧加大。 - 已持仓且有浮盈:
可把首板收盘 9.91 元、MA5 9.71 元作为跟踪情绪是否退潮的参照;题材股回撤速度快,需自行设定可承受的回撤边界。 - 操作节奏上的共性观察点:
10 月 26 日三季报飞机交付与毛利率、eVTOL 取证 / 订单公告、低空政策落地,是把 "题材" 转成 "业绩" 的关键验证窗口 。
九、短期风险提示
- 追高风险:
两连板后乖离偏大、情绪拥挤,T+1 制度下无法日内纠错,题材退潮时回撤可能又快又深。 - 利好已被定价 / 无新公告:
公司已公告无应披露未披露事项,本轮上涨靠海外映射情绪,Roadster 与公司无直接供应关系,情绪一旦降温缺乏新催化接续 。 - 业绩兑现风险:
2026H1 归母净利已同比下滑 16.57%,若 10 月 26 日三季报飞机交付、毛利率继续走弱,机构盈利预测存在下修可能 。 - 海外与汇率风险:
飞机业务海外敞口大,受贸易政策、关税、汇率波动影响,2026Q1 已出现汇兑损失 。 - 板块与资金反转风险:
当日板块仅涨约 2%、属局部行情,一旦主力资金反转,高位题材股流动性承压

发表评论
发表评论: