
 研报速递
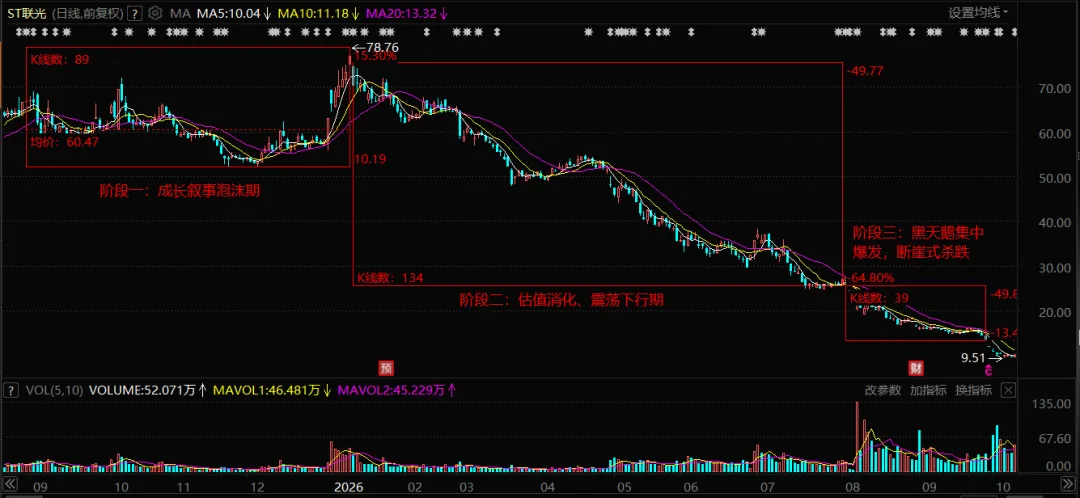
当前主定价逻辑,是「困境资产 + 追偿权博弈」定价;主业利润只是保底,估值的核心变量是【16.92 亿占用款的回收比例、回收时间、摘帽可行性】,叠加 ST 流动性折价。
基本面:主业小幅盈利,无大额新增资产暴雷;大股东拿出框架性清偿方案,但无大规模现金回款;债务谈判部分展期,少量新增诉讼,无核心资产被拍卖执行;三季报、年报预告暂不计提大额坏账。
信息面:高频披露股权冻结、诉讼、问询回复,但没有决定性落地文件。 估值逻辑:维持ST 困境博弈定价,估值锚 = 16.92 亿资金占用预期回款率;超导、激光成长叙事继续搁置。股价低位震荡,区间波动由清偿进展、问询函、股权拍卖消息驱动。
结论:没有强趋势,消息驱动脉冲行情,利好脉冲反弹后容易回落。
情景 2:乐观情景(概率 20%)
基本面:电子集团拿出可落地清偿方案,部分资金 / 优质资产先行抵偿(比如 3-6 亿);多家银行同意债务展期,核心参股股权(宏发股份)保全,无重大新增强制执行。
信息面:正式公告清偿方案 + 首期回款到账;监管问询回复完整,内控整改有实质动作。 估值逻辑:困境折价显著收窄,市场上调资金回收预期;开始重新定价主业价值。股价出现趋势性反弹,但依然无法摘帽(需要全部资金占用清零 + 会计师专项核查),反弹属于困境修复行情,不是回到过去成长股估值。
情景 3:悲观情景(概率 10%)
基本面:电子集团无有效清偿方案,无力偿还;多家金融机构起诉,法院强制执行,处置核心参股资产;公司被迫对 16.92 亿计提大额坏账,年报大额亏损;内控缺陷持续无法整改。
信息面:大额资产被司法拍卖、计提减值公告、监管出具严厉处罚事先告知书。
估值逻辑:市场定价本金大幅损失,估值进一步下探;
时间观察窗口:
10 月底:三季报披露。重点观察:营收、扣非、预付款、受限资金、是否计提占用款坏账;三季报是第一个观察窗口。
11–12 月:交易所持续下发问询函、大股东股权处置、债务谈判公告密集期;市场博弈清偿方案预期
最后,我们按不同情景,进行赔率的测算:
方案质量 | 可回收比例 | 目标市值区间 | 对应股价区间 | 预期差属性 |
弱框架(最高概率) | 20% | 47.6~50 亿 | 10.55~11.09 元 | 基准预期兑现,小幅修复 |
中等框架 | 35% | 52~56 亿 | 11.53~12.42 元 | 正向预期差,明显修复 |
高质量强约束框架 | 50% | 58~62 亿 | 12.86~13.75 元 | 强预期差,估值显著抬升 |
如果到 11 月底没有任何清偿框架方案:市场下调可回收比例至 0~5%,市值下修至38~42 亿;
市场经常会有博弈资金在价格超跌,或者有内幕资金提前于公告信息进行交易,所以有高赔率的机会时可以潜伏,然后跟踪市场信息,舆情的变化,决策加仓还是减持。
目前来说,距离出方案还有时间,不用太急,可以等其他风险完全暴露,后续若有信息变化会持续跟踪写报告,可以关注公众号。

发表评论
发表评论: