
 研报速递
数据来源:中国证券业协会历年行业经营统计数据,本文仅为行业客观分析,不构成任何投资建议。
券商的业务分为轻资本中介业务与重资本业务两大类。轻资本业务不需要券商大量投入自有资金,主要依靠牌照、专业服务获取收入;重资本业务需要动用自有资金,收益和风险都更高。券商核心收入来源一共分为七大板块:代理买卖证券业务(经纪业务)、证券投资业务(自营)、利息净收入(资本中介,两融为主)、证券承销与保荐(投行)、资产管理业务、财务顾问、投资咨询业务。
一、券商各项业务是什么
代理买卖证券业务净收入(经纪业务)也就是大家最熟悉的股票、基金交易佣金,同时包含机构交易单元席位租赁收入。过去散户开户交易,产生的交易手续费就是券商传统经纪收入。近年经纪业务已经不再只靠股票交易佣金,新增基金代销、基金投顾等财富管理相关收入。这项业务高度依赖市场成交量,行情火热收入上升,市场低迷则收入下滑,周期性极强。 证券投资收益(自营业务)券商拿自有资金去做投资,包含债券、股票、衍生品、做市业务等,同时包含公允价值变动损益。自营是重资本业务,波动最大。市场牛市时可以贡献大量利润,市场下跌时,自营也可能直接造成券商大幅亏损,是近年行业收入结构变化最大的板块。 利息净收入。最主要来源是融资融券业务产生的利息,还有股票质押、客户保证金存款息差等。简单理解,就是券商借钱给投资者做杠杆交易所赚取的利息,属于资本中介业务。市场活跃度越高、两融余额越大,利息收入越高。 证券承销与保荐业务(投行业务)为企业 IPO 上市、再融资、发行债券提供承销、保荐服务,收取承销保荐费用。注册制之后,投行定位是服务实体经济融资。这项业务和资本市场直接融资环境、企业上市发行节奏强相关,项目向头部券商集中。 资产管理业务净收入。券商资管发行资管产品,收取管理费。资管新规落地之后,行业全面打破刚性兑付,通道业务大幅压缩,行业从通道业务转向主动管理,产品结构持续调整。 财务顾问业务净收入。上市公司并购重组、企业改制等项目的财务顾问服务费,属于投行配套轻资产业务。 投资咨询业务净收入。证券投顾服务、基金投顾等咨询类服务收费,是财富管理转型的重要方向。 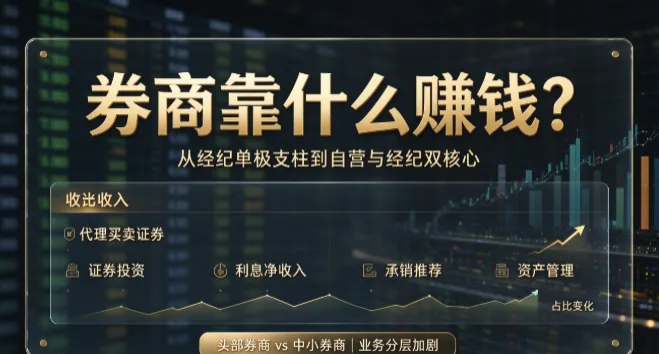
二、近三年券商收入构成变化(中证协官方数据)
2024 年,150 家券商合计营业收入 4511.69 亿元。自营业务收入 1740.73 亿元,占总营收 38.6%,是行业第一大收入来源;经纪业务 1151.49 亿元,占比 28.4%;利息净收入 501.19 亿元,占比 11.1%;承销保荐 296.38 亿元,占比 7.8%;资管业务 239.47 亿元,占比 5.3%。自营业务在 2023、2024 连续两年,超越传统经纪业务,成为行业第一大收入板块,行业收入重心发生明显转移。
2025 年,150 家券商全行业营收 5411.71 亿元。自营业务 1853.24 亿元,占总营收 34.24%,依旧保持行业第一;经纪业务 1637.96 亿元,占比 33.68%,两者占比差距大幅收窄;利息净收入 646.87 亿元,占比 11.95%;承销保荐 337.11 亿元,占比 7.38%;资管业务 238.87 亿元,占比 4.41%。2025 年市场成交回暖,经纪业务增速明显,和自营业务几乎形成双支柱格局。
2026 上半年,全行业营收 3298.10 亿元。经纪业务净收入 1041.35 亿元,自营投资收益 1130.97 亿元,两项依旧是行业两大核心收入,利息净收入 405.13 亿元,承销保荐 161.31 亿元,资管业务 121.42 亿元。市场成交量放大的时候,经纪业务弹性最强,行情低迷阶段,自营业务、固收投资的表现,会直接决定券商业绩好坏。
三、行业结构变迁的三大核心趋势
第一,行业从 “经纪单一支柱” 转变为 “自营 + 经纪双核心”,周期属性进一步放大。十几年前,券商收入高度依靠股票交易佣金,经纪业务一家独大。佣金战持续多年,零售端佣金持续下行,单纯靠散户交易佣金很难支撑利润。于是各大券商加大自有资金投资布局,自营业务权重持续抬升。这就带来新特点:行情好,交易佣金 + 自营投资收益双丰收;市场调整,交易萎缩叠加自营资产浮亏,业绩会同步承压。券商 “看天吃饭” 的特征更加明显。
第二,轻资本业务持续转型,财富管理、投行、资管分化明显。传统零售经纪的佣金价格战压缩了利润空间,券商普遍转向财富管理,发力基金代销、基金投顾业务,试图从 “通道收费” 转向资产配置服务费。但转型进度分化,头部券商客户基础强,机构经纪、高净值客户业务增长更快;中小券商大多仍然依赖零售交易佣金。投行业务方面,IPO、债券项目资源持续向头部集中,中小券商很难拿到大型项目。资管业务在资管新规之后,通道业务规模收缩,行业降低对通道业务依赖,发力主动管理产品,资管收入占比整体维持在 4%-6% 区间,不再是高增长业务。
第三,资本中介业务(两融利息)收入跟随市场波动,行业风险管控要求提升。利息收入主要依托融资融券规模。市场信心强、投资者杠杆意愿提升,两融余额走高,利息收入上涨。监管持续加强两融、股票质押业务风险管控,券商不能无限制扩张资本中介规模。所以利息收入长期保持稳定占比,很难出现爆发式增长。
四、头部券商与中小券商,差距体现在哪里
从收入结构和业务能力来看,头部券商和中小券商已经不是简单的规模大小区别,而是业务结构、资本实力、客户资源全方位的分层。
资本实力决定自营、两融业务天花板。头部券商资本金雄厚,可投入自营的自有资金体量更大,债券、权益、衍生品、做市业务布局完善。在两融业务上,最直观差异就是券源储备,头部券商可出借标的数量充足,很多中小券商虽然融资利率有优惠,但可融券标的少、单客户持仓融券额度受限,投资者想融券时经常无券可借。中小券商资本金有限,自营大多以低波动固收产品为主,很少大规模布局权益与衍生品,自营业务收益弹性低;两融业务规模上限低,资本中介业务很难做大。 投行、资管、机构业务高度向头部集中。IPO、再融资、大型公司债、企业债项目,基本集中在头部券商。注册制下投行更加看重综合服务、研究、风控、资本承接能力,中小企业客户、地方债项目才会流向中小券商。资管业务同理,头部券商主动管理规模大,产品体系齐全;中小券商资管体量小,很多仅保留少量专户业务。机构交易、公募基金席位租赁、研究服务等机构业务,几乎是头部券商的基本盘,中小券商很难切入。 零售财富管理赛道:头部靠综合服务,中小券商依赖佣金价格竞争。头部券商拥有全国营业部网络、完善基金投顾体系、丰富的基金与理财产品货架,除交易佣金之外,基金代销、投顾服务费等多元化收入占比更高,客户粘性更强。 中小券商的零售业务大多只能依靠佣金优惠吸引客户,增值服务、投顾产品、研究支持相对薄弱,收入高度依赖市场交易量,行情一旦走弱,业绩压力会远大于头部券商。 抗风险能力差距显著。市场大幅调整阶段,头部券商多元业务可以对冲局部业务亏损,雄厚的净资本也满足监管风控指标,业务扩张空间更大。中小券商业务单一,大多靠经纪业务撑营收,行情低迷时交易量下滑,业绩容易出现明显下滑,业务拓展空间受限。
五、小结
总结来看,券商收入结构在近年完成了一次重要变化:过去以交易佣金为主的时代已经结束,自营投资和经纪业务共同成为行业两大收入支柱,行业业绩对资本市场波动敏感度更高。轻资本业务里,财富管理、投行、资管是长期转型方向,但短期业绩弹性有限。
行业内部分层持续加剧,头部券商依托雄厚资本金、全业务牌照、丰富项目与券源储备,在自营、投行、机构、两融多赛道形成综合优势;中小券商很难在全业务竞争,大多选择区域或者细分赛道深耕。这种业务分化,也是资本市场注册制改革、行业市场化竞争下的长期趋势。
风险提示:本文基于中国证券业协会公开统计数据整理,仅为行业科普分析,不构成任何投资、开户或交易建议。证券行业业务受资本市场行情、监管政策影响较大,业务收入存在较强周期性。

发表评论
发表评论: