
 研报速递

2026年10月19日,多家券商首席经济学家、分析师集体发声,核心判断高度一致:当前A股定价正处于"预期驱动"向"盈利验证"切换的关键节点,而市场可能低估了中国经济运行中正在累积的积极因素。从生产端率先修复,到出口与人民币展现韧性,再到产业创新重构盈利结构,支撑力量正在多个层面显现。
01被低估的"预期差":生产先跑、体感在后
多家券商认为,市场关注点往往集中在需求侧体感,而供给端实际产出变化容易被忽略。浙商证券宏观首席分析师林成炜指出,最易被低估的,是生产端修复对增长的支撑——若主要依据地产、居民消费和企业盈利的体感判断总量,可能低估实际产出韧性。
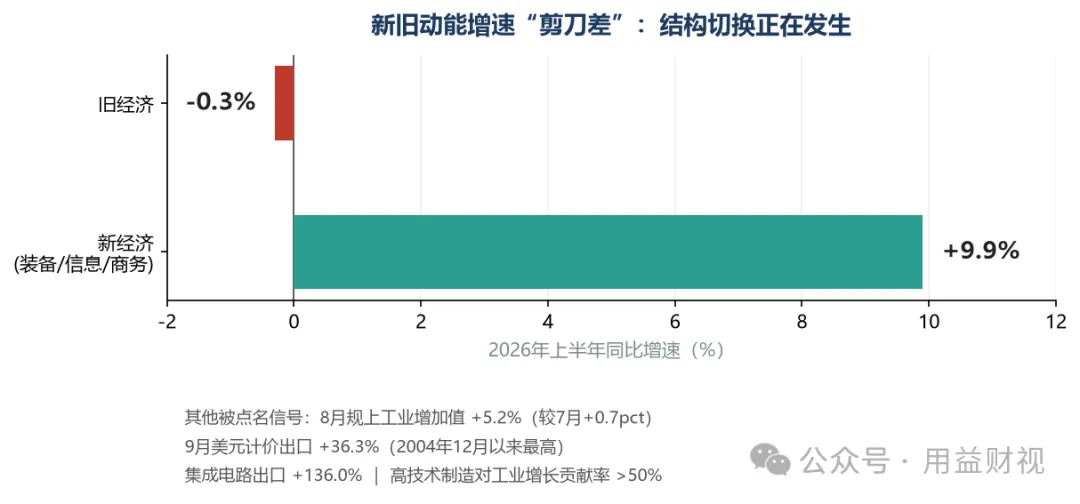
数据正在印证这一点:2026年9月制造业PMI重返扩张区间,生产指数改善明显,扩张行业个数由上月的8个增加至12个;2026年8月规模以上工业增加值同比增长5.2%,较7月加快0.7个百分点,超出市场预期;2026年1至8月,高技术制造业、数字产品制造业等新动能领域,对规模以上工业增加值增长的贡献率超过五成。
经济或呈"生产先修复、体感后改善"过程——订单、就业、盈利能否接续是关键。
券商首席点名的积极因素
02资产负债表的"三部门修复"
东方证券研究所宏观与战略团队提出,市场可能低估了"9·24"政策推出以来推动三大部门资产负债表修复的中长期效果,以及政府现金流循环改善、部分行业进入扩表、居民资产负债表边际企稳与中游制造资本开支回升等积极变化。
该团队提示,景气面扩大叠加库存低位(产成品47.6%、原材料48.2%),后续需求改善有望带动生产进一步释放。
03外部视角的韧性:出口与人民币
如果说生产端修复是"内功",出口与人民币的表现则是外部视角下的韧性证明。东方证券团队指出,2026年以来出口持续增长,呈现总量扩大、结构向新向优的趋势。2026年9月美元计价出口增速达36.3%,创下2004年12月以来的最高值;结构上"科技引领、全面走强",高新技术产品增速63.6%、集成电路出口增速高达136.0%。
更值得注意的是汇率表现:在中美维持约350个基点利差(为2007年以来最高)的背景下,人民币兑美元仍升破6.70,中间价维持在6.72附近。多家机构认为,核心原因在于中国宏观经济的抗风险能力及其支撑的企业结汇潮。
出口强、人民币稳,说明中国制造业的全球竞争力正在从"成本优势"向"能力溢价"切换。
04对A股的启示:盈利验证接力主题
华创证券首席经济学家张瑜认为,中游制造是未来两三年最清晰的主线。2026年上半年,以中游装备制造业、信息业、租赁与商务服务业为代表的新经济增速达到9.9%,而旧经济仅约-0.3%——生产端修复并非简单总量反弹,而是伴随新动能扩张的结构性变化。
机构普遍认为,政策效果逐步显现令全年增长目标仍有支撑——2026年上半年我国GDP同比增长4.7%,高于全年4.5%至5%的目标区间下限,长期价值中枢上移具备根基。
“主题可以一日热闹,趋势需要盈利接力;当市场还在盯体感时,生产端已经悄悄给出了答案。”
05写在后面
2026年10月19日的首席集体发声,本质是一次"预期差"的再定价提示:支撑力量藏在生产端修复、出口与人民币韧性,以及产业创新的盈利重构里。与其在情绪里追涨杀跌,不如回到基本面,寻找被低估的积极变化。
本文为市场观察,不构成投资建议。关注我们,持续追踪宏观经济与A股基本
风险提示:本文仅为资讯梳理,不构成任何投资建议。政策仍为征求意见稿,最终条款以正式发布为准。
----------真诚点赞,手有余香----------

用益产品与服务:点击进入
用益业务热线:4006-930-888
版权说明:用益财视所推送的文章,除非确实无法确认,我们会注明来源。如果您认为我们的标注有错漏,请告知我们,我们会立即删除,并表示歉意或与您共商解决,谢谢。
电话:0791-86217869
征稿启事:为了更充分发挥和利用好用益财视这个平台,更好地为用户提供专业的信息服务,我们特长期面向社会诚征投资理财相关领域的各类原创文章,欢迎大家来稿。
来稿请投:yanglee46@hotmail.com
更多合作请联系QQ:406682234

发表评论
发表评论: