
 研报速递
点击蓝字 关注我们
C
C
T
P
国际航空运输协会(IATA)10月发布的《欧盟可持续航空燃料市场》(The SAF Market in the European Union)报告,重点分析了欧盟在实现2030年可持续航空燃料(SAF)目标过程中面临的现实问题,并以此论证现有政策需要进一步调整和完善。
报告指出,欧盟2025年已实现首个年度强制掺混目标,但这并不意味着未来目标能够顺利达成。原料供应受限、生物燃料之间的竞争、电制可持续航空燃料(e-SAF)项目推进缓慢,以及燃料价格和履约成本高企,都可能制约市场发展。报告的核心观点是:仅靠强制掺混创造需求还不够,欧盟需要加强生产、投资和基础设施等供给侧支持,才能将政策目标转化为可持续的实际供应。
2025年实现目标,但市场基础仍不稳固

欧盟通过三项主要政策推动航空减排:《可再生能源指令》第三次修订(RED III)确立可再生能源及交通燃料的总体框架;欧盟航空燃料法规(ReFuelEU Aviation,RFEUA)规定强制掺混比例;欧盟碳排放交易体系(EU ETS)则通过碳定价提供减排激励。
根据RFEUA,SAF掺混比例将从2025年的2%提高至2030年的6%,对应年供应需求约从90万吨增至260万吨。2030年还设有e-SAF专项要求,要求其至少占航空燃料供应总量的1.2%,对应约50万吨。
欧盟航空安全局(EASA)数据显示,2025年欧盟机场获得SAF供应约110万吨,超过当年强制要求。然而,市场仍高度依赖少数原料:废弃食用油(UCO)占SAF供应量的80%,约85%的生产原料来自欧盟以外。其中,中国占欧盟进口SAF原料的61%,马来西亚和印度尼西亚分别占8%和5%。
供应分布也不均衡。2025年,欧盟121座机场获得SAF供应,但阿姆斯特丹一地就占总供应量的29%,法兰克福和巴黎戴高乐机场分别占8%和7%。机场覆盖范围扩大,并不意味着各地都能便利地获得SAF。
表1 来自EASA的2025年SAF数据
Reporting rate | Jet fuel reported (Mt) | Total SAF reported (Mt) | Of which voluntary (Mt) | |
Aviation Fuel Suppliers | 89% | 39.9 | 1.1 (2.8%) | 0.25 Mt |
Aircraft Operators | 93% | 43.1 | 1.0 (2.3%) | n/a |

2030年目标仍有缺口风险

报告认为,不能仅凭项目公布的产能判断2030年SAF供应能否达标。EASA预计,欧盟2030年SAF产能在已承诺项目情景下约为370万吨;上行情景下,生物SAF和e-SAF产能分别达到550万吨和60万吨。IATA对生物SAF产能的概率调整估算约为400万吨。
问题在于,部分采用加氢处理酯和脂肪酸(HEFA)路线的工厂能够在SAF与可再生柴油(RD)之间调整产出,生产商会根据市场需求和盈利能力决定生产结构。与此同时,航空与公路运输争夺废弃食用油、动物脂肪等有限原料,可再生柴油凭借成熟市场和既有基础设施,也可能获得更有利的经济回报,分流原本用于SAF的原料。
e-SAF的前景更加不确定。EASA对2030年e-SAF产能的预测已从2023年的110万吨下调至最新评估中的60万吨;IATA在乐观情景下预计,届时实际产量可能仅约15万吨,低于RFEUA对应的30万至50万吨需求。
目前,商业规模的e-SAF生产设施仍处于首批商业化建设阶段。此类项目从最终投资决策到投产通常需要三至五年,而目前完成最终投资决策的项目数量有限,因此2030年前形成足够的实际供应仍存在较大不确定性。
此外,燃料还需经过运输、混合、储存和机场配送才能交付航空公司。新兴生产商缺少相关基础设施接入条件,也可能导致已有产能无法充分转化为实际供应。

供应受限将放大航空公司的成本压力

2025年,SAF平均参考价格约为每吨1925欧元,而传统航空燃料约为每吨640欧元。由于供应商会通过附加费等方式传导履约成本,航空公司实际承担的SAF平均价格超过每吨3000欧元。
IATA估计,在e-SAF供应不足的情况下,RFEUA相关的不履约成本可能在2030年达到80亿欧元,2031年升至160亿欧元。与此同时,按每吨2872美元的SAF平均价格估算,航空业仅在2026年就将面临约43亿美元的额外燃料支出。
报告担忧,航空公司可能承担高额履约费用,却无法获得足够的低碳燃料,实现相应的可核证减排。因此,政策不仅要推动SAF使用,也应关注供应不足时的成本压力,以及履约机制能否有效促进实际减排。
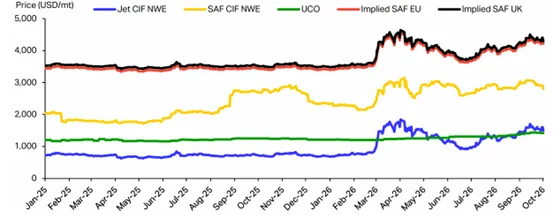
图1 ReFuelEU Aviation法规下履约费用推算的SAF成本
*来源:标普全球能源事业部以及IATA可持续发展与经济部门。
图中所示的SAF价格是根据欧盟多个机场的SAF履约费用平均值汇总计算得出的。相关数据来自在这些机场运营的部分航空公司样本,该样本未必具有代表性。此外,不同机场的履约费用存在显著差异。航空公司采用的燃料供应模式也可能不同,因此各航空公司的燃料成本结构以及受SAF履约费用影响的程度并不相同。

从需求拉动转向供需协同

针对上述问题,IATA将EU ETS修订及计划于2027年进行的RFEUA修订视为政策调整的重要契机,提出从需求和供给两侧同步发力。
在需求与资金支持方面,报告建议维持对所有合格SAF路线的支持,延长并扩大相关补贴机制,充分覆盖合格SAF相较传统航空燃料的价格差额,并将航空业对EU ETS的部分贡献用于支持本行业脱碳。
在供给侧,IATA主张扩大合格原料范围、明确原料资格规则,通过生产补贴、差价合约、拍卖、贷款担保和资本补助等方式改善项目经济性,特别是支持投资风险较高的首创商业化项目。同时,报告建议允许欧盟以外的合格原料及生产路线参与相关支持机制,避免贸易限制进一步压缩市场供应。
在市场流通环节,IATA建议加强混合、储存、物流和机场燃料供应设施建设,并建立可靠的“账本与声明”(book-and-claim)机制,使SAF环境属性能够独立于实体燃料交付进行交易,改善不同地区的市场可及性。

2025年达标证明强制掺混能够形成市场需求,但不能证明2030年目标必然实现。 欧盟能否完成下一阶段转型,取决于能否同步扩大可持续原料供应、推动项目落地、完善基础设施并控制履约成本,使政策目标最终转化为可获得、可负担的实际燃料供应。
*本文所引用的全部数据、事实及结论,均依据IATA“The SAF Market in the European Union”报告原文
CCTP致力于促进行业内的观点传播与合作交流。若需转载,敬请注明出处,或与秘书处取得联系:hazel.wang@icet.org.cn
CCTP知识共享与观点交流平台已建立
感兴趣的伙伴们
请添加小助手微信(cctp-2018)
备注“姓名+单位”申请入群
期待大家的加入!
关于我们
中国清洁交通伙伴关系(China Clean Transportation Partnership)
是一个非营利、自愿性的交流、合作及观点传递平台。
聚焦政策和技术创新,加速交通迈向零排放。
官方网站|www.cctp.org.cn
新浪微博|清洁交通伙伴关系_CCTP
点击“分享”“赞”和“在看”,让更多朋友看到文章吧~


发表评论
发表评论: