
 研报速递
2026年10月13日,汇丰环球投资研究发布了一篇关于中国电动汽车与储能电池行业的问答式研报,核心围绕五个市场最关心的问题展开:需求是不是在掉、储能产能管控会不会收紧、宁德时代是不是在被二供蚕食、税收政策会不会压价,以及宁德时代这轮回调是不是已经过度。
整体结论并不悲观。汇丰的判断是,电池行业增速换挡是事实,但"需求失速"并不是当下最大的风险;真正决定板块情绪的,是国内储能从"电池销售"到"项目装机"的转化能不能跑通。宁德时代仍是板块首选,A股与H股均维持买入。
一、需求没有全面走弱,储能才是关键摆动项
中国市场已经是全球电池需求的晴雨表。2025年中国电池厂供应了全球超过70%的EV电池需求,以及超过80%的储能电池需求。到了2026年前8个月,储能在中国电池销售中的占比已升至32%,高于2025年的26%。
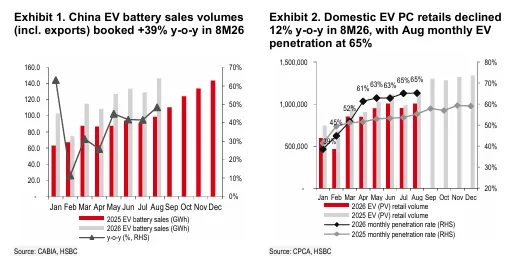
EV端并没有市场想得那么差。虽然中国电动车零售销量在8M26同比下滑12%,月度渗透率却已经超过65%,基数走到很高。真正托住需求的是商用车电动化和单车带电量提升——同期中国EV电池销量(含出口)仍同比增长39%。汇丰认为这部分放缓已经被市场消化,很难再构成额外的下行意外。
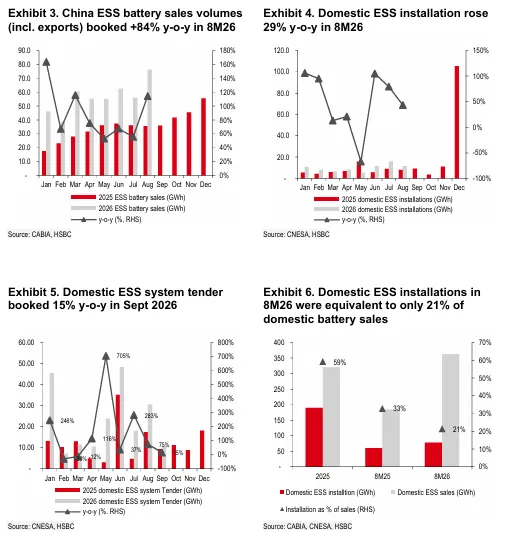
储能才是分歧所在。8M26中国储能电池销量同比+84%,其中国内+98%、出口+42%,表面非常强;但国内储能装机只增长29%。按CABIA与CNESA口径折算,8M26国内装机量只相当于国内电池销量的21%,而2025年这一比例是59%。缺口一下子拉大,市场自然会问:是不是渠道囤货了,是不是项目不落地了。
汇丰的解释是,一部分缺口可以用项目节奏解释。电池出货到并网通常要6个月到2年,海外更长;部分国内项目也因为省级配套政策细则没落地而被推到2027年。但时间差解释不了全部,项目延期、取消、执行不及预期的风险不能忽略。
往前看,招标数据比"销售-装机缺口"更有领先性。8M26国内储能系统招标同比+86%,但9月单月增速已经掉到15%。汇丰的判断比较克制:2027年储能增速放缓是合理的,但现在就断言市场收缩,还为时过早。
二、储能产能管控是"渐进收紧",不是一刀切
这轮产能约束的政策脉络并不新。2025年底主管部门就已经召集行业会议,提过遏制非理性扩张;到2026年中往后,执行层面才真正开始查储能产能利用率、收新增产能备案。
关键是边界在哪。汇丰强调,措施主要针对"未落地的新增产能",不是存量产线,也不是已批在建项目,更不是限制储能装机本身。政策目的是防止继续低价扩产,而不是把储能行业踩刹车。
对宁德时代来说,短期经营影响很有限。公司产能基数大、扩产管道明确、利用率处在高位,并不依赖新增批文来维持出货。反过来,如果二三线新增产能被卡住,行业利用率和价格纪律会慢慢回来,对中高端供给格局是有利的——尤其是那些价格战最凶的低端环节。
三、"去宁德化"更多是议价策略,不是结构性替代
车企搞二供是真的,但二供等于动摇宁德时代份额,目前还没发生。
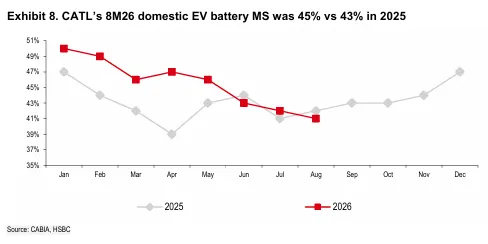
8M26宁德时代国内EV电池份额44.6%,高于2025年的43%;7M26海外份额34%,高于2025年的30%;全球份额39.4%,也略升。数据上看,"去宁德化"至少还没反映到市占率上。
汇丰的表述挺直接:二供目前更像 OEM 的议价工具。需求预期弱的时候,车企天然会扶植第二、第三供应商来压采购价,这在成熟车型、价格敏感区间最明显。但拿到定点是一回事,能不能稳定良率、规模交付、跟住技术迭代是另一回事。
欧洲那边也不用高估政策冲击。搭载宁德电池在欧洲销售的车辆里,60%以上是本地生产,进口PHEV占比不到10%,即便欧盟对中式PHEV设限,直接打到宁德身上的面积有限。更深层的是LFP成本优势——欧洲车企做平价车反而更依赖中国供应链,而韩系电池厂重心还在三元,新增LFP产能又更多投向美国。短期看不到谁能在欧洲规模替代宁德。
四、税收不是最大风险,弱需求才是
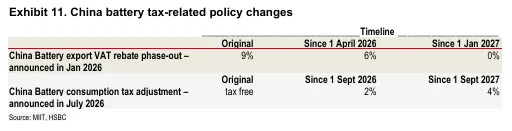
电池出口增值税退税退坡和消费税调整都不是新信息。按财政部、税务总局2026年第2号公告,电池产品出口退税率自2026年4月1日起由9%降至6%,2027年1月1日起归零。 消费税方面则是从免税转入征收区间。10月12日还宣布了新一轮EV出口退税下调,2027年4月生效,汇丰认为这会进一步刺激车企向电池厂压价。
但汇丰的核心判断是:真正威胁定价权的不是税本身,而是下游需求转弱之后,电池厂有没有能力把成本传出去。如果车端和储能侧自己都在砍价,政策成本就可能被留在电池厂表里。
好在有缓冲垫。碳酸锂价格已经从1H26高点约RMB190k/t回落到约RMB115k/t。电池合同里通常有原材料联动机制,锂价下行会带动报表ASP往下走,但不等于每GWh利润同比例缩水。汇丰看三个东西:续约时政策成本能不能传给客户、毛利率能不能被低锂价对冲、每GWh盈利是不是还稳。只看名义ASP会误判。
五、宁德时代回调够不够?估值便宜,但重估要等证据
按汇丰测算,宁德时代当前股价对应约13x 2027e PE。即便用偏悲观情形——明年盈利只增长20%——这个倍数也已经把"更难的电池周期"计价进去了。
估值模型沿用DCF,WACC 5.7%、永续增长2.5%不变。A股目标价RMB538.00,H股目标价HKD783.00,两地评级买入,隐含上行空间分别约80%和58%。
但汇丰也很老实地说,光靠低估值撑不起持续重估。要看到三件事:储能需求从销售向装机真正转化、价格压力下每GWh利润保持韧性、海外EV和国内储能需求可见度回升。在这三个信号出来之前,宁德时代是"基本面比情绪稳",但不一定马上给估值扩张。
写在后面
这篇研报的价值不在于看涨看跌,而在于把市场混乱的焦虑拆开了:EV电池没失速,储能销售也没假到离谱,问题是项目落地节奏;二供是谈判桌上的事,不是份额已经丢了;税收是已知变量,毛利防护靠锂价和合同传导;估值确实到了舒服区间,但重估需要装机数据兑现。
对读者来说,接下来几个月最该盯的不是"电池销量同比多少",而是国内储能月度装机、项目取消率、招标转化,以及宁德财报里每GWh利润和海外收入占比。这三个数比PE倍数更能说明问题。

发表评论
发表评论: