
 研报速递
第一章 行业定义与边界
康复医疗,做的是功能恢复与重建这门生意。它面对的不是急性期抢救台上的病人,而是脑卒中后遗症、脊髓损伤、骨折与关节置换术后、肿瘤术后、慢性疼痛、儿童脑瘫与孤独症、产后机能损伤这样一群人。物理治疗、作业治疗、言语吞咽治疗、认知训练、心理干预、辅助器具适配,手段铺得很开。疗程按周、按月算——这跟急性医疗那种快进快出,压根不是一回事。
产业链本身不绕。上游是器械耗材、评定设备、康复机器人、信息化系统,翔宇医疗、伟思医疗、普门科技、龙之杰这几家是代表;中游是服务方——三级综合医院的康复医学科、康复专科医院、二级医院转型出来的康复院区、社区卫生服务中心的康复站,还有近几年冒头的居家康复团队;下游是掏钱的一方,医保基金、商业健康险、长期护理保险,加上患者自费,四块钱凑成一个收入盘子。价值怎么流转?设备加人力投进去,变成按床日或按项目计费的疗程服务,最后支付方跟机构结算。
口径这件事,业内一直没吵清楚。狭义只算服务,器械销售不算,养老机构里的生活照料也不算;广义则把康复器械、辅具、中医推拿保健、体育康复全装进来。本文用的是康复医疗服务口径,2025年对应约1442亿元;换成含器械的产业口径,数字大约是2500亿元。有一点得先讲明:长期照护里纯生活照料那部分不计入本报告,哪怕它和康复发生在同一张床上。界线就划在"有没有明确的医疗功能目标"上——后面所有测算,都建立在这条线之上。
· · ·
第二章 行业发展现状
政策这根弦,2016年就绷上了。那年人社部把20项医疗康复项目加进医保支付范围,算上原有的9项,一共29项。但真正起作用的节点是2021年6月——国家卫健委等八部门联合印发《关于加快推进康复医疗工作发展的意见》,提出到2022年每10万人口配6名康复医师、10名康复治疗师,2025年要分别达到8人和12人。目标定得高,落地却慢。2023年全国每10万人口康复医师数量大概3.6人,离既定目标还差着一大截。缺口摆在那儿,本身就是空间。
需求端的变化更直接。2024年末,中国65岁以上人口约2.2亿,占全国15.6%。脑卒中每年新发约300万,存量患者超过1300万——相当一部分人如果错过发病后三到六个月的黄金窗口、没能接受规范康复,功能损伤就会固化成终身残疾。儿童康复这条线也在放量,孤独症谱系障碍筛查覆盖率抬升之后,确诊和干预需求一起往上走。还有一块容易被漏掉的增量:产后康复和运动损伤康复,掏钱的主要是年轻女性和中产男性,自费意愿强,客单价并不低。
供给端扩得也不慢。全国康复专科医院从2020年的739家增到2022年的866家,2023年越过1000家。床位铺得快,用得却不充分。多数地区康复床位使用率在60%以下徘徊,一些民营机构干脆陷入"有床无患"的窘境——床建好了,转诊通道没打通,治疗师招不满,病人自然进不来。这种错配,大概就是当下行业最真实的模样。
资本的脸色转过好几回。2020到2021年是高点,伟思医疗、翔宇医疗先后上科创板,一级市场康复赛道一年能融四十多起;到了2023年,这个数字掉到十五起以内,估值体系整体消化了一遍。2024年有局部回暖,但钱主要往康复机器人和数字疗法那边去,单纯扩床位的项目不太受待见。DRG/DIP支付改革是另一条暗线,它把急性期和恢复期切开,康复专科机构成本结构可控、住院周期又长,反倒在这种规则变化里占到一点便宜。
· · ·
第三章 行业市场规模
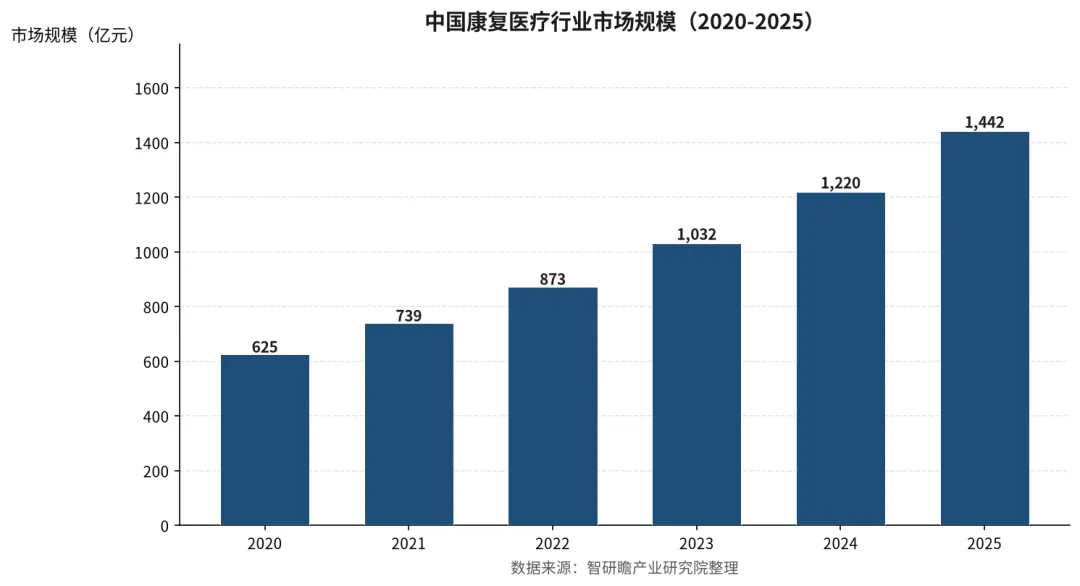
2020年,中国康复医疗市场规模约625.0亿元;2021年739.0亿元;2022年873.0亿元;2023年1032.0亿元;2024年约1220.0亿元;2025年约1442.0亿元。六年,盘子从六百亿出头长到接近一千五百亿,翻了一倍还不止。
把这条曲线拆开看,有个细节挺有意思。2021年同比增速18.2%,2022年18.1%,2023年18.2%,2024年18.2%,2025年18.2%——五年间波动幅度不到0.1个百分点。这种近乎复制的年度节奏,放在医疗细分赛道里并不多见。2020至2025年复合增长率落在18.2%附近,形态上不是陡峭的爆发,也不是忽上忽下的震荡,而是一条稳定、接近匀速的上行线。据智研瞻测算,这种增速结构属于典型的"补短板型成长":需求端有老龄化和慢病负担刚性托底,供给端被政策强制配置牵着走,两头一起推,才做得出这么平滑的斜率。
驱动力能拆成三层。底层是人口结构——65岁以上人口五年净增数千万,脑卒中、帕金森、骨关节退行性病变的患病人群一年年往上垒。中层是支付扩容,医保目录内的康复项目从29项慢慢扩围,长期护理保险在49个试点城市铺开,把一部分原本完全自费的照护支出接了过来。上层是服务可及性的改善,二级以上综合医院设康复科从倡导变成硬性要求,社区康复站点在东部地区的密度明显抬升。
看渗透率,位置就更清楚了。发达国家脑卒中患者接受规范康复的比例大致在四成到五成,中国业内估计不足两成。康复服务的可及性还卡在"能进三甲才敢谈康复"这个阶段,大量县域和农村患者根本摸不到专业服务。渗透率低、增速稳、缺口清楚——这三条叠在一起,说明行业还站在成长期的早段,离讨论天花板远得很。
· · ·
第四章 行业竞争格局
这是个高度分散的市场。集中度低到几乎没法用CR5来描述,前五名合计份额估计不到10%。公立三级医院的康复医学科攥着最优质的患者来源——急性期治疗结束后的转诊病人,但它受床位规模、医保额度和编制限制,接不住全部需求。民营机构本该来填这块空白,实际却普遍卡在获客和盈利两头,进退两难。
竞争梯队大概这么排。第一梯队是国家級、省级康复中心,中国康复研究中心是标杆,科研能力和疑难病例处理能力天然筑起壁垒。第二梯队是连锁康复医院集团——三星医疗旗下的明州医疗、国药控股整合的健嘉医疗、大湖股份的东方华康、顾连医疗,这几家在长三角和华中都在铺,门店数从个位数往几十家爬。第三梯队是区域性单体机构和大量基层康复站,数量最多,议价能力最弱。
设备端反而比服务端清晰。翔宇医疗的康复器械品类覆盖最全,声、光、电、磁、热各路物理治疗设备几乎都能供;伟思医疗在盆底康复和神经调控上站得稳;普门科技在体外冲击波和光子治疗方向有份额。这几家上市后市值都经历过一轮回落,但产品线的完整度和医院渠道的粘性,短期内不容易被替代。
真正决定胜负的壁垒有三样:康复医师和治疗师的储备、医保定点资格、跟三级医院之间的转诊通道。医保资格是第一道硬门槛,拿不到定点,机构基本活不下去;人才是第二道,治疗师培养周期四年起步,薪酬吸引力又不如临床科室,流失率常年偏高;转诊通道最难复制,拼的是机构与大型公立医院长年积累下来的关系。
资本层面的动作值得记一笔。2020年7月伟思医疗上科创板,募资约12.4亿元;2021年3月翔宇医疗登陆科创板,募资约10.6亿元。2022年国药控股整合健嘉医疗,把央企资源注入了康复连锁。2023年以来,三星医疗接连收购区域康复医院,走"并购—改造—提升使用率"的路子。一级市场的钱则明显转向技术侧,康复机器人和数字疗法在2024年拿走了大部分融资额。钱往哪儿走,往往比嘴上说什么更能说明下一步。
· · ·
第五章 行业潜在风险
最该盯住的是支付政策。DRG/DIP改革往前推,康复项目的支付标准还没全国统一,部分地区对康复床日付费设了上限,超出的机构自己扛。一旦地方医保基金收支压力加大,康复这种"非急救、可延后"的服务,很容易被列进控费的第一批名单。这条风险发生概率高,影响中等偏上,传导也直接——支付标准一下调,机构单床收入立马缩水。
第二条是自费依赖。民营康复机构的自费收入占比普遍过半,长护险只在49个试点城市运行,扩面节奏还得看地方财政的脸色。居民消费意愿一旦转弱,产后康复、运动康复这类非刚需项目的到店率会最先掉下来。触发条件偏宏观,可对中小机构的杀伤力不小。
人才瓶颈短期内看不到解。康复治疗师社会认知度不高,薪酬也偏低,培养体系规模有限,毕业生更愿意往公立医院跑。民营机构常年招不满、留不住。人力跟不上,床位就成了负担。
技术侧的风险集中在康复机器人上。单价高、临床证据积累不足、回本周期长,医院采购的意愿被预算卡得很死。赛道资本热度不低,商业化路径却没跑通,投入和产出之间存在明显的时间错配。
还有一条容易被低估:局部产能过剩。康复医院审批门槛相对低,部分地区机构密度已经偏高,床位使用率长期低于六成,价格战在暗处打。宏观层面,地方财政补贴收缩、医保基金结余收窄,都会顺着支付链条传到机构端。平心而论,这个行业方向没问题,出问题的是节奏——扩张速度一旦跑到支付能力和人才供给前面,调整就会自己找上门。
· · ·
第六章 行业市场规模预测
基准情景建立在几个前提上:康复项目医保覆盖继续小幅扩围,长期护理保险从试点往更多城市延伸;65岁以上人口每年净增约千万量级;康复治疗师供给缓慢改善,但缺口在预测期内填不平;服务价格年均涨幅维持在2%至3%;器械和人力成本不出现剧烈波动。这些假设都不激进,无非是政策惯性和人口趋势的自然外推。
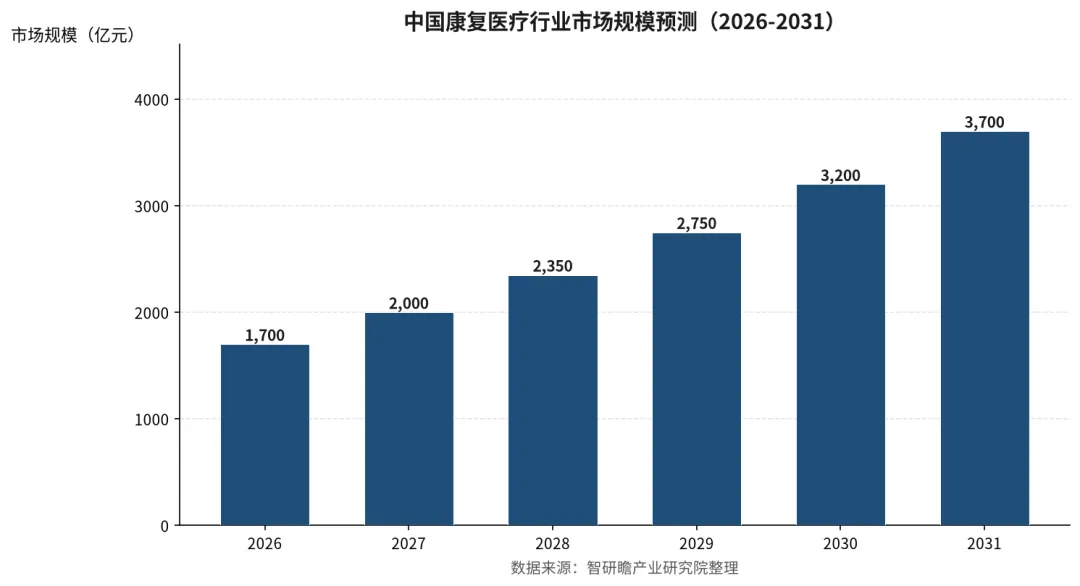
按这个前提,预计2026年达到1700.0亿元,2027年2000.0亿元,2028年2350.0亿元,2029年2750.0亿元,2030年3200.0亿元,2031年进一步升至3700.0亿元。六年间复合增速约16.8%,对比2020至2025年18.2%的历史水平,回落幅度只有1.4个百分点,算不上明显减速。曲线依然平整:2026年同比增速17.9%,此后逐年小幅下移,2031年落到15.6%。增速是慢下来了,但绝对增量每年仍在三百亿以上。
乐观情景下,如果长护险在全国主要城市铺开、商业健康险真正切入康复支付、康复机器人成本大幅下降,2031年市场规模有望摸到4100亿元附近,对应约19%的年均增速。悲观的假设则是医保控费超预期、地方财政补贴收缩、人才瓶颈长期无解,2031年规模可能落在3300亿元左右,年均增速约14.8%。两个情景差了近800亿元,分水岭就在支付端。
增长能不能持续,要看两个约束什么时候收紧。一是服务可及性——每10万人口康复治疗师数量如果长期趴在低位,需求再旺也变不成收入;二是支付能力——自费比例降不下来,行业规模就始终跟着居民钱包的松紧走。按现有节奏推,2035年前后增速大概率回落到10%附近,那会是行业从"补短板"切到"拼效率"的分界点。
· · ·
第七章 行业发展前景与战略建议
有几件事已经是共识,不必再论证。老龄化带来的神经康复、骨关节康复需求会长期在;政策对康复科配置的硬性要求不会取消;康复服务从三级医院往社区和居家延伸是确定方向。这些话写进了几乎所有券商的行业报告,也构成了行业估值的底。
反倒是一些被低估的东西更值得说。其一,康复的"预防性"经济价值。早期介入能明显压低脑卒中患者的再入院率和长期照护支出,这笔账医保基金迟早要算——一旦按价值付费的试点铺开,康复机构的话语权能上一个台阶。其二,儿童康复和精神心理康复的支付意愿,远比业内此前估计得高,家庭为这两类需求掏钱的决心很强,供给端却几乎是空白。其三,远程康复与数字疗法的成本优势:它解决的不是技术问题,是治疗师不够用的问题——一个人盯十个居家患者,效率是院内的数倍。
对不同参与者,建议应当分开谈。
连锁康复机构得克制床位冲动。单店面积铺得越大,使用率越难做上去。更稳的路子是"大专科带小综合",床位数控制在五十到一百张,把治疗师团队和转诊通道做扎实——宁可少开几家,也别让每家都吃不饱。医保定点资格是生命线,这条得提前布局。
设备厂商要从卖机器转向卖结果。医院预算紧,一次性采购的门槛越来越高;按疗效付费、设备租赁、参与临床路径共建,这些模式现金流慢,但客户粘性更强。产品线得往神经调控和智能评定延伸,单纯物理治疗设备的红海化已经很明显了。
保险公司和支付方有条件切进康复专属产品。康复疗程长、费用可预测,比急性医疗更适合精算定价;跟头部机构共建数据、共享风险,是条还没被充分尝试的路。
投资机构则应该把注意力放在康复机器人、数字疗法和康复人才培训上,对纯粹扩床位的项目保持警惕——产能过剩的苗头在部分城市已经冒出来了。坦白讲,这个行业未来五年的钱,更多会流进"提高效率"的环节,而不是"增加床位"的环节。谁能让一个治疗师服务更多患者,谁就能拿到超额收益。
以上分析基于公开数据与行业调研,具体企业决策仍需结合自身资源禀赋与区域市场条件。
*因篇幅有限,本文仅展示部分内容。更多详情见智研瞻《康复医疗行业完整版报告》。*
— 智研瞻产业研究院 · 出品 — 欢迎转载、引用





发表评论
发表评论: