
 研报速递
生产提速物价回升,内需依然偏弱
—2026年8月宏观数据分析
2026.9.16
我们梳理了2026年8月国内重要的宏观经济数据,以增加对当前宏观经济运行节奏的理解。
总的来说,2026年8月国内经济延续了进出口强、内需弱;生产强、需求弱的格局。制造业PMI有所回升但仍处于收缩区间,进出口保持高增,CPI和PPI同比涨幅回升,社零增速疲软,固定资产投资和房地产销售延续下行趋势,实体经济融资需求和信心偏弱。
对此,我们认为,需要理性客观的看待当前宏观经济K型分化形势。新经济保持高景气度,但尚不足以对冲房地产和基建等传统经济的下行,国内经济的复苏不能一蹴而就。当前外部不稳定不确定因素较多,国内有效需求不足,经济运行面临不少挑战。这要求实施更加积极有为的宏观政策,持续扩大内需、优化供给,推动经济实现质的有效提升和量的合理增长。当前房地产市场处在企稳复苏的关键节点,后续对宏观经济的拖累有望显著收窄。整体而言,2026年面临的宏观环境好于2025年,但强劲复苏的可能性不大。
一
制造业PMI回升但仍处于收缩区间
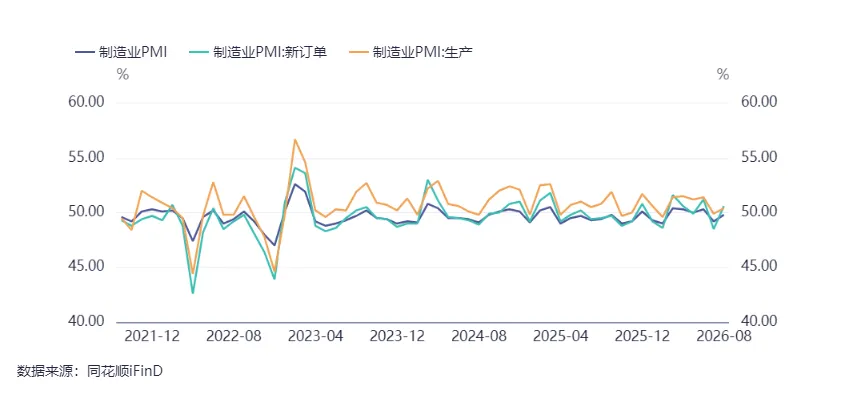
8月份,制造业采购经理指数(PMI)为49.8%,比上月上升0.6个百分点,景气水平有所回升,但仍低于临界点。从企业规模看,大、中、小型企业PMI分别为50.6%、49.4%和47.9%,比上月上升1.1个、下降0.3个和上升0.5个百分点,大型企业升至临界点以上,中、小型企业仍低于临界点。
从分类指数看,构成制造业PMI的5个分类指数中,生产指数、新订单指数和供应商配送时间指数高于临界点,原材料库存指数和从业人员指数低于临界点。生产指数为50.4%,比上月上升0.5个百分点,表明制造业生产活动有所加快。新订单指数为50.6%,比上月上升2.1个百分点,表明制造业市场需求有所回升。原材料库存指数为48.1%,比上月下降0.2个百分点,表明制造业主要原材料库存量继续减少。从业人员指数为48.7%,比上月下降0.3个百分点,表明制造业企业用工景气度有所回落。供应商配送时间指数为50.1%,比上月上升0.6个百分点,表明制造业原材料供应商交货时间较上月加快。
图1:中国制造业PMI
(数据来源:ifind资讯)
8月份,非制造业商务活动指数为49.0%,与上月持平,非制造业景气水平仍低于临界点。分行业看,建筑业商务活动指数为46.9%,比上月下降0.1个百分点;服务业商务活动指数为49.3%,与上月持平。
总的来说,8月制造业PMI环比回升0.6个百分点,但仍处于临界点以下,制造业景气程度总体偏弱。
二
8月CPI同比上涨0.8%,PPI同比上涨3.8%
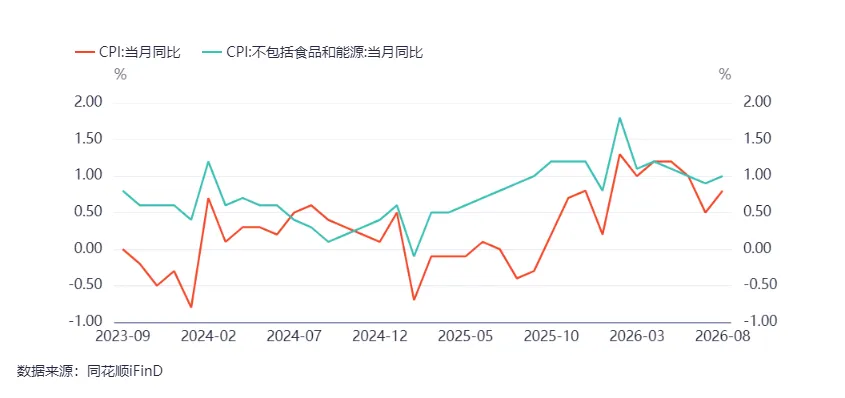
2026年8月份,全国居民消费价格同比上涨0.8%。其中,城市上涨0.8%,农村上涨0.7%;食品价格下降1.4%,非食品价格上涨1.2%;消费品价格上涨0.8%,服务价格上涨0.8%。
8月份,全国居民消费价格环比上涨0.4%。其中,城市上涨0.4%,农村上涨0.4%;食品价格上涨0.4%,非食品价格上涨0.3%;消费品价格上涨0.6%,服务价格上涨0.1%。
8月份,食品烟酒及在外餐饮类价格同比下降0.7%;食品价格下降1.4%,影响CPI下降约0.24个百分点。食品中,畜肉类价格下降5.1%,其中猪肉价格下降11.8%,影响CPI下降约0.22个百分点。其他七大类价格同比六涨一降。其中,其他用品及服务、医疗保健价格分别上涨7.3%和2.7%,交通通信、教育文化娱乐价格分别上涨2.5%和1.4%,衣着、生活用品及服务价格分别上涨1.3%和0.7%;居住价格下降0.3%。
图2:中国CPI与核心CPI
(数据来源:ifind资讯)
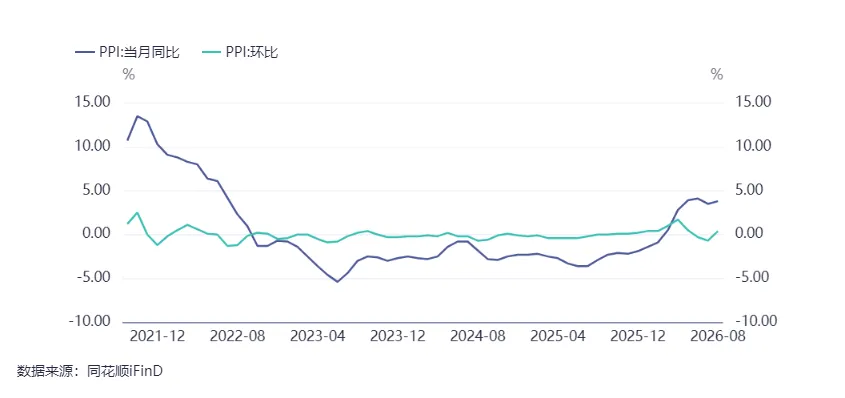
2026年8月份,全国工业生产者出厂价格同比上涨3.8%,环比上涨0.4%。工业生产者购进价格同比上涨5.8%,环比上涨0.3%。其中,煤炭开采和洗选业、有色金属冶炼和压延加工业价格同比分别上涨26.6%和20.8%,石油和天然气开采业、石油煤炭及其他燃料加工业、化学原料和化学制品制造业价格同比分别上涨10.5%、11.1%和9.1%,对PPI形成较大拉动;计算机通信和其他电子设备制造业、电气机械和器材制造业价格同比分别上涨5.3%和5.9%,AI投资的高景气度仍在带动电子、计算机和通信行业的价格回升。
图3:中国PPI同比增速与环比增速
(数据来源:ifind资讯)
总的来说,2026年物价指数的回升,主要受输入性通胀拉动。8月CPI和PPI同比涨幅双双扩大,其中能源价格同比涨幅由0.6%扩大至4.1%,是CPI回升的主要拉动。CPI涨幅仍明显滞后于PPI,验证了国内产能充足、内需相对不足的局面。8月PPI环比由降转涨、同比涨幅扩大,主要受国际大宗商品价格上行传导和国内产业转型升级带动部分行业需求增加影响。
三
进出口延续高增
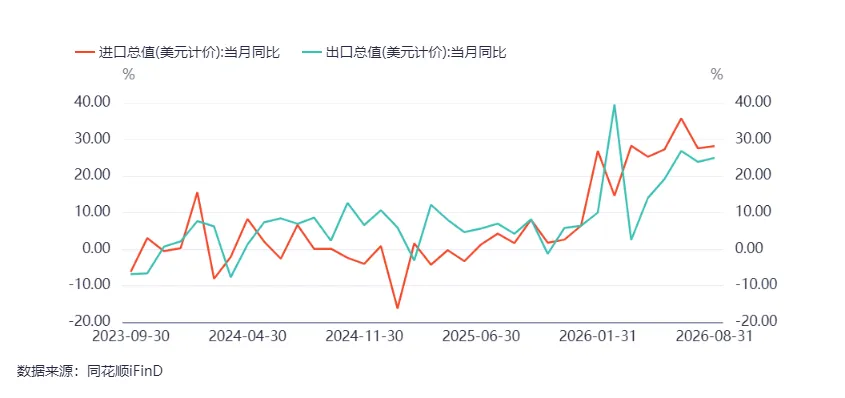
以美元计,8月,中国进出口总值6838.0亿美元,同比增长26.3%;出口总值4014.4亿美元,同比增长25.0%;进口总值2823.6亿美元,同比增长28.2%;贸易顺差1190.9亿美元。
其中,8月,集成电路出口额同比增长129.8%(前值为116.6%)、自动数据处理设备及其零部件出口额同比增长76.5%(前值为67.4%)。国内进出口均受益于全球AI投资的高景气度。
图4:中国进出口增速
(数据来源:ifind资讯)
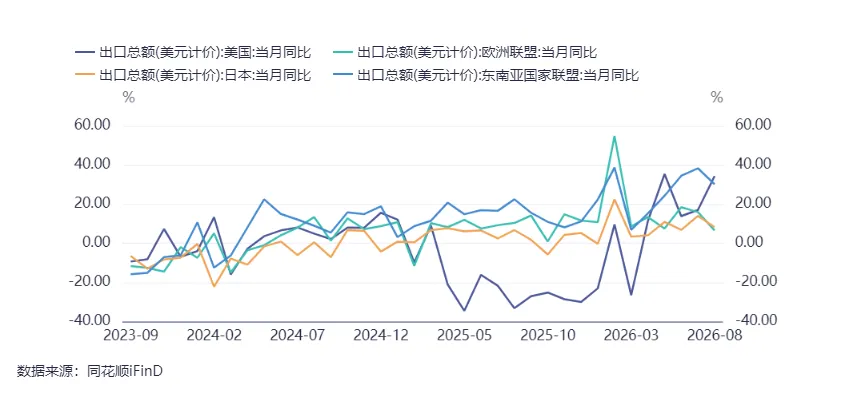
分国别来看,8月中国对美出口424.75亿美元,同比增速为34.4%;对欧盟的出口额为551.06亿美元,出口增速为6.6%;对东盟国家的出口额为743.77亿美元,同比增长30.2%;对日本的出口金额为139.02亿美元,同比增速为8.2%。对主要贸易伙伴出口均保持正增长。
图5:中国对主要国家出口增速
(数据来源:ifind资讯)
得益于中国产业强大竞争力和旺盛的海外需求,出口继续保持偏强局面,特别是AI投资强相关的计算机、电子和通信行业进出口均保持高增。展望未来,中国外贸真正的风险不在于美国关税的增加,而在于美国经济衰退风险加大,全球经济增速放缓导致的需求下降。预计2026年中国进出口均有望延续高景气态势。
四
实体经济信贷需求偏弱
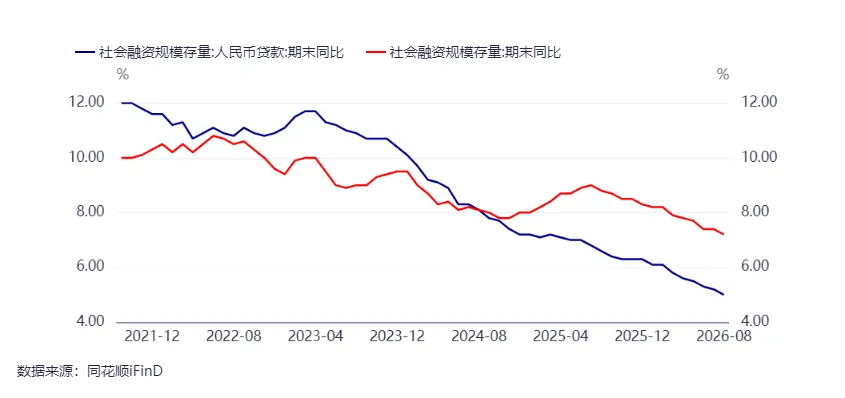
初步统计,2026年8月末社会融资规模存量为464.8万亿元,同比增长7.2%。其中,对实体经济发放的人民币贷款余额278.63万亿元,同比增长5.0%;对实体经济发放的外币贷款折合人民币余额1.23万亿元,同比增长3.1%;委托贷款余额11.26万亿元,同比增长1.0%;信托贷款余额4.58万亿元,同比增长1.9%;未贴现的银行承兑汇票余额2.01万亿元,同比下降5.1%;企业债券余额36.71万亿元,同比增长9.7%;政府债券余额103.69万亿元,同比增长13.5%;非金融企业境内股票余额12.67万亿元,同比增长5.7%。
初步统计,2026年前八个月社会融资规模增量累计为23.91万亿元,比上年同期少2.64万亿元。其中,对实体经济发放的人民币贷款增加10.23万亿元,同比少增2.71万亿元;对实体经济发放的外币贷款折合人民币增加2102亿元,同比多增2919亿元;委托贷款减少580亿元,同比多增274亿元;信托贷款减少905亿元,同比多减2847亿元;未贴现的银行承兑汇票减少1405亿元,同比多减1181亿元;企业债券净融资2.79万亿元,同比多1.23万亿元;政府债券净融资8.77万亿元,同比少1.50万亿元;非金融企业境内股票融资4701亿元,同比多2033亿元。
图6:中国社融与人民币贷款存量增速
(数据来源:ifind资讯)
居民信贷结构上,8月居民贷款减少2029亿元,同比少增2332亿;其中,短期贷款减少1219亿元,同比少增1324亿元;中长期贷款减少822亿元,同比少增1022亿。居民短期与中长期贷款仍在减少,显示居民消费和购房信贷需求较弱。
企业信贷结构上,8月企业贷款增加2600亿,同比少增3300亿。其中,短期贷款减少1600亿元,同比少增2300亿;中长期贷款增加3200亿元,同比少增1500亿;票据融资增加1000亿元,同比多增469亿。企业短期与中长期贷款新增仍处在低位,表明企业信心和预期偏弱,企业融资需求不强。
1-8月政府债券净融资8.77万亿元,同比少1.50万亿元。财政扩张对社融的拉动在下降。1-8月社融存量增速7.2%,高于人民币贷款增速5.0%。
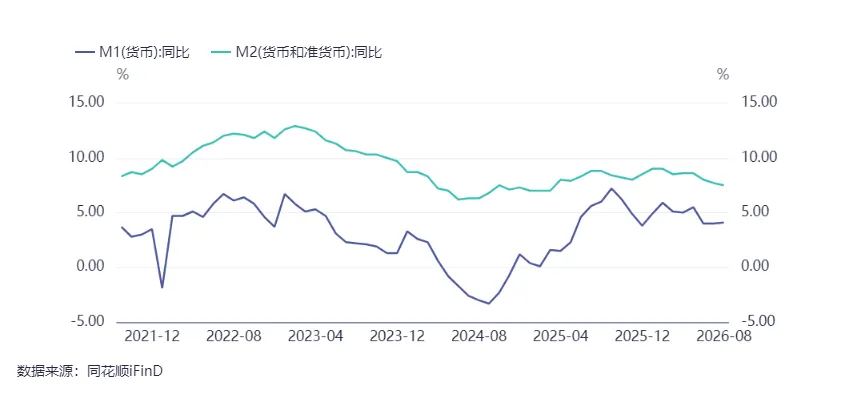
8月末,广义货币(M2)余额356.81万亿元,同比增长7.5%,增速环比回落0.2个百分点。狭义货币(M1)余额115.77万亿元,同比增长4.1%,增速环比回升0.1个百分点。M1-M2剪刀差回升至-3.4%。
总的来说,2026年8月金融数据依旧偏弱,居民和企业部分信贷需求不振,政府债券发行放缓,社融存量增速回落,各经济主体加杠杆的信心与意愿均不高。
图7:中国M1和M2增速
(数据来源:ifind资讯)
五
社零增速放缓,固定资产投资延续下行
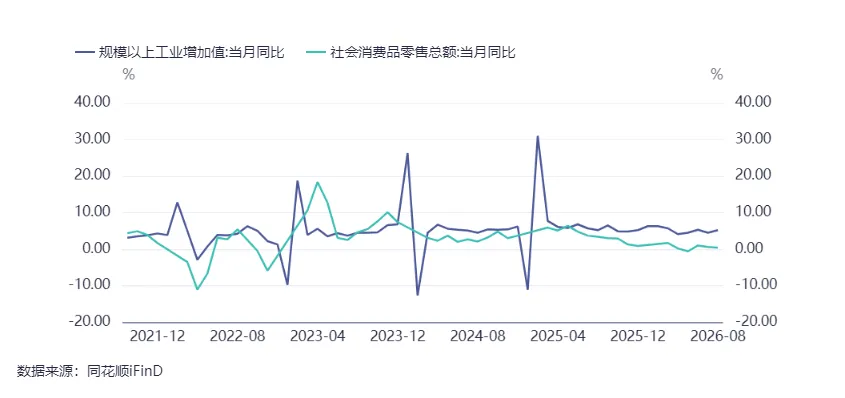
8月份,规模以上工业增加值同比实际增长5.2%。从环比看,8月份,规模以上工业增加值比上月增长0.54%。1-8月份,规模以上工业增加值同比增长5.3%。
1-8月份,社会消费品零售总额327569亿元,同比增长1.1%。其中,除汽车以外的消费品零售额301764亿元,增长2.7%。8月份,社会消费品零售总额39824亿元,同比增长0.4%。其中,除汽车以外的消费品零售额36545亿元,增长2.5%。
按经营单位所在地分,8月份,城镇消费品零售额34457亿元,同比增长0.2%;乡村消费品零售额5367亿元,增长1.6%。按消费类型分,8月份,商品零售额35280亿元,同比增长0.3%;餐饮收入4544亿元,增长1.1%。
8月消费增速延续偏弱态势。其中,汽车类-18.5%,建材类-11.8%,家具类-7.9%,家电2.3%,石油及制品类-7.0%。汽车类、石油类、地产链消费均萎靡不振,对消费增速形成较大拖累。随着2025年基数的走低,2026年下半年社零增速有望有所回升。
图8:中国工业增加值和社零增速
(数据来源:ifind资讯)
1-8月份,全国固定资产投资(不含农户)293092亿元,同比下降7.2%。其中,民间固定资产投资同比下降10.1%;采矿业投资增长3.4%,制造业投资下降2.3%,电力、热力、燃气及水生产和供应业投资下降6.9%,基础设施投资同比下降4.0%。
1-8月份,全国房地产开发投资47979亿元,同比下降19.9%;其中,住宅投资37017亿元,下降19.7%。
图9:中国固定资产投资增速
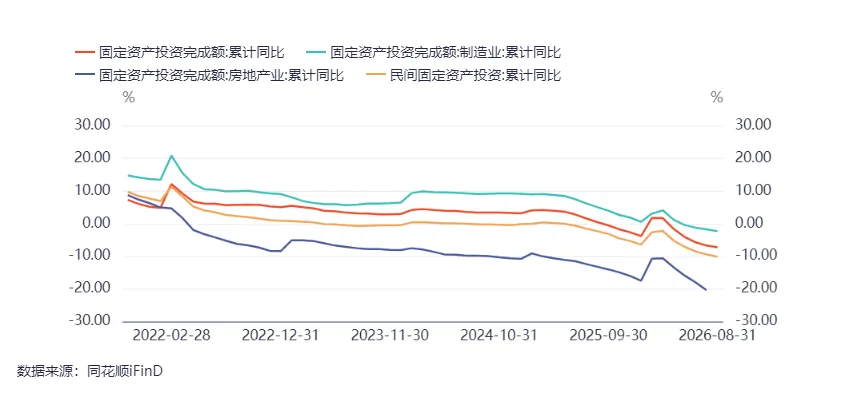
(数据来源:ifind资讯)
六
房地产市场延续下行趋势
8月商品房销售面积降幅继续扩大,销售额降幅略有收窄。1-8月份,新建商品房销售面积49880万平方米,同比下降12.1%;其中住宅销售面积下降13.0%。新建商品房销售额47470亿元,下降13.0%;其中住宅销售额下降13.1%。
图10:中国商品房销售面积和销售额增速
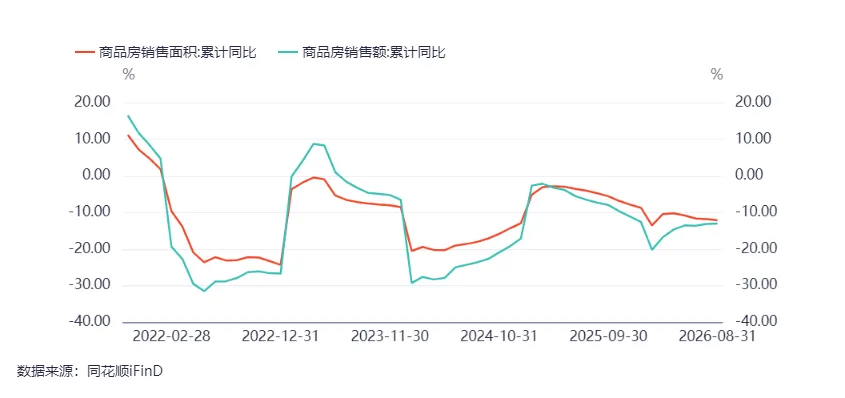
(数据来源:ifind资讯)
房地产新开工、施工和竣工面积继续下降。1-8月份,房地产开发企业房屋施工面积560770万平方米,同比下降12.8%。其中,住宅施工面积389347万平方米,下降13.2%。房屋新开工面积29894万平方米,下降24.8%。其中,住宅新开工面积21840万平方米,下降25.4%。房屋竣工面积21097万平方米,下降23.7%。其中,住宅竣工面积14798万平方米,下降25.4%。
图11:中国商品房施工和竣工增速
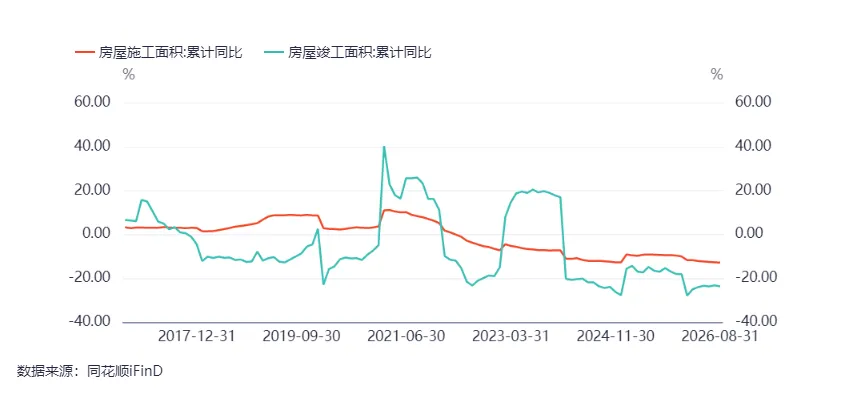
(数据来源:ifind资讯)
8月末,商品房待售面积75349万平方米,同比下降1.1%。其中,待售3年以下面积54819万平方米,下降4.2%。狭义的商品房待售面积库存继续下降,库存持续去化。
图12:中国商品房待售面积
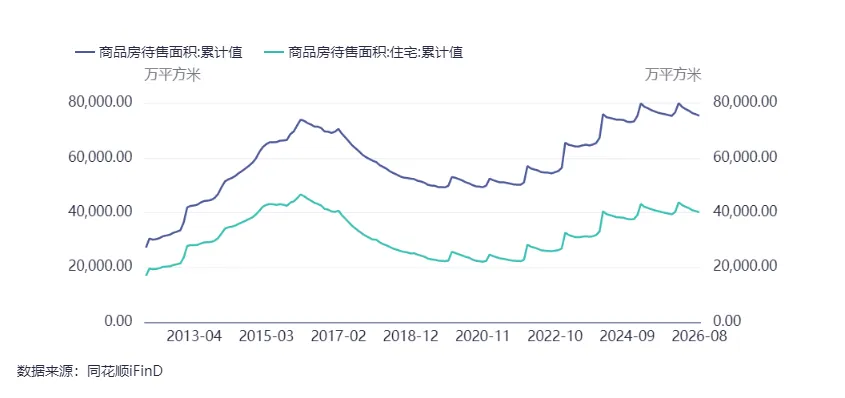
(数据来源:ifind资讯)
2026年8月房地产销售面积、新开工和投资继续回落。我们仍然认为,房地产市场的企稳复苏是一个漫长的过程,难以一蹴而就。当前,房地产市场已处于底部阶段,房地产新开工面积、投资等或已处于长期均衡水平下。随着基数的下降,后续商品房销售面积、销售额同比增速降幅将逐步收窄。随着市场预期的转变,本轮房地产下行周期的“市场底”正在出现。
尽管存在巨大的分歧,2026年有望成为房地产市场止跌回稳的关键节点。积极因素在逐步累积,房地产对宏观经济和资本市场的拖累将显著收窄。
七
总结与展望
总的来说,2026年8月国内经济延续了进出口强、内需弱;生产强、需求弱的格局。制造业PMI有所回升但仍处于收缩区间,进出口保持高增,CPI和PPI同比涨幅回升,社零增速疲软,固定资产投资和房地产销售延续下行趋势,实体经济融资需求和信心偏弱。
对此,我们认为,当前外部不稳定不确定因素较多,国内有效需求不足,经济运行面临不少挑战。这要求实施更加积极有为的宏观政策,持续扩大内需、优化供给,推动经济实现质的有效提升和量的合理增长。当前房地产市场处在企稳复苏的关键节点,后续对宏观经济的拖累有望显著收窄。整体而言,2026年面临的宏观环境好于2025年,但国内经济强劲复苏的可能性不大。
跟踪后续政策的落地细节,观察物价端的回升力度,耐心等待宏观经济的向上信号。
姓名 | 期货从业资格号 | 交易咨询从业资格证 |
万亮 | F3011498 | Z0011170 |
报告内容由以上分析师提供。内容及观点仅供学习和参考,不构成任何投资建议。市场有风险,投资需谨慎。
分享资讯
如果您喜欢这篇文章,可点击右上角按钮,轻松分享给朋友。
联系我们
西南期货有限公司
地址:重庆市江北区金沙门路32号23层
全国统一客服热线:400-801-7321
官方网站:www.swfutures.com
免责申明
西南期货有限公司具有期货交易咨询业务资格和经营期货业务资格(许可证号:91500000202897127J)。本报告仅供西南期货有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。
本报告中的信息来源于公开的资料或实地调研,尽管我们相信报告中资料来源的可靠性,但本公司对这些信息的准确性及完整性不作任何保证。本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整,本公司没有义务和责任去及时更新本报告并通知客户。本报告所载的全部内容只提供给客户做参考之用,不作为客户的直接投资依据,本公司不因客户使用本报告而产生的损失承担任何责任。
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“西南期货”,且不得对本报告进行任何有悖原意的引用、删节和修改。
若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进行交易。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。
投资有风险,入市需谨慎。
- End -
扫码关注 西南期货研究所





发表评论
2026-10-18 05:06:09 回复该评论
发表评论: