
 研报速递
近一个月来,行业流传 "木质素基碳纤维制造新范式" 的说法:前驱体用量减半、生产成本大幅降低,以木质素基替代腈纶基碳纤维可降本 25%。协会已收到多家会员单位问询。为避免该说法误导投资决策,协会组织开展了专项研究,现将研究情况分享如下,供行业同仁学习交流、参考。
木质素基碳纤维是以木质素——植物界储量第二大的天然高分子——全部或部分替代石油基聚丙烯腈(PAN)前驱体,经纺丝、稳定化、碳化制备的碳纤维。其核心产业意义在于:① 降低前驱体原料成本(前驱体约占碳纤维总生产成本一半);② 降低碳排放与环境足迹(木质素为造纸副产物,生物可再生);③ 构建生物质基碳纤维的工程化路径,对应汽车、风电、储能等成本敏感型市场。
截至2026年9月,木质素基碳纤维全球研究约60年,仍处于实验室到中试阶段,未形成结构级商品丝规模供给。性能上,2026年9月华盛顿大学Yuan团队在 Matter 报道以功能化单壁碳纳米管(F-SWCNT)为结晶取向模板,木质素替代50% PAN的湿纺路线单丝强度达到2.04 GPa、模量176 GPa,首次同时跨过美国能源部(DOE)汽车级门槛(1.72 GPa / 172 GPa)。其技术经济分析(TEA)模型测算规模化最低售价(MSP)可由PAN基的27.6美元/kg降至16.4美元/kg,降幅约40.6%(校方新闻稿口径为25%)。
但产业化仍面临单壁碳纳米管成本与分散、放大性能留存、木质素一致性、稳定化效率、复丝评价与OEM准入五道关口。对协会会员单位而言,宜采用"产学研合作+小批量场景验证"切入路径,不宜以模型测算值为单一依据规划大规模产能。
一、行业概述:碳纤维产业与前驱体替代逻辑
1、碳纤维产业与前驱体环节地位
碳纤维是含碳量90%以上的高性能无机纤维,按前驱体分为PAN基、沥青基、粘胶(纤维素)基和生物质基等。其中PAN基碳纤维因综合力学性能优异、工艺成熟,占全球商品碳纤维约96%。碳纤维生产链可简化为:前驱体制备→纺丝→(热)稳定化→碳化→(石墨化)→表面处理。前驱体环节约占碳纤维总生产成本的一半,是寻找低成本替代原料的根本动因。
2、木质素作为前驱体的资源禀赋
木质素是植物细胞壁的重要组成,自然界储量仅次于纤维素的第二大天然高分子,占木材干质量15%~40%,含碳量约45%~60%,具有芳香环结构。全球每年产生工业木质素约5000万吨,其中超过95%被纸浆厂直接燃烧处理,原料价格低廉。工业木质素大宗报价约300~480美元/吨(即0.3~0.5美元/kg量级),与PAN原料价格量级形成显著反差。这种"低成本+高碳含量+可再生"的资源禀赋,使木质素长期被视为替代PAN制备碳纤维的潜在路线。
3、木质素基碳纤维在产业链中的定位
木质素基碳纤维产业链可概括为:造纸/生物炼制副产物 → 木质素提纯与改性 → 与PAN共混或纯木质素纺丝 → 稳定化与碳化 → 碳纤维产品 → 复合材料与应用。当前原料端(木质素供应商)比纤维端成熟得多:Stora Enso以LignoBoost技术在芬兰Sunila工厂形成5万吨/年Kraft木质素能力(商品名Lineo),为下游纤维化应用提供规模化原料基础。而纤维端的工程化仍处实验室到中试阶段。
二、技术路线和工艺特点
1、主要技术路线
路线 | 工艺特征 | 代表研究 | 优势 | 短板 |
纯木质素熔纺 | 木质素经乙酰化/酯化等改性后熔融纺丝,无溶剂 | Kadla 2002、Bostan中试、Luo杂化功能化 | 无溶剂回收、原料100%生物质 | 木质素热塑性差、稳定化耗时、性能较低 |
木质素/PAN共混湿纺 | 木质素与PAN在DMF/离子液体中湿纺,沿用PAN工业装备 | Wang 2024(Green Chem.)、Yuan 2026(Matter) | 工艺继承性强、放大门槛低 | 仍依赖PAN、需取向模板保性能 |
离子液体一体化 | 木片分级分离→木质素直接纺丝一体化 | RSC Sustainability 2025 | 原料-工艺集成、模型成本9.02美元/kg | 处于模型与中试阶段 |
静电纺纳米纤维 | 静电纺制备纳米级纤维,多用于功能材料 | Kanhere、Harahap等 | 纤维直径小、比表面积大 | 生产效率低,适合电极/催化而非承力 |
2、木质素化学改性方法
木质素分子中存在大量酚羟基和脂肪族羟基,分子间作用力强,纺丝软化能力差,难以直接熔融加工。主要改性方法包括:
酯化与乙酰化:将木质素羟基转化为酯基,显著降低分子间作用力,提升纺丝软化能力与热稳定性。乙酰化后碳纤维抗拉强度可提升近3倍、模量提高约2倍。成本低、工艺成熟,适合大规模工业化应用。
羟丙基化:酚羟基与环氧丙烷反应,引入聚丙二醇链,影响分子量与玻璃化转变温度。Muthuraj等以羟丙基改性木质素与生物基聚酰胺熔融共混纺丝,木质素与PA质量比1:1时,长丝拉伸强度≥20 MPa、模量≥500 MPa。
接枝共聚:木质素接枝聚苯乙烯等聚合物,提升功能性但成本较高、工艺复杂,更适合高附加值产品。
3、Yuan团队2026年"三步法"工艺要点
2026年9月华盛顿大学Yuan团队在 Matter 发表的研究代表了木质素/PAN共混湿纺路线的最新突破,其工艺要点如下:
功能化单壁碳纳米管(F-SWCNT)模板:对SWCNT表面进行功能化改性,使其在木质素/PAN/DMF纺丝液中均匀分散。碳纳米管表面芳香结构与木质素芳环形成π–π相互作用,充当一维结晶"钢筋",诱导分子链沿轴向取向。论文测试了0、0.2、0.5、1.0 wt%四个添加水平。
湿法纺丝+稳定化阶段轴向张力:沿用工业上成熟的PAN湿纺装备成型,在热稳定化阶段施加分级轴向张力(1k/2k/3k张力条件),将取向"锁住"。
单轮优化碳化(1500℃):最优样品SCF-3-1500在1500℃碳化后得到高取向、低孔隙碳纤维,单丝拉伸强度2.04 GPa、模量176 GPa。
"50%木质素替代PAN+湿法纺丝"的配比与生命周期方法在本研究之前已有正式发表的铺垫。美国橡树岭国家实验室(ORNL)合作团队Wang等人2024年12月在 Green Chemistry 发表论文,首次建立包含木质素上游回收环节的LCA模型,研究的正是工业软木Kraft木质素替代50% PAN(湿纺)体系。Yuan团队自己也在2022年于 Matter 发表过HiMWELL高分子量酯化木质素成果,从"改造木质素分子"转向2026年"加工端引入取向模板"的路线。因此,2026年这项工作学术上是木质素/PAN共混路线上的一次关键性能跃升。
三、性能水平与产品定位
1、木质素基碳纤维性能演进
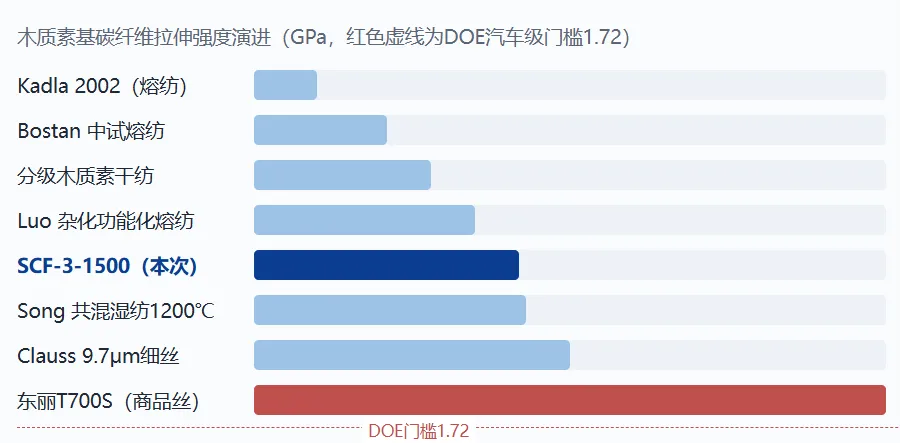
2、DOE汽车级门槛与产品定位
美国能源部在轻量化汽车项目中为"替代前驱体低成本碳纤维"设定的经典指标是:成本5美元/磅(约11美元/kg)、拉伸强度>1.72 GPa(250 ksi)、模量>172 GPa(25 Msi)、断裂应变>1%。[6][8]2026年Matter论文的SCF-3-1500样品首次同时跨过强度与模量两项门槛,标志着木质素基碳纤维从"实验室性能"向"工业相关性能"的关键跃升。
3、产品定位与适用场景
从产品定位看,木质素基碳纤维当前真实梯队位置在"工业级/汽车级"与"航空级"之间偏前者。其强度仅为东丽T700S(4.9 GPa)的约42%,距离航空航天级商品丝尚远。但针对汽车结构件、风电叶片、体育休闲、储能电极、隔热材料等对成本敏感且性能门槛适中的应用场景,木质素基碳纤维具有现实的市场空间。
四、减碳贡献的真正来源
两项研究共同说明:减碳的"大头"实际来自清洁电力和稳定化/碳化工序节能,而不是换原料本身。Wang等(2024)的LCA显示:排放贡献最大的工序是纺丝液制备,其次是热稳定化;生产要素中电力贡献最大,其次才是PAN原料。
五、全球产业现状与发展脉络
1960年代—2000年代初:日本、美国等已开展木质素碳纤维探索;2002年Kadla等用商品碱木质素/PEO熔纺得到0.50 GPa、60 GPa碳纤维,重启现代研究热潮。
2007年前后:ORNL在DOE低成本碳纤维计划下完成首批MeadWestvaco溶剂提纯木质素的熔纺试验,目标是"向产业转让木质素碳纤维技术"。
2010年代:ORNL与GrafTech合作开发木质素基碳纤维高温隔热件,是公开报道中首次超过1 kg级别的木质素碳纤维制品示范,但应用是隔热材料而非承力结构。[20]DOE于2013年建成碳纤维技术设施(CFTF),持续支持替代前驱体中试。
2020—2022年:Stora Enso以芬兰Sunila厂5万吨/年Kraft木质素产能为依托,与纤维素丝企业Cordenka合作开发面向风电叶片等工业应用的可再生碳纤维;Yuan团队2022年发表HiMWELL木质素分子设计成果。
2024—2025年:Wang等建立50%木质素替代的LCA模型(Green Chemistry);热-机械化学法、离子液体一体化(生产成本模型9.02美元/kg)、免稳定化熔纺(Advanced Functional Materials)等路线密集出现。
2026年9月:Yuan团队Matter论文:F-SWCNT取向模板使湿纺50%木质素纤维双越DOE汽车指标,成为迄今性能最高的湿纺高木质素含量方案之一。
六、产业化风险与挑战
关口 | 具体问题 |
纳米管成本与分散 | F-SWCNT当前市价下足以吞掉大部分降本红利;功能化、均匀分散和批次稳定本身也是工艺成本。规模化降价依赖OCSiAl、天奈科技等SWCNT供应商的产能释放。 |
放大性能留存 | 单丝2.04 GPa到千吨级复丝的工程放大,是碳纤维行业最难的一步;历史上木质素纤维直径效应显著、缺陷敏感,放大后强度折减需要实测 |
木质素一致性 | 树种、制浆工艺、批次导致的分子量/官能度/灰分差异,需要稳定的可纺级木质素供应标准和预处理工序 |
稳定化效率 | 木质素热稳定化窗口窄、耗时,是熔纺路线公认瓶颈;本路线虽沿用PAN湿纺,但木质素引入后的放热控制与线速度匹配仍需验证。 |
评价与准入 | 汽车结构件需要复丝、织物、层板到整车碰撞的全链条认证;单丝数据距OEM材料准入通常需要数年。 |
存在这一些不确定性,具体表现:
技术路线尚未收敛。纯木质素熔纺、木质素/PAN共混湿纺、离子液体一体化、纤维素基(莱赛尔)等多条路线并行,哪条路线率先跨过工程化放大关口尚不明朗。
SWCNT供应链降价节奏不可控。纳米管路线的经济性高度依赖SWCNT从当前1000美元/kg以上降至500美元/kg以下,这又依赖OCSiAl、天奈科技等供应商的产能释放节奏,协会无法独立预测。
木质素"可纺级"供应标准缺失。不同制浆工艺、不同批次木质素结构差异大,需要建立稳定的可纺级木质素供应标准和预处理工序。
OEM准入周期长。汽车结构件准入通常需要数年,风电叶片对成本敏感但对性能门槛要求也不低,都不是短期可突破的应用场景。
总之,木质素基碳纤维是值得长期跟踪的方向,但当前正处于"论文活跃、量产空白"阶段,应保持循证立场,既不否定成果,也不夸大成熟度。协会愿与会员单位、学术机构、原料供应商和下游OEM共同推动该方向的工程化进程,在全球、全产业、全生命周期里创造价值。
参考文献:
华盛顿大学McKelvey工程学院官方新闻稿:Clearing the way for renewable carbon fiber production(2026-09-17),engineering.washu.edu/news/2026/...
Li W, Hu C, Zhu T, et al. Transforming renewable carbon fiber performance, economics, and sustainability via oriented crystallization design. Matter, 2026, 103001,doi.org/10.1016/j.matt.2026.103001
生物基能源与材料:《木质素基碳纤维首次达到汽车应用性能要求!》(新浪财经转载,2026-09-21,含论文性能数据与工艺图解),finance.sina.com.cn/roll/2026-09-21/...
AZoM:Renewable Waste Could Replace Petroleum in High-Quality Carbon Fiber Manufacturing(2026-09-21),azom.com/news.aspx?newsID=65818
美国能源部:Husman, Development and Commercialization of a Novel Low-Cost Carbon Fiber(DOE指标:5美元/lb、1.72 GPa、172 GPa),energy.gov/.../lm048_husman_2014_o.pdf
美国能源部:Low Cost Carbon Fiber from Renewable Resources(前驱体约占成本50%),energy.gov/.../7_low-cost_carbon_fiber.pdf
美国能源部:Low-Cost Carbon Fiber Development Program 最终报告摘要(LCCF指标),eere.energy.gov/vehiclesandfuels/...
Wang S, Zhang Y, Gao H, et al. Replacing polyacrylonitrile with Kraft lignin for sustainable carbon fiber manufacturing mitigates carbon emissions. Green Chemistry, 2024, 27(4): 1031-1043,doi.org/10.1039/d4gc04579c
Das S. Life Cycle Assessment of Carbon Fiber-Reinforced Polymer Composites. Int J Life Cycle Assess, 2011, 16(3):268-282(ORNL著录页),ornl.gov/publication/life-cycle-...
Stora Enso:From trees to batteries(Sunila工厂5万吨/年Kraft木质素/Lineo),storaenso.com/en/newsroom/news/2021/11/...;与Cordenka合作开发可再生碳纤维见其2020年报,链接
OCSiAl/TUBALL:SWCNT大宗价格约1,000美元/kg及低添加量说明,tuball.com/articles/swcnt-for-lithium-ion-batteries;产能说明链接
Research and Markets:Carbon Nanotubes Market 2026-2031(SWCNT 1,500~2,000美元/kg),researchandmarkets.com/reports/4514948/...
Composights:WashU Develops Lignin-Based Renewable Carbon Fiber With Carbon Nanotube Reinforcement,composights.com/composites-industry-news/...
Carbon Fibers from Lignin-Cellulose Precursors: Effect of Stabilization Conditions. ACS Sustainable Chem. Eng. 2019(PAN约占商业CF前驱体96%、原丝约占成本一半),pubs.acs.org/doi/pdf/10.1021/acssuschemeng.9b00108
Lignin-Based High-Performance Fibers by Textile Spinning Techniques(分级木质素干纺1.39 GPa/98 GPa),PMC综述,pmc.ncbi.nlm.nih.gov/articles/PMC8234621/
美国能源部:Low-Cost Carbon Fiber(2007年ORNL首批木质素熔纺、技术转让规划),eere.energy.gov/vehiclesandfuels/pdfs/lm_08/...
(本报告数据均来自公开渠道,具体对外引用时建议使用者就其中的细节做二次核对)
欢迎转载,请注明:来源中国复合材料工业协会
精彩推荐

中国复合材料工业协会CCIA成立于1984年8月,是经中华人民共和国民政部注册,具有独立法人资格的社会团体 (社证字第3258号)。中国复合材料工业协会是新中国对外开放后成立的第一批一级行业社团组织。
会员服务部:010-88875799
行业研究部:010-88385905
网 址:www.ccia.xin
邮 箱:ccia@ccia.xin
地 址:北京市西城区西直门外大街一号院2号楼7C12

发表评论
发表评论: