
 研报速递
一、摘要
当世界谈论柬埔寨时,话题几乎总是集中在“世界工厂的下一个接力棒”:服装出口、轮胎制造、经济特区、基础设施。然而,一个同样深刻却鲜少被系统讨论的变革正在这片土地上发生——一场由1700万年轻消费者驱动的消费市场觉醒。
柬埔寨不是下一个越南,而是东南亚最后一个未被充分定价的消费市场。2024年电商市场规模15.1亿美元、消费市场年复合增长率近10%、30岁以下人口占65%、社交电商渗透率超50%——这些数字背后,是一个正在快速成型的消费社会。蜜雪冰城50家店全部盈利、OPPO和vivo占据近30%手机份额、银联与Bakong实现双向扫码互通,中资品牌正以“毛细血管式”渗透重塑柬埔寨人的日常消费版图。
本报告切换传统“产能出海”视角,从消费端出发,系统分析柬埔寨青年消费群体的行为特征、数字支付基础设施的跳跃式发展、社交电商的渠道革命,以及中国品牌从“制造标签”到“生活方式提案者”的身份转型。我们认为,柬埔寨消费市场的最大结构性红利不在“规模”,而在“时序”——在一个数字化基建刚刚就绪、品牌认知尚未固化的窗口期,先入者将获得远高于成熟市场的品牌溢价。
二、被忽视的消费大陆:重新理解柬埔寨
(一)从“工厂视角”到“客厅视角”的范式转换
柬埔寨在全球经济叙事中长期被定位于“产业链末端”:廉价劳动力、优惠关税、代工出口。这个框架并非错误,但它遮蔽了同等重要的另一面——柬埔寨也是一个正在崛起的终端消费市场。两种视角的差异不只是看问题的角度,而是对同一经济体的完全不同定价。
当你看柬埔寨是工厂,你评估的是工资账单和出口关税。当你看柬埔寨是市场,你评估的是1700万人的消费升级、品牌忠诚度和数字支付习惯。联合国人口数据显示柬埔寨中位年龄约27岁,65%人口在30岁以下,56%介于15至35岁。这不仅仅是“年轻”——这意味着绝大多数柬埔寨人正处于消费欲望最旺盛、品牌认知形成期、数字习惯定型期的黄金消费年龄段。这不是未来的市场,这是正在发生的市场。
2024年柬埔寨GDP为463.5亿美元,人均GDP约2713美元,经济增长6.0%。世界银行指出强劲的国内需求正成为经济增长的关键引擎。更值得关注的是,消费者支出从2022年的40920亿瑞尔攀升至2023年的42690亿瑞尔,预计2025年将达45678亿瑞尔。柬埔寨零售和消费市场预计在2024至2029年以9.98%的复合年增长率扩张——在东盟范围内,这一增速位居前列。
金边的消费密度尤其值得关注。这座首都城市常住人口已达250万,加上流动人口接近300万,其中60%以上是35岁以下的年轻人。每天上下班高峰期,街头随处可见大排量汽车和进口摩托车,金边汽车保有量已达75万辆、摩托车220万辆。AEON永旺在11年内连开三座大型购物中心,7-Eleven便利店加速扩张,购物中心总面积已超过87万平方米——这些实体零售指标背后,是城市中产阶层消费能级的实质性跃升。
(二)消费社会的“跳跃式”进化
柬埔寨消费市场的特殊之处在于,它几乎跳过了传统零售的演进阶段,直接从“集市经济”跳跃至“社交电商+数字支付”时代。这种跳跃式进化在东南亚并非孤例,但柬埔寨的表现尤为极致:
传统零售薄弱反而成为数字消费的助推器。金边零售空间入住率仅约64.5%,实体零售供给相对有限且集中于少数核心商圈。当金边的年轻人无法在家门口找到满意的购物选择时,Facebook和TikTok自然而然地成为了“永远不打烊的购物中心”。全国11.65亿Facebook用户和996万TikTok用户中,超过50%通过社交平台进行过购物——社交商务渗透率在东盟国家中名列前茅。
柬埔寨的消费故事,本质上是一个“跳过信用卡时代,直接进入二维码时代”的叙事。全国已注册约3000万个电子钱包账户——超过1700万总人口。二维码支付占电商交易的47.15%,现金支付降至26.5%。Bakong系统年交易量突破608亿宗,支付总额达1048亿美元(相当于GDP的330%)。这种“基础设施跨越”为中国品牌提供了独特的进入路径:不需要自建支付体系、不需要教育用户移动支付,基础设施已经就绪。
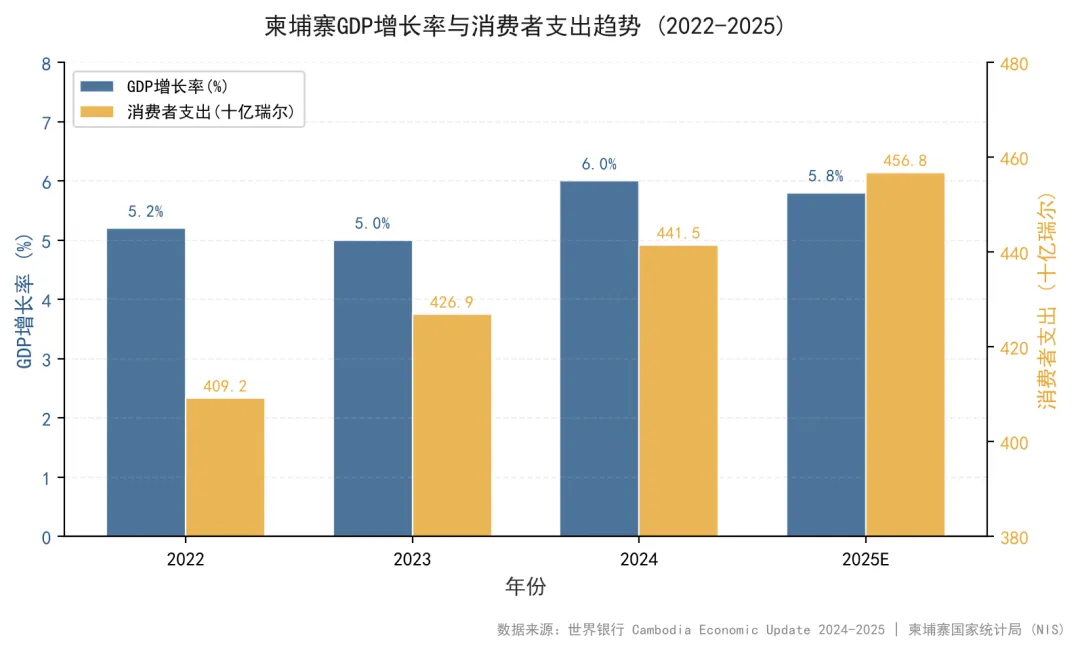
图1:柬埔寨GDP增长率与消费者支出趋势(2022-2025)
三、数字原住民的消费基因:谁在买单,怎么买单
(一)人口红利的三层结构
柬埔寨的“青年红利”不是简单的年龄数字,而是由三层结构叠加形成的消费势能:
第一层:规模红利。1700万人口中约65%在30岁以下、56%在15至35岁,这意味着约950万人正处于从“首份收入”到“家庭形成”的消费扩张期。他们正在经历人生的第一次购车、第一次租房装修、第一次为子女消费——这些“人生首次”场景是品牌占领心智的黄金窗口。
第二层:数字原住民红利。柬埔寨移动用户达2190万(渗透率126.6%),互联网用户达2000万(渗透率115.6%),4G覆盖率超80%国土面积。这代年轻人不是在“学习使用”互联网——他们生来就在网上。Facebook是他们的“新闻客户端+社交网络+电商平台”三合一,TikTok是他们的“电视台+导购+娱乐中心”。企业不需要教育他们网购,他们正在主动寻找值得下单的商品。
第三层:中产阶层扩张红利。世界银行估算柬埔寨中产阶级约占总人口20%(约340万人),部分经济学家认为实际已达25-35%。虽然仍低于泰国和越南,但增速值得关注——5-10年前,具备品牌消费能力的城市群体尚不成规模,而今天金边的消费场景已与曼谷、胡志明市趋同。人均国民总收入从1700美元(2022年)向2700+美元(2024年)的跃迁,意味着可自由支配的消费预算正在快速扩大。
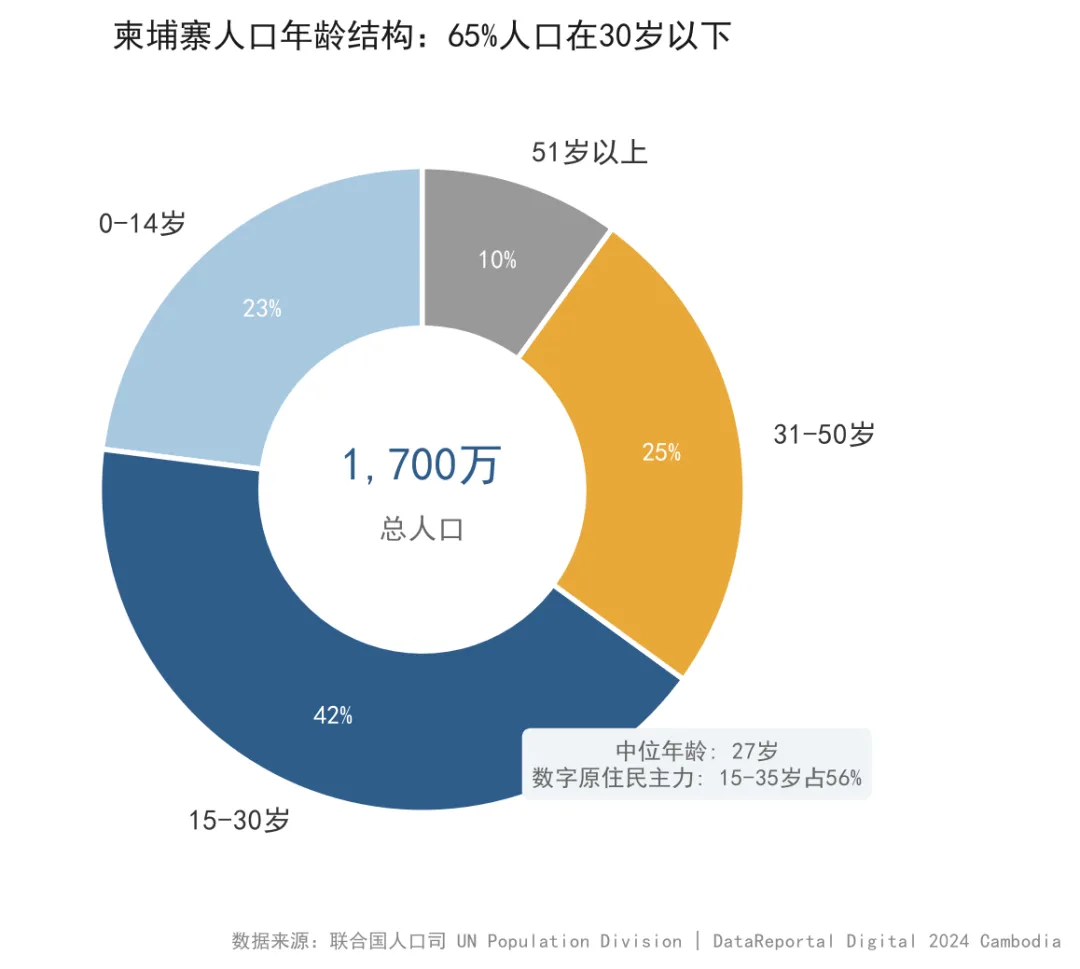
图2:柬埔寨人口年龄结构——65%在30岁以下
(二)消费行为画像:精明的“即兴消费者”
柬埔寨年轻消费者展现出独特的行为特征,与中国、东南亚邻国存在显著差异:
“小额高频”的消费节奏。大多数消费者每月购物至少一次,电商单笔消费集中在11至50美元之间。这与中国早期的“爆买”模式和发达国家的“大宗采购”式网购形成鲜明对比。柬埔寨消费者的钱包不大,但打开频率很高——这种消费节奏天然适合快消品、美妆、小家电和餐饮外卖。
“价值驱动+风险敏感”的双重博弈。促销和折扣(23%)是驱动线上购买的首要因素,但欺诈和假货(23%)也是首要顾虑。产品品质(20%)和额外配送费(14%)紧随其后。这意味着柬埔寨消费者不是“越便宜越好”——他们追求的是“可信赖的性价比”。这为品牌化产品提供了天然护城河:消费者愿意为有品牌背书的品质支付溢价,因为他们已为“贪便宜”付出了足够多的教训。
体验消费的崛起。77%的千禧一代和40%的Z世代更偏好“花钱买体验”而非“花钱买东西”。金边购物中心的“零售娱乐”(Retailtainment)业态——含电影院、室内主题公园、沉浸式博物馆、保龄球中心——快速扩张,餐饮、娱乐、购物一体化的综合消费正在重塑周末生活方式。蜜雪冰城开业当天的长队不只是因为便宜,更因为“和朋友们一起排队买雪王”本身就是一种社交体验。
(三)消费品类解码
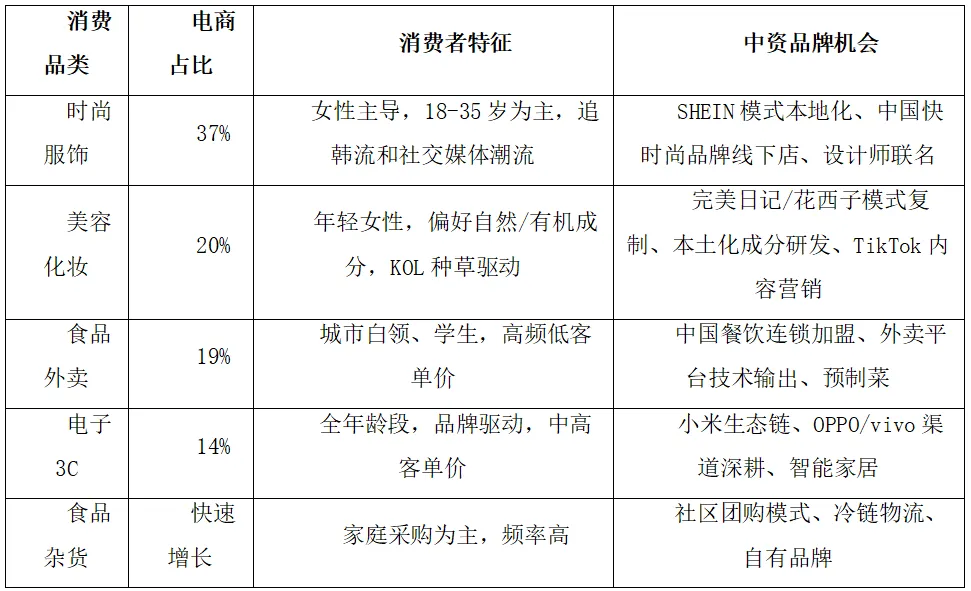
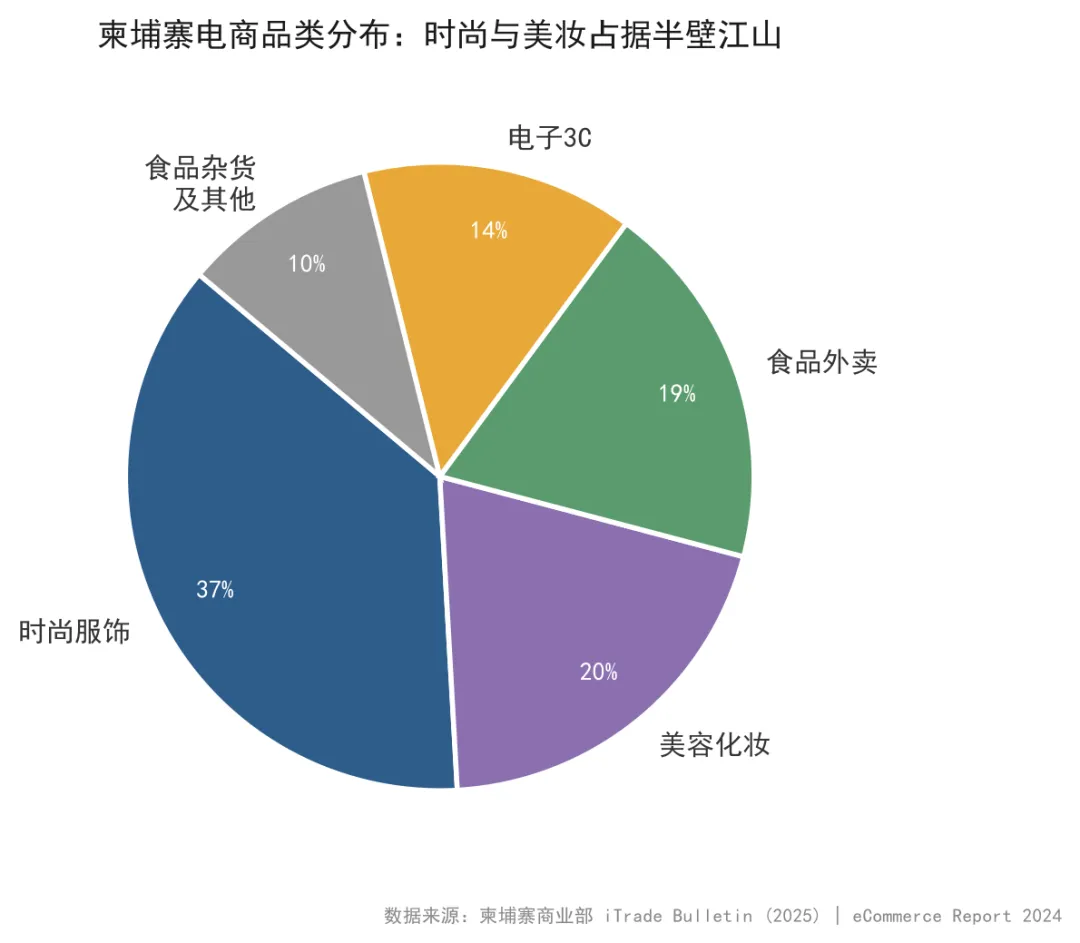
图3:柬埔寨电商品类分布——时尚与美妆占据半壁江山
四、支付革命:被低估的基建红利
(一)Bakong系统与数字支付的“弯道超车”
2017年柬埔寨银行开户率仅约20%,数百万成年人完全游离于金融体系之外。到2024年底,全国已注册约3000万个电子钱包账户——人均近两个账户。这场金融包容性的飞跃,核心引擎是柬埔寨国家银行开发的Bakong支付系统。
Bakong的本质是央行数字货币(CBDC)在零售端的落地实践。这一基于区块链技术的支付系统,让从未拥有过银行账户的柬埔寨人直接跳过了传统银行业务,进入了数字支付时代。2024年Bakong支付总额达1,048亿美元,相当于柬埔寨GDP的330%。年交易量突破6.08亿宗。ABA银行以46.89%的份额主导银行端支付整合,ACLEDA银行(30.90%)和Wing银行(17.02%)紧随其后。二维码支付已成为电商和线下交易的主流——47.15%的线上交易通过扫码完成,3300万个商户二维码遍布全国。
对中资企业来说,Bakong系统带来的是“支付基础设施零成本”的准入条件。2023年12月,银联与柬埔寨央行实现第一阶段“跨境汇入支付”互联互通。2025年3月,第二阶段实现双向落地——Bakong钱包可在银联全球网络及中国微信商户扫码支付。柬埔寨国家银行已申请加入人民币跨境支付系统(CIPS),人民币在柬的接受度持续提升。这意味着中国品牌出海柬埔寨,不需要像在其他市场那样从头搭建支付体系——从用户支付到跨境结算的整条链路已经打通。
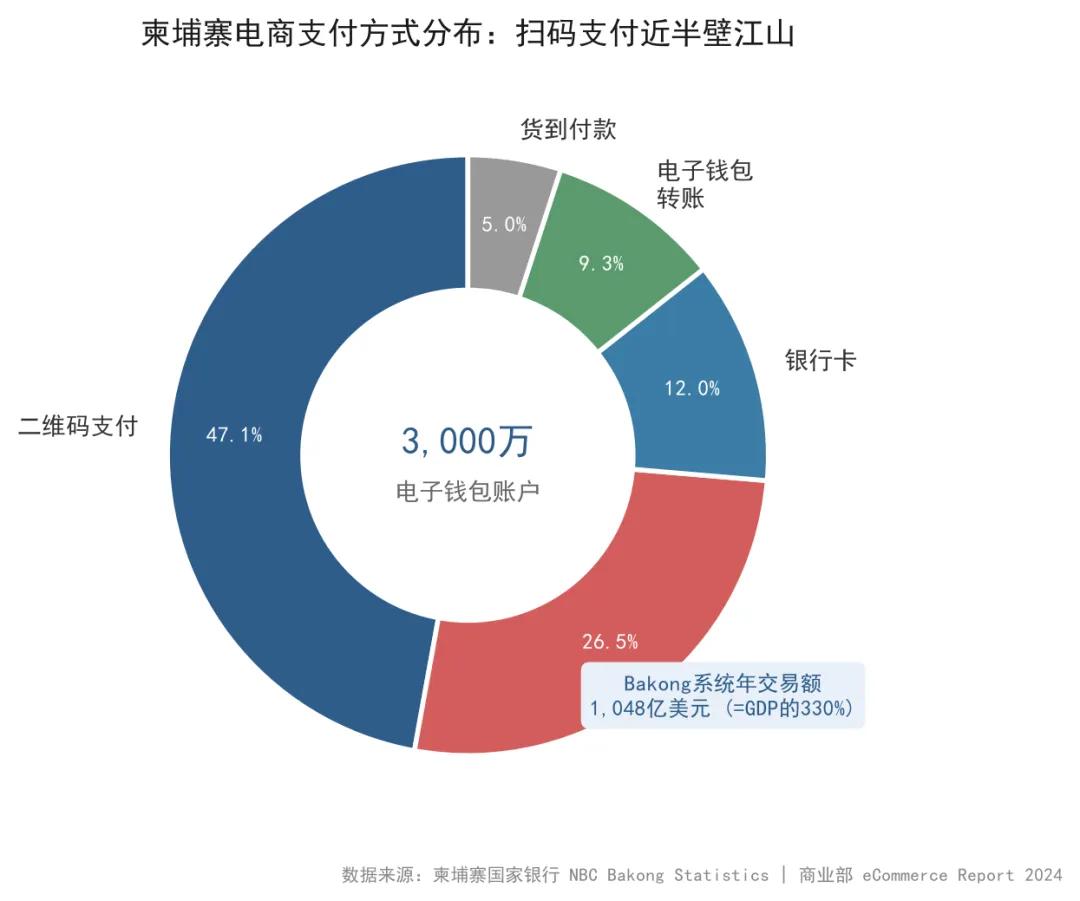
图4:柬埔寨电商支付方式分布——扫码支付近半壁江山
(二)先买后付(BNPL):消费金融的下一个引爆点
柬埔寨BNPL市场正以约18.5%的年复合增长率扩张,年轻消费者对这一模式的接受度显著高于传统信贷产品。柬埔寨政府已将“先买后付”纳入《金融科技发展政策(2023-2028年)》的支持范畴,多家平台已开始在电商场景中集成BNPL选项。对于单价在50-500美元区间的中高端消费品(如智能手机、家电、家具),BNPL将大幅降低年轻消费者的购买门槛——这与OPPO、vivo、小米等中国手机品牌的定价区间高度吻合。
五、中资品牌在柬版图:从“门店数量”到“心智份额”
(一)手机与3C:中国品牌已成主流基建
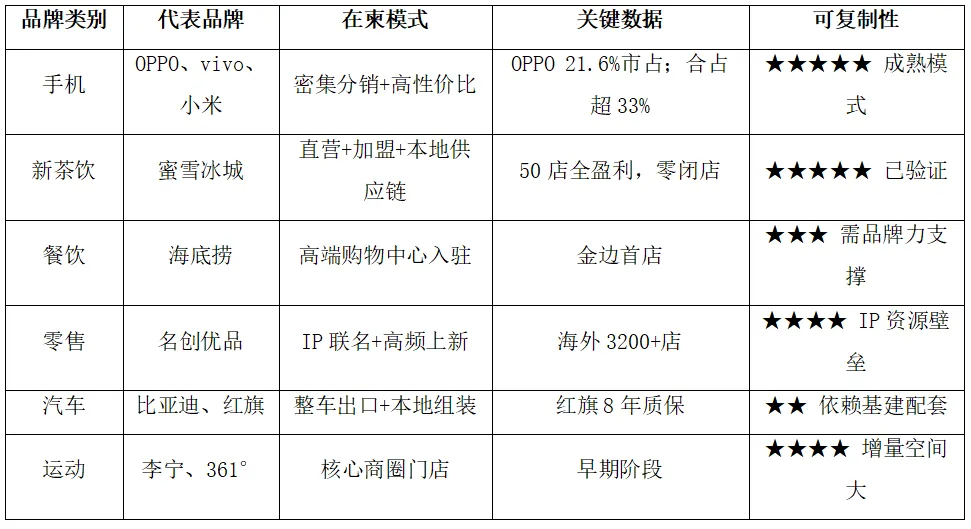
走在金边街头,OPPO、vivo的绿色和蓝色招牌与路边摊、摩托车修理铺交织在一起,“十步一家”的说法毫不夸张。根据2024年4月柬埔寨智能手机市场份额数据,苹果以42.53%居首,但中国品牌合计占据超过33%的市场——OPPO(21.6%)、vivo(7.8%)、小米(3.99%),叠加华为、荣耀、realme等品牌,中国手机在柬埔寨的真实渗透率接近市场的半壁江山。
中国手机品牌在柬埔寨的核心竞争力,是“极致下沉”的渠道能力。与苹果依赖运营商和高端零售不同,OPPO和vivo建立起覆盖金边乃至各省城镇的密集经销网络,将产品铺到了乡镇级别的手机店、电器行甚至杂货铺。这种“毛细血管式”的分销体系,确保了一个月收入300美元的柬埔寨年轻人,能在离家步行15分钟的范围内买到一台150美元的中国品牌智能手机——而这台手机,正是他接入Facebook、TikTok和Bakong的数字入口。
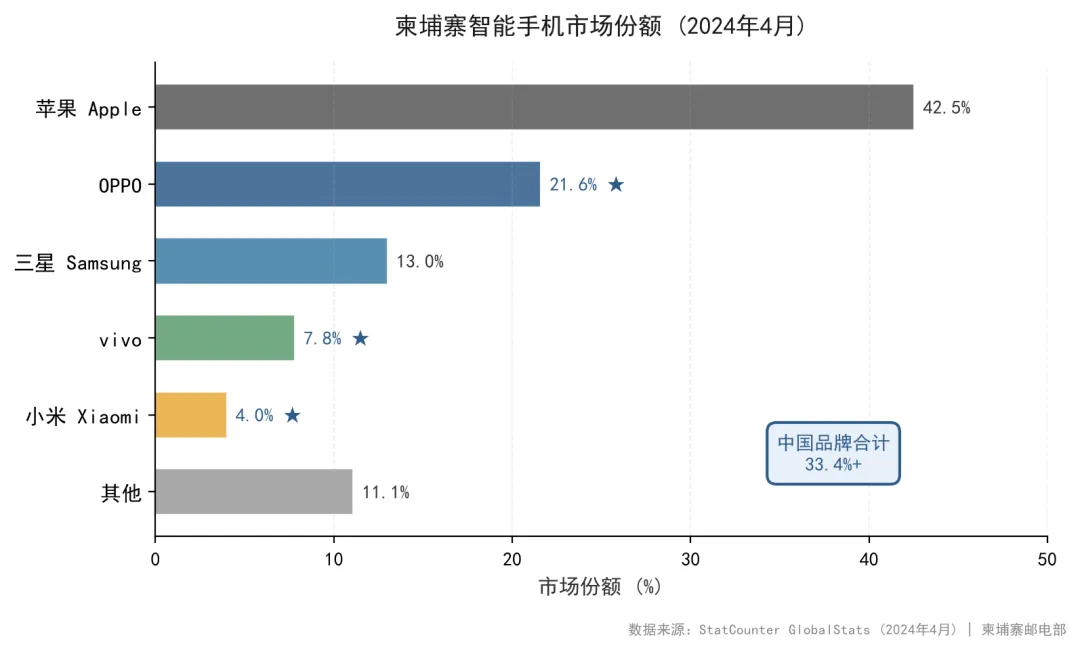
图5:柬埔寨智能手机市场份额(2024年4月)——中国品牌合计超33%
在汽车领域,中国品牌的攻势同样迅猛。红旗SUV提供8年或16万公里超长质保,已在柬建立高端形象。比亚迪、长城汽车、哪吒等品牌纷纷设立整车厂或经销网络。柬埔寨官员公开表示希望中资参与充电桩等新能源基础设施建设,新能源车消费市场仍处于“从0到1”的破冰阶段。
(二)新茶饮:蜜雪冰城的柬埔寨样本
蜜雪冰城在柬埔寨的扩张堪称中资品牌出海的教科书级案例。2023年6月23日首店开业,当天营业额近1500美元(远超预期);15个月内扩展至50家门店,全员盈利,零闭店率。产品定价4000-6500瑞尔(约1-1.6美元),精准锚定“学生和年轻白领每日消费得起”的甜点价位。金边街头的蜜雪冰城门前,排队的学生背包客已成为一道固定风景。
蜜雪冰城的成功密码值得所有消费品品牌借鉴。第一,价格定位不追求“国际化溢价”,而是锚定本地年轻人的实际支付能力。第二,蜜雪冰城正在柬埔寨本地采购火龙果、百香果、青柠檬,研发本土化口味新品,形成“本地供应链+中国运营能力”的混合模式。第三,“雪王”IP在TikTok和Facebook上具有天然的传播属性,低客单价反而成为社交分享的催化剂——“尝一杯不贵,分享很有趣”。
蜜雪冰城并非孤例。海底捞2023年12月进驻金边太子寰宇商场,引发华人圈热议;西凤酒将柬埔寨定位为东南亚五国总代理签约地;好想你枣业正筹划柬埔寨开店,力争将红枣打造为“享誉世界的超级品类”。中国餐饮连锁品牌的集体出海,正在柬埔寨培育一个全新的“中国生活方式”消费场景。
(三)生活方式零售:名创优品与运动品牌
截至2025年3月,名创优品海外门店已超3200家,覆盖全球112个国家和地区,柬埔寨是其东南亚布局的重要一站。名创优品以IP联名(迪士尼、漫威、三丽鸥等)为差异化武器,在金边核心商圈建立了“平价精品”的品牌心智。这种“IP+低价+高频上新”的模式,恰好击中了柬埔寨年轻消费者的两个核心诉求:可负担的价格、以及消费过程中的情感体验。
运动品牌方面,李宁、361°已进驻金边核心商圈。但相比手机和新茶饮的爆发增长,中国运动品牌在柬埔寨的存在感仍较低——耐克和阿迪达斯占据了主要心智份额。这恰恰意味着巨大的增量空间:当柬埔寨年轻人穿着仿版耐克打篮球时,一个定价合理的正版中国运动品牌完全可以完成替代升级。
六、渠道革命:谁在掌握柬埔寨的“货架”
(一)社交电商:没有平台的时代,每个账户都是店铺
柬埔寨电商最大的结构性特征是“平台缺位、社交为王”。与中国的淘宝-京东-拼多多三足鼎立、东南亚的Shopee-Lazada双寡头格局不同,柬埔寨至今没有一个占据绝对主导地位的综合性电商平台。淘宝和AliExpress是最受欢迎的外部平台,本地平台Khmer24有一定用户基数,但真正统治线上交易的,是Facebook和TikTok的社交网络。
这种格局对中国品牌既是挑战也是机遇。挑战在于,没有集中的电商平台意味着品牌无法通过“入驻一个大平台”快速触达全国用户,必须在分散的社交网络中逐个建立触点。机遇在于,社交电商玩法的核心能力——内容营销、KOL合作、直播带货、私域运营——恰恰是中国品牌最擅长的事。中国直播电商的成熟经验和人才,可以在柬埔寨实现“降维输出”。
目前,柬埔寨消费者网购的首要驱动力是便利性(20%)和促销折扣(23%),价格低廉(14%)居第三位。这一排序揭示了一个重要信号:柬埔寨电商已过“唯价格论”的初级阶段,消费者开始为“便利”和“体验”买单——这正是品牌溢价开始形成的标志性转折点。
(二)实体零售的升级与分化
金边零售市场正处于“冰火两重天”的结构调整期。截至2024年底,金边零售空间总供应约87万平方米、60个购物中心,整体入住率约64.5%——较疫情前显著下降。甲级购物中心月租金18-28美元/平方米,次级物业月租金10-22美元/平方米。
但在总体承压的表象之下,结构性机遇正在浮现。AEON永旺用11年时间连开三座大型购物中心(金边店2014年→森速店2018年→棉芷店2023年),每次开业都引发消费热潮。7-Eleven自2021年进入柬埔寨后快速扩张,太子超市计划2024年扩展至150家。与此同时,B2B仓储式超市Makro万客隆将市值翻番,水净华区新店刚刚开业。
这组矛盾的数据说明了一件事:柬埔寨零售市场不是“在萎缩”,而是在“分层”。低端社区商铺和缺乏差异化的中型商场正在被淘汰,而能够提供综合体验的大型购物中心、满足便利性需求的连锁便利店、以及具备供应链优势的仓储式超市,正在吃掉存量市场的增量部分。对于中资品牌而言,租赁成本正处于低位窗口期——此时签下的长期租约,未来将转化为显著的先发成本优势。
(三)物流:从短板到跳板
中通快递、极兔速递等中国物流企业已深度参与柬埔寨快递网络建设。金港高速将金边至西哈努克港的车程从5小时缩短至2小时,德崇扶南运河建成后将降低30%物流成本。柬埔寨规划的“2027年前实现移动互联网络覆盖全国所有乡”目标,也在为电商“最后一公里”铺设数字路基。对消费品品牌而言,物流效率的每一次提升,都等同于消费者可支配预算的隐性增长——因为送达更快、退换更方便,购买决策的心理门槛在持续降低。
七、风险与冷思考:消费蓝海中的暗礁
(一)市场真实体量有限:不要高估短期,不要低估长期
柬埔寨1,700万人口的消费市场,放在中国仅相当于一个成都市。2025年全国消费市场规模预计约160亿美元,电商仅占17.8亿美元。这意味着,在这个市场追求“估值故事”式的爆发增长是不现实的。正确的预期是:它是一个需要5-10年耐心培育、但一旦占有心智就难以被替代的“根据地市场”。
(二)收入分化与消费能力断层
柬埔寨贫富差距依然显著。75%的人口居住在农村地区,农村购买力明显弱于金边等城市。真正具备品牌消费能力的城市中产阶级规模虽在扩大,但总体仍约340-600万人。品牌如果在“金边即柬埔寨”的认知偏差下过度扩张,将面临严重的市场错配。
(三)信任赤字:假货、诈骗与消费者保护
23%的柬埔寨消费者将欺诈和假货列为首要网购顾虑——这一比例在东盟国家中偏高。消费者保护法规虽在完善中,但执行力度和覆盖范围不足。品牌如果无法建立“正品信任”,就很难完成从“卖货”到“建品牌”的跨越。这意味着中国品牌在柬埔寨不能走“短期套利”的老路——烧钱补贴、夸大宣传的模式将迅速耗尽消费者的信任资本。
(四)竞争格局的复杂化
柬埔寨消费市场的竞争者是多元的:日资(AEON、7-Eleven)、韩资(咖啡连锁、美妆)、泰资(零售、食品)、本地企业,以及来自中国的大量个体商户和小型创业者。低价内卷在部分品类中已经开始——品牌如果没有差异化能力,将陷入“中国人在柬埔寨和中国人的价格战”的困境。
八、“品牌先行”:中资企业柬埔寨消费市场进入策略
(一)从“中国制造”到“中国品牌”的身份升级
柬埔寨消费者对中国产品的认知正在经历从“便宜但质量堪忧”到“性价比之选”的转变——OPPO和vivo的成功、蜜雪冰城的口碑,都是这一转变的佐证。但信任仍是一张需要持续储蓄的“信用卡”。
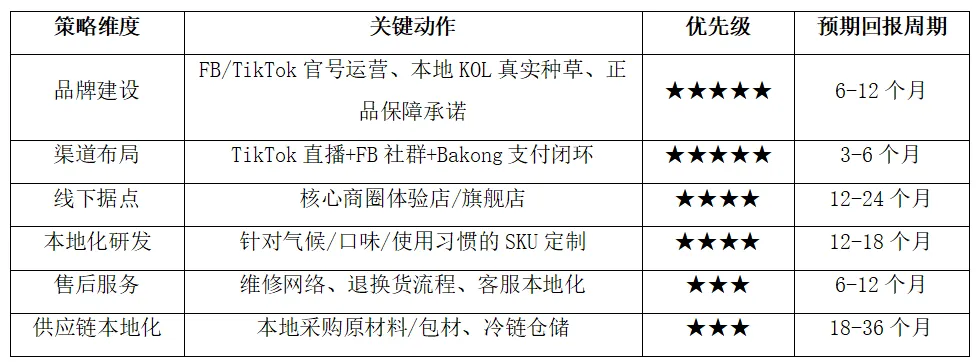
我们建议中资品牌在柬埔寨采取“品牌先行”策略——不急于追求GMV和门店数量,而是优先建立“正品、可靠、有温度”的品牌认知。具体路径包括:在Facebook和TikTok建立官方账号并做持续内容运营(而非只投放广告)、与本地KOL合作时要求真实使用体验(而非简单的“念稿”推广)、提供符合柬埔寨消费者预期的售后服务(如OPPO在柬建立的维修网络)。
(二)善用“跳跃式”渠道红利
Bakong支付+社交电商+社群运营。柬埔寨消费者跳过PC电商直接进入移动社交电商,中国品牌也应跳过传统渠道思维。不要试图在柬埔寨复制淘宝旗舰店模式,而是直接用TikTok直播+Facebook社群+Bakong扫码支付的闭环,实现“种草→下单→支付→复购”的全链路。中国成熟的直播运营人才可以输出到柬埔寨,与本地主播合作打造“柬式直播间”。
线下“体验店”而非“提货点”。金边购物中心租金处于低位,此时以“体验店”形式入驻核心商圈,投入可控但品牌溢价极高。小米之家式的“智能生活体验馆”、名创优品式的“IP主题集合店”、蜜雪冰城式的“社区鲜制茶饮站”,分别对应电子产品、生活杂货和餐饮品类的线下最佳打开方式。
(三)产品策略:全球化的骨架,本地化的血肉
柬埔寨消费者的口味和偏好有其独特性。蜜雪冰城研发柬埔寨百香果茶、采购本地水果,是“全球品牌、本地味道”的正确示范。美妆品牌需要针对热带气候研发防晒和控油产品、食品品牌需要适配高甜度偏好、家电品牌需要考虑电压不稳和售后维修可及性——这些都是“标准化SKU”无法覆盖的需求。“本地化”不是口号,而是能否拿到下一轮增长的入场券。
九、投资案例
(一)蜜雪冰城柬埔寨:50家店全盈利背
后的“消费民主化”逻辑
1.背景与现状
2023年6月23日,蜜雪冰城在金边310路开设柬埔寨首店。15个月内扩张至50家门店,覆盖金边主要商圈和居住区。截至2024年9月,全部门店实现盈利,零闭店——在中国市场大规模关店的背景下,这一数据格外亮眼。产品定价4000-6500瑞尔(约1-1.6美元),单店日营业额达数百美元。
2.成功密码
(1)定价策略:1美元甜点——锚定了“柬埔寨年轻人每日消费得起”的临界点。这个价格在柬埔寨相当于一碗路边摊汤面的钱,不需要“咬牙消费”。
(2)供应链同步:蜜雪冰城在东南亚4国建立本地仓储,正筹建多功能供应链中心。柬埔寨门店已开始采购本地水果研发新品,实现“中国配方+本地食材”的混合供应链。
(3)社交属性:雪王IP在TikTok上具有天然的社交传播力。柬埔寨年轻人排长队买冰淇淋的场景本身就是内容——消费者不是在买一杯饮料,而是在参与一场“社交事件”。
3.行业启示
蜜雪冰城证明了一个反常识的结论:在一个人均GDP不到3000美元的市场,品牌同样可以建立忠诚度——前提是价格锚定精准地踩在“可负担的快乐”这个心理价位上。柬埔寨不是不能做品牌,而是不能用发达市场的定价逻辑去做品牌。
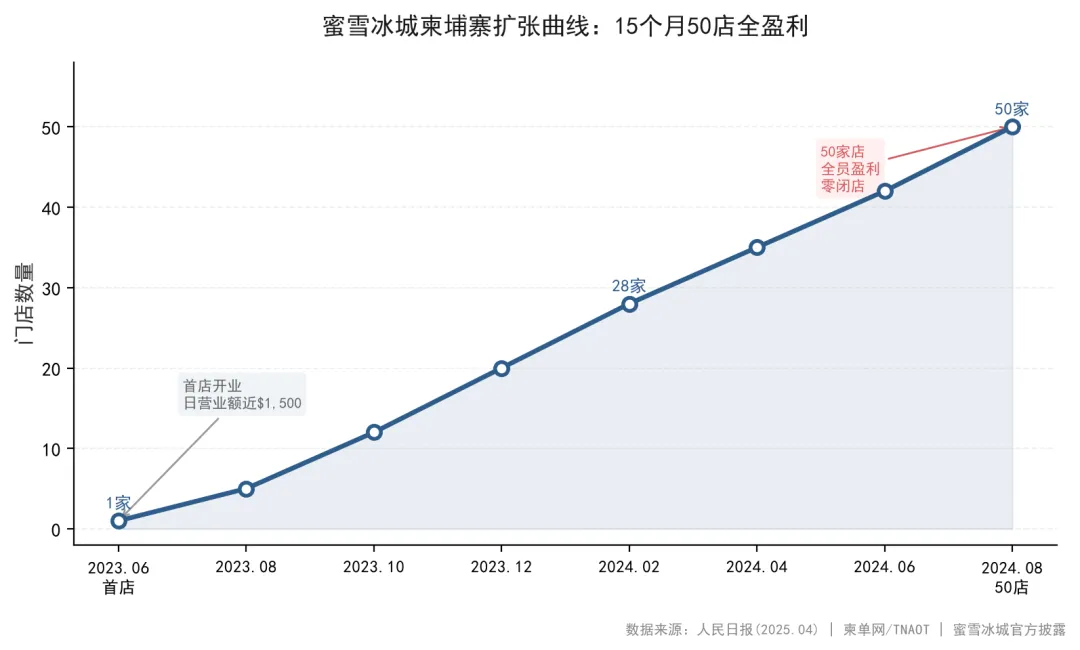
图6:蜜雪冰城柬埔寨扩张曲线——15个月50店全员盈利
(二)OPPO/vivo:看不见的渠道之王
1.渠道深耕的护城河
OPPO在柬埔寨智能手机市场占据21.6%的份额(仅次于苹果),vivo占7.8%,加上小米的3.99%和其他国产品牌,中国手机合计控制柬埔寨市场的三分之一以上。但比份额数字更值得关注的是OPPO和vivo建立的渠道体系——从金边核心商圈的旗舰店,到省城电器行,再到乡镇手机维修店的柜台,中国手机品牌已经在柬埔寨建立了一个多层级的实体零售网络。
2.服务粘性
苹果手机坏了,在金边可以去少数授权维修点。OPPO手机坏了,在大部分城镇都能找到维修服务。这种“可触达的售后服务”在发展中国家是品牌溢价的核心支撑——消费者不是因为OPPO比苹果更好而选择OPPO,而是因为“买了OPPO,我知道怎么修”。
OPPO和vivo的模式对中国消费电子品牌的启示是:在新兴消费市场,渠道深度>品牌调性,服务可及性>技术参数。
(三)Bakong系统:支付基础设施如何成为品牌助推器
如果说蜜雪冰城证明了“定价策略”,OPPO证明了“渠道策略”,Bakong则证明了“支付基础设施策略”的价值。2025年3月实现中柬二维码双向互通后,柬埔寨Bakong钱包用户可在中国境内扫码消费,中国游客可用银联钱包在柬埔寨扫码支付。
对中资消费品牌而言,支付互通意味着三件事:第一,跨境消费的摩擦成本降至最低——柬埔寨消费者在淘宝购物、中国游客在柬埔寨消费,支付体验与国内一致。第二,支付数据是消费者画像的基础——通过支付行为可以积累用户消费偏好数据,为后续精准营销奠定基础。第三,支付即渠道——Bakong系统内置的商户推荐功能,将成为新的流量入口。
十、尾声:新叙事,新坐标
柬埔寨消费市场不是东南亚的“配角”。它是一个拥有1700万年轻消费者、数字基建快速就绪、品牌认知远未固化、社交电商渗透率领先的独特市场。将其简单归类为“低成本制造基地”或“新兴电商市场”,都低估了它正在发生的结构性变革。
这场“沉默的消费革命”之所以沉默,是因为它不依赖单个颠覆性事件引爆——没有“柬埔寨版双十一”、没有“东南亚拼多多奇迹”——而是由数百万年轻人每天11-50美元的网购、47.15%的扫码支付、50家蜜雪冰城的全员盈利,汇聚而成的静水流深。
中资品牌在柬埔寨的机会,不是“把中国模式搬过去”,而是“为柬埔寨年轻人创造中国品牌”。当OPPO不只是“便宜手机”而是“触手可及的智能生活入口”,当蜜雪冰城不只是“低价奶茶”而是“属于年轻人的第一杯快乐”,当名创优品不只是“十元店”而是“平价IP生活方式提案者”——中国品牌就完成了从“中国制造”到“中国品牌”的最终一跃。这一跃的价值,远比在柬埔寨多开100家工厂大得多。
柬埔寨的句号不是句号,而是逗号。它能检验的不仅是一个品牌能不能在海外活下来,更是一个品牌能不能在新兴市场从零建立心智。那些在柬埔寨赢了的品牌,拿着同样的方法论进入缅甸、老挝、孟加拉、东非,就多了一张经过实战检验的消费市场入场券。
参考资料:
[1]柬埔寨商业部 iTrade Bulletin (2025年4月): E-commerce Market Report 2024 https://www.moc.gov.kh/
[2]柬埔寨商业部《2024年电子商务年度报告》Profitence/Cambodia Ministry of Commerce: Cambodia E-Commerce Report 2024 (Revised March 2025)
[3]Xinhua: E-commerce thrives in Cambodia (2025.02.25)https://www.xinhuanet.com/english/asiapacific/20250225/
[4]Phnom Penh Post: E-commerce in Cambodia continues post-Covid growth (2025.04) https://www.phnompenhpost.com/business/e-commerce-in-cambodia-continues-post-covid-growth
[5]Market Research Cambodia: The Fast Rise of Cambodia Consumer Market Trends https://marketresearchcambodia.com/
[6]ITrade/10100: 柬埔寨电商飙涨17.9%——社交带货火、扫码付款最狠 (2025) https://www.10100.com/article/27435005
[7]经济日报: 柬埔寨跨年消费火爆 (2025.01) https://www.jingjiribao.cn/
[8]柬单网/TNAOT: 柬埔寨公民购买力持续提升,中产阶级逐渐壮大 (2025.05) https://www.tnaot.cn/
[9]US ITA/Trade.gov: Cambodia eCommerce Country Commercial Guide (2025.11) https://www.trade.gov/country-commercial-guides/cambodia-ecommerce
[10]E27/Cambodia: Local content, natural products, and BNPL——Understanding Cambodia's new digital habits (2025.05) https://e27.co/cambodia-digital-profitence-report-20250515
[11]Cambodia Nation: Cambodia's E-Commerce in 2025 Key Insights https://cambodianation.com/
[12]金融时报: 中国人民银行持续推动中柬二维码支付互联互通 (2025.04) https://www.financialnews.com.cn/
[13]银联国际/今日头条: 中柬跨境支付互联互通迈入新阶段 (2025.03)National Bank of Cambodia: Bakong Payment System Statistics http://nbc.gov.kh/
[14]AMEICC: Report on Promoting the Attraction of Japanese Companies to Cambodia (2025.05)
[15]Knight Frank: Cambodia Real Estate Highlights H2 2024 Report
[16]CBRE Cambodia: Phnom Penh Market Insights Q3 2024
[17]人民日报: 中式奶茶“”甜“”到柬埔寨——蜜雪冰城在柬发展纪实 (2025.04)
[18]柬单网/头条: 蜜雪冰城在柬埔寨50家店全员盈利 (2024.09)
[19]新华网: 新茶饮的出海密码 (2025.10)
[20]品牌网: 掘金东盟新蓝海——柬埔寨何以成为中国企业出海热土 (2025)
[21]B2B Cambodia: Cambodian Consumer Report 2024
[22]Asialink Business: How to enter the Cambodian market (2025)
[23]World Bank: Cambodia Economic Update 2024-2025
[24]UN Data: Cambodia Population and Demographics
[25]DataReportal: Digital 2024 Cambodia
获取更多服务
来源:厦门海外综合服务(柬埔寨)联络点
编辑:李琳芳
审核:万红洁
责编:洪美凤
点击上方公众号 关注我们

发表评论
发表评论: