行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

Q3行业报告 | 农村空巢老人养老现状调查报告:空心村里的养老困局

wang 2026-10-15 行业资讯
Q3行业报告 | 农村空巢老人养老现状调查报告:空心村里的养老困局

报告摘要

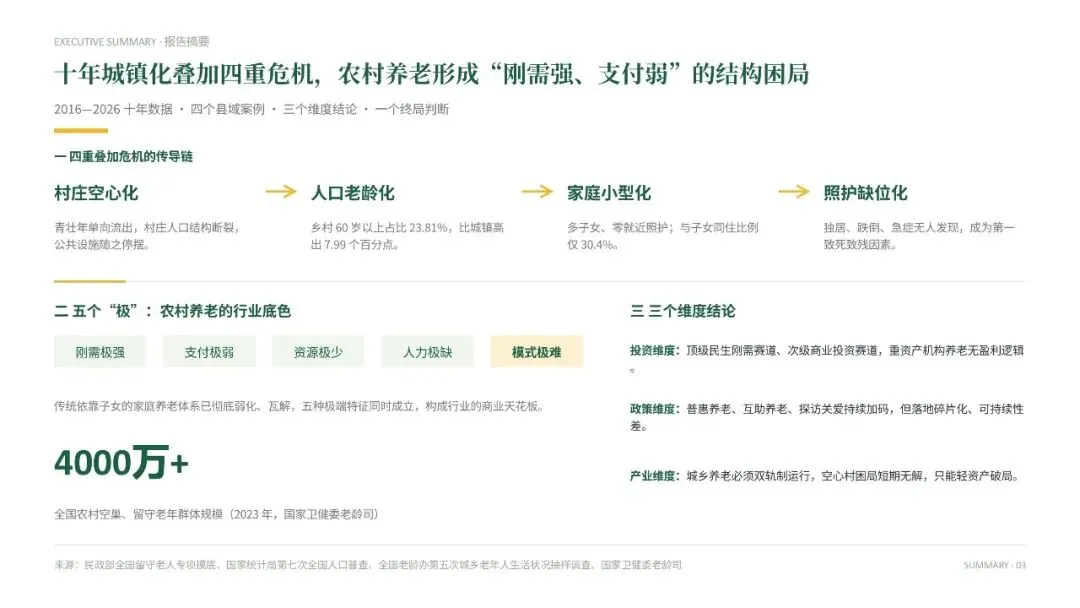
2016至2026十年间,中国城镇化进入深度推进阶段,乡村人口持续单向流出,形成“村庄空心化、人口老龄化、家庭小型化、照护缺位化”四重叠加危机。
十年间,我国农村空巢老人规模持续高位运行,传统依靠子女的家庭养老体系彻底弱化、瓦解。农村养老呈现刚需极强、支付极弱、资源极少、人力极缺、模式极难的行业核心特征。
从投资维度看:农村养老是顶级民生刚需赛道、次级商业投资赛道,重资产机构养老无盈利逻辑,轻资产普惠服务、数字化安全养老、村级互助服务为未来十年唯一可落地破局方向。
从政策与产业维度看:过去十年国家持续加码农村普惠养老、互助养老、探访关爱制度,但基层落地碎片化、可持续性差、市场化程度极低,空心村养老困局长期无解。

2016-2026

十年核心数据全景洞察

一、空巢老人规模十年变化数据

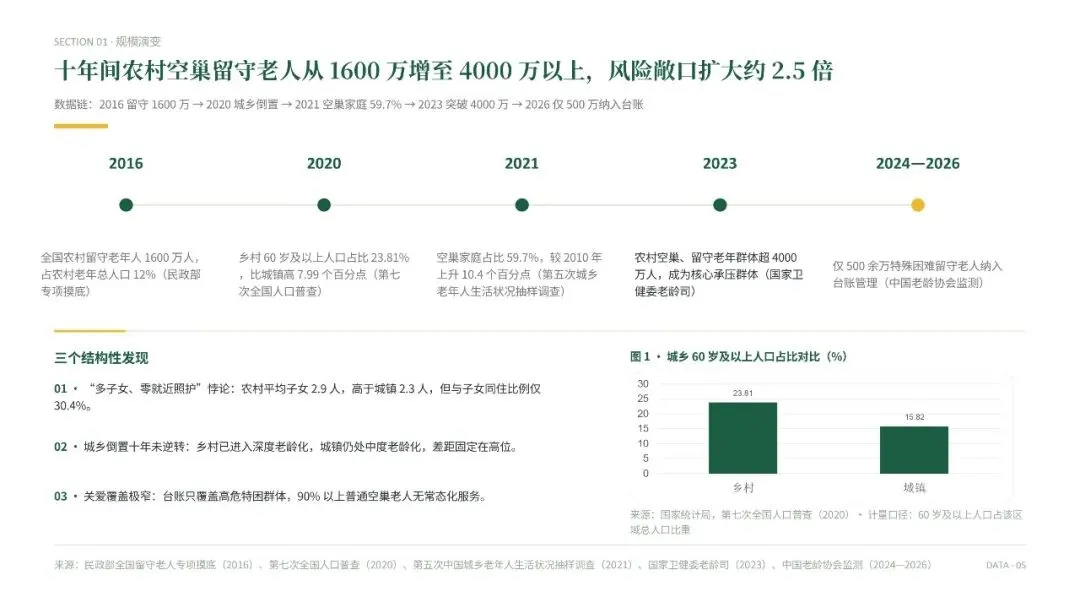
1.2016年 民政部全国留守老人专项摸底数据

全国农村留守老年人1600万人,占农村老年总人口12%,为十年初始基准数据。
定义:子女全部外出务工、长期不在本村居住、无就近家庭照护的农村老人。

2.2020年 第七次全国人口普查(国家统计局官方公报)

全国乡村60岁及以上人口占比23.81%,城镇老龄化比例15.82%,乡村老龄化程度比城市高出7.99个百分点。
中国正式进入乡村深度老龄化、城市中度老龄化的城乡倒置格局,至今十年未逆转。

3.2021年 第五次全国城乡老年人生活状况抽样调查(数据来源:全国老龄办、民政部、中国老龄科学研究中心)

  • 全国老年人空巢家庭占比 59.7%,较2010年十年上涨10.4%;
  • 农村独居老人比例16.3%,农村仅配偶同住老人45.6%;
  • 农村老人与子女同住比例仅 30.4%,远低于传统认知;
  • 农村老人平均子女数量2.9人(高于城镇2.3人),形成“多子女、零就近照护”的结构性悖论。
4.2023年 国家卫健委老龄司公开数据

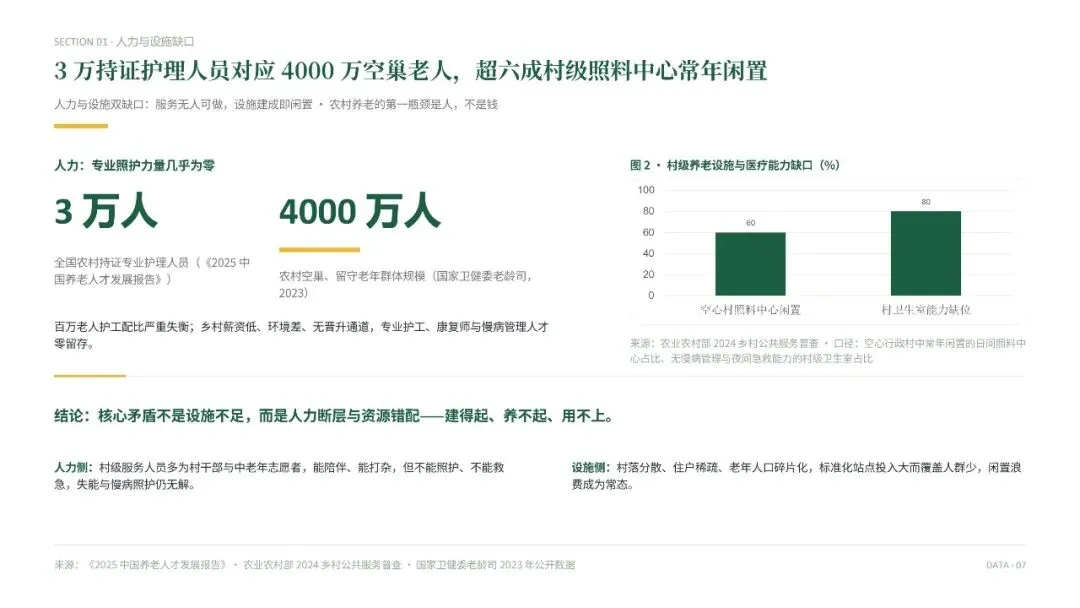
全国农村空巢、留守老年群体超4000万人,为当前农村养老核心承压群体。

5.2024-2026年 中国老龄协会监测数据

全国纳入台账管理的农村特殊困难留守老人500余万人,仅覆盖高危特困群体,90%以上普通空巢老人无常态化关爱、照护、监测服务。

二、农村养老支付能力核心数据(决定行业商业模式)

1.人社部2025年城乡居民养老金统计

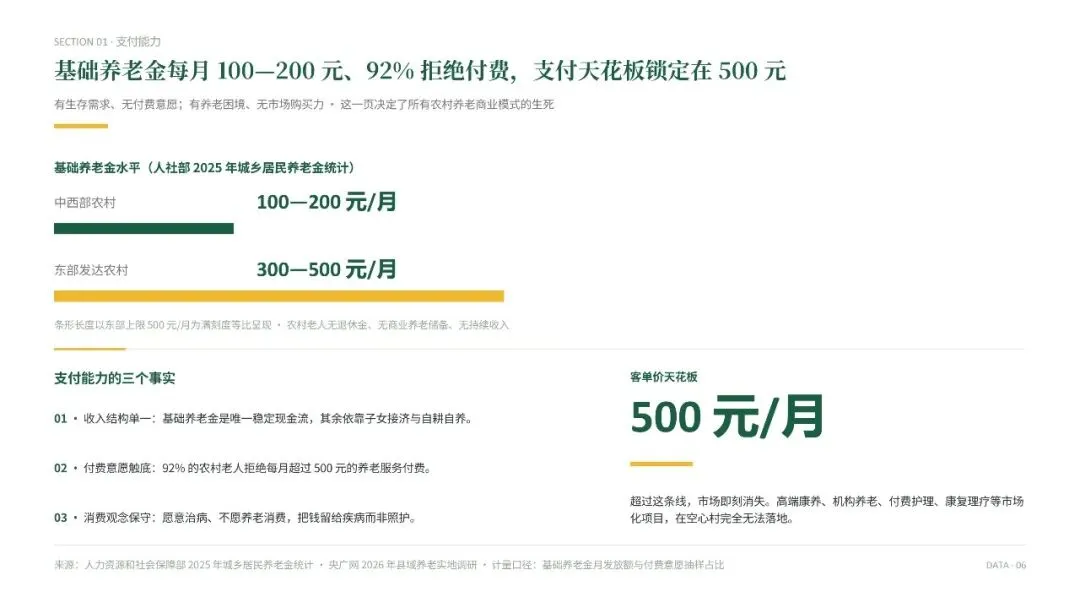
全国绝大多数中西部农村老人基础养老金100-200元/月,东部发达农村300-500元/月,无退休金、无商业养老储备、无持续收入。

2.央广网2026年县域养老实地调研数据

92%农村老人拒绝每月超过500元的养老服务付费,无市场化付费意愿;
农村老人最大消费特征:愿意治病、不愿养老消费。

三、农村照护人力与设施缺口数据

1.《2025中国养老人才发展报告》

农村持证专业护理人员不足3万人,对应4000万空巢老人,百万老人护工配比严重失衡。

2.农业农村部2024乡村公共服务普查

全国超60%空心行政村,日间照料中心常年闲置、无人运营、无服务供给;
80%村级卫生室无慢病管理、无康复护理、无夜间急救能力。

典型案例解读

案例1:豫东空心村独居老人安全危机|家庭照护彻底失效(2026.06)

地点:河南沈丘典型空心乡镇
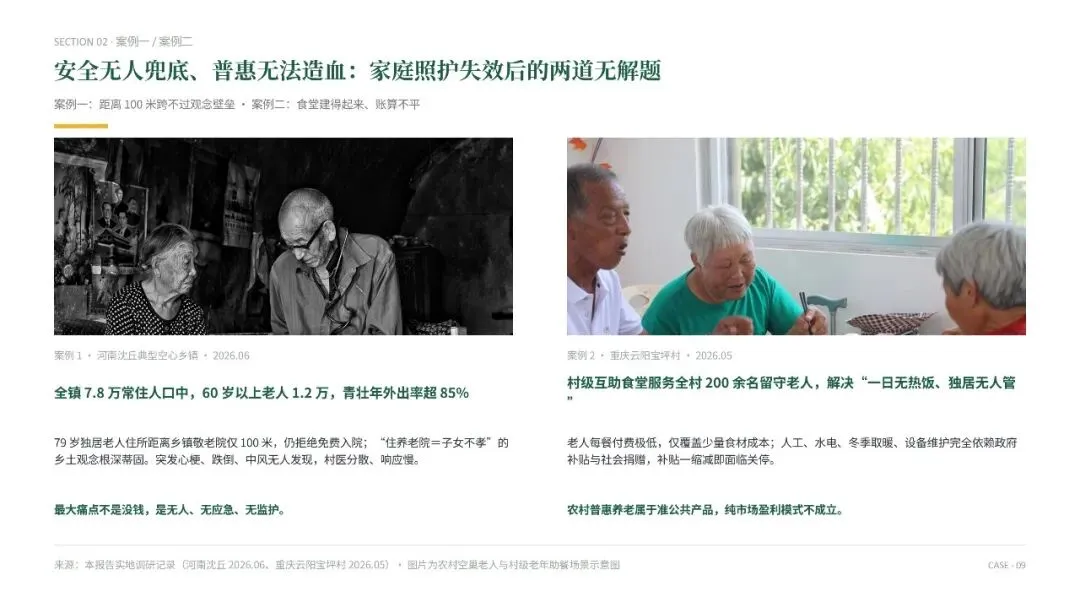
现状:全镇7.8万常住人口,60岁以上老人1.2万,80岁以上高龄老人1500人;青壮年外出率超85%。
个案:79岁独居老人,住所距离乡镇敬老院仅100米,拒绝免费入院养老,坚持居家独居。
核心痛点:
  1. 乡土观念根深蒂固,农村普遍存在“住养老院=子女不孝”的传统认知;
  2. 独居老人突发心梗、跌倒、中风无人发现,乡村无智能监测、无就近应急;
  3. 村医分散、响应慢,黄金急救时间完全错过。
🍵调研结论:农村养老最大痛点不是没钱,是无人、无应急、无监护。

案例2:重庆村级互助食堂|普惠模式落地但无法可持续(2026.05)

地点:重庆云阳宝坪村
模式:村级互助养老食堂,解决空巢老人“一日无热饭、独居无人管”问题,服务全村200余名留守老人。
真实困境:
  1. 老人每餐付费极低,仅覆盖少量食材成本;
  2. 人工、水电、冬季取暖、设备维护完全依赖政府补贴+社会捐赠;
  3. 补贴缩减即面临关停,全国90%村级互助食堂无法自主造血。
🍵行业启示:农村普惠养老属于准公共产品,纯市场盈利模式不成立。

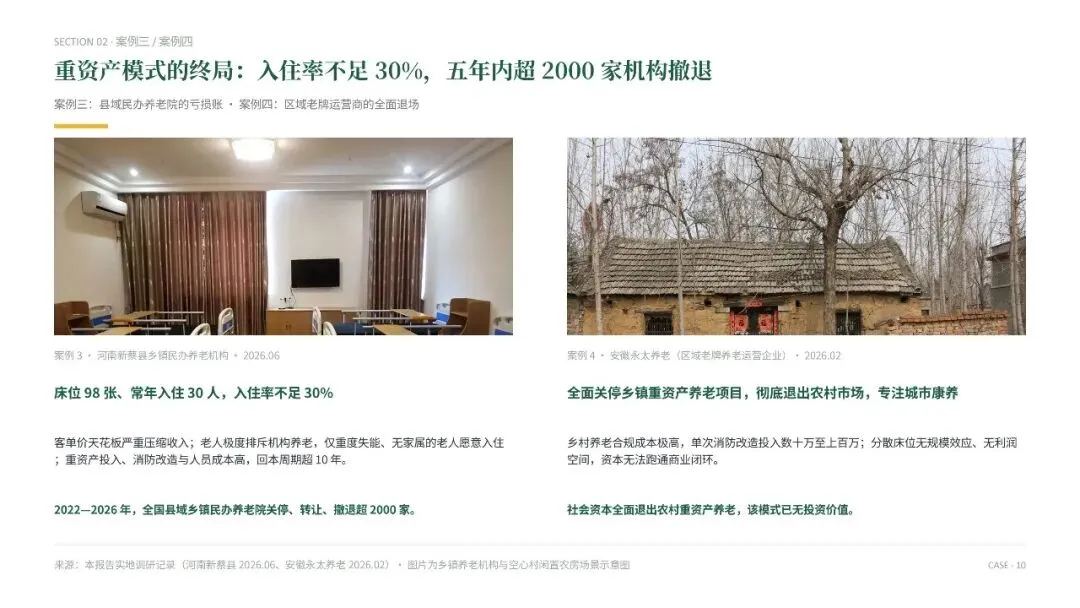
案例3:县域民办养老院大面积亏损、撤场潮(2026.06)

地点:河南新蔡县乡镇民办养老机构
现状:床位98张,常年入住30人,入住率不足30%。
亏损原因:
  1. 农村老人支付能力极低,客单价天花板严重;
  2. 农村老人极度排斥机构养老,仅重度失能、无家属老人愿意入住;
  3. 重资产投入、消防改造、人员成本高,回本周期超10年。
🍵行业现象:2022-2026年,全国县域乡镇民办养老院关停、转让、撤退数量超2000家。

案例4:社会资本全面退出农村重资产养老(2026.02)

企业案例:安徽永太养老(区域老牌养老运营企业)
动作:全面关停乡镇重资产养老项目,彻底退出农村市场,专注城市康养。
核心原因:乡村养老合规成本极高,单次消防改造投入数十万至上百万,分散床位无规模效应、无利润空间,资本无法跑通商业闭环。

空心村养老

五大核心底层痛点

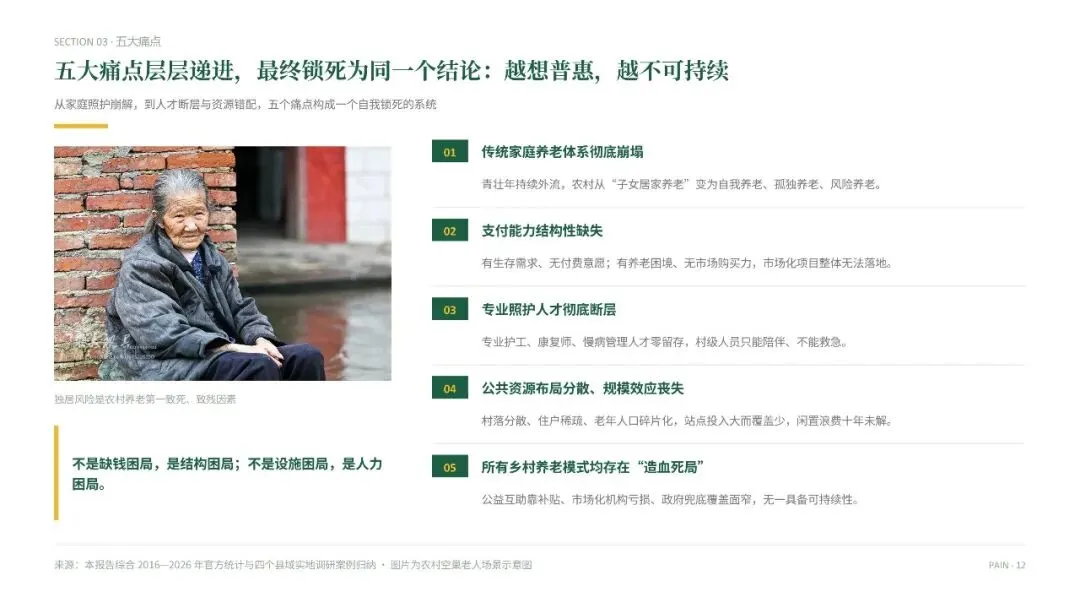
痛点一:人口空心化导致传统家庭养老体系彻底崩塌

十年城镇化,乡村青壮年持续性外流,农村从“子女居家养老”彻底变为自我养老、孤独养老、风险养老。
空巢老人独居比例持续攀升,跌倒、猝死、意外失联、慢病恶化等独居安全风险,是农村养老第一致死、致残因素。

痛点二:支付能力结构性缺失,形成“刚需旺盛、市场死寂”矛盾

农村老人无稳定高薪退休金,消费观念极度保守。
有生存需求、无付费意愿;有养老困境、无市场购买力。
直接导致:高端康养、机构养老、付费护理、康复理疗等市场化项目,在空心村完全无法落地。

痛点三:专业照护人才彻底断层,乡村无专业服务能力

乡村薪资低、环境差、无晋升通道,专业护工、康复师、慢病管理人才零留存。
村级养老服务人员多为村干部、中老年志愿者,只能打杂、不能照护,只能陪伴、不能救急,无法解决失能、慢病、急救核心问题。

痛点四:公共资源布局分散,规模效应丧失

空心村村落分散、住户稀疏、老年人口碎片化分布。
标准化养老站点、医疗站点投入大、覆盖人群少,建得起、养不起、用不上。
乡村公共养老设施大面积闲置、浪费,资源错配问题十年未解决。

痛点五:所有乡村养老模式均存在“造血死局”

  1. 公益互助模式:靠补贴、靠捐赠,不可持续;
  2. 市场化机构模式:客单价过低,严重亏损;
  3. 政府兜底模式:覆盖面窄,仅保特困、不保普通空巢老人。
无任何一种模式,可以同时满足普惠、可持续、可规模化三大条件,这是十年农村养老最大困局。

四维深度行业研判

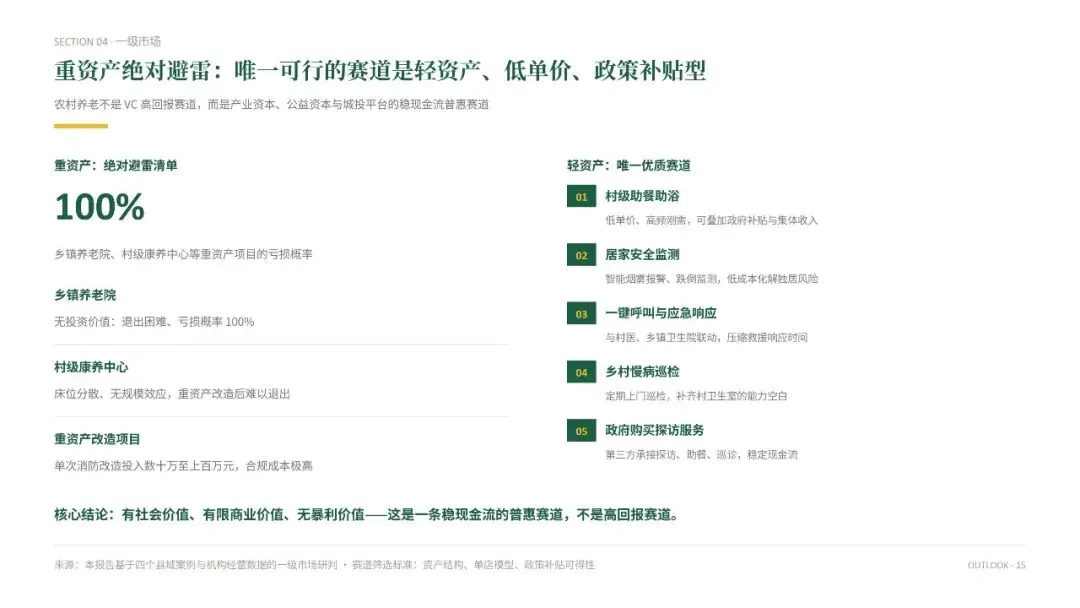
一、一级市场:农村养老赛道真实投资逻辑

  1. 重资产绝对避雷:乡镇养老院、村级康养中心、重资产改造项目,无投资价值,退出困难、亏损概率100%;
  2. 唯一优质赛道:轻资产、低单价、政策补贴型项目
村级助餐助浴、居家安全监测、智能跌倒报警、乡村慢病巡检、政府购买探访服务;
3.赛道定位:农村养老不是VC高回报赛道,是产业资本、公益资本、城投平台的稳现金流普惠赛道;
4.核心结论:有社会价值、有限商业价值、无暴利价值。

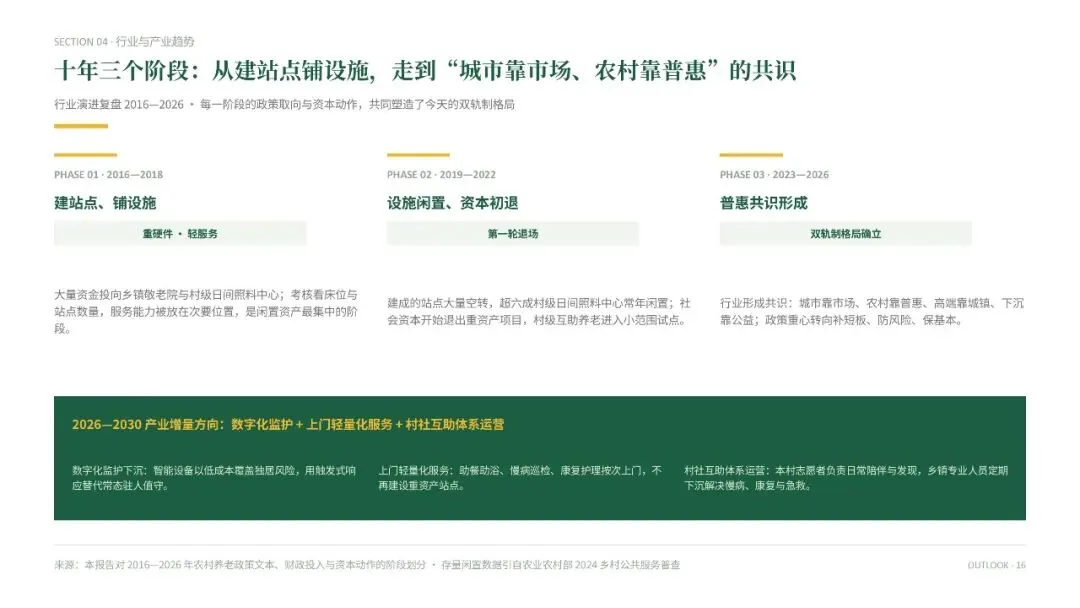
二、行业发展:十年产业变迁

过去十年,农村养老走过三个阶段:
2016-2018:政府大力建站点、铺设施,重硬件、轻服务;
2019-2022:设施大面积闲置,资本初步撤退,互助养老试点兴起;
2023-2026:行业彻底共识:城市靠市场、农村靠普惠、高端靠城镇、下沉靠公益。
农村养老永远无法复制城市CCRC、高端康养、银发金融的商业模式。

三、产业研判

  1. 城乡养老必须双轨制发展,不能一套标准落地全国;
  2. 农村养老核心不是“建机构”,是“补短板、防风险、保基本”;
  3. 未来增量不在硬件建设,而在数字化监护、上门轻量化服务、村社互助体系运营。

四、公共政策解读

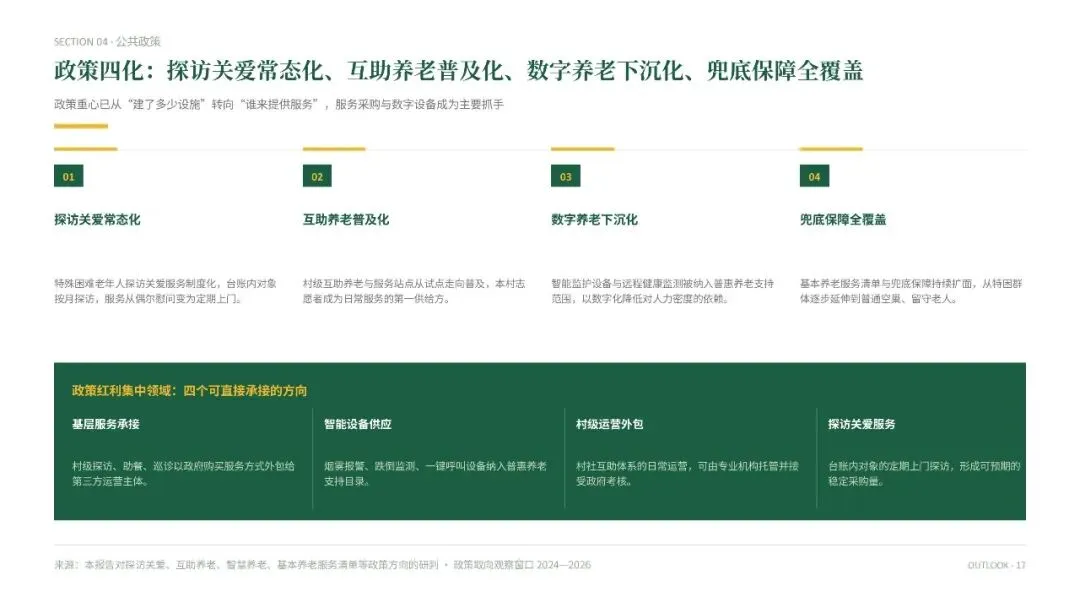
十年政策主线:从“建养老设施”转向“关爱空巢老人、防范独居风险、普惠兜底保障”。
最新政策导向:探访关爱常态化、互助养老普及化、数字养老下沉化、兜底保障全覆盖。
政策红利集中在基层服务、智能设备、村级运营外包领域。

空心村养老破局路径

(2026-2030未来四年趋势)

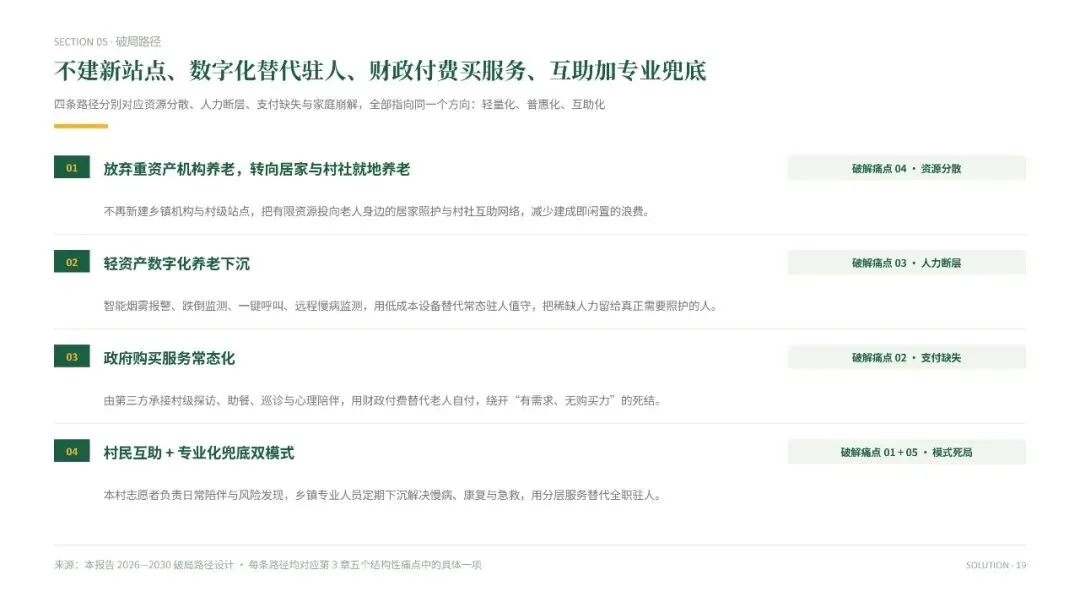
1.放弃重资产机构养老,全面转向居家、村社就地养老

贴合农村老人乡土居住习惯,不强行集中养老。

2.轻资产数字化养老下沉

智能烟雾报警、跌倒监测、一键呼叫、远程慢病监测,低成本解决独居安全最大痛点。

3.政府购买服务常态化

第三方机构承接村级探访、助餐、巡诊、心理陪伴,形成稳定可持续现金流。

4.村民互助+专业化兜底双模式

本村志愿者解决日常陪伴,乡镇专业人员定期下沉解决慢病、康复、急救等问题。


报告总结

2016-2026十年,农村空心化+老龄化不可逆。
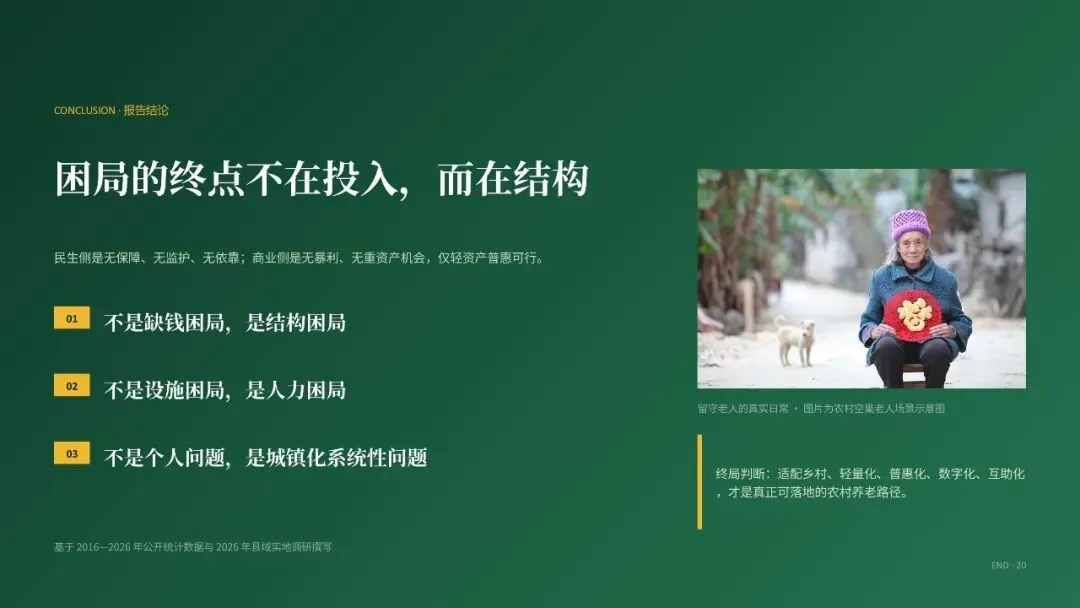
农村空巢老人的养老困局,不是缺钱困局,是结构困局;不是设施困局,是人力困局;不是个人问题,是时代城镇化的系统性问题。
从民生看:空心村晚年无保障、无监护、无依靠;
从商业看:下沉养老无暴利、无重资产机会、仅轻资产普惠可行;
从未来看:农村养老的终极破局,不在于照搬城市康养模式,而在于适配乡村、轻量化、普惠化、数字化、互助化的全新养老体系。

🍵银发创投部落相关文章推荐:

猜你喜欢

发表评论

发表评论: