
 研报速递
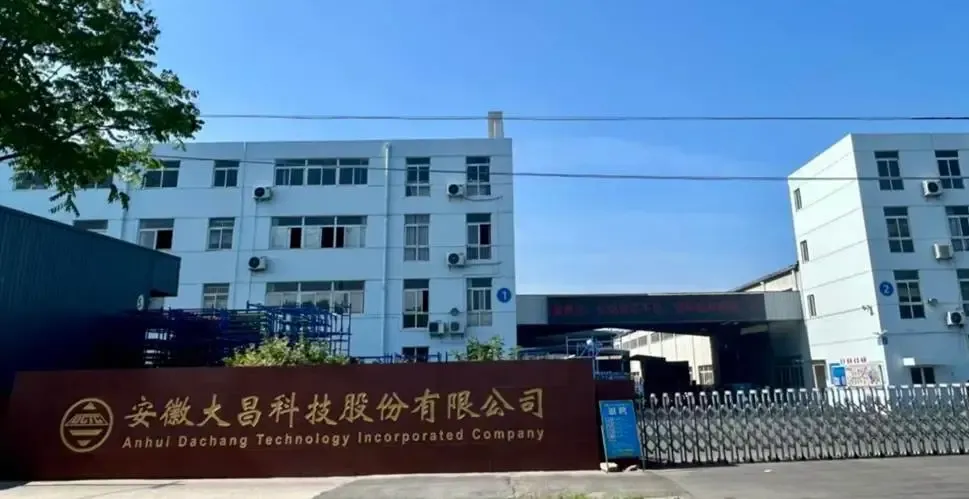
一、企业概况
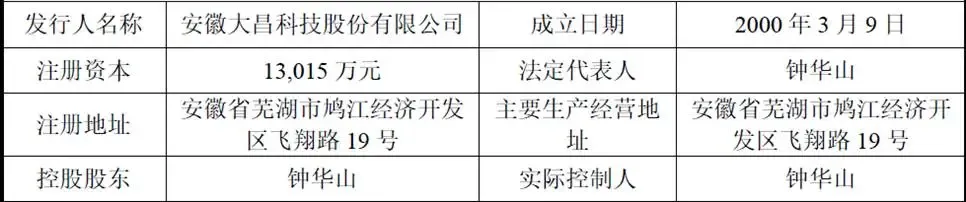
安徽大昌科技股份有限公司(简称“大昌科技”)成立于2000年3月9日,2013年12月31日由有限责任公司整体变更设立为股份有限公司,目前正申报深证创业板IPO。
公司主要从事汽车零部件及相关工装模具的研发、生产和销售,核心产品包括车身结构件总成、底盘组件以及用于配套生产上述产品的工装模具。依托冲压与焊接两大基础工艺,公司已构建从车身结构件到底盘系统、并向上游延伸至模具设计与制造的产业链协同布局,形成了自动化、智能化、柔性化的生产能力,并逐步发展成为燃油车与新能源车并重的零部件配套企业。
公司系国家级高新技术企业,荣获国家级专精特新”小巨人”企业认定,同时被认定为芜湖市2026年度基础级智能工厂。公司下属子公司芜湖中瑞、广州中益、浙江吉山、安徽瑞山均获得国家级高新技术企业认定,安徽瑞山于2025年被认定为安徽省专精特新中小企业,广州中益于2024年被认定为广东省专精特新中小企业及省级企业技术中心。
二、股权结构
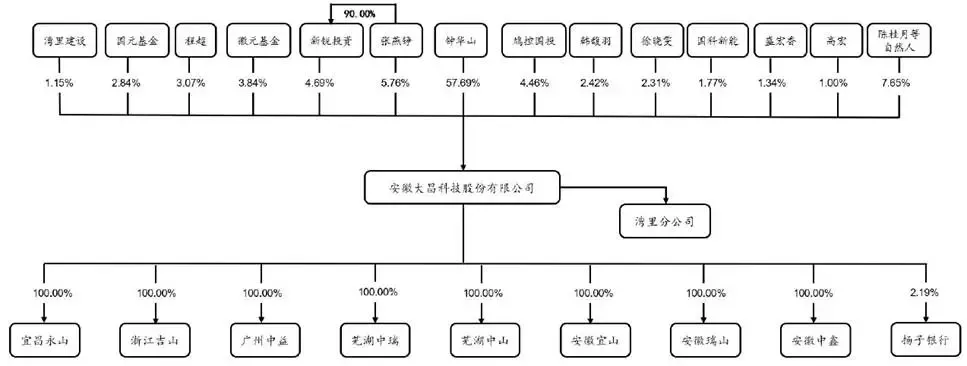
本次发行前公司总股本13015万股,实际控制人钟华山直接持股57.69%,拥有绝对控制权,发行完成之后,钟华山持股比例下降至43.27%,依旧为控股股东、实际控制人。
前十大股东中,自然人股东占比较高,张燕铮直接持股5.76%,并通过新锐投资间接持股4.69%,合计控制10.45%股份。程超为公司董事副总经理,系实际控制人钟华山外甥,持股3.07%。国有股东包括鸠控国投、国元基金、湾里建投,合计持股8.45%,该部分股份上市之后需要进行SS国有股东标识标注;徽元基金、国科新能属于备案私募基金股东。
此外,陈桂月、陈桂平同样为钟华山外甥,其中陈桂月持股0.96%、陈桂平持股0.04%,家族成员合计持股比例较高。
三、业务情况
(一)主营业务与产品
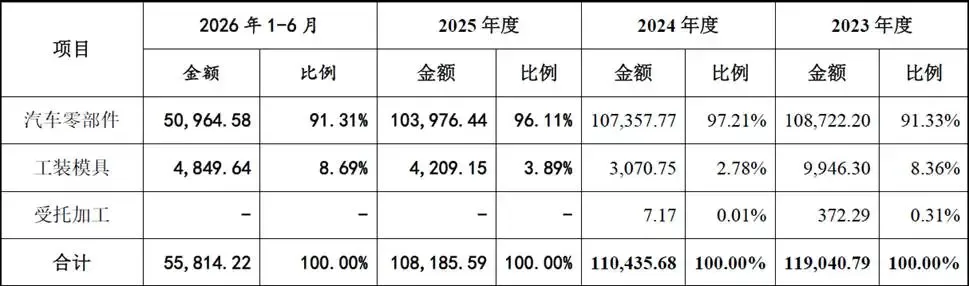
公司主营业务分为两大板块,汽车零部件为收入核心,其次是工装模具业务。报告期内汽车零部件业务收入占主营业务收入比重始终维持在90%以上,2023-2025年分别为91.33%、97.21%、96.11%,2026年上半年为91.31%;工装模具收入占比约3%-8%,受托加工业务占比极低逐步萎缩。
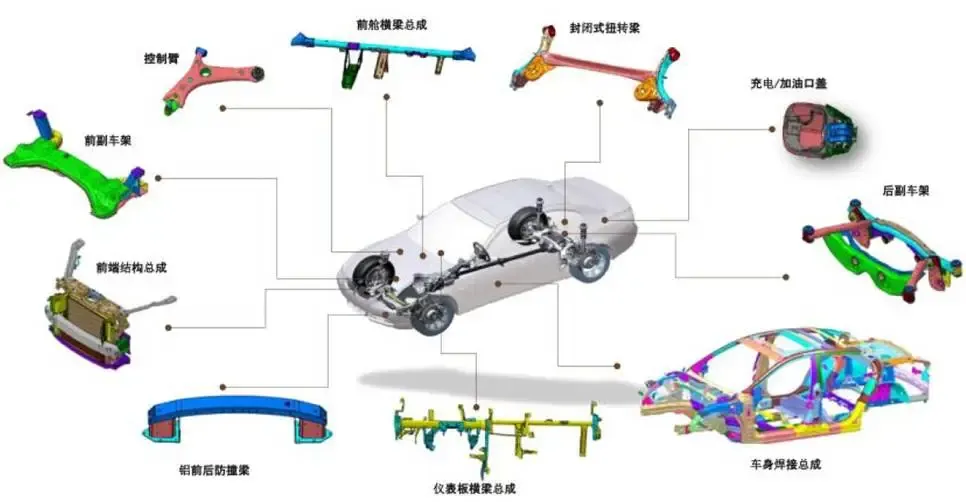
汽车零部件产品分为车身结构件总成与底盘总成组件两大类。车身结构件总成包含铝合金防撞梁总成、侧围总成、充电口盖总成、仪表板横梁总成、前端模块总成等,主要承担车身承载、碰撞吸能保护乘员的功能;底盘组件涵盖前/后副车架总成、控制臂总成、纵梁总成,是悬架系统的关键部件。工装模具包括自动化连线模具、多工位模具、级进模具、焊接夹具、总成检具,主要服务自身零部件生产,同时对外销售。
公司主要产品示意图
公司主营业务收入(单位:万元,下同)
(二)主要客户
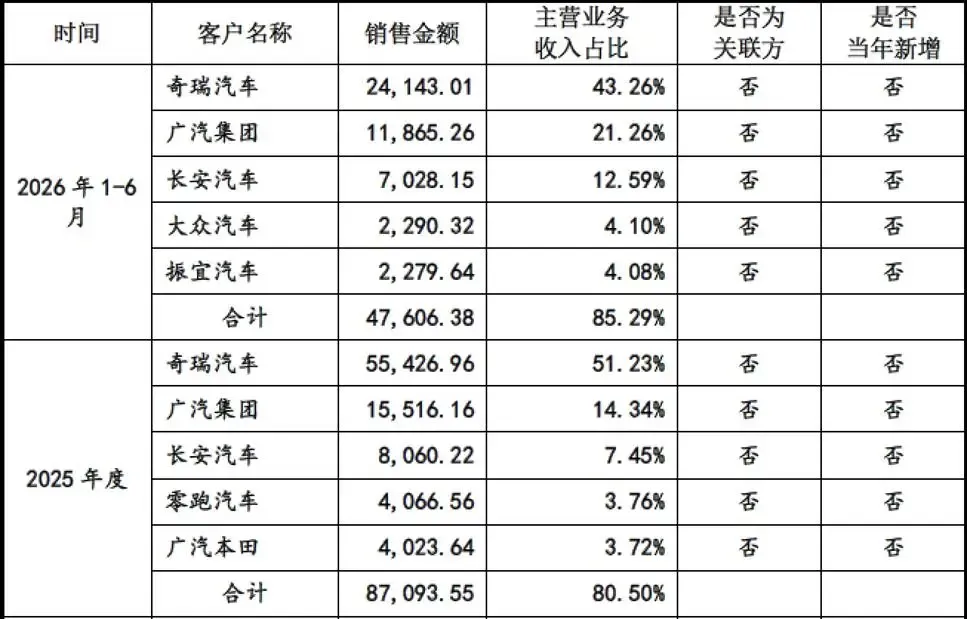
公司客户涵盖自主品牌、合资车企、新势力车企以及大型零部件Tier1供应商。主要客户包括奇瑞汽车、广汽集团、广汽本田、广汽丰田、比亚迪、零跑、小鹏、长城、长安、江淮、大众安徽、本特勒等。但客户结构高度集中,报告期前五名客户销售收入占比分别为88.90%、87.33%、80.50%、85.29%;其中对奇瑞汽车依赖尤为突出,各期收入占比分别达到56.95%、59.05%、51.23%、43.26%,虽然占比持续回落,但单一客户收入占比仍然处于很高水平。
客户集中度高带来双重经营风险:第一,如果奇瑞汽车销量下滑、战略调整、订单转移,会直接冲击公司营收规模;第二,汽车行业普遍存在主机厂年降机制,整车厂每年向上游零部件企业提出降价要求,若无法通过工艺降本消化降价压力,将直接挤压毛利率。公司虽然积极拓展华为智界、比亚迪、小鹏、零跑等新能源客户,但短期之内很难彻底改变对奇瑞汽车的业务依赖。
(三)主要供应商
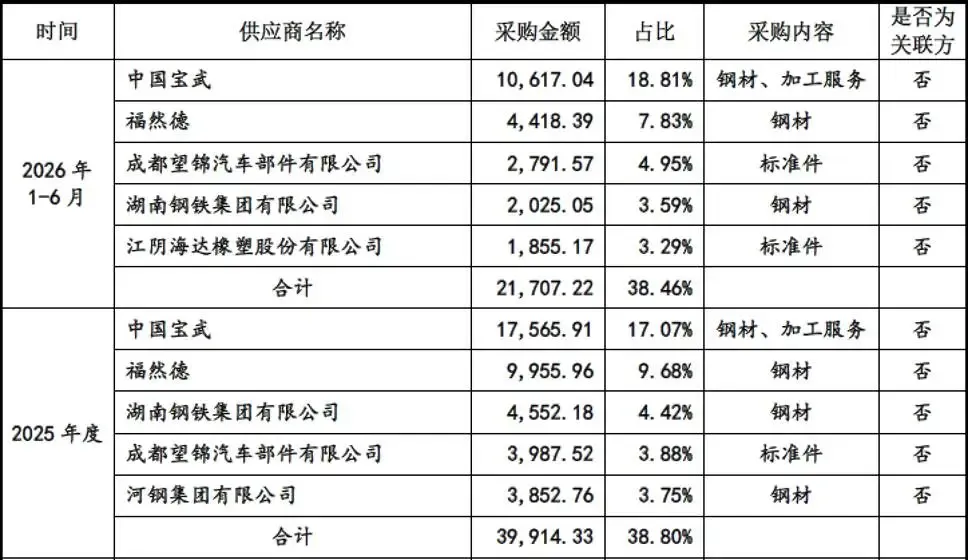
公司最主要原材料为各类钢材,钢材采购金额占原材料采购总额比重处于44%-62%区间,原材料成本在生产成本中占大头。主要钢材供应商包括中国宝武、福然德、本田贸易、广汽宝商钢材加工。上游钢材属于大宗商品,价格波动会直接传导至公司生产成本。尽管行业存在部分价格联动机制,但联动谈判存在滞后性,原材料涨价的时候,如果无法向下游客户转移成本,公司毛利率将承受压力。
四、财务分析
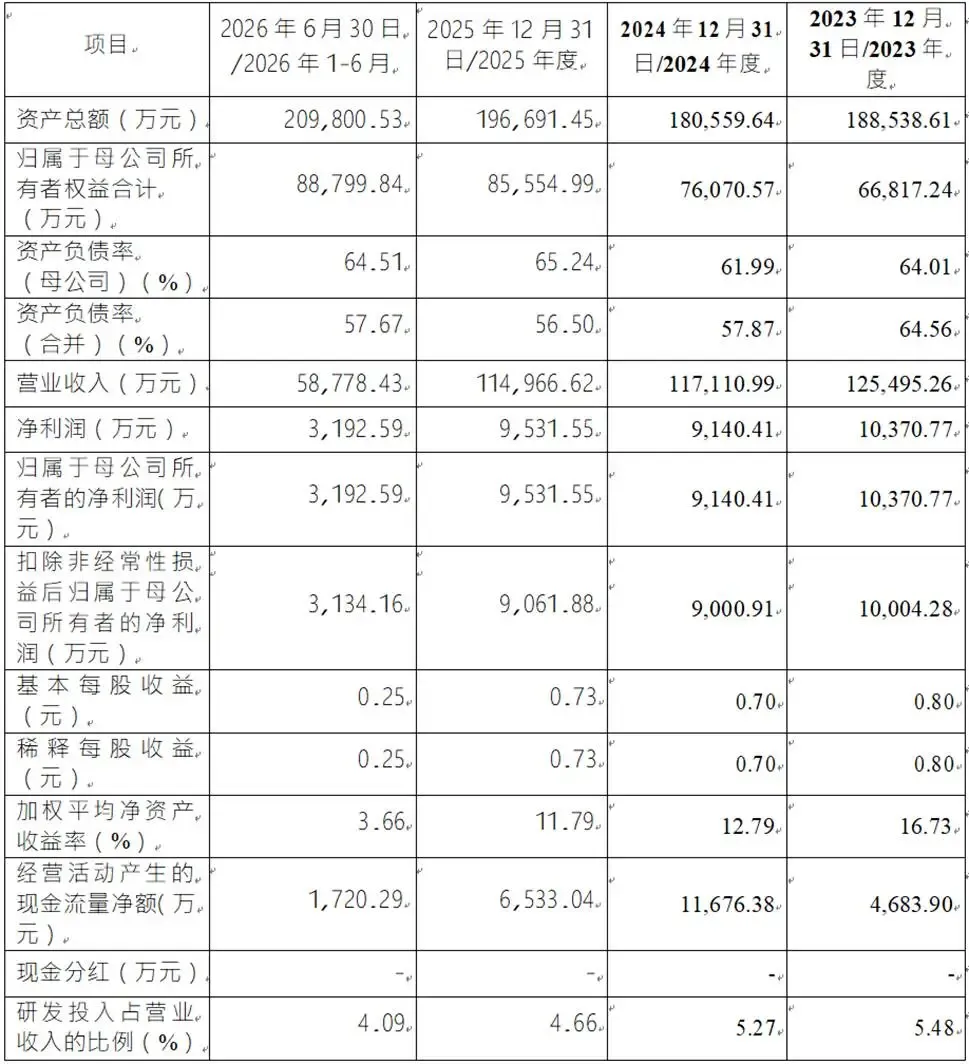
报告期为2023年度、2024年度、2025年度、2026年1-6月。公司营业收入分别为125495.26万元、117110.99万元、114966.62万元、58778.43万元,可以看到营业收入呈现小幅下行态势,2023年12.55亿,2025年下滑至11.50亿,行业整车价格战、下游客户需求波动对企业收入带来一定压力。
盈利层面,扣除非经常性损益后归属于母公司净利润分别为10004.28万元、9000.91万元、9061.88万元、3134.16万元。2024年扣非净利润同比下滑约10%,2025年小幅企稳。加权平均净资产收益率逐年走低,分别为16.73%、12.79%、11.79%、3.66%,一方面是利润增速不及净资产扩张速度,另一方面汽车零部件行业竞争加剧、年降压力压缩盈利空间。研发投入占营业收入保持4%以上,分别5.48%、5.27%、4.66%、4.09%。
资产负债角度,公司资产负债率偏高,合并口径资产负债率各期分别64.56%、57.87%、56.50%、57.67%,长期维持55%以上,属于重资产制造行业,大量产线设备投资带来债务压力,一旦下游需求波动或客户回款放缓,债务偿付压力将随之放大。
公司营运资产风险较为突出。第一,应收款项规模大,报告期末应收票据、应收账款、应收款项融资合计分别78090.65万元、66054.28万元、66667.89万元、68645.90万元,占总资产比重超过32%。应收账款客户集中在各大整车厂,虽然整车厂信用资质较好,但如果下游车企经营出现恶化,会带来坏账风险,同时大量应收占用营运资金,加大现金流管理难度。第二,存货持续攀升,各期末存货账面价值16837.35万元、20760.81万元、26154.35万元、27510.63万元,存货占流动资产比重不断走高。汽车零部件产品大多为定制件,车型迭代之后零部件就失去通用性,如果客户车型项目终止,存货存在减值风险。"高负债、高应收、高存货"的三高特征决定了其抗风险能力受制于下游客户的经营景气度。
现金流方面,经营活动产生的现金流量净额波动较大。2023年4683.90万元,2024年11676.38万元,2025年6533.04万元,2026年上半年1720.29万元。现金流受客户票据结算、存货备货、应付付款周期多重因素扰动。
五、行业情况
(一)行业概况
汽车工业是我国国民经济支柱产业。2025年我国汽车产销量分别为3,453.10万辆和3,440.00万辆,产销总量连续17年稳居全球第一。2026年1至6月我国汽车产销量分别为1,499.3万辆和1,501.7万辆。从细分市场来看,乘用车产销量在汽车市场中占据主体地位,2025年乘用车产销分别完成3,027万辆和3,010.3万辆,同比分别增长10.2%和9.2%。商用车市场2025年产销分别完成426.1万辆和429.6万辆,同比分别增长12%和10.9%,产销回归400万辆以上。
汽车零部件产业作为汽车产业链的核心组成部分,近年来呈现持续增长态势。根据沙利文统计数据,2020年至2024年,中国乘用车汽车零部件行业主营业务收入从28,947亿元增长至40,378亿元,年均复合增长率达到8.68%。2024年我国乘用车汽车零部件行业实现主营业务收入40,378亿元,较2023年增长5.75%。2025年汽车零部件制造业营业收入约4.78万亿元,整车制造营业收入约4.13万亿元,整体产业链产值突破十万亿元。
(二)竞争格局
汽车零部件行业因种类繁多、配套体系各异,难以统计单一种类的市场规模,行业整体呈现"金字塔式"多层级供应商体系:一级供应商通过主机厂认证直接供货并参与同步开发,二级、三级供应商逐级配套,层级越低壁垒越低、竞争越激烈。全球格局上,据《美国汽车新闻》2025年全球汽车零部件配套供应商百强榜,日本、美国、德国分别有23家、16家、15家企业入围,中国有17家入围,数量居世界第二,与我国汽车产销第一大国的地位尚不匹配,国内企业整体仍处于追赶与整合阶段。
中国市场的主要参与者,既包括博世、采埃孚、麦格纳等国际巨头,以及可比上市公司——博俊科技(300926)、多利科技(001311)、无锡振华(605319)、常青股份(603768)、华达科技(603358)、泰鸿万立(603210)、至信股份(603352)等。
(三)发展趋势
第一,同步开发成为行业标配。整车迭代速度加快,主机厂要求一级供应商早期介入整车概念设计,需要零部件企业具备仿真分析、样件试制、性能验证全套能力,研发能力成为核心门槛。
第二,轻量化浪潮持续推进。为降低新能源车能耗,铝合金、高强钢、复合材料逐步替代传统钢材,零部件朝着集成化、总成化方向演进,多零件整合为单个总成,减少零部件数量,降低整车装配工作量。
第三,智能制造、柔性生产普及。多车型共线生产成为刚需,自动化焊接、冲压、3D视觉检测大量落地,产线柔性程度直接决定企业成本控制能力。
第四,市场整合加速。国内零部件企业数量众多,行业整体集中度不高,下游整车竞争加剧背景下,主机厂倾向于选择规模大、研发实力强的供应商,中小型零部件企业生存压力加大,行业优胜劣汰。
六、企业分析
(一)企业优势
↟ 核心技术积累优势
公司自2000年成立即专注汽车冲焊零部件,二十余年间形成以自动化冲压、智能焊接、柔性生产、视觉检测、轻量化设计为核心的自主技术体系。截至2026年6月末拥有授权专利214项(发明专利87项),核心工序自动化率95%以上,冲压自动化连线效率最高达60冲次/分钟,焊接强度达标率100%,自动化轨迹误差稳定控制在0.5mm以内,模具配合面精度提升至0.08mm以内。技术实力的直接体现是公司具备与主机厂同步开发的能力,可将新车型零部件开发周期由行业常规的6个月压缩至4个月以内,开发效率提升30%,这在主机厂日益依赖一级供应商协同开发的行业趋势下构成实质性护城河。
↟ 客户资源优质
公司已进入奇瑞汽车、广汽集团、广汽本田、广汽丰田、大众汽车、长安汽车、长城汽车、江淮汽车、比亚迪、零跑汽车、小鹏汽车、本特勒等国内主流主机厂及知名零部件供应商体系,其中多数为一级供应商资质。尤其在华为智界、华为尊界、华为启境等高端新能源车型供应链中,公司深度参与侧围总成、后轮罩总成、D柱内板总成、副车架总成等核心结构件开发,并成为华为途灵智能底盘、乾崑XMC数字底盘组件供应商,这一高端客户背书对公司向新能源、智能化方向转型意义重大。
↟ 轻量化与新能源布局先发
公司深刻把握汽车电动化、轻量化趋势,以高强钢、铝合金、高分子复合材料替代传统钢材,形成了一批具备行业先进性的轻量化产品:铝合金防撞梁总成较钢制产品减重40.95%、主梁抗弯刚度提升100%、碰撞吸能量提升96.74%;复合材料前端框架总成零部件数量缩减80%、减重30.37%;后副车架总成采用管梁焊接结构实现减重5.23%、模态提升36.4Hz。新能源专属产品收入占比由2023年的20.22%提升至2025年的36.59%,成长曲线清晰,是公司未来最重要的业绩引擎。
↟ 区域布局合理
公司在芜湖、合肥、广州、绍兴、宜昌、安庆等四省六市建立生产基地,形成覆盖长三角、珠三角及中部地区的产能布局,能够就近配套主要客户,降低物流成本,提高响应速度。
(二)企业不足及风险
↡ 客户集中度过高
报告期内公司向前五名客户销售收入占比超过80%,其中对奇瑞汽车销售收入占比超过50%,客户集中度过高导致公司经营业绩对单一客户存在较大依赖,一旦主要客户合作关系发生变化将对公司经营产生重大不利影响。
↡ 产品价格下降与毛利率下滑风险
公司产品为非标定制件,主机厂普遍采用”前高后低”的定价策略,并在车型量产后通过年降或返现返利持续压低采购价。公司议价能力相对有限,若无法通过工艺优化、材料利用率提升、自制率提高完成成本对冲,毛利率将被持续压缩。报告期内公司营业收入已连续两年下滑、扣非净利润出现回落,一定程度上印证了价格端的压力。
↡ 原材料价格波动风险
钢材是公司最主要的原材料,报告期内采购金额占原材料采购总额的比重在44%—61%之间,且受主机厂定点采购要求影响,部分钢材采购价格高于市场化的非定点采购。钢材作为大宗商品价格波动剧烈,若公司无法将涨价影响全部或部分传导至下游,将直接冲击业绩。
↡ “三高”财务结构带来的偿债与流动性压力
公司资产负债率长期在56%—65%的高位,应收票据、应收账款及应收款项融资合计占总资产比例虽由41.42%降至32.72%但绝对规模仍近7亿元,存货占流动资产比例升至21.94%。高杠杆叠加高应收、高存货,使公司营运资金长期紧张,2026年上半年经营性现金流净额仅1,720.29万元、显著低于同期净利润,一旦下游回款放缓,公司将面临较大的短期偿债与流动性压力。
↡ 研发投入占比呈下降趋势
公司研发投入占营业收入比例从5.48%下降至4.66%,虽然绝对金额保持高位但占比下滑,在行业技术快速迭代的背景下可能影响长期技术竞争力。
↡ 实际控制人风险
钟华山发行后仍持股43.27%,处于绝对控制地位,且与家族成员程超、陈桂月、陈桂平等合计持股比例较高。虽然公司已建立法人治理结构与各项内控制度,但实际控制人仍可通过表决权对公司发展战略、经营决策、人事与利润分配等重大事项施加决定性影响,存在损害中小股东利益的潜在风险。此外,公司历史沿革中存在股份代持、出资瑕疵、对赌协议及股东因债务纠纷被强制拍卖股份等事项,治理规范性仍需在上市后持续接受检验。
↡ 下游整车竞争传导至上游
整车市场竞争白热化,各大车企不断降价,持续向上游零部件企业传导降价压力,主机厂年降要求会持续挤压零部件企业毛利率。
↡ 零部件行业竞争加剧
冲焊底盘零部件赛道吸引同行扩产,同行上市公司、地方零部件企业持续争夺主机厂定点,定点获取难度加大,竞争加剧。
↡ 此外,公司产品具有定制化、种类多的特点,若质量管控不到位可能引发客户索赔;部分子公司的高新技术企业证书已到期、正在申请复审,若复审不通过或优惠税率政策调整,将影响公司净利润;部分生产基地厂房为租赁房产,存在租赁到期无法续租影响生产的风险;生产工序中部分采用劳务外包与外协,若合作方管理不善或提前终止合作,也可能影响生产进度。
发表评论
发表评论: