
 研报速递
报告摘要
近年来,斯洛伐克汽车行业呈现低增长、高外向依赖特征。能源、税负、用工成本上涨,新能源技术人才短缺、外资研发投入不足等因素,构成了其汽车产业发展放缓的主要原因。且斯洛伐克汽车产业主要由外资主导,本土相关产业价值链附加值偏低。斯洛伐克汽车产业电动化转型推进迅速,新能源车出口占车辆出口 46%,但其电池、智能驾驶的核心研发能力薄弱。该国现有五大跨国整车厂,2026 年全面开启电动化、绿色低碳改造。大众、起亚、沃尔沃等等世界知名汽车企业陆续在斯洛伐克落地纯电车产线。此外,在绿色转型的背景下,斯洛伐克为减碳还在同步布局光伏、生物质供热等项目。
斯洛伐克的投资环境较好,地处中欧,区位物流优越,绿色产业政策扶持力度大。当前本土新能源汽车配套需求缺口显著,为中国相关企业提供了较好的投资机会。同时,投资风险也较明显:欧盟外资补贴审查力度提升、对华电动车贸易壁垒提高、非常严苛碳的环保法规都构成了投资风险;同时,当地税负、能源、用工成本、新能源人才缺口、工会约束、区域同业竞争、出口市场波动也在不断压缩外资企业的盈利空间。
根据以上分析,建议中国企业要抢抓当前斯洛伐克汽车产业电动化转型窗口期,进入前须完成对欧盟合规要求的尽调,精准测算综合经营成本,深度对接斯洛伐克本土产业与社区生态,稳妥布局当地汽车市场。
一、汽车产业发展特征
斯洛伐克汽车产业在国民经济中占据举足轻重的地位。汽车制造及供应链环节合计占斯洛伐克国内生产总值(GDP)的比重约为 10%–12%,占工业总产值的比重高达约 48%,是主要支柱产业。汽车产业直接从业人员约16.4万人,若计入上下游关联产业,间接带动的就业总人数超过24.5万人。汽车产业发展2025年呈现如下特征:
1
总体增长乏力
2025 年,斯洛伐克汽车制造业增长乏力,实际增加值与 2018 年水平基本持平(参见图 1)。尽管该国仍维持全球领先的人均汽车产量(约 198 辆/千人),但受欧洲市场新车注册量持续低迷及美国对进口汽车加征关税的影响,出口订单明显收缩。由于汽车及相关行业占斯洛伐克对美出口总额的 80%以上,斯洛伐克成为欧盟内部受美国贸易政策冲击最为严重的成员国之一。整体来看,行业呈现低增长、高外部依赖的特征。
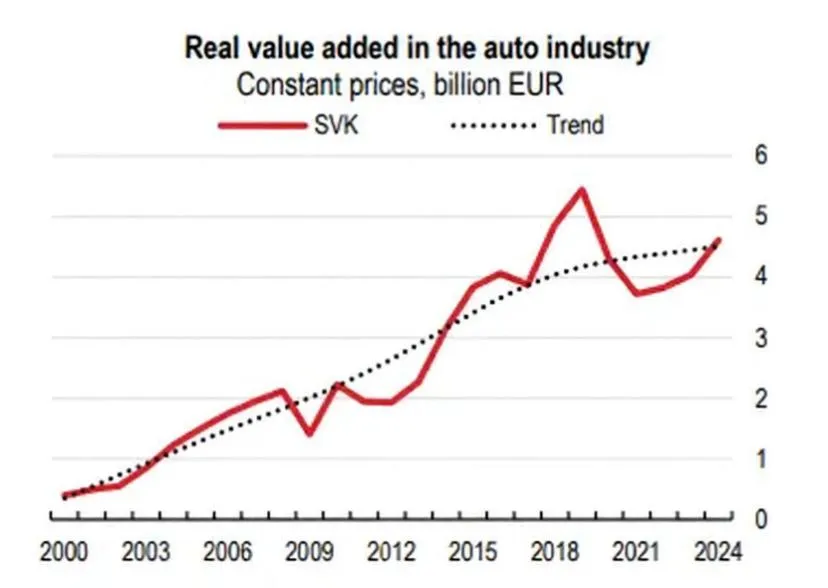
图1:斯洛伐克汽车行业增加值趋势(2000-2024)
2
外资主导汽车产业,本土企业受益有限
斯洛伐克汽车产业呈现高度外向型特征。资跨国企业贡献了该行业超过55%的增加值,远高于国际经合组织成员国(OECD)平均将近40%的水平(参见图2)。与此同时,汽车出口在国内增加值总额中占比在持续下降,已降至OECD成员国最低水平(参见图3)。本土供应商在技术溢出和产业升级中获益有限,本土价值链仍集中于零部件进口和整车装配环节,设计、研发、品牌等高附加值职能主要由母国企业掌控,制约了产业自主发展能力。
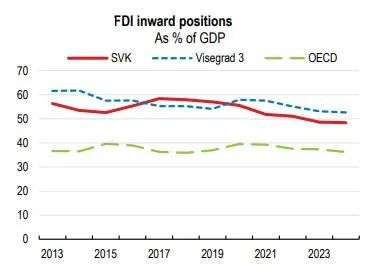
图2:外资跨国公司在斯洛伐克汽车行业增加值中的占比(2013-2023)
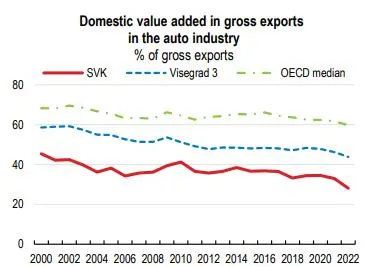
图3:斯洛伐克汽车出口带来的国内增加值(2000-2022)
3
电动化转型迅速,但创新环节薄弱
2025年是斯洛伐克汽车电动化转型的关键推进之年。主要进展包括:整车生产方面,沃尔沃科希策工厂建设推进,计划2026年启动车身与整车试生产,2027年全面量产,稳态年产能25万辆纯电车型;起亚在日利纳工厂启动纯电车型EV4生产;捷豹路虎、大众及Stellantis等企业亦逐步改造产线,向新能源车型过渡。出口结构上,新能源车(含混合动力)出口额占斯洛伐克GDP的14%,为欧盟成员国中最高,占全部车辆出口的46%(参见图4)。然而,电动化转型的“生产端”扩张与“创新端”薄弱并存。2025年,仅有28%的汽车企业在生产环节使用人工智能,用于研发与创新的比例仅为10%,远低于欧盟平均水平,表明本土在电池技术、智能驾驶等核心领域的研发能力仍未实质性提升。
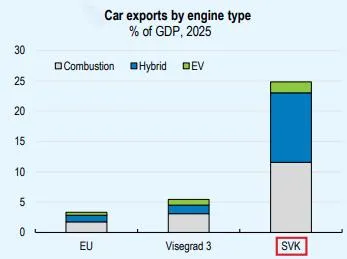
图4:汽车出口占GDP的比例
4
成本攀升导致企业产业竞争力下降
2025年,斯洛伐克汽车制造业面临显著的成本端挑战,表现在:一是能源成本:尽管较2022年峰值有所回落,工业用电与天然气价格仍明显高于乌克兰危机前水平,削弱制造业成本优势。二是税负加重:2025年财政整顿将大型企业(应税收入超500万欧元)所得税率由21%上调至24%,并新设金融交易税,增加企业运营负担。三是劳动力成本与税楔:边际税楔在高低收入两端均处于高位,叠加技能型劳动力短缺,企业招工与留才难度持续加大(参见下图5中劳动力税负成本)。
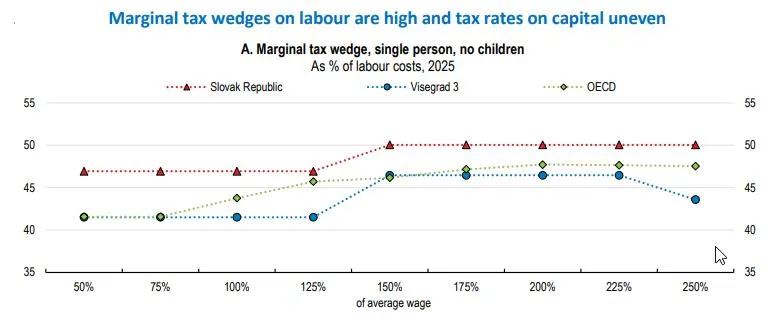
图5:2025年单身无子女群体劳动边际税负楔子
5
汽车产业人才短缺制约发展速度
汽车及供应链的直接就业人数占全国总就业的3.4%,因其生产率较高,行业工资水平优于多数制造业。斯洛伐克传统整车装配、金属冲压岗位劳动力供给充足,但动力电池、电控、智能制造、人工智能等新能源转型相关技能人才存在结构性严重短缺,高端电气工程师持续流向西欧德、奥两国,成为外资投资首要阻碍。
6
引资放缓,研发投入不足
尽管沃尔沃等新项目落地,斯洛伐克外商直接投资存量占GDP比重已低于维谢格拉德其他三国平均水平,投资者信心受制度环境不确定性和税负上升影响有所减弱。企业研发支出长期低于OECD及区域平均水平(参见图6),汽车行业研发多由外资母公司在境外完成,本土创新生态尚未形成有效支撑。
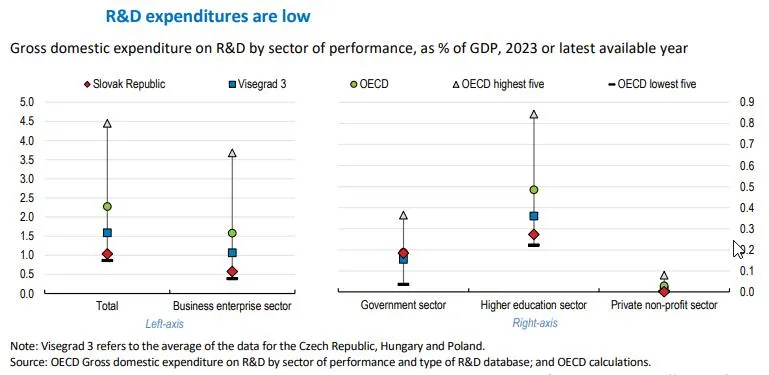
图6:斯洛伐克研发投入
二、汽车业发展趋势
斯洛伐克拥有五家跨国整车制造商,构成欧洲密度最高的汽车生产集群之一。根据斯洛伐克汽车工业协会(ZAP)2026年1月官方年终发布会数据,2025年斯洛伐克汽车总产量为107万辆,继续保持全球人均汽车产量第一的地位。
1
代表性头部企业
大众斯洛伐克(VolkswagenSlovakia)
大众斯洛伐克公司自1991年在首都布拉迪斯拉发成立以来,已成为斯洛伐克规模最大的整车制造企业。截至2025年底员工总数约11,400人。布拉迪斯拉发主厂技术产能约45万辆/年,是全球大众集团唯一能在同一厂区内生产多个不同品牌汽车的生产基地。2024年,该工厂产量为341,111辆,公司全年营业收入达125亿欧元(同比增长6%),税前利润为3.55亿欧元。2025年产量为336,905辆,同比略有回落但仍维持在高位。
在产品结构上,SUV车型占总产量的57%,核心产品包括保时捷Cayenne、奥迪Q7、奥迪Q8和大众Touareg等高端SUV车型,轿车产品则涵盖大众Passat和斯柯达Superb。2024年以来,公司已启动Passat和Superb插电式混合动力版本的大规模生产,并完成了保时捷Cayenne纯电动版的生产准备,后者将于2026年成为斯洛伐克首款本土量产纯电动SUV。
2.起亚斯洛伐克(KiaSlovakia)
起亚斯洛伐克公司位于日利纳(Žilina)的生产基地,是起亚汽车在欧洲最大的制造工厂,总投资额达25亿欧元。该工厂设计年产能为32万辆,在Forbes评选的斯洛伐克最大企业中位列第三,是汽车产业的重要支柱。
在产品结构上,该工厂长期以传统燃油车型为主导,核心产品包括SportageSUV系列以及Ceed掀背车及其衍生车型(ProCeed和XCeed)。然而,2025年起工厂进入全面电动化转型阶段,标志着其产品战略的重大转向。2025年9月,工厂正式启动EV4纯电动轿车(C级)的量产,该车型成为起亚在欧洲生产的首款纯电动汽车,计划于2027年实现年产8万辆以上。紧随其后,EV2纯电动SUV(B级)将于2026年投产,目标2027年年产约10万辆;EV3纯电动SUV(C级)则预计于2027年投产。根据起亚的规划,至2027年,日利纳工厂纯电动汽车年产量将达到18万辆,占工厂总产能的60%,届时该工厂将成为起亚在欧洲电动汽车战略的核心生产基地。
3.沃尔沃-极星(Volvo-Polestar)
沃尔沃-极星科希策工厂是斯洛伐克汽车产业电动化转型的旗舰项目,也是该国近年来吸引的最大规模外商直接投资项目之一。该工厂位于科希策市Valaliky工业园区,项目总投资约19亿欧元,其中沃尔沃方面投资12亿欧元,斯洛伐克政府配套提供约7亿欧元的基础设施建设和政策支持。
该工厂规划初期年产能为25万辆纯电动汽车,未来可扩展至50万辆,将成为沃尔沃在欧洲核心的纯电动生产基地,预计至2028年,工厂员工规模将达到3,300人[同上]。将生产基于沃尔沃最新SPA3纯电平台的EX60中型SUV,以及极星品牌的全新车型Polestar7(计划2028年上市)。工厂的投产将显著提升斯洛伐克在高端纯电动汽车制造领域的产能和竞争力,标志着斯洛伐克汽车产业正从传统燃油车制造向电动化、高端化方向加速转型。
4.斯特兰蒂斯(Stellantis)
斯特兰蒂斯特尔纳瓦工厂位于斯洛伐克特尔纳瓦市东南郊,最初由法国标致-雪铁龙集团(PSA)于2003年前后投资约7亿欧元兴建。该工厂是PSA集团在欧洲技术最先进的工厂之一。工厂先后生产过标致207、标致208雪铁龙C3Picasso等车型,其中C3Picasso曾为该厂独家生产。当前,工厂主要承担雪铁龙C3及C3Aircross两款车型的大规模组装任务,同时生产欧宝/沃克斯豪尔Frontera纯电动小型SUV。
当前,斯特兰蒂斯正在推进多项绿色转型项目,投资1,750万欧元,用来建设生物质锅炉和供热基础设施,可覆盖工厂约33%的年供热需求,每年减少近1万吨二氧化碳排放。此外,工厂计划建设光伏电站和电池储能设施,目标到2027年实现半数以上能源消耗来自自有绿色可再生能源。
5.捷豹路虎(JaguarLandRover)
捷豹路虎尼特拉工厂位于斯洛伐克西部尼特拉市,是该公司全球扩张战略的重要组成部分,也是印度塔塔集团在斯洛伐克的最大投资项目。工厂于2018年10月正式投产,总投资约14亿欧元,占地面积30万平方米,设计年产能为15万辆。工厂自投产以来规模持续扩张。员工人数从最初的1,500人增长至4,400余人(截至2025年)。
捷豹路虎已确认将尼特拉工厂改造为电动汽车生产基地,作为其“Reimagine”战略的重要组成部分。根据该战略,公司计划到2030年前推出九款纯电动车型,2025年已投资1,000万英镑新建一条通用涂装生产线,包括全电动涂装车间和电动固化炉,预计2026年投产,每年可减少约500吨二氧化碳排放,并创造120个新就业岗位。工厂长期改造目标为2030年实现全厂产线纯电化。
2
头部汽车企业发展趋势:全面电动化与绿色
制造
综合五大车企2026 投资、产线改造与车型投放规划,斯洛伐克整车产业进入电动转型加速落地周期,行业共性趋势有以下两个:
新能源车型集中量产
2026 年成为斯洛伐克纯电动车型规模化投产元年,大众、起亚、捷豹路虎、Stellantis 实现量产交付;沃尔沃科希策工厂开展整车试生产。至2027年,起亚日利纳工厂将完成纯电车型产线全面爬坡,规划年产18万台纯电车型,占该厂总产能60%;沃尔沃25 万台量产产能将在2028年落地 。随着多品牌电动车型持续投产,国内新能源整车产量占比将稳步提升,持续巩固中东欧电动汽车制造枢纽定位。
2. 推进低碳改造
2026年全部整车工厂加码绿色制造固定资产投入,覆盖生物质供热、厂区光伏储能、电动涂装、一体化压铸低碳 工 艺 四 大 方 向 ,同 步 匹 配 欧 盟 碳 边 境 调节 机 制(CBAM)、2035禁售燃油车法规要求。Stellantis 、捷豹路虎、大众均落地厂区可再生能源自给项 目,通过工业脱碳降低整车碳足迹,规避欧盟碳关税成本;同时全行业普及 AI 智能生产、巨型压铸轻量化工艺,在减排基础上同步压缩单车物料与人工成本, 兼顾环保与盈利目标。
上述项目的密集推进。正推动斯洛伐克汽车产业从传统燃油车制造中心向欧洲电动汽车制造高地加速转型。
来源:上海市企业出海综合服务平台


发表评论
发表评论: