
 研报速递
AU
尿素专题
供给高压之下,聚焦出口与库存去化验证
2026.8.17
当前尿素市场核心博弈为弱现实与强预期的持续拉扯。现实层面,新增产能持续落地,行业开工、日产维持历史高位,内需进入阶段性空档,厂库持续累积,现货端供给过剩压力明确;预期层面,成本底部支撑、出口配额与海外招标、行业保供稳价及生产自律政策构成主要向上驱动。整体看,大级别趋势性行情条件尚不具备,行情以区间波段为主,出口兑现程度、库存去化节奏、煤炭成本波动是决定行情高度与空间的三大核心变量。
一、成本利润现状以及供给推演情况
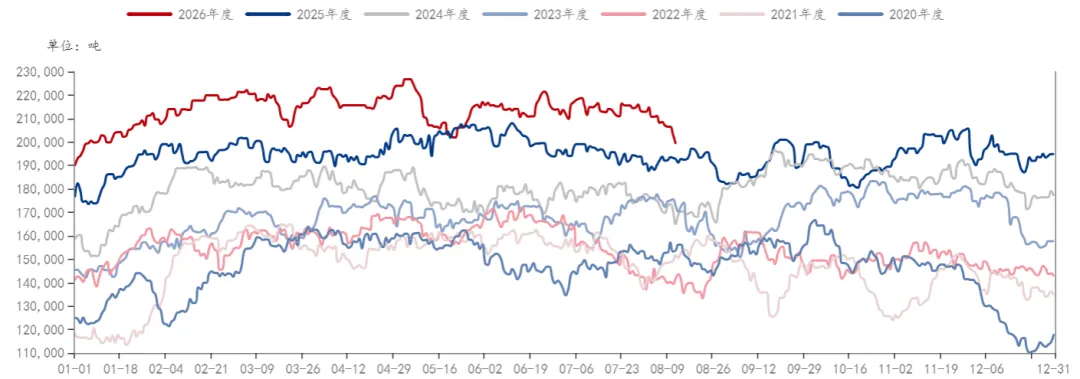
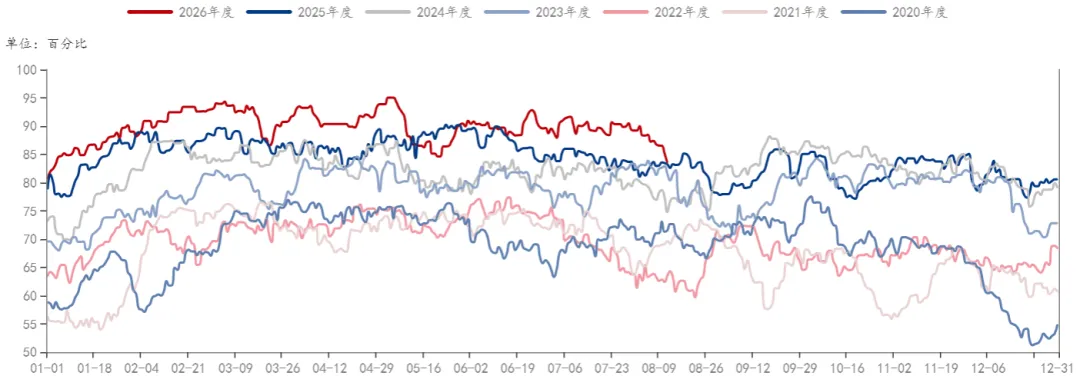
目前周度日产区间19.93-21.23万吨,产能利用率83.52%-88.99%,同比+ 7.01%;煤制新工艺装置开工维持高位,气头装置负荷受成本压制有所回落;受行业自律号召,8 月上旬日产出现阶段性回落,但持续性仍待观察。
图1:尿素日度产量(万吨)
(数据来源:钢联数据)
图2:尿素产能利用率
(数据来源:钢联数据)
8 月装置检修体量有限,检修带来的减量属于短期扰动,难以改变中长期供给宽松底色。
2026上半年新增尿素产能 134 万吨;下半年计划继续投放,全年总产能接近8600万吨;全年产量预期7300-7800 万吨,同比增量200-380万吨级别,供给高度持续抬升。
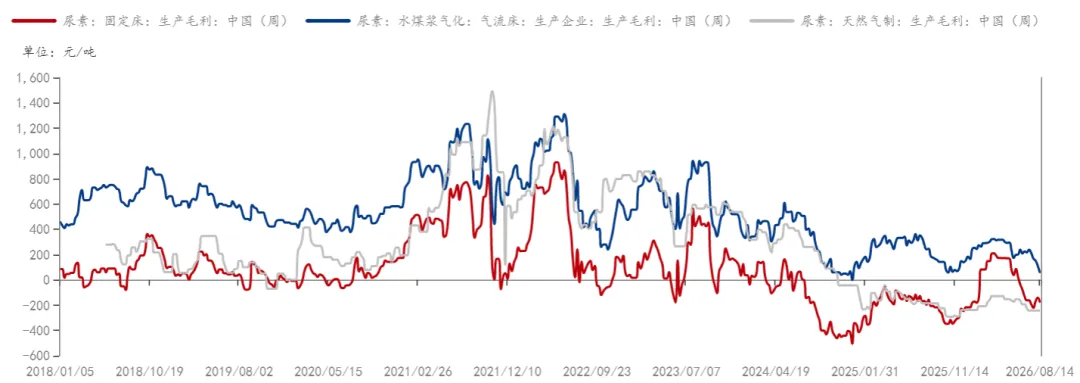
图3:尿素成本利润
(数据来源:钢联数据)
根据目前的成本利润推演来看,煤制新工艺装置减产弹性极低:水煤浆气流床完全成本1600元/吨附近,当前仍具备可观现金流利润;只要还有利润,不会主动降负。只有煤炭价格大幅上行,造成大面积深度亏损,才会倒逼普遍性减产。传统固定床成本1900元/吨附近,处于盈亏线反复震荡;气头完全成本2000元/吨上下,已经陷入亏损;但在保供、装置考核约束下,小幅亏损不会出现大规模停车;只有持续深度亏损,才会看到负荷实质性下调。供给不会随着现货小幅下跌自发收缩。供给实质性收缩只有三种情景:1、煤价大幅上涨,行业深度亏损;2、行业自律政策严格落地,日产持续回落至20万吨以下;3、冬季气头装置保供降负。仅靠价格下跌很难带来有效供给收缩。
二、尿素需求以及供需余量
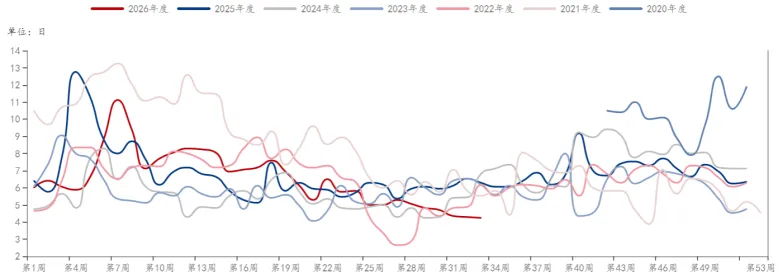
农业需求方面,7-8月为农需真空期,无大田集中施肥;四季度秋播和冬储是下半年唯一确定性窗口。农业更多是季节性托底,不是拉动大行情核心变量;粮价偏弱背景,农户施肥增量有限。
工业需求方面,复合肥周度开31.37%,同比-10.13%,成品库存77.45万吨,库存高企,企业以消耗自有原料库存为主,主动采购尿素意愿弱;三聚氰胺开工 54.25%,同比-6.85%;地产、家装下游订单偏弱,仅维持刚需采购,无增量拉动;车用尿素以及火电脱硝,刚性稳定,增量空间很小。
图4:尿素预收订单(日)
(数据来源:钢联数据)
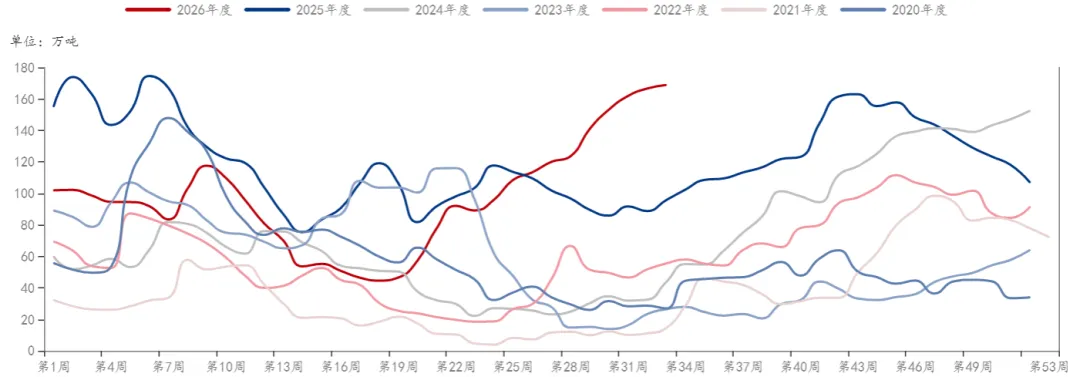
图5:尿素厂内库存
(数据来源:涌益咨询)
周度产量约140-148 万吨;国内周度内需消耗110-120 万吨;每周存在20-38万吨的供需过剩余量。过剩货源只有两个去向:出口、转为工厂库存;厂库持续累积,就代表目前内需以及出口无法完全消化当期产量。
内需整体增速显著低于供给增产速度,国内本身小幅过剩;三季度没有内需爆发点;四季度冬储存在季节性修复预期,但冬储启动取决于现货价格、贸易商风险偏好,仅能带来波段修复,很难驱动大级别行情。
三、尿素出口分析
内外FOB价差是企业出口意愿核心:外盘 FOB 高于国内 FOB,企业主动集港外销,缓解国内库存;内外价差倒挂,出口接单意愿快速下滑,过剩货源回流国内。
出口面临的两个问题,一是全球竞争,中东、俄罗斯低成本货源持续冲击全球市场;印度本土煤化工产能持续扩建,长期进口需求存在下行压力,出口存在明确天花板。二是政策约束:国内农资保供优先级更高,出口节奏需要兼顾国内秋冬农业用肥安全,不会无限制放量。
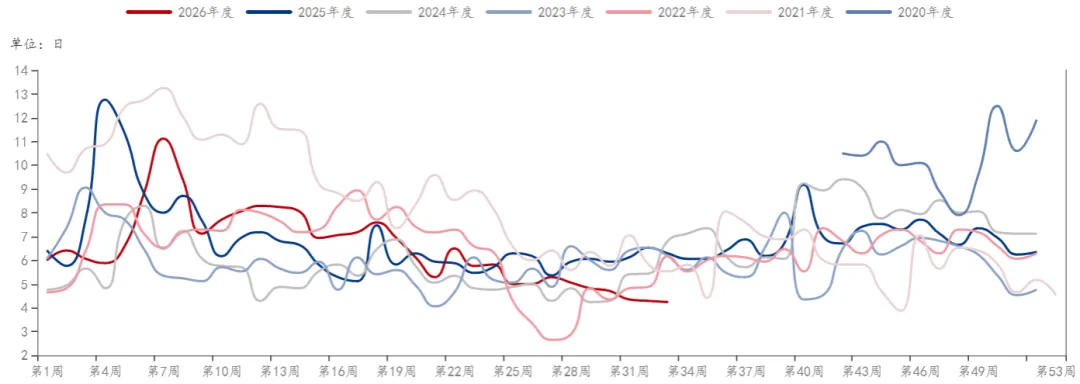
出口是唯一能够阶段性改变国内供需平衡的边际变量,但出口存在上限。后市出口带动行情走强须同时满足三点,中标份额可观 、内外价差维持正向且港口集港发运数据真实落地。
图6:尿素出口(万吨)
(数据来源:钢联数据)
四、总结
综合来看,当前尿素市场整体处在供给刚性偏高、内需淡季偏弱的格局,国内形成阶段性供需过剩压力,厂库持续累积压制现货表现,市场主要围绕出口兑现、原料成本及行业自律开展预期博弈。成本端仅构筑价格底部支撑,难以驱动趋势性上涨,行情向上弹性高度依赖出口中标后的实际集港发运与库存持续性去化,若无实质基本面改善,反弹多为预期驱动的脉冲行情。基准情形下市场大概率维持区间波段运行,三季度累库压力仍存,四季度或依靠冬储迎来季节性修复;需重点警惕出口分流不及预期、新增产能释放带来的下行风险,同时跟踪煤炭波动、行业自律执行效果对供需的边际改变。
姓名 | 期货从业资格号 | 交易咨询从业证书 |
杨翕雅 | F03122442 | Z0023386 |
分享资讯
如果您喜欢这篇文章,可点击右上角按钮,轻松分享给朋友。
联系我们
西南期货有限公司
地址:重庆市江北区金沙门路32号23层
全国统一客服热线:400-801-7321
官方网站:www.swfutures.com
免责申明
西南期货有限公司具有期货交易咨询业务资格和经营期货业务资格(许可证号:91500000202897127J)。本报告仅供西南期货有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。
本报告中的信息来源于公开的资料或实地调研,尽管我们相信报告中资料来源的可靠性,但本公司对这些信息的准确性及完整性不作任何保证。本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整,本公司没有义务和责任去及时更新本报告并通知客户。本报告所载的全部内容只提供给客户做参考之用,不作为客户的直接投资依据,本公司不因客户使用本报告而产生的损失承担任何责任。
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“西南期货”,且不得对本报告进行任何有悖原意的引用、删节和修改。
若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进行交易。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。
投资有风险,入市须谨慎。
- End -
扫码关注 西南期货研究所


发表评论
发表评论: