
 研报速递
67.19元。
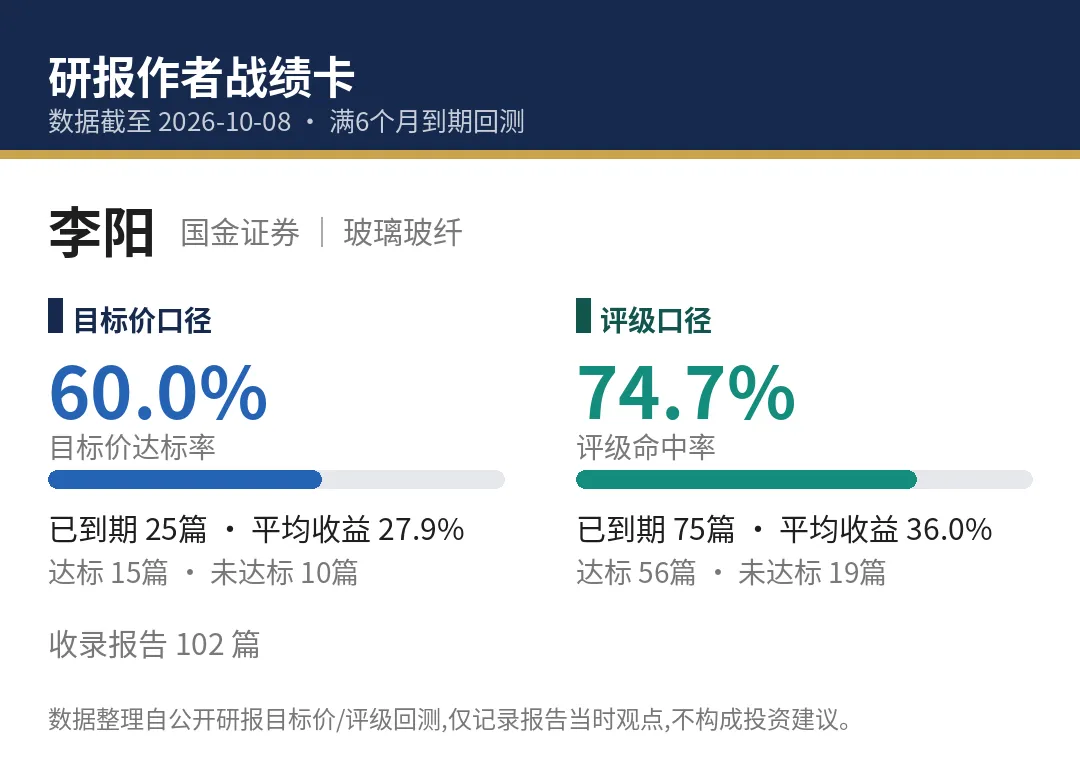
这是国金证券李阳在2026年3月25日给麦加芯彩定的目标价,首次覆盖,25倍PE。
6个月过去了。
考核期内最高价:57.15元。期末收盘:37.74元。期末涨跌:-22.6%。
目标价,没摸到。结论:未达标。
先说清楚,这不是一篇“打脸”文。
为啥呢?因为这份研报的逻辑,单拎出来看,没啥大毛病。
李阳这篇是首次覆盖报告,核心逻辑两条。
第一条,国产替代。
中国工业涂料市场3024亿,民族品牌在风电、集装箱领域已经突破了外资封锁。麦加芯彩风电叶片涂料市占率31-32%,集装箱涂料全球前二,拿下25%份额。
这数据,硬邦邦的。
第二条,新兴业务。
船舶涂料拿了三大船级社认证,光伏涂料过了TUV认证,变压器涂料受AI带动需求,已经小批量出货。
故事讲得挺完整:基本盘稳固,第二曲线在路上。
盈利预测也给了:2025-2027年归母净利2.21亿、2.90亿、3.88亿。目标价67.19元,对应2026年25倍PE。
风险提示也没落下:行业竞争加剧、原材料波动、周期性波动、新业务不及预期。
你看,逻辑链条是完整的,数据是扎实的,风险也提示了。
那为啥市场不买账?
本质来看就是一句话:好公司,不等于好股票。
研报发布那天,收盘48.75元。目标价67.19元,隐含涨幅接近38%。
38%的空间,靠什么填?靠2026年业绩兑现,靠新兴业务放量。
但市场这6个月,大概率在price in另一件事:周期。
工业涂料,说到底还是周期行业。风电装机节奏、集装箱景气度、原材料价格波动,每一个都能把利润表搅得天翻地覆。
研报里自己也写了“周期性波动”的风险。
只是,真到了周期下行的时候,25倍PE的估值,撑不住。
还有一个细节值得品:期末-22.6%,但期内最高57.15元,距离目标价67.19元,差了15%。
也就是说,不是完全没机会,是差一口气。
这口气差在哪?
大概率差在时机。
3月底发布研报,往后6个月,A村整体什么环境,市场给不给周期股估值,这不是分析师能决定的。
分析师能决定的是:公司质地行不行,逻辑顺不顺。市场决定的是:给不给钱。
所以这份研报,逻辑没翻车,是“天时”没站在它这边。
当然,话说回来,目标价没达标就是没达标。
战绩库的规则很简单,不讲故事,不看苦劳。
这也是我们做战绩卡的意义:把每一份研报的预测都记下来,到期了拉出来晒一晒。
准就是准,不准就是不准。
李阳这张卡,目标价这一栏,记了一笔“未达标”。
下一份研报,他能不能扳回来?
我也不知道。供参考。
......
评判规则说明(大白话版):
我们跟踪的每份研报,考察期都是6个月。
给了目标价的:6个月内,股价最高价摸到过目标价,就算达标;没摸到,就是未达标。
给了评级的:看多的,6个月后涨了算对;看空的,跌了算对;中性的,涨跌幅在10%以内算对。
数据都来自公开研报和公开行情,我们只是搬运工加记分员。
不构成投资建议。市场有风险,决策需谨慎。
......
最后吆喝一句:想看哪个分析师的战绩卡,私信我,或者评论区点名。收到我就把他的卡发你,靠不靠谱,你自己看。
另,对更多研报感兴趣的朋友,欢迎点击左下角“阅读原文”获取更多内容。
以上。


发表评论
发表评论: