
 研报速递
一家中国券商的海外子公司,一年营收做到230亿元、净利润62.88亿元,几乎顶得上一家中等体量的券商。这不是外企的业绩,而是中信证券国际在2025年交出的答卷。
国际化,正从券商年报里的“战略叙事”,变成真金白银的业绩引擎。对高管而言,看懂这条曲线,才能看懂这个行业未来十年的座次。这篇文章不讲空话,只讲五件事:现状、打法、业务与收入、未来布局、以及最该警惕的风险。
01 现状:国际化不再是“讲故事”,而是实打实的第二增长极
中证协数据显示,截至2025年末,34家内地券商共设立36家境外子公司,合计总资产1.94万亿港元(约合1.78万亿元人民币),同比增长31.95%;全年营业收入452.33亿港元,同比增长6.15%。港股IPO保荐承销的市占率,更是突破了90%。
图1:中资券商国际化已进入收获期,境外资产与收入同步跃升(示意图)
数字背后是结构性变化。过去券商出海靠牌照红利、通道价值;如今业务结构正从以传统经纪为主,加速向投资银行、资产管理、财富管理、衍生品交易等多元均衡格局演变。2025年,中资券商国际子公司服务113家企业登陆香港市场、融资超2800亿港元;代理客户港股通交易金额达28.7万亿港元,服务沪深股通交易金额50.33万亿元人民币。
一句话判断:国际化已经从“可选项”变成头部券商的“必答题”。它不是规模的堆砌,而是从粗放增长转向集约增长的必然选择。
这轮加速背后有清晰的政策指引。2024年3月,证监会发布《关于加强证券公司和公募基金监管加快推进建设一流投资银行和投资机构的意见(试行)》,明确到2035年形成2至3家具备国际竞争力与市场引领力的投行;“十五五”规划纲要亦提出“培育一流投资银行和投资机构”。若把时间轴拉长,中资券商国际化可划分为探索(1995—2008)、成长(2009—2013)、扩张(2014—2021)、调整(2022—2023)、突破(2024至今)五个阶段——如今正处突破期,香港是支点,东南亚、中东是延伸。
02 打法:“两超两强”格局下的差异化路径
2025年报勾勒出清晰的行业格局——“两超两强”:中金公司国际业务收入占比达29.47%,中信证券达20.73%;华泰证券、国泰海通均超过15%。其余券商多数在10%以下,头尾差异显著。
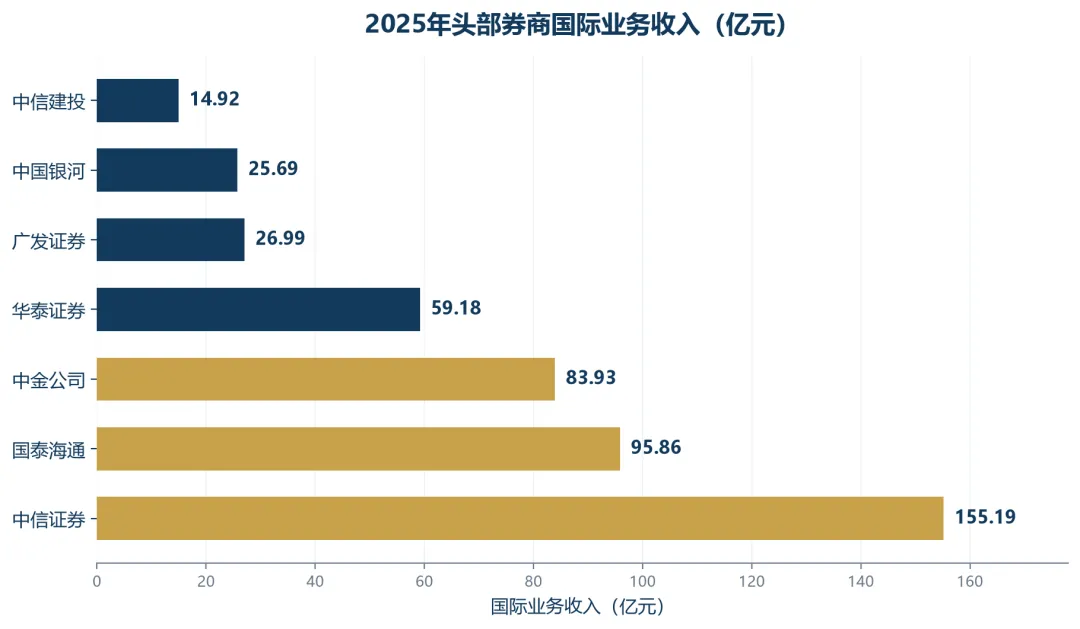
图2:2025年头部券商国际业务收入(亿元)——中信、国泰海通、中金、华泰领跑(数据来源:上市券商2025年年报)
四家的打法各不相同,这正是行业最值得研究的地方:
中信证券——全牌照、全球布局。营业网络遍布13个国家,港股IPO保荐规模市场第二、中资离岸债承销规模市场第一;董事长提出“打造多区域协同的国际业务格局”,持续加码东南亚、印度、日本。
中金公司——跨境全能投行。港股IPO保荐41单、规模79亿美元,排名市场第一;2025年共建“一带一路”相关交易约60亿美元,引入超2000亿元外资投向A股与港股,堪称国际化的“定价权标杆”。
国泰海通——并购重组协同。吸收合并海通后,境外业务收入95.86亿元、同比暴增229.49%,覆盖17个国家和地区,成为国际业务收入行业第二。
华泰证券——科技+国际化。“涨乐全球通”获客提质,新加坡、印度、美国、日本多点落子,股权衍生品与FICC保持领先,港币—人民币双柜台做市实现标的全覆盖。
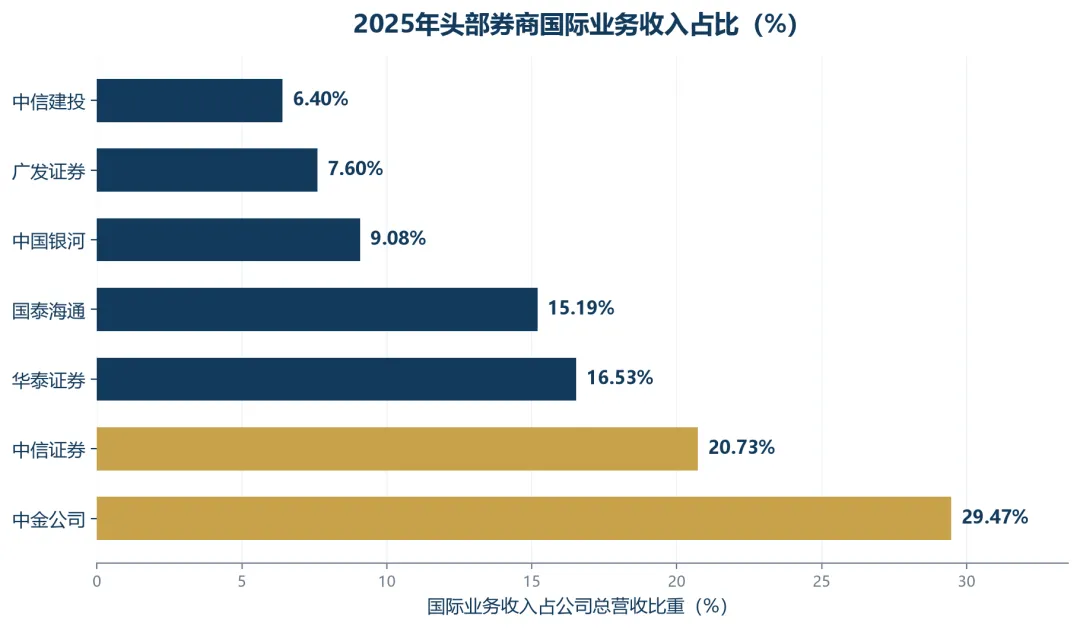
图3:2025年头部券商国际业务收入占比(%)——中金近三成、中信超两成(数据来源:上市券商2025年年报)
一个容易被忽略的细节:海外子公司ROE普遍高于合并口径。2025年中信证券国际ROE达25%、中金国际达15.86%,均高于集团整体。“高盈利效率+高杠杆”的特性,让海外业务成为利润创造能力最强的板块。
03 重点业务与收入:谁在赚钱,靠什么赚钱
拆开收入结构,券商国际化的利润引擎已经清晰——投行、资本中介、财富管理三足鼎立。
一是投行业务,乘着港股上市潮强势崛起。中金公司港股IPO承销保荐均排名市场第一;中信建投2025年完成222单离岸债券承销、规模4591亿港元;中信证券完成72单中资企业全球并购项目、交易规模771.83亿美元,排名市场第一。跨境融资与境外并购,已成为中资券商海外最扎实的收入来源。
二是资本中介业务,决定国际竞争力的含金量。衍生品、FICC、做市等重资本业务,是国际投行利润的核心,也是中资券商差距所在。中信证券国际以4680亿元总资产和25%的ROE,证明头部券商已在规模与盈利之间找到平衡。
三是财富管理,正在成为第二增长引擎。家族办公室、全权委托、跨境理财通等创新业务持续落地。值得注意的是,香港规模达35万亿港元的资产及财富管理市场中,中资机构占比不足10%——这既是短板,也是最大的增量空间。
图4:以香港为支点、辐射全球主要市场的跨境金融服务网络正在成形(示意图)
但“赚大钱”与“踩大坑”往往并存。海通国际曾在美元债等业务上遭遇大额亏损,2025年仍亏损32.68亿港元,拖累国泰海通国际业务整体承压。它提醒所有管理者:国际化赚的是重资本、高杠杆的钱,风控与资产负债管理能力,决定你是“利润引擎”还是“风险黑洞”。
04 未来布局:真金白银扩表,全球版图重塑
国际化拼的是资本。2025年以来,券商掀起一轮罕见的增资潮:中信证券拟增资160亿元、国泰海通拟增资90亿元、华泰证券拟增资不超过90亿港元、招商证券分次增资不超过90亿港元、广发证券通过配售与可转债募资超61亿港元。据中金测算,五家头部券商2025年以来增资合计约363亿元,占其国际子公司净资产比重超过50%。行业全年向境外业务加码逾600亿元。
区域版图同步外扩。中信证券深耕香港、加码东南亚与印度;中金公司迪拜分公司开业,布局中东;华泰证券设立日本子公司、获美国纽交所IPO主承销会员资格;国泰海通推进收购印尼证券公司。一条“香港为轴心、辐射东南亚、再拓欧美”的路径逐渐清晰。
行业整合也在加速。最重磅的是“新中金”:中金公司吸收合并东兴证券、信达证券,两家将于2026年10月19日终止上市,合并后总资产突破1万亿元、母公司净资本超千亿元,跻身行业前四——券商“航母+精品”的分层格局正在成型。
05 展望:赶超国际一流,要跨过三道坎
差距依然真实。2023年末,中信证券净资产380亿美元,而高盛1169亿美元、摩根士丹利990亿美元;杠杆率上,中信约4.3倍,高盛却达14.4倍。规模与资本运用效率的鸿沟,不是靠一两年能填平的。
分析师普遍指出三道坎:融资成本偏高(境外融资成本超3%,高于国际投行约0.5个百分点);国际分销网络薄弱(境外团队九成以上集中在香港,缺乏覆盖全球主要金融中心的销售体系);复合型人才短缺(既懂国际规则、又懂中国产业的跨境人才一将难求)。
但机遇同样明确。亚太(除内地外)主要证券市场年收入规模约7500亿元,东盟有超6500家中资直接投资企业的出海需求,叠加人民币国际化与“一带一路”红利——中资券商在人民币产品创设、跨境企业服务上具备天然优势。
对标历史,更要警惕前车之鉴。日本野村证券曾因盲目海外扩张、并购后整合不力而付出代价。中资券商若只求“扩表”不求“整合”,很容易重蹈覆辙。头部的共识是:资本类业务围绕客户需求,立足中国影响力辐射范围推进全球化,而非无差别撒网。
06 各主要券商国际化打法与占比一览
落到具体机构,头部与追赶者的打法差异鲜明。下图按2025年国际业务收入占比排序——中金、中信、华泰、国泰海通四家明显领先,其余多数在10%以下。
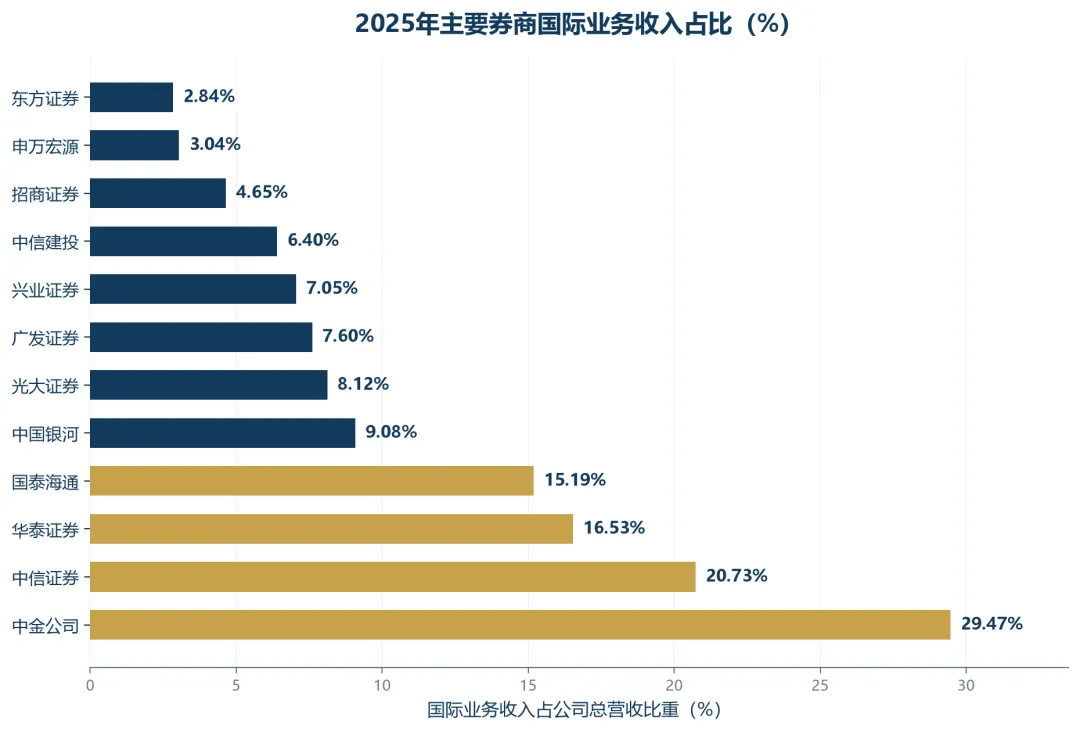
图5:2025年主要券商国际业务收入占比(%)(数据来源:上市券商2025年年报)
各家打法和动作,值得高管逐家拆解:
中信证券(占比20.73%)——全牌照、全球13国布局;港股IPO保荐市场第二、中资离岸债承销第一;ROE达25%;2026年拟增资160亿元。
中金公司(占比29.47%)——跨境全能投行;港股IPO保荐41单79亿美元、全球协调人52单,均市场第一;净利贡献集团45.63%;迪拜分公司开业布局中东。
国泰海通(占比15.19%)——吸收合并海通后的协同新贵;覆盖17国;境外收入95.86亿元(+229%);推进收购印尼券商,拟增资90亿元。
华泰证券(占比16.53%)——科技+国际化;“涨乐全球通”获客提质;新加坡/印度/美国/日本多点落子,FICC与双柜台做市领先(剔除2024年一次性因素后实际仍增23.8%)。
中国银河(占比9.08%)——境外收入25.69亿元(+18%);港股IPO保荐首进香港前十;深耕东盟、服务“一带一路”。
广发证券(占比7.60%)——境外收入27亿元(+99.85%);向财富管理转型,总资产1068亿元(+87%)。
中信建投(占比6.40%)——境外收入14.92亿元(+102.69%);222单离岸债券承销4591亿港元,承做宁德时代港股IPO。
招商证券(占比4.65%)——托管客户资产2687.38亿港元(+24.64%);跨境交易服务升级,分次增资90亿港元。
07 我们评出:国际化最好的3家券商
评“最好”,不能只看规模,要看四件事:收入规模、收入占比、全球布局广度、盈利质量(ROE与净利贡献)。据此,我们给出前三强:
第1名 中信证券——规模与盈利的“全能王”。国际业务收入155.19亿元、净利润62.88亿元,双双行业第一;ROE高达25%,全球13国全牌照布局。它不是靠单点突破,而是用最完整的业务体系和最广的网络,把国际化做成了“系统性优势”。
第2名 中金公司——国际化成色最纯、定价权标杆。国际业务收入占比29.47%、净利贡献45.63%,均居行业第一;港股IPO保荐与承销双冠。若论“国际化在整体盘子里的分量与含金量”,中金是无争议的第一梯队。
第3名 国泰海通——合并协同的“新贵”。境外业务收入95.86亿元、同比暴增229%,覆盖17个国家和地区,规模跃居行业第二,增长动能全行业最强。风险出清后的整合红利,是其最大看点。
补充说明:华泰证券是“最强候补”——其2025年收入占比16.53%位列第三,但因2024年出售AssetMark产生一次性损益,导致当年收入下滑,剔除后实际仍增长23.8%。若按真实经营能力衡量,华泰完全有资格与国泰海通并列第一梯队;我们把它排在第三名之外,更多是基于“2025年报口径”的保守审慎。
给高管的判断框架
看一家券商国际化成色,不必看口号,看三件事:收入结构是否已从通道型转向投行+财富+衍生品;ROE与杠杆是否跑赢合并口径;全球网络是否从单一香港走向多区域协同。
国泰海通董事长朱健有句话值得记住:“打造国际一流投行是马拉松长跑,不是百米冲刺。”对高管而言,国际化不是追风口的短期故事,而是关乎未来十年座次的战略定力。中小券商也不必妄自菲薄——在细分赛道、特色客群上深耕,同样能成为“小而美”的国际化玩家。
资料来源:中国证券业协会公开数据(2026年4月)|证监会《关于加强证券公司和公募基金监管加快推进建设一流投资银行和投资机构的意见(试行)》(2024年3月)|中信证券、中金公司、国泰海通、华泰证券2025年年度报告|证券时报、中国证券报、财联社、21世纪经济报道相关报道

发表评论
发表评论: