
 研报速递
2026年AI剧漫剧市场进入"提质减量"关键转折期,监管收紧推动头部集中度提升,出海成为第二增长曲线,短期波动不改长期增长趋势。
原文出处:拓端抖音号@拓端tecdat
全文链接:https://tecdat.cn/?p=46702
关于分析师
在此对Zhang Weilong对本文所作的贡献表示诚挚感谢,他在上海交通大学完成了企业管理专业的博士学位,专注产业经济分析。利用专业统计软件整理、分析数据,关注统计、数据挖掘领域。
摘要
本文回答以下核心问题:
1. 漫剧与AI剧内容产业2026年市场规模是多少,较2025年增长几何?
2. AI仿真人剧与3D漫双雄并立的内容格局如何形成,未来演进方向是什么?
3. 买量消耗半年增长近6倍后,Q3投放将如何变化,监管收紧意味着什么?
4. 产业链竞争格局呈现何种态势,头部玩家与小微商家的生存逻辑差异何在?
5. 出海市场增速碾压国内,中国厂商如何把握海外红利窗口?
Abstract: This report answers five core questions about the 2026 AI drama and manga content industry in China: market size and growth rate, content type evolution patterns, paid user acquisition trends and regulatory impact, industrial chain competitive landscape, and overseas expansion opportunities driven by 129% YoY revenue growth. Based on DataEye, CICC Securities, and Chuangliang research reports.
一
引言:当AI能造梦,谁在收割注意力经济
凌晨两点,一部AI生成的"重生逆袭"漫剧正在抖音上疯狂播放。主角被赶出家门后觉醒系统,一步步逆袭成商业帝国掌门人——剧情粗糙、演员是数字人、画面是AI生成,但就是这种"廉价爽感"让月播放量突破1557亿次。与此同时,海外用户正在为同样的内容支付着5至15美元的单用户获客成本。这不是科幻电影的开场,而是2026年上半年中国漫剧与AI剧内容产业的真实写照。
据DataEye研究院发布的《2026上半年国内AI剧漫剧数据报告》(2026年7月24日发布)显示,2026年国内AI剧漫剧市场规模将达400亿元,较2025年168亿元增长138%,前5个月已达220亿元。用户规模从2025年的1.2亿飙升至2026年上半年的6亿,半年增长五倍。这一增速不仅刷新了内容行业的纪录,更在重塑整个文娱产业的底层逻辑。
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析漫剧与AI剧内容产业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、机器学习、LLM等研究模型与方法综合分析漫剧与AI剧内容产业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据漫剧与AI剧内容产业的发展轨迹及实践经验,精心研究编制《2026漫剧与AI剧内容产业研究报告》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
本文完整报告数据图表和文末103份最新参考报告合集已分享至会员群,点击阅读原文即可查看完整内容,进群可享24000+全行业报告无限下载、行业资源对接、专家专属答疑权益,同时可咨询定制化数据服务与深度报告撰写,与1000+垂直行业从业者共同交流成长。
二
核心结论与政策催化锚定
[1句话投资逻辑]2026年AI剧漫剧市场进入"提质减量"关键转折期,监管收紧推动头部集中度提升,出海成为第二增长曲线,短期波动不改长期增长趋势。
从政策层面看,2026年国内AI剧漫剧行业监管持续趋严。DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)指出,行业监管和平台导向正在推动行业从"批量上新、粗放铺量"模式转向"提质减量",这标志着行业已从野蛮生长阶段进入规范化发展期。中航证券《漫剧接棒真人短剧,IP壁垒与流量霸权谁与争锋?》(2026年8月发布)进一步分析认为,监管趋严背景下,市场整体趋向于向海外延伸,出海成为产业突围的关键路径。
从市场数据看,六大核心结论锚定产业价值:
| 核心指标 | 2025年 | 2026年H1 | 同比/半年增幅 |
从[图1(市场规模爆发式增长)]中可以看到,2026年国内AI剧漫剧市场规模预估达到400亿元,较2025年168亿元增长138%,前5个月已达220亿元,已接近2025年全年规模。AI视频大模型在AI剧漫剧领域市场规模超200亿元。
图1:市场规模爆发式增长(时间增长对比多边形条形图1)
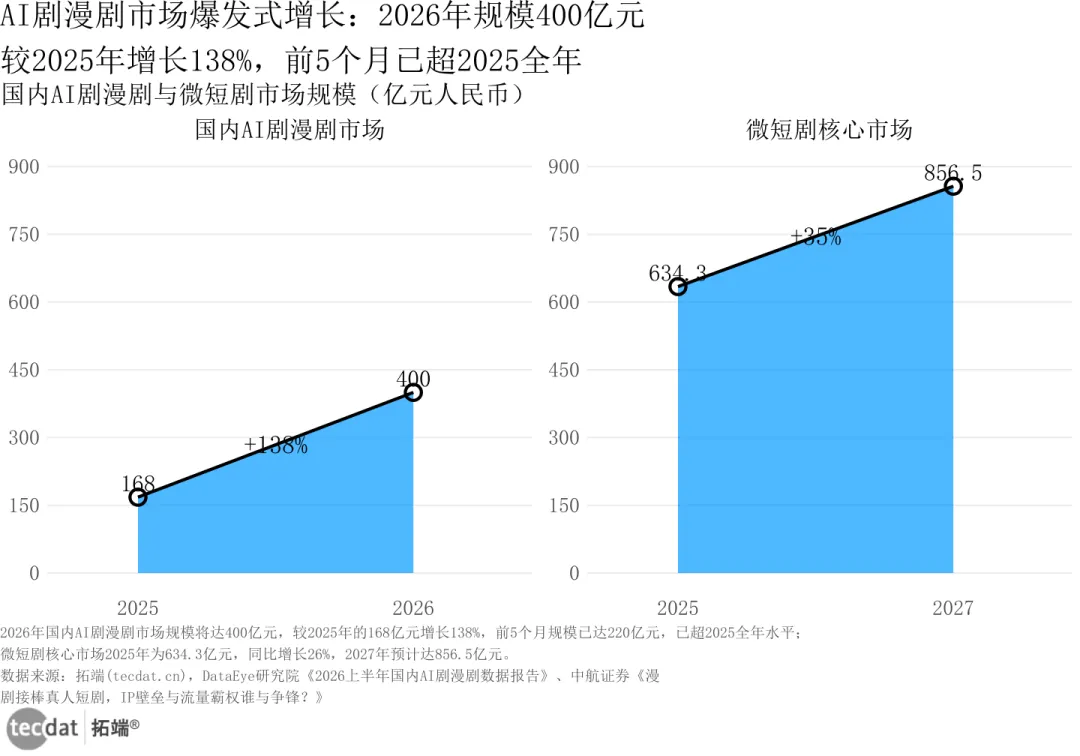
图1数据EXCEL及图表PDF模板已分享到会员群
解读:400亿大盘意味着AI剧漫剧已从细分市场跃升为主流内容形态。前5个月220亿的数据表明,即使下半年监管趋严,全年规模仍有扎实基础。
对创业者/投资者的建议:关注合规内容生产能力建设,监管窗口期是头部玩家扩大份额的关键阶段。
细分资源:更多详细数据和细分赛道分析已整理到会员群,进群可获取全文图表数据及PDF模板。
相关文章
2026短剧,漫剧及AI剧报告:出海与成本革命 | 附100+报告、数据合集下载
原文链接:https://tecdat.cn/2026短剧,漫剧及AI剧报告:出海与成本革命
摘要:2026年上半年,中国出海短剧APP在美国娱乐下载榜包揽前五,TikTok单月短剧分账突破2100万美元。而就在两年前,海外短剧还只是一个12亿美元体量的小赛道——没人预料到,AI视频生成模型的爆发会把这条赛道踹进快车道。本文系统分析AI漫剧出海的现状、成本结构变化及市场机遇,与本报告关注的国内市场形成互补视角。
三
行业景气度基本面:用户爆发与播放量井喷
[1句话投资逻辑]用户半年翻五倍至6亿的背后是AI产能爆发+平台激励推荐的双轮驱动,播放量从百亿到千亿的跃升印证了内容消费升级的必然性。
用户规模方面,DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)显示,2025年国内漫剧用户仅1.2亿,2026年上半年AI剧漫剧用户突破6亿,较此前2.8亿的预估实现翻倍超预期增长。用户暴涨主因是AI仿真人剧庞大产能与平台激励推荐的叠加效应,实现了对泛娱乐人群的快速转化。截至2026年2月,短剧行业整体月活7.18亿,红果免费短剧MAU 3.04亿保持领先。2027年初AI剧漫剧用户有望达7亿量级。
从[图2(用户规模井喷)]中可以看到,2026年上半年AI剧漫剧用户规模从2025年的1.2亿井喷至超6亿,半年增长近五倍,远超行业预期。
图2:用户规模井喷(横向比例条形图2)
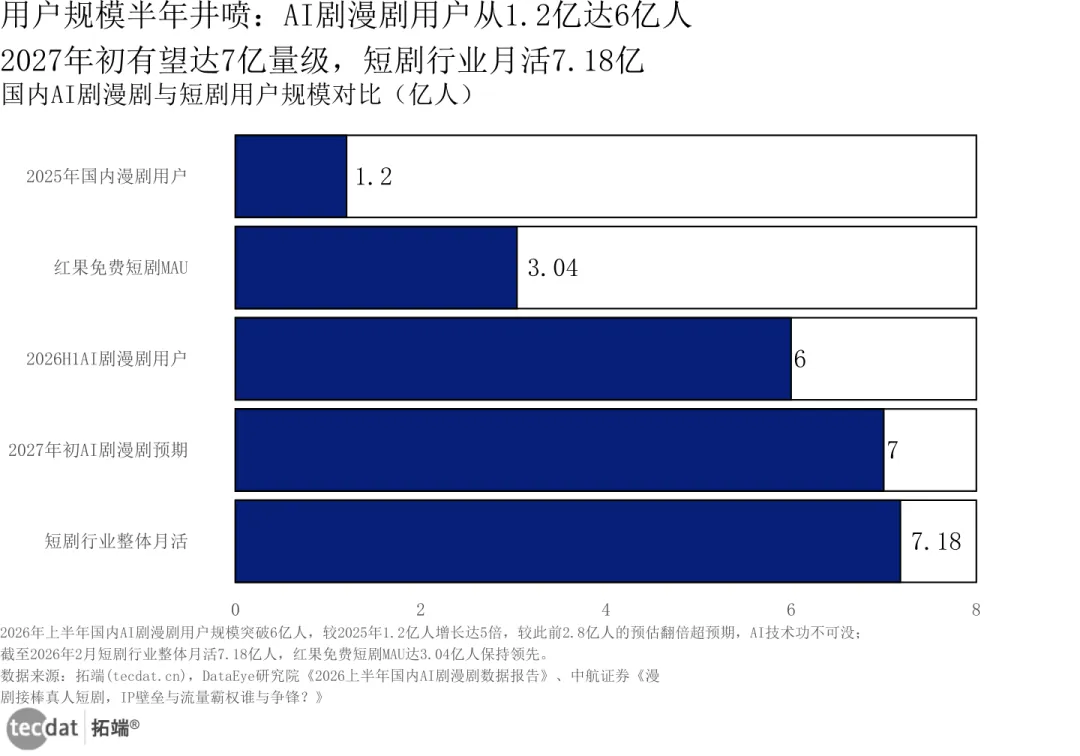
图2数据EXCEL及图表PDF模板已分享到会员群
解读:六亿用户规模意味着AI剧漫剧已成为继短视频、微短剧之后的第三大主流内容形态。2027年预计达7亿量级,届时将覆盖超过半数中国网民。
对品牌方的建议:用户红利期窗口有限,品牌应尽快布局AI剧漫剧定制内容,抢占用户心智。
细分资源:用户规模数据及更多细分分析已整理到会员群。
四
内容供给:播放量从百亿到千亿的跃升
[1句话投资逻辑]月播放量从154亿飙升至1557亿,新剧数却逐月微跌,头部爆款拉动效应和平台算法分发集中化是核心驱动力。
DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)数据显示,上半年抖音端累计播放达5157.38亿次。月度播放从1月154.59亿飙升至6月1557.80亿,增长近10倍。新剧数逐月微跌(1月4.67万部至6月1.96万部),但播放量稳步增长,反映出头部爆款拉动效应和平台算法分发集中化。上半年新剧总计22.19万部,仅2886部过5000万播放盈亏平衡线(占比1.3%)。
从[图4(月播放增量)]中可以看到,月播放量从1月的154.59亿次稳步增长至6月的1557.80亿次,半年累计播放超5000亿次,头部爆款效应日益显著。
图4:月播放增量(阴影条形图4)
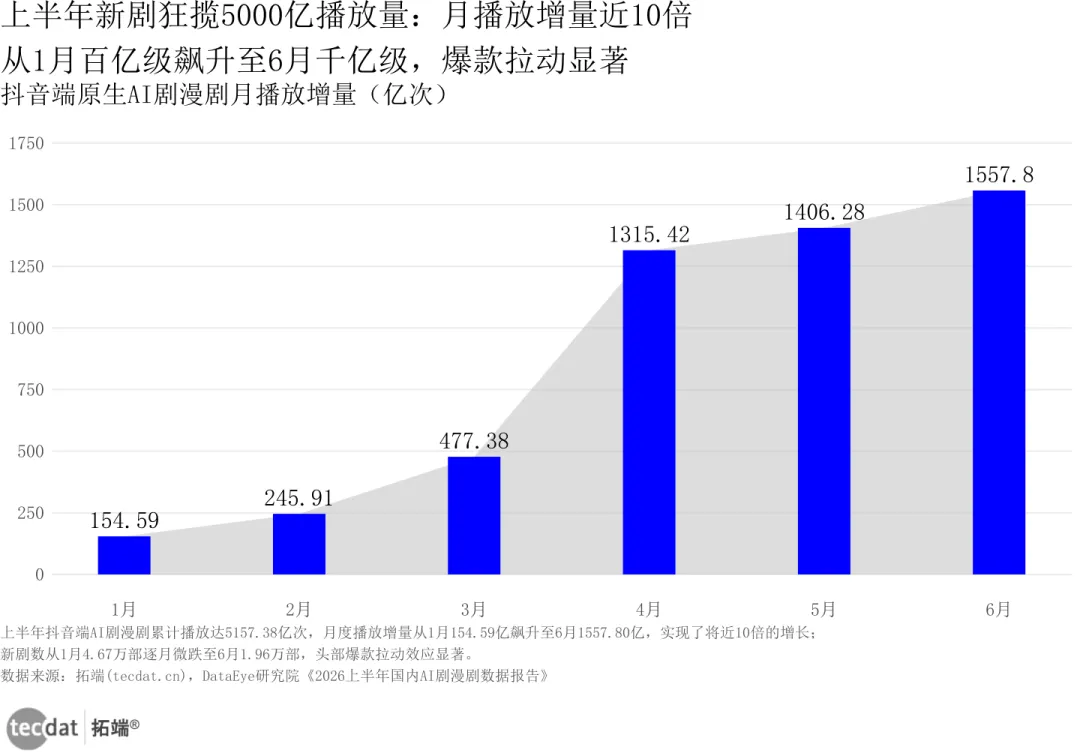
图4数据EXCEL及图表PDF模板已分享到会员群
解读:1.3%的盈亏平衡率揭示了行业的残酷真相——绝大多数内容在亏损,只有极少数头部爆款能够盈利。这与传统影视行业的"二八定律"类似,但幅度更为极端。
对制作方的建议:聚焦精品内容生产,避免盲目铺量;建立数据驱动的选题机制,提前预判爆款潜力。
细分资源:播放量数据及盈亏平衡分析已整理到会员群。
五
技术底座:AI大模型竞争格局与从业者生态
[1句话投资逻辑]Seedance系列以69%市占率断层领先,AI视频大模型市场规模超200亿元,从业者超50万,技术壁垒正在形成。
DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)显示,2026年400亿大盘中,AIGC视频大模型在AI剧漫剧领域市场规模超200亿元。其中,Seedance系列大模型断层领先,占据AI剧大模型预估年收入69%;可灵以17%份额稳居第二梯队;其余多家厂商瓜分剩余14%市场份额。AI剧漫剧相关从业者、个人创作者合计已超过50万。
从[图3(AI大模型市占率)]中可以看到,Seedance系列以69%的份额占据绝对主导地位,可灵AI以17%居次,市场呈"一超多强"格局。
图3:AI大模型市占率(圆环图3)
图3数据EXCEL及图表PDF模板已分享到会员群
解读:69%的市占率意味着Seedance已形成事实标准,其他厂商需要在差异化技术上寻找突破。50万从业者的规模表明AI剧漫剧已成为带动创业、就业的新兴领域。
对技术厂商的建议:差异化定位是关键,可灵等第二梯队厂商应聚焦细分场景或特定客户群体。
细分资源:AI大模型竞争格局及从业者生态数据已整理到会员群。
六
内容类型演进:AI仿真人剧与3D漫的双雄格局
[1句话投资逻辑]AI仿真人剧播放占比冲高至80%后回落至68%,3D漫半年增长超16倍成为第二曲线,监管与用户需求共同塑造内容格局。
DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)显示,抖音端AI仿真人剧播放占比从1月17%一度在4、5月扩大到80%,受行业监管与平台导向影响6月收缩至68%。3D漫一度被挤压跌至3月6.7%,6月回升至近30%,播放量较1月增长超16倍。红果端AI仿真人剧热度占比从1月14%攀升至4月68%峰值,6月稳定在60%左右;3D漫热度占比从1月3%持续增长至6月39%。
从[信息图2(内容类型演变路线图)]中可以看到,内容类型经历四阶段演进:真人短剧时代→AI仿真人剧兴起→漫剧爆发期→AI原生内容,月播放量从百亿级跃升至千亿级。
信息图2:内容类型演变路线图
信息图2图表PDF模板已分享到会员群
解读:内容类型的演进反映了技术成熟度与用户偏好的动态平衡。AI仿真人剧因成本低、产能高而爆发,但监管介入后占比回落;3D漫因精品化路线而成为第二增长曲线。
对内容生产方的建议:AI仿真人剧与3D漫应双轨并行,3D漫的精品化路线更符合长期监管趋势。
细分资源:内容类型演进数据及细分赛道分析已整理到会员群。
七
买量投放:半年增长近6倍后的监管转折
[1句话投资逻辑]5月26日1.91亿元峰值后消耗增速放缓,6月23日断崖下跌至1.185亿元释放监管收紧信号,Q3预测回归理性区间。
创量《2026上半年漫剧买量白皮书》(2026年H1发布)显示,漫剧买量消耗从1月日均约3960万元增长至5月26日峰值19118万元(1.91亿),增长近6倍。3月31日7389万元进入上升通道,4月22日12845万元(1.28亿)跃升亿级,6月2日16700万元维持高位但6月23日断崖下跌至1.185亿元。季节性特征明显:春节低谷、五一冲高。在投产品数从1月2.37万增长至6月3.01万。
从[图6(买量消耗趋势)]中可以看到,买量消耗从1月日均3960万增长至5月峰值1.91亿,6月23日断崖下跌至1.185亿,监管收紧信号明确。
图6:买量消耗趋势(折线图6)
图6数据EXCEL及图表PDF模板已分享到会员群
从[信息图3(买量投放四阶段进化论)]中可以看到,买量投放经历冷启动期、放量增长期、峰值回落期、稳态调整期四个阶段,5月26日峰值1.91亿元为全周期最高点。
信息图3:买量投放四阶段进化论
信息图3图表PDF模板已分享到会员群
解读:买量消耗的"过山车"走势反映了监管政策的直接影响。5月峰值后的断崖下跌并非市场需求下降,而是监管收紧导致的投放收缩。Q3预测单日峰值将在1.2-1.7亿元区间回落,投放回归理性。
对广告主/买量方的建议:建立合规投放机制,关注监管动态,优化素材质量而非单纯堆量。
细分资源:买量投放数据及ML预测模型已整理到会员群。
从[图13(下半年月播放增量预测)]中可以看到,基于线性回归模型预测,7-12月播放增量分别为2055/2373/2692/3010/3328/3646亿次,下半年累计约1.48万亿次。
图13:下半年月播放增量预测(折线图13)
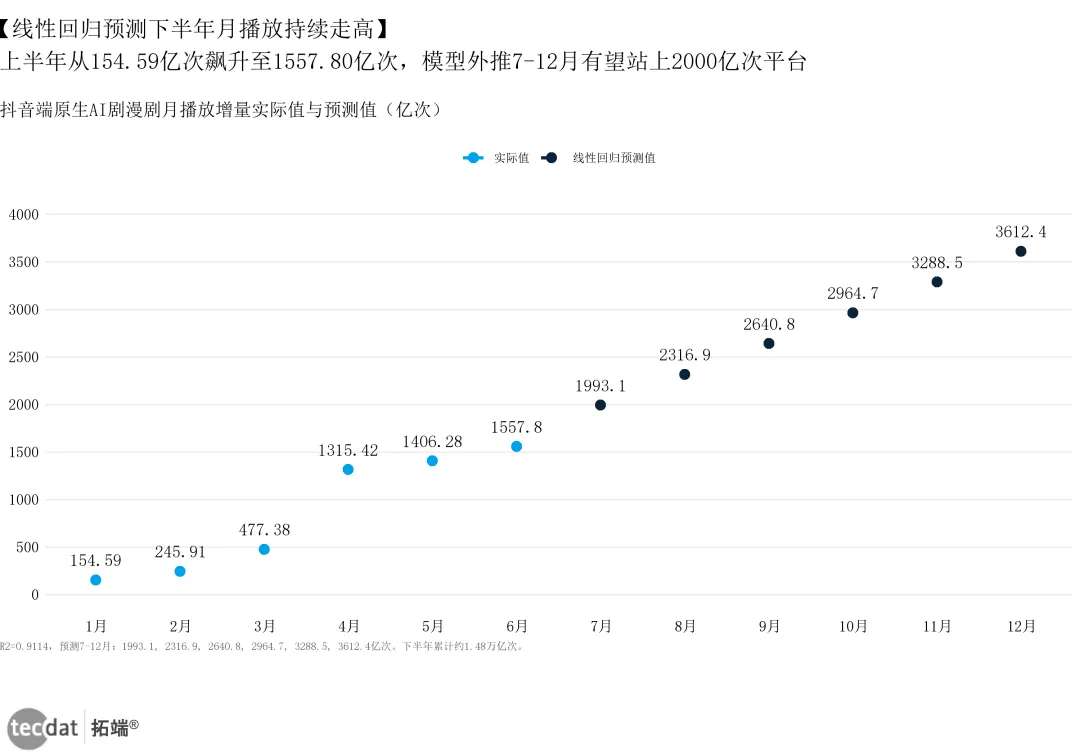
图13数据EXCEL及图表PDF模板已分享到会员群
从[图14(买量消耗峰值预测)]中可以看到,基于二次多项式回归模型预测,Q3单日峰值逐月回落:7月17842万→8月16946万→9月16050万。
图14:买量消耗峰值预测(折线图14)
图14数据EXCEL及图表PDF模板已分享到会员群
八
产业链竞争格局:番茄一家独大与长尾垄断结构
[1句话投资逻辑]番茄以67.9%播放增量占绝对龙头,九宫格矩阵揭示头部集中与小微长尾并存的市场结构,中间梯队断层明显。
DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)显示,番茄以2297.43亿播放增量占TOP15平台总播放增量的67.9%,排名第二的九州(668.74亿)仅为番茄的29%。制作方设法迎米科技38.63亿居首(91部),杭州云繁24部累计20.32亿,西安灵犀影业仅凭2部新剧即达15.56亿。
创量《2026上半年漫剧买量白皮书》(2026年H1发布)显示,4974家累计投放主体中,10万-50万小微商家2811家(56.51%)、50万-100万1215家(24.43%),千万级以上(1000万-1亿)合计仅124家,中间梯队断层明显;头部10亿+仅3家。
从[图8(平台播放竞争)]中可以看到,番茄以2297.43亿播放增量占据绝对龙头,九州668.74亿居次,河马228.06亿第三,马太效应显著。
图8:平台播放竞争(刻度线图8)
图8数据EXCEL及图表PDF模板已分享到会员群
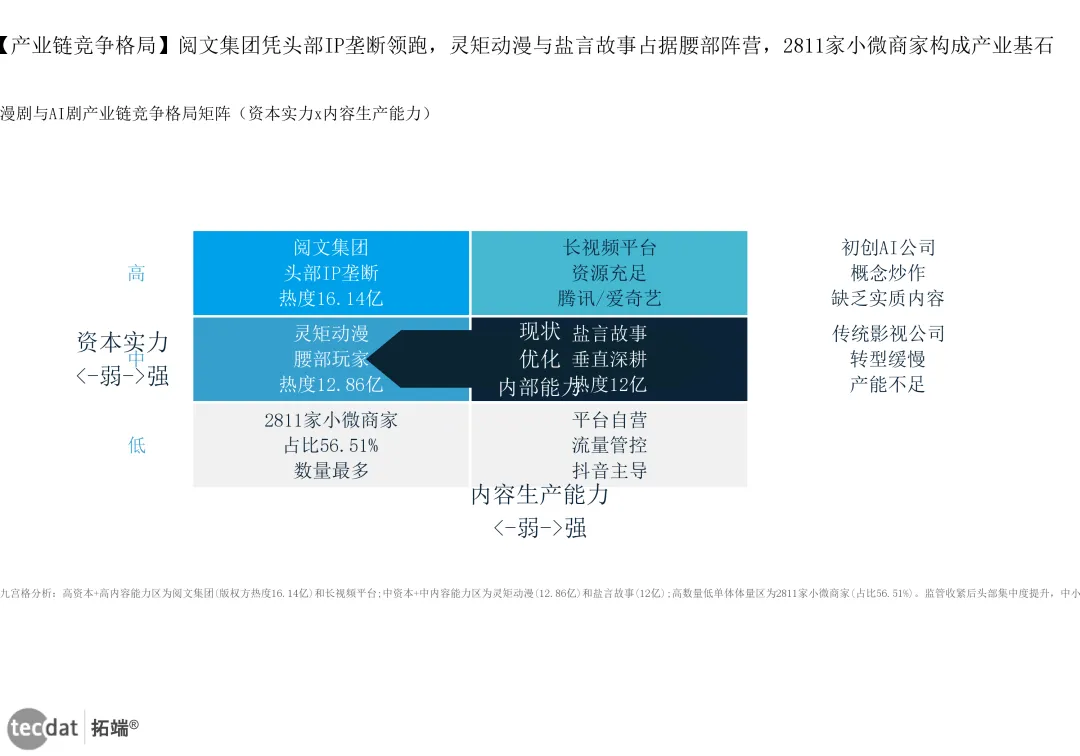
从[信息图4(产业链竞争格局)]中可以看到,九宫格矩阵揭示资本实力与内容生产能力的双重维度,阅文集团凭头部IP垄断领跑,2811家小微商家构成产业基石。
信息图4:产业链竞争格局
信息图4图表PDF模板已分享到会员群
从[信息图1(产业全景图)]中可以看到,五大核心模块构成完整价值链:内容创作→平台分发→买量投放→IP转化→商业变现,基础层由算力+模型+IP储备支撑。
信息图1:产业全景图
信息图1图表PDF模板已分享到会员群
解读:番茄67.9%的市占率意味着平台集中度极高,中小发行方难以与番茄竞争。同时,56.51%的小微商家虽然数量庞大,但单体体量极小,市场呈典型长尾垄断格局:小微撑规模、头部撑营收。
对发行方的建议:中小发行方应寻找差异化定位,或与头部平台合作而非直接竞争。
细分资源:产业链竞争格局及平台数据分析已整理到会员群。
九
题材热度与地域分布:女性情感向主导与浙豫双极格局
[1句话投资逻辑]女性情感向题材合计消耗占比超70%,浙江河南成为产能双核,杭州供给占浙江7成,单剧平均播放量全国之冠。
创量《2026上半年漫剧买量白皮书》(2026年H1发布)显示,头部四大赛道(都市日常18.98亿、逆袭16.59亿、剧情11.93亿、打脸虐渣10.10亿)合计消耗超57.58亿,占全市场过半。女性情感向(逆袭、打脸虐渣、现言甜宠、女性成长等)合计消耗占比超70%。
DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)显示,制作方:浙江246部斩获102.37亿播放增量(全国唯一破百亿省份,杭州占7成以上);河南318部获60.68亿。版权方:浙江仅285部版权却撬动177.99亿播放,单剧平均播放量全国之冠;广东704部上新量断层第一,播放增量64.42亿;北京543部获130.46亿。
从[图7(题材热度TOP10)]中可以看到,都市日常以18.98亿消耗断层第一,逆袭16.59亿居次,头部四大赛道合计占比过半。
图7:题材热度TOP10(灰底比例条形图7)
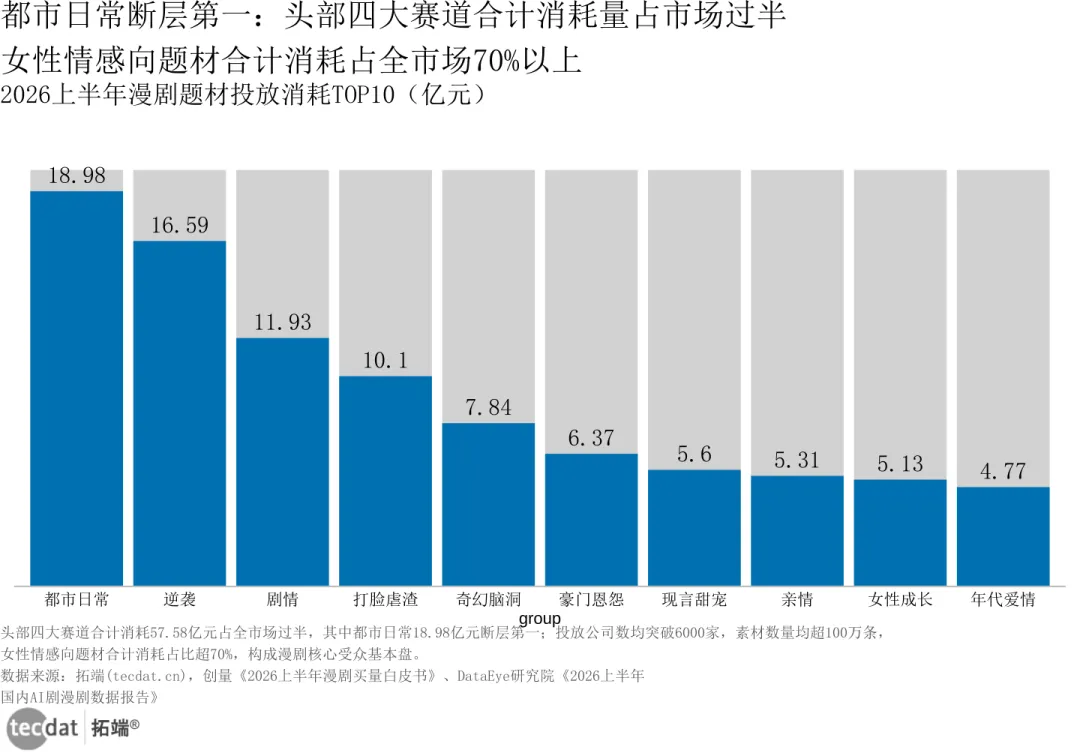
图7数据EXCEL及图表PDF模板已分享到会员群
从[图9(地域分布格局)]中可以看到,浙江制作方播放增量102.37亿全国第一,河南60.68亿居次,浙豫构成产能双核。
图9:地域分布格局(气泡图9)
图9数据EXCEL及图表PDF模板已分享到会员群
解读:女性情感向题材的70%占比揭示了核心受众的性别偏向,内容生产方应针对性优化选题。浙江河南的产能优势源于两地深厚的短剧产业集群基础,AI技术降低制作门槛后,两地通过成熟的爆款故事经验实现了规模化铺量。
对内容生产方的建议:优先布局女性情感向题材,关注浙江河南的产业带资源对接。
细分资源:题材热度与地域分布数据已整理到会员群。
十
版权IP与出海市场:网文IP仍是源头活水,海外增速碾压国内
[1句话投资逻辑]网文IP改编成漫剧主流路径,阅文以16.14亿热度领跑;海外收入增速129%远超国内26%,中国厂商贡献95%出海收入成绝对主导。
DataEye研究院《2026上半年国内AI剧漫剧数据报告》(2026年7月发布)显示,阅文以16.14亿峰值热度领跑红果版权方,灵矩动漫(12.86亿)、盐言故事(12.00亿)、魔方(10.42亿)、爱看互动(10.24亿)紧随其后。抖音端版权方排名:盐言故事84.73亿、爱看互动54.25亿、书旗小说39.62亿。
中航证券《传媒行业深度报告:漫剧接棒真人短剧,IP壁垒与流量霸权谁与争锋?》(2026年8月发布)显示,2025年海外微短剧双端内购收入约22.79亿美元,同比增长129%;下载量18.55亿次,同比增长超300%;中国出海厂商贡献收入占比约95%。相比之下国内微短剧核心市场634.3亿元同比增长26%。北美单用户获客成本5.28-15美元。国内AI剧漫剧监管趋严背景下,市场整体趋向于向海外延伸。
从[图10(版权方热度)]中可以看到,阅文以16.14亿峰值热度领跑红果版权方,灵矩动漫、盐言故事紧随其后,网文IP仍是漫剧源头活水。
图10:版权方热度(半圆环图10)
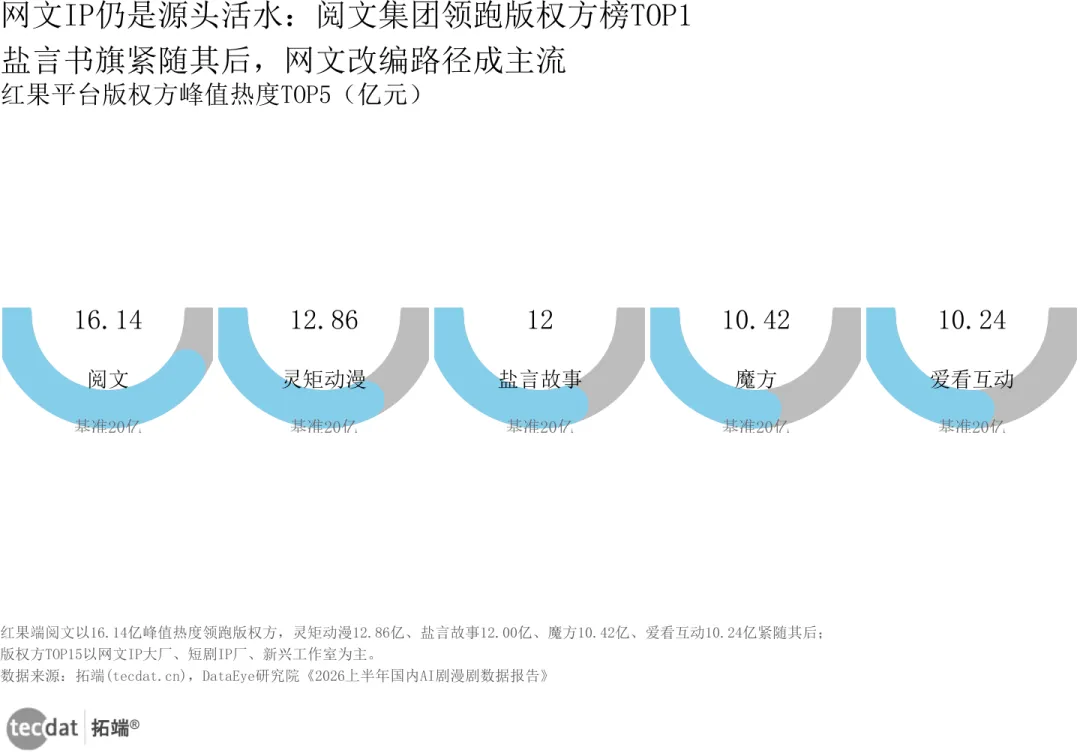
图10数据EXCEL及图表PDF模板已分享到会员群
从[图11(出海增速对比)]中可以看到,海外微短剧收入增速129%、下载量增速超300%,远超国内26%增速,中国厂商贡献95%出海收入。
图11:出海增速对比(双轴图11)
图11数据EXCEL及图表PDF模板已分享到会员群
解读:网文IP的版权优势正在转化为内容竞争力,阅文、盐言、书旗三大网文平台占据版权方前列,印证了从网文IP到漫剧改编这一内容生产路径的主流地位。出海市场的129%增速意味着海外红利窗口仍在,但需关注北美5.28-15美元的获客成本。
对出海厂商的建议:尽快布局海外市场,利用95%的厂商贡献率优势抢占份额,同时控制获客成本。
细分资源:版权IP与出海市场数据已整理到会员群。
十一
投放结构与预期差:长尾垄断市场的生存逻辑
[1句话投资逻辑]56.51%的小微商家撑起规模底盘但单体体量极小,10亿+头部仅3家贡献核心营收,中间梯队断层是市场最大风险点。
创量《2026上半年漫剧买量白皮书》(2026年H1发布)显示,4974家累计投放主体中,10万-50万小微商家2811家(56.51%)、50万-100万1215家(24.43%),小微商家流失率极高;千万级以上(1000万-1亿)合计仅124家,中间梯队断层明显;头部10亿+仅3家。1-2月日均在投公司419-497家,3月爆发式增长至1112家(+123.7%),5月峰值3221家,6月回落至2851家。
从[图12(投放结构占比)]中可以看到,10万-50万小微商家占56.51%的公司体量,10亿+头部仅3家贡献核心营收,典型长尾垄断结构。
图12:投放结构占比(半圆面积比例图12)
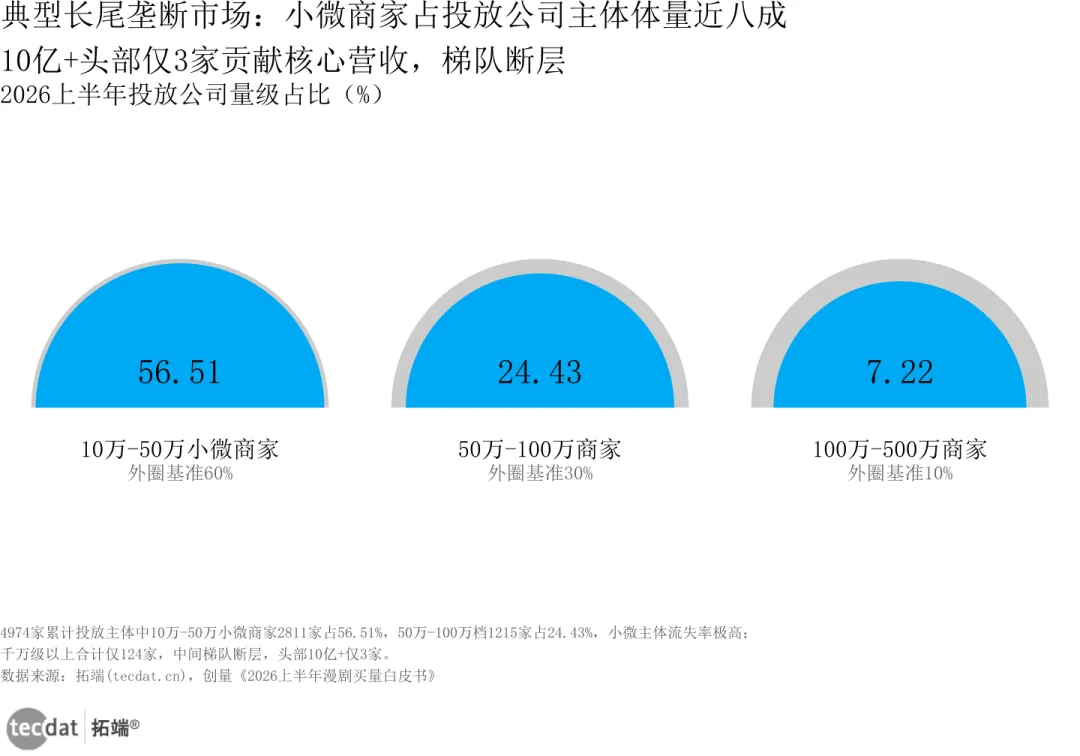
图12数据EXCEL及图表PDF模板已分享到会员群
预期差挖掘:市场普遍认为小微商家数量多意味着竞争激烈、利润薄,但实际情况是——小微商家虽然单体体量小,但总量占比超过八成,构成了产业的底座。真正的利润来源是头部10亿+的3家公司和中间梯队。这种"小微撑规模、头部撑营收"的格局意味着:对于新入局者,要么成为头部,要么做好长期微利运营的准备。
对中小商家的建议:避免与头部正面竞争,寻找细分题材或地域差异化定位;关注平台政策变化,及时调整投放策略。
细分资源:投放结构数据及预期差分析已整理到会员群。
十二
风险提示与应对方案
风险1:监管政策收紧导致投放收缩。 对决策的影响:直接影响买量预算和内容生产节奏,5月峰值后的断崖下跌已验证政策敏感性。 补充:报告未说的是,监管不仅影响投放,还可能影响内容审核标准,部分题材可能面临更严格的审查。 应对方案:建立合规审核机制,避免敏感题材;分散投放渠道,不过度依赖单一平台;关注政策动向,提前调整内容策略。 社群支持:会员群可获取最新监管政策解读,与同行交流防控经验。18岁以下请回避。
风险2:头部集中度提升导致中小厂商生存空间压缩。 对决策的影响:番茄67.9%的市占率意味着中小发行方难以获得流量红利,市场进入权提高。 补充:报告未说的是,平台可能进一步提高入驻门槛,中小厂商的合规成本和运营成本将持续上升。 应对方案:寻求与头部平台合作而非直接竞争;聚焦细分题材建立差异化优势;考虑出海路径规避国内竞争。 社群支持:会员群可提供平台合作对接资源。18岁以下请回避。
风险3:出海市场竞争加剧导致获客成本上升。 对决策的影响:北美5.28-15美元的获客成本若继续上升,将压缩利润空间。 补充:报告未说的是,随着更多中国厂商出海,海外市场竞争将加剧,获客成本可能进一步上升。 应对方案:提前布局海外市场,抢占用户心智;优化内容质量提升自然流量占比;探索多元分发渠道。 社群支持:会员群可提供海外市场资源和获客成本数据分析。18岁以下请回避。
细分资源:风险提示与应对方案详情已整理到会员群。
十三
行动清单:可落地的3件事
1. 能力建设维度:调研本地短剧产业集群资源(浙江杭州、河南郑州),评估建立AI剧漫剧生产基地的可行性,目标在Q3前完成选址和团队搭建。 2. 思维方式维度:完成从"批量铺量"到"提质减量"的认知转型,建立数据驱动的选题机制,将盈亏平衡率从1.3%提升至5%以上。 3. 行动落地维度:本周可做:1. 联系3-5家网文IP方(阅文、盐言、书旗)洽谈合作;2. 测试2-3个女性情感向题材的投放效果;3. 调研海外市场分发渠道和获客成本。
细分资源:行动清单详细执行方案已整理到会员群。
十四
推荐报告与用户场景匹配
| 用户类型 | 痛点 | 重点推荐报告 | 报告价值 |
十五
核心报告对比分析
| 报告名称 | 发布机构 | 核心数据覆盖 | 独特价值 |
数据差异原因:三份报告的数据侧重点不同——DataEye侧重国内市场规模和用户数据,中航证券侧重产业链和出海分析,创量侧重买量投放细节。三者互补,建议综合参考。
十六
总结
核心结论:
1. 市场爆发式增长:2026年AI剧漫剧市场规模达400亿元,较2025年增长138%,用户半年翻五倍至6亿,已进入主流内容形态行列。 2. 内容格局重构:AI仿真人剧与3D漫双雄并立,监管介入后AI仿真人剧占比从80%回落至68%,3D漫成为第二增长曲线。 3. 买量理性回归:5月1.91亿峰值后监管收紧,6月断崖下跌至1.185亿,Q3预测回归1.2-1.7亿理性区间。 4. 产业链马太效应:番茄67.9%市占率绝对领先,56.51%小微商家撑规模、头部3家撑营收的长尾垄断结构成型。 5. 出海成为第二曲线:海外收入增速129%碾压国内26%,中国厂商贡献95%出海收入,海外红利窗口仍在。
作者系AI剧漫剧产业分析师,拥有5年数据挖掘与行业研究经验。
附录:文中图表列表
| 序号 | 图表名称 | 图表类型 |
本专题内的参考报告(PDF)目录
向上滑动阅览
传媒行业深度报告:漫剧接棒真人短剧,IP壁垒与流量霸权谁与争锋?.pdf | 2026-08-12 15:13 DataEye2026上半年真人微短剧数据报告.pdf | 2026-08-11 15:46 2026短剧行业洞察报告-QuestMobile.pdf | 2026-08-10 15:17 短剧专题(六):平台主导,供给逐步出清,迈向精品化、出海与新内容.pdf | 2026-08-07 15:47 2026上半年AI剧漫剧数据报告-DataEye.pdf | 2026-07-28 14:59 2026上半年漫剧买量白皮书-创量.pdf | 2026-07-28 14:59 2026年上半年海外短剧及AI剧数据报告-DataEye.pdf | 2026-07-28 14:57 传媒行业深度报告:AI视频生成能力跃升,AI短剧前景广阔.pdf | 2026-07-28 14:48 2026年1-7月短剧漫剧市场研究报告-封易.pdf | 2026-07-27 15:44 2026短剧应用报告-Adjust.pdf | 2026-07-14 14:46 泡漫AI漫剧最佳实践 - AI如何重构短剧内容生产链路-腾讯.pdf | 2026-07-07 14:45 2026养虾趋势下的漫剧创作演进之路报告-腾讯云.pdf | 2026-07-03 15:11 2026漫剧商业化提速行业趋势与增长机遇报告-腾讯云.pdf | 2026-06-30 13:44 全球短剧数字生态布局-Funflix.pdf | 2026-06-21 10:42 DataEye剧查查:2026年Q1中国微短剧艺人商业价值报告.pdf | 2026-06-14 09:16 "微短剧精品创作传播计划"实施方案.pdf | 2026-06-10 14:05 影视&AI短剧行业深度梳理:2026 AI对影视行业的重塑.pdf | 2026-06-08 15:30 AI真人剧:奇点已至,星辰大海.pdf | 2026-06-05 15:35 哔哩哔哩营销中心:2026年B站短剧营销指南.pdf | 2026-06-04 15:47 AI真人剧:奇点已至,星辰大海.pdf | 2026-06-03 14:52 2026短剧行业洞察报告-QuestMobile.pdf | 2026-05-26 14:56 广大大WETRUE:2026年Q1AI漫剧出海趋势洞察报告.pdf | 2026-05-23 13:35 DataEye2026年Q1海外AI剧与漫剧数据报告.pdf | 2026-05-08 14:51 艺恩数据:2026年AI漫剧市场发展趋势洞察报告.pdf | 2026-04-26 10:29 生数科技:2026年 AI 漫剧视频模型行业白皮书.pdf | 2026-04-25 15:08 点点数据:2026年中国短剧出海市场研究报告.pdf | 2026-04-24 15:02 腾讯_灵矩动漫:回归市场本质,AI漫剧的多元变现路径探索.pdf | 2026-04-22 15:19 腾讯_从技术红利到内容红利:AI 漫剧的真正壁垒.pdf | 2026-04-22 15:18 电动车品牌短剧定制及运营方案.pdf | 2026-04-19 08:27 艺恩:2026年Q1短剧演员热度报告.pdf | 2026-04-14 15:45 2026短剧出海变现白皮书-Checkout.com.pdf | 2026-04-13 15:26 追剧无忧智享生活中国移动X【开播-短剧季】品牌营销案例-27页.pdf | 2026-04-13 15:16 2026AI短剧行业发展与受众洞察报告-秒针营销.pdf | 2026-04-05 12:41 艺恩报告:2025-2026年短剧内容消费偏好全景观察.pdf | 2026-04-01 17:45 艺恩数据:2025-2026年短剧演员商业价值热度报告.pdf | 2026-03-24 15:35 2026年短剧演员商业价值热度报告.pdf | 2026-03-24 15:33 清华大学2026年AI短剧发展研究报告.pdf | 2026-03-20 15:40 破晓东方:2025年中国微短剧市场发展洞察报告-长剧短剧化 短剧精品化.pdf | 2026-03-19 15:37 AI短剧行业洞察:现状、驱动与未来趋势(简版)-短剧自习室.pdf | 2026-03-11 15:58 传媒行业深度报告:AI漫剧:国内蓝海爆发,出海潜能无限.pdf | 2026-03-04 15:41 传媒行业人工智能专题:Seedance2.0开启新机遇,从IP到平台、如何看AI漫剧机会.pdf | 2026-02-21 09:12 海华永泰律师事务所:微短剧行业法律合规与风险治理白皮书(2026).pdf | 2026-02-14 15:41 DataEye2025东南亚微短剧市场数据报告.pdf | 2026-02-11 13:21 北大国发院:2025年中国微短剧产业发展格局与就业拉动效应测算报告.pdf | 2026-02-06 16:47 爆款AI漫剧教学手册.pdf | 2026-01-29 14:33 2025年漫剧数据报告.pdf | 2026-01-29 14:28 云合数据:2025年精品短剧市场趋势观察报告.pdf | 2026-01-27 12:43 DataEye2025年微短剧行业数据报告.pdf | 2026-01-21 15:26 2025中国微短剧艺人商业价值报告.pdf | 2026-01-13 17:25 金元证券:漫剧:AIGC重塑内容生态,率先跑通AI变现模式.pdf | 2026-01-09 16:58 2025中国微短剧市场洞察报告-战略布局加速平台竞合迈向深水区.pdf | 2025-12-30 14:36 2025年中国短剧行业市场研究报告.pdf | 2025-12-14 08:27 2025微短剧行业生态洞察报告.pdf | 2025-12-11 16:31 中国传媒大学:2025年全民共创微短剧产业文化价值报告.pdf | 2025-12-11 16:30 《中国微短剧行业发展白皮书2025》主要发现.pdf | 2025-11-13 15:29 短剧合作通案.pdf | 2025-11-12 15:28 暨南大学&短剧自习室:2025年出海短剧发展报告·美国篇.pdf | 2025-11-11 15:14 2025短剧营销趋势洞察报告.pdf | 2025-10-27 16:21 2025中国微短剧产业综合实力城市数据报告-剧查查.pdf | 2025-10-27 16:19 新京智库:中国微短剧精品化发展研究报告(2025).pdf | 2025-10-09 08:16 短剧自习室:2025上半年海外短剧行业报告.pdf | 2025-09-10 15:41 Meta:2025年短剧出海营销白皮书.pdf | 2025-08-30 16:25 2025海外短剧市场规模、供需现状、竞争格局及盈利前景分析报告.pdf | 2025-08-25 16:26 快手大数据研究院:2025年快手短剧白皮书.pdf | 2025-08-10 18:37 2025短剧百宝箱第六期:投放方法论&冲量策略.pdf | 2025-08-02 16:14 勾正科技:2025年H1微短剧行业观察与营销指南报告.pdf | 2025-07-25 15:52 2025H1全球短剧营销白皮书-广大大&Wetrue&Reelforce.pdf | 2025-07-21 14:54 2025中国短剧行业发展现状商业模式及出海市场分析报告.pdf | 2025-07-17 15:49 传媒行业深度报告:短剧出海,不止于"奈飞平替"-东吴证券.pdf | 2025-07-17 15:43 2025年H1微短剧行业数据报告.pdf | 2025-07-14 16:19 汇量科技:2025短剧出海营销指南.pdf | 2025-06-27 16:41 2025中国微短剧行业现状报告.pdf | 2025-06-17 15:25 国家广播电视总局:"微短剧+"价值创造洞察报告(2025).pdf | 2025-06-13 16:16 谷歌剧查查:2025年全球短剧营销白皮书.pdf | 2025-06-12 15:40 2025国内短剧行业市场规模、出海短剧市场机遇及未来短剧制作方向分析报告.pdf | 2025-06-10 15:59 传媒行业短剧专题报告(四):红果赶超长视频海外持续高增看好AI漫短.pdf | 2025-06-07 16:26 传媒行业2025情绪价值系列报告之短剧:短剧流水全球高企中小企业有望海外站稳高台.pdf | 2025-06-07 16:26 2025都市男女看微短剧调研报告-DT商业观察.pdf | 2025-05-22 15:56
报告获取
在公众号后台回复“漫剧报告”或点击文末“阅读原文”,可免费获取专题所有报告PDF版本。


发表评论
发表评论: