
 研报速递
重庆2026年09月市场月报
MARKET MONTHLY REPORT
本月重磅政策
房地产政策要点
1. 住房公积金支持政策:2026年9月1日政策解读明确,公积金政策适用期至2027年8月,提高贷款支持水平,加大对多子女家庭倾斜;偿还商业性个人住房贷款公积金提取频次由 每年一次 放宽至 每月一次。
2. 公积金提取用途扩展:9月20日印发通知,新增住房装修(最高15万元)、适老化改造/局部翻新(最高6万元)、物业费(每年≤3000元)、购买车位(最高10万元)。
3. “好房子”评价标准:9月23日发布,含 5个一级指标、64个二级指标、171个条文,结合重庆气候及居住特点设置评价内容。
4. 容积率计算规则征求意见:9月18日发布,征求意见时间 9月19日至10月15日,涉及飘窗、设备平台等项目计容口径。
房地产政策概览
2026年9月重庆房地产政策以需求端支持与供给端规范为主线。需求端通过住房公积金政策调整,提高贷款支持水平、放宽提取频次(每年一次→每月一次)、扩展提取用途(装修、适老化改造、物业费、车位),直接降低购房与持有成本。供给端发布“好房子”评价标准(5个一级指标、64个二级指标、171个条文),推进容积率计算规则征求意见,引导产品品质提升。政策组合体现“稳需求、提品质”的双轮驱动逻辑。
政策影响分析
公积金政策通过提高贷款额度、将提取频次放宽至 每月一次,直接减轻购房者月供压力,释放刚性和改善性住房需求。提取用途扩展至装修、适老化改造、物业费、车位,将政策支持从购房环节延伸至居住全周期,有助于激活存量住房品质升级。供给端“好房子”标准落地,推动房企从“规模竞争”转向“品质竞争”。容积率计算规则征求意见,为产品设计优化预留空间,预计提升新建住房得房率与居住体验。
政策展望与总结
9月政策显示重庆房地产调控从单一购房刺激转向 “供需协同、品质引领”。短期看,公积金政策将持续释放购房需求,尤其利好改善型需求。中期看,“好房子”标准与容积率规则优化将推动供给侧结构性调整。预计四季度政策效应逐步显现,市场信心有望企稳。
整体市场分析
市场核心指标
商品房住宅市场分析
市场分析结论
2026年9月,重庆商品住宅成交 2122套,成交面积 25.63万m²,成交金额 33.79亿元,普通住宅成交均价 13248元/m²;土地市场成交 52幅,总建面 257.36万m²,成交总价 42.37亿元,其中纯住宅用地成交 20幅。住宅供求比仅为0.39(普通住宅)和0.36(别墅),供应量显著低于成交量,市场呈现供不应求态势。
01 商品房市场
整体概况
商品住宅成交供求月度走势
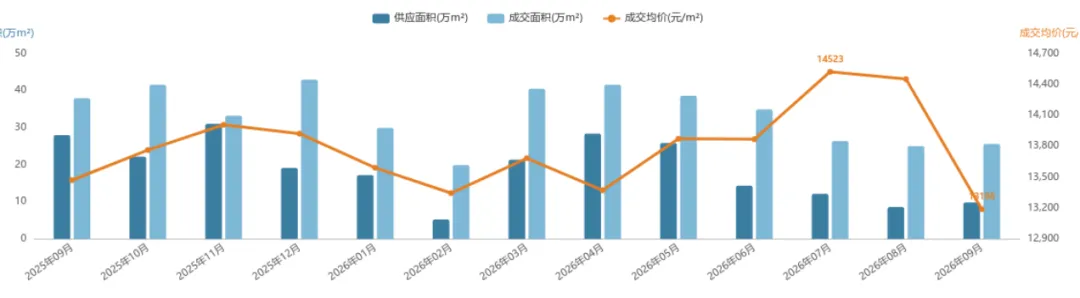
2025年9月至2026年9月,商品住宅供应面积整体低于成交面积,市场呈供不应求态势;成交均价在13500至14500元/m²区间波动,2026年7-8月冲高后回落至13188元/m²,价格端短期承压。
商品住宅月度供求数据
分析总结
2025年9月至2026年9月,重庆商品住宅市场整体呈供不应求格局。月度供应面积从28.01万m²波动下降至9.84万m²,而成交面积维持在25-43万m²区间,供求比多数月份低于0.6,供应端收缩明显。成交套数方面,2025年10月达峰值3639套,随后波动回落至2026年9月的2122套。成交均价相对平稳,围绕13500-14500元/m²区间波动,2026年9月回落至13188元/m²,较上月下跌8.7%。整体来看,市场呈现量跌价稳特征,去库存压力持续缓解,但需求端动能仍显不足,后续需关注供应放量节奏对价格的进一步影响。
商品住宅板块供求
整体概况
各板块供求比分析
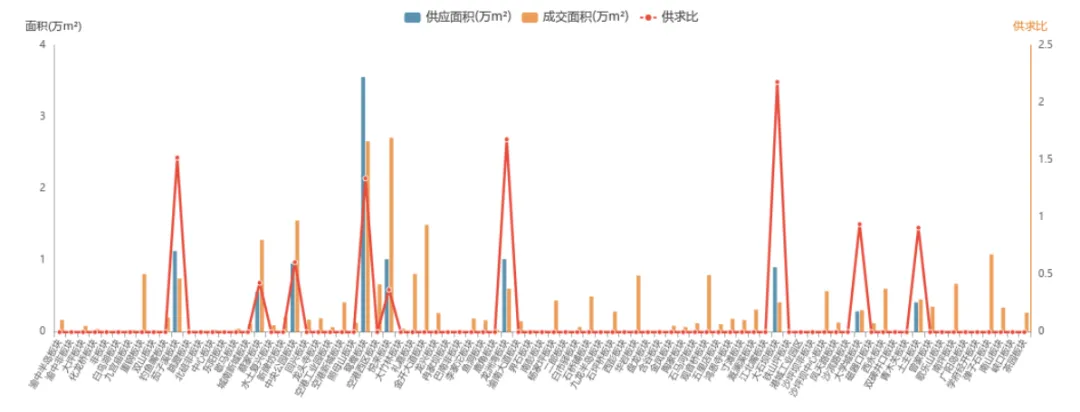
9月重庆商品住宅市场中,供应集中于鸳鸯、茄子溪、大石坝等少数板块;成交面积以悦来板块2.71万m²居首。整体供求比普遍低于1,仅大石坝2.18、龙洲湾1.68供求比超1.5,多数板块供不应求。
各板块成交面积top 10
各板块成交单价top 10
商品房住宅板块供求数据
分析总结
2026年9月重庆商品住宅市场表现分化显著:鸳鸯板块以 257套、3.56万m² 供应及 2.66万m² 成交领跑,悦来板块以 228套、2.71万m² 成为成交榜首。全市供应高度集中,仅7个板块有新增供应,超70%板块零供应。成交均价呈两极分化:五里店30501元/m²对比经济型板块仅6000~9000元/m²。整体供求比 0.37,市场呈供不应求格局。
商品住宅面积段供求
整体概况
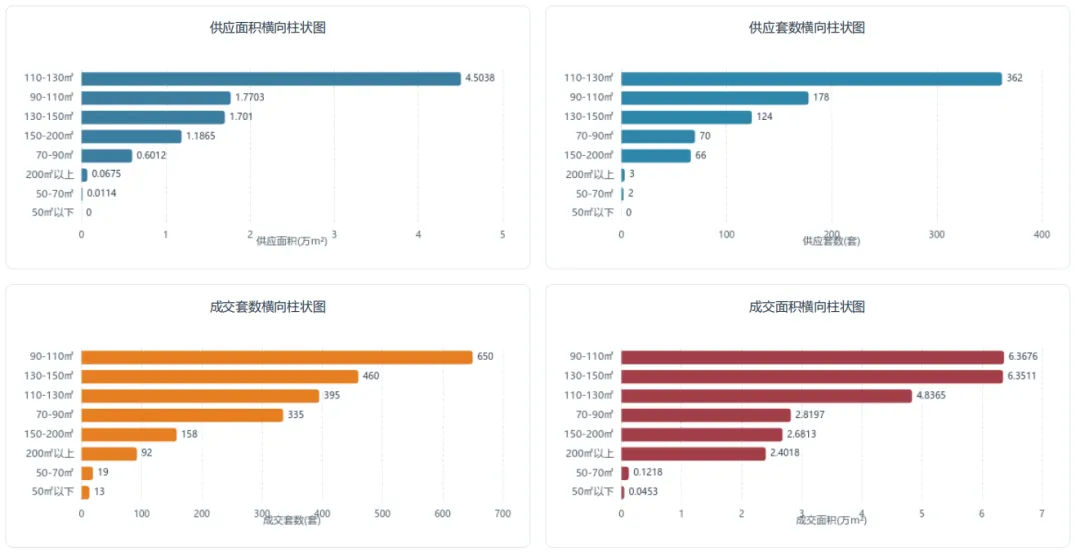
1. 供应套数最多:110-130㎡,362套
2. 成交套数最多:90-110㎡,650套
3. 供应面积最多:110-130㎡,4.5038万m²
4. 成交面积最多:90-110㎡,6.3676万m²
商品住宅成交供求月度走势
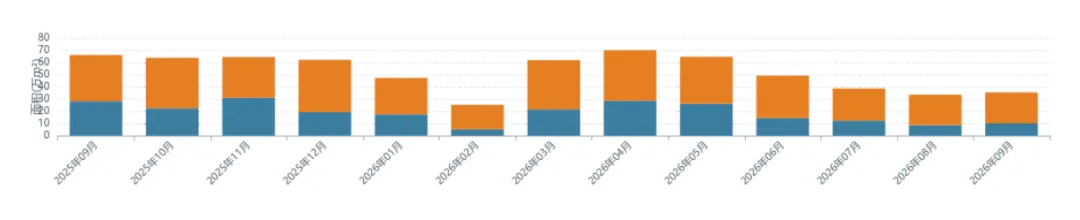
90-110㎡成交面积在多数月份保持高位,供应端110-130㎡阶段性放量明显,供求结构整体以改善型面积段为主。
各面积段对比情况
供应面积与套数在110-130㎡领先,成交套数与面积集中在90-110㎡和130-150㎡,改善产品供求活跃。
商品房住宅面积段供求数据
分析总结
重庆2026年09月商品住宅需求集中在90-110㎡,成交套数达650套,成交面积6.3676万m²,成为本轮市场标杆。供应端则在110-130㎡放量,供应套数362套、供应面积4.5038万m²,推动改善产品竞争。中小面积段50-70㎡供求显弱,而130-150㎡成交同样活跃,表明市场呈现“刚需+改善”双重支撑,但整体供应略低于需求,结构性紧平衡特征明显。
— 数据驱动决策 · 洞见重庆楼市 —
本文由【克而瑞(重庆)研究中心】分析师王琳雅撰写,【克而瑞(重庆)研究中心】深耕重庆房地产行业二十余载,依托长期沉淀的海量行业数据库与标准化成熟研究体系,紧跟行业发展趋势、贴合多元客户研究需求,以克而瑞资深地产专家团队为核心动力,搭配行业领先的地产COWORK分析工具,形成 “资深专家+大数据+AI技术” 的协同研发模型;研究范围覆盖政策、土地、新房、二手房、商办、物业、康养、长租等全地产赛道;分析维度贯穿宏观经济、行业趋势、市场供求、城市发展、房企运营、产品客研等六大层面;形成形式包含热点快评、深度专题、周度 / 月度 / 季度 / 年度常规系列报告,提供完整、多层次的地产研究咨询。
本文内容仅作行业研究交流之用,不构成任何投资建议或决策依据。

发表评论
发表评论: