
 研报速递
报告名称:《欧晰析咨询:2026拨开热词表象:长寿经济研究报告(英文版)》-文末附下载方法
报告解码:三个皮匠报告
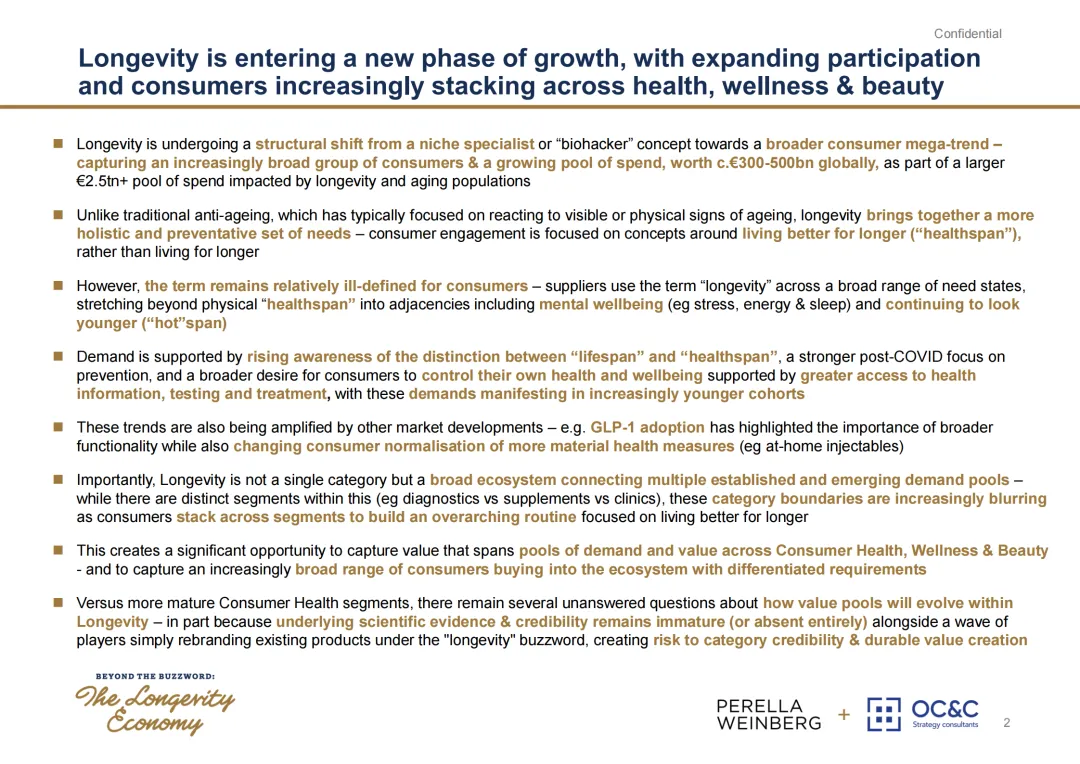
有这样一群人,他们自己在家测生物标志物、追踪睡眠和心率变异性、研究NAD+和雷帕霉素的文献、在论坛上分享实验数据,他们被称为长寿领域的极客。
如今,“长寿”已经走出小众健康管理圈子,成为巨头押注的消费超级赛道。
欧莱雅、开云、拜尔斯道夫等国际巨头纷纷将长寿经济纳入企业战略版图,一场围绕健康衰老的消费变革正在铺开。
但喧嚣之下,概念的泡沫与真实的机遇交织缠绕。不少产品贴上“长寿”标签便身价倍增,普通消费者难辨真伪。
OC&C欧晰析咨询发布《拨开热词表象:长寿经济研究报告》研究报告,褪去营销话术,以调研与行业数据还原长寿经济的真实图景。
本文厘清长寿经济的核心概念,剖析消费人群与赛道机遇,同时直面行业乱象。
01
寿命、健康寿命、颜值寿命
到底指什么
大众习惯于将长寿等同于“活得更久”,将抗衰简单理解为抹平皱纹。报告厘清三组核心概念,为理解整个赛道搭建认知基石。
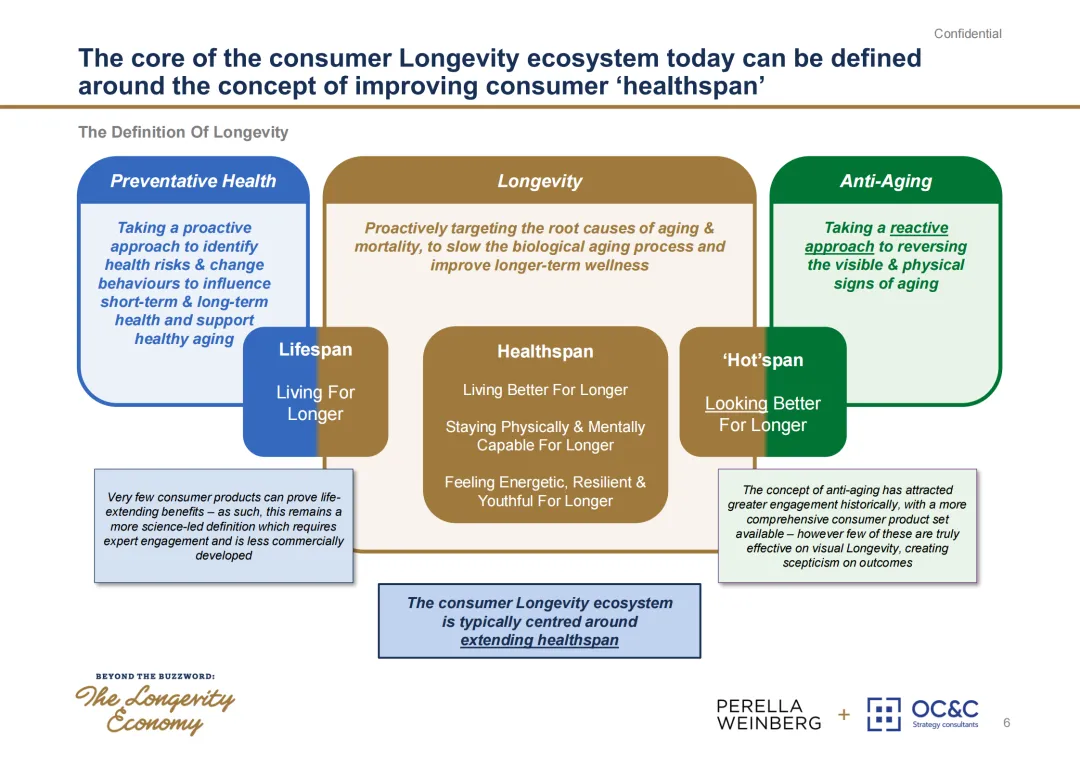
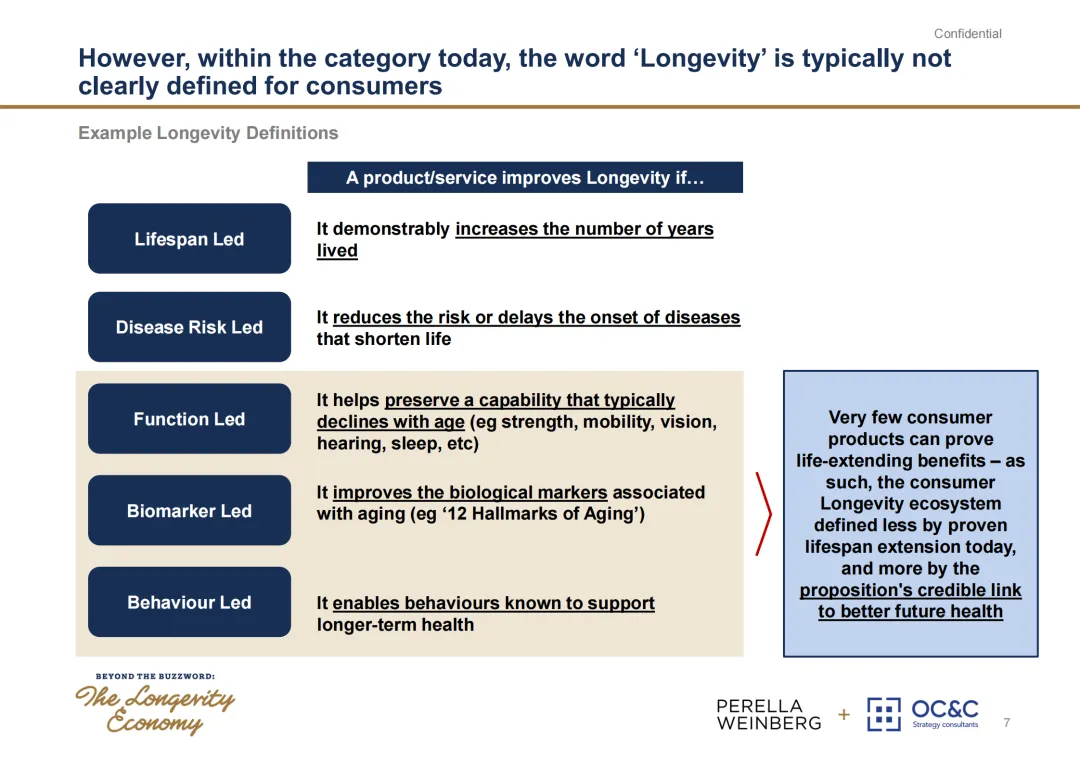
传统意义上的抗老(Anti-aging),属于被动式干预,聚焦已经显现的衰老表征,重在事后修补。现代长寿消费的内核跳出了这一局限。报告提出三个关键定义:Lifespan(寿命)、Healthspan(健康寿命)、Hot-span(颜值寿命)。
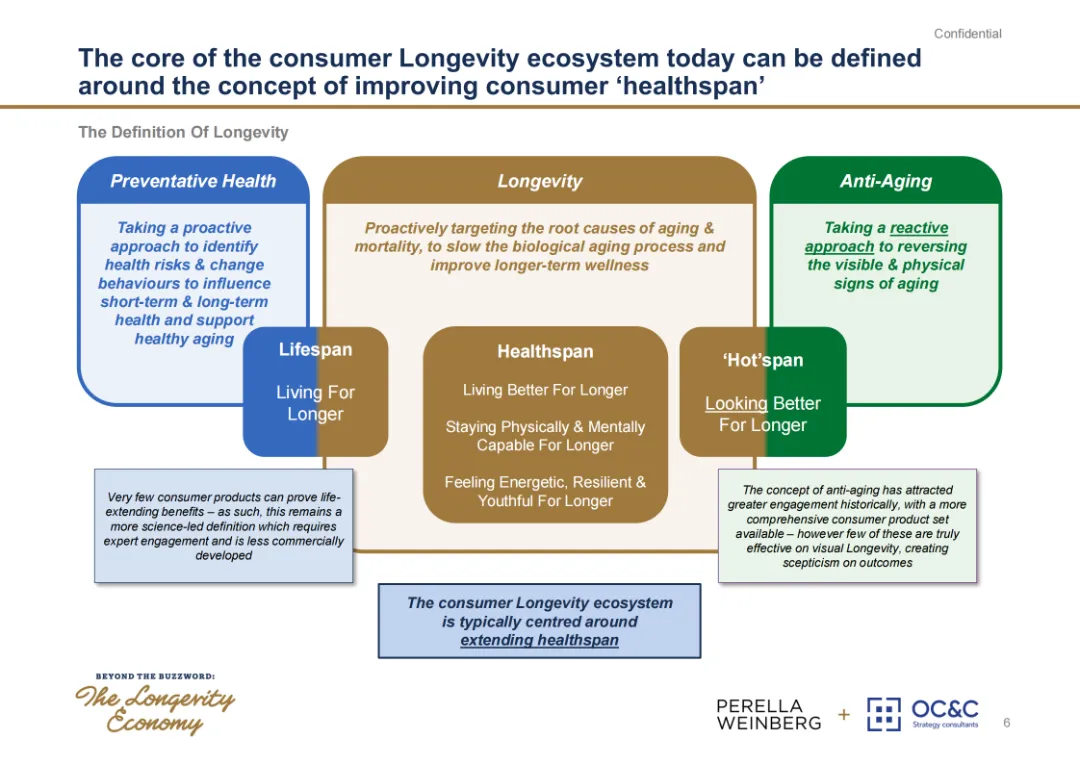
【图:长寿生态的核心概念,图源:P6】
Lifespan即生理寿命,指代人生命时间的长度。绝大多数消费品难以拿出确凿证据证明可以直接延长人类寿命。真正支撑消费市场的是Healthspan健康寿命,活得更好更久,长久维持身心机能、保有生活质量,这是长寿经济的核心锚点。Hot-span颜值寿命,代表更长时间维持外在年轻状态,是美妆医美赛道的主要诉求。
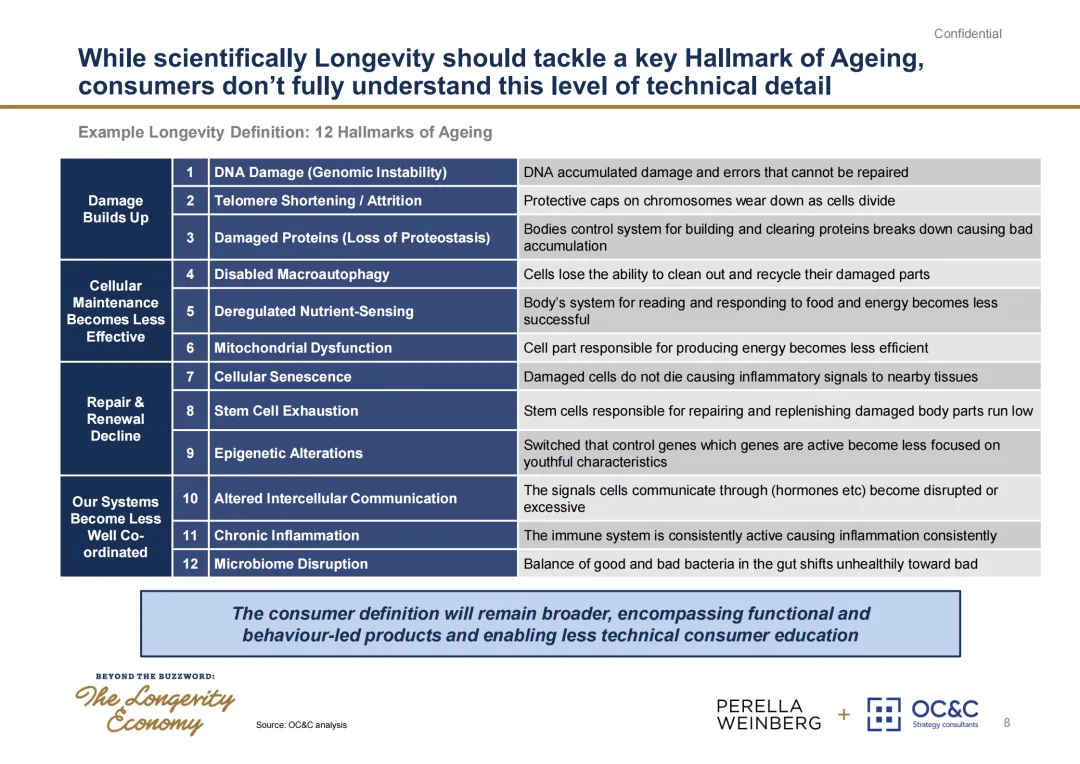
生物学领域总结出衰老的12大标志,解析细胞损伤、端粒损耗、细胞衰老等机体老化的内在机理。但科学理论与大众认知之间存在鸿沟,普通消费者对长寿的理解更加宽泛。
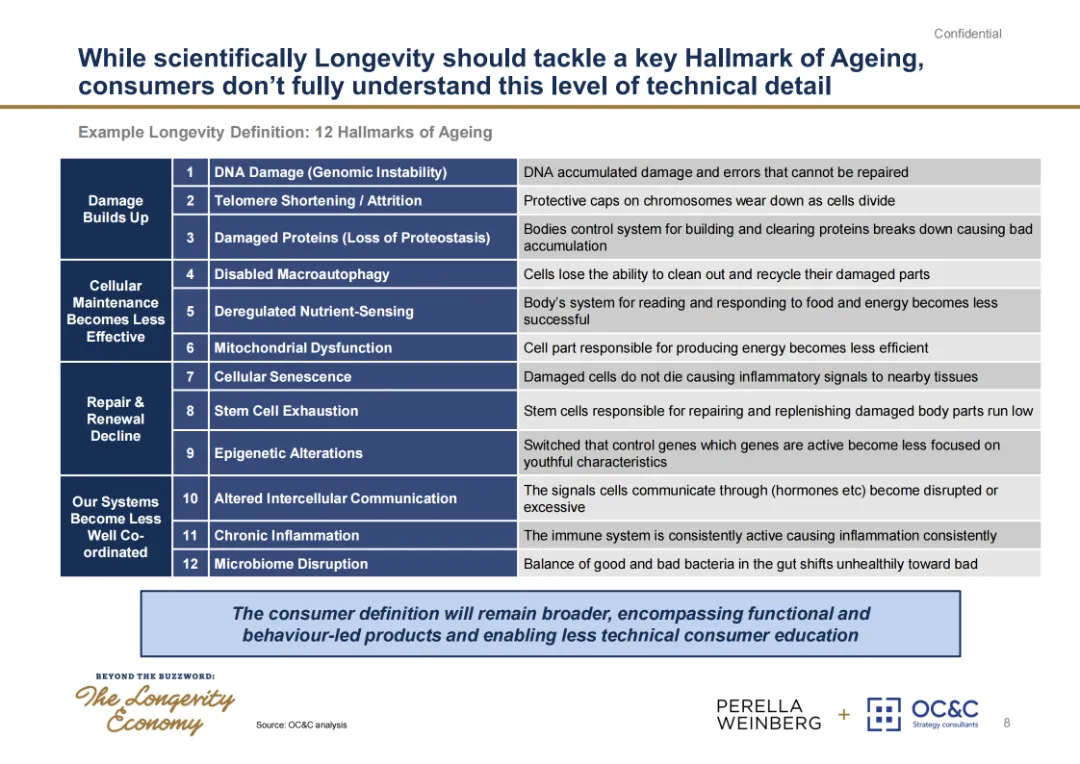
图:衰老的12大标志
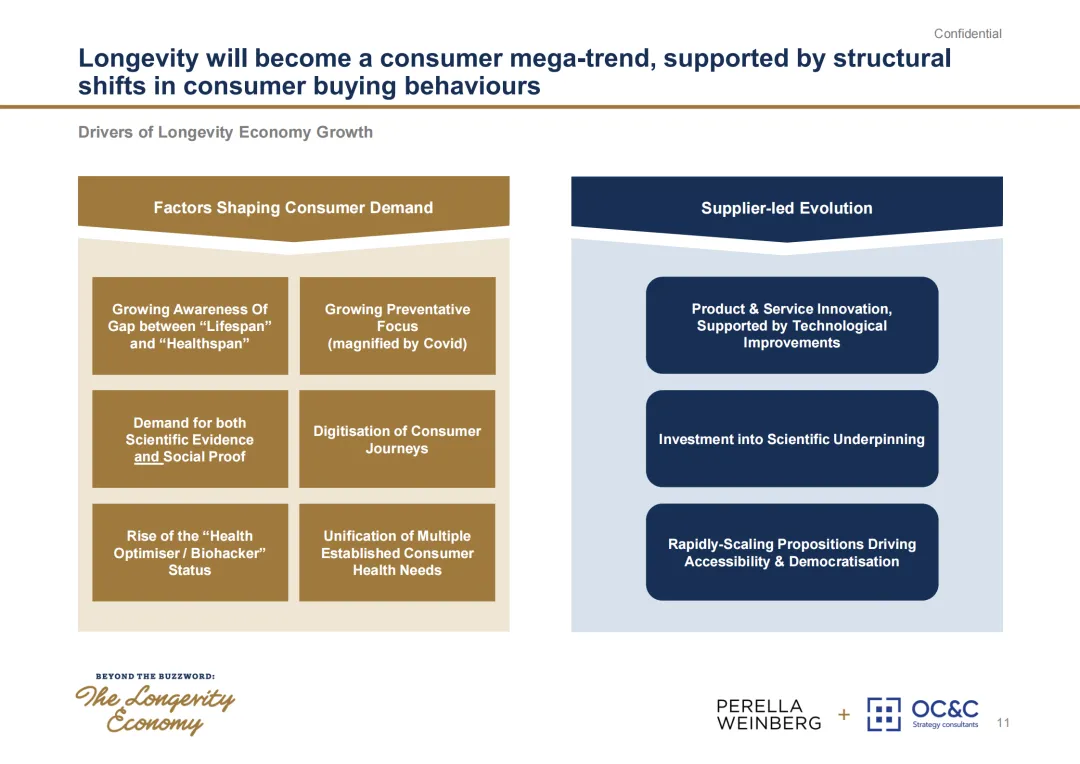
后疫情时代预防健康理念深入人心、大众逐步分清寿命与健康寿命的差异、GLP-1类产品普及重塑消费者对主动医疗干预的接受度、居家检测与健康信息获取门槛降低,多重力量催生了长寿消费的兴起。
消费市场没有形成统一的“长寿”定义。不少商家随意套用这一概念,把普通产品包装成长寿解决方案,概念滥用成为行业亟待正视的痛点。
02
市场全景:
长寿经济的钱究竟来自哪里
长寿经济的规模有多大,取决于你怎么定义它。
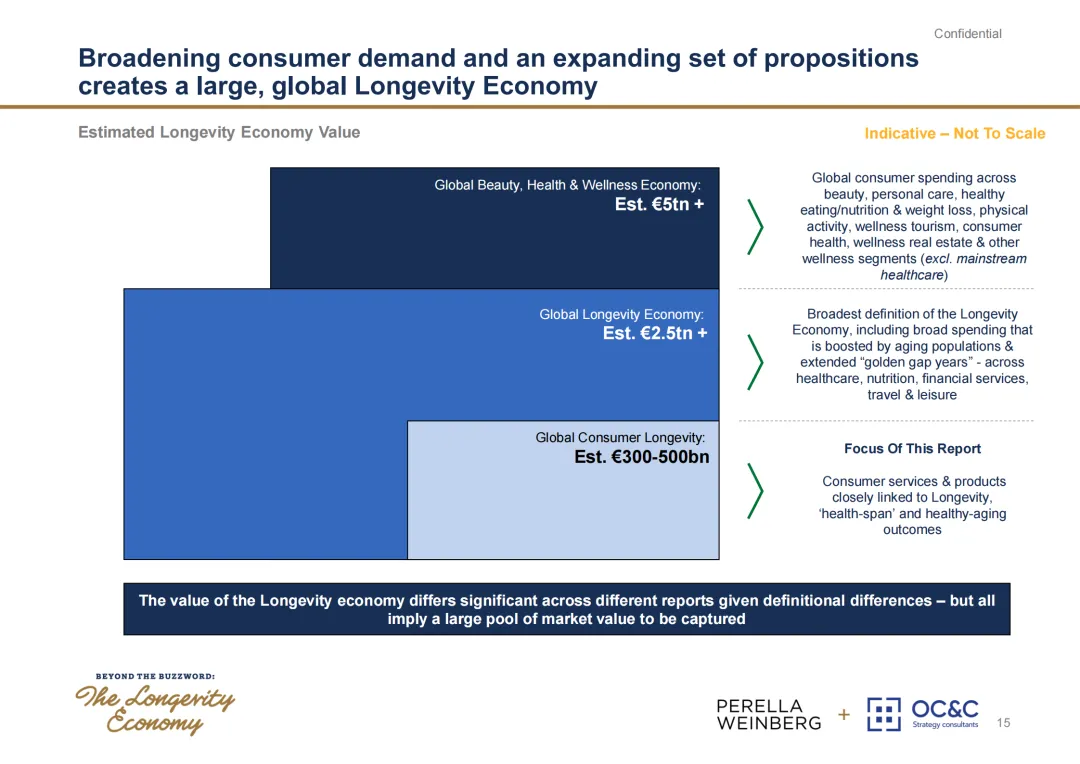
最宽的口径超过2.5万亿欧元,包括医疗健康、金融服务、文旅休闲等广泛支出。最窄的口径是3000亿到5000亿欧元,只算面向消费者的长寿产品和服务。如果把美容健康大盘也算进来,这个数字超过5万亿欧元。报告重点聚焦的是中间那层,也就是消费者直接花钱购买的那部分。
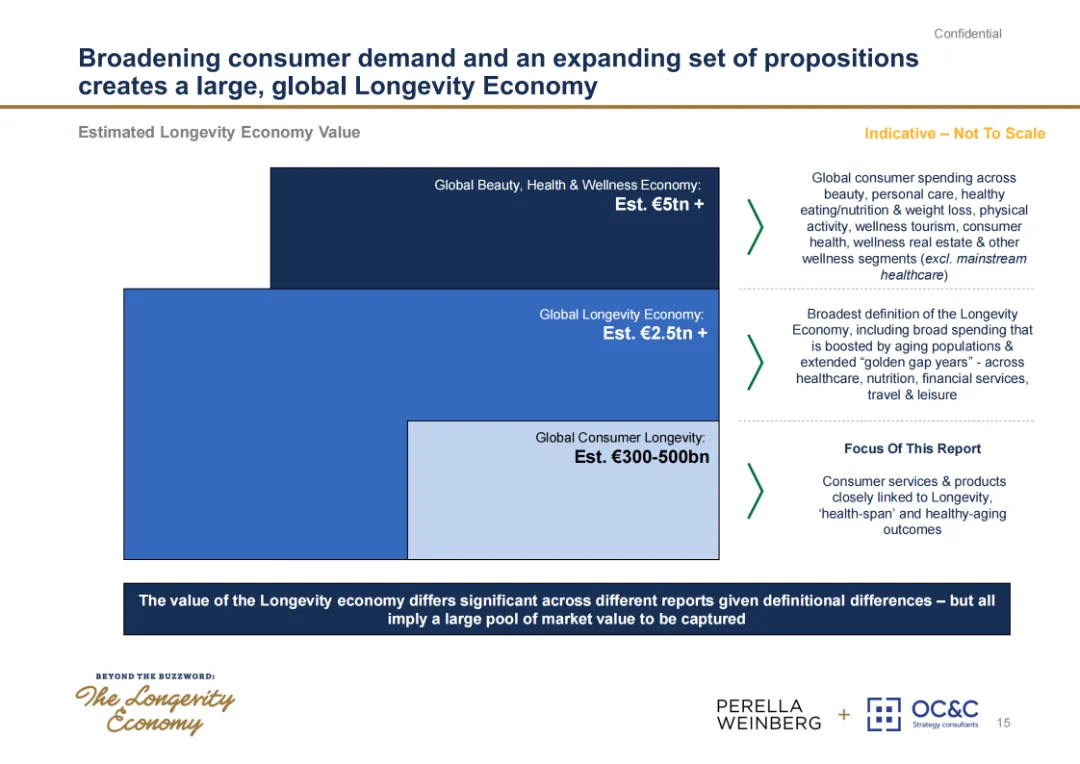
图:长寿经济的三层市场规模
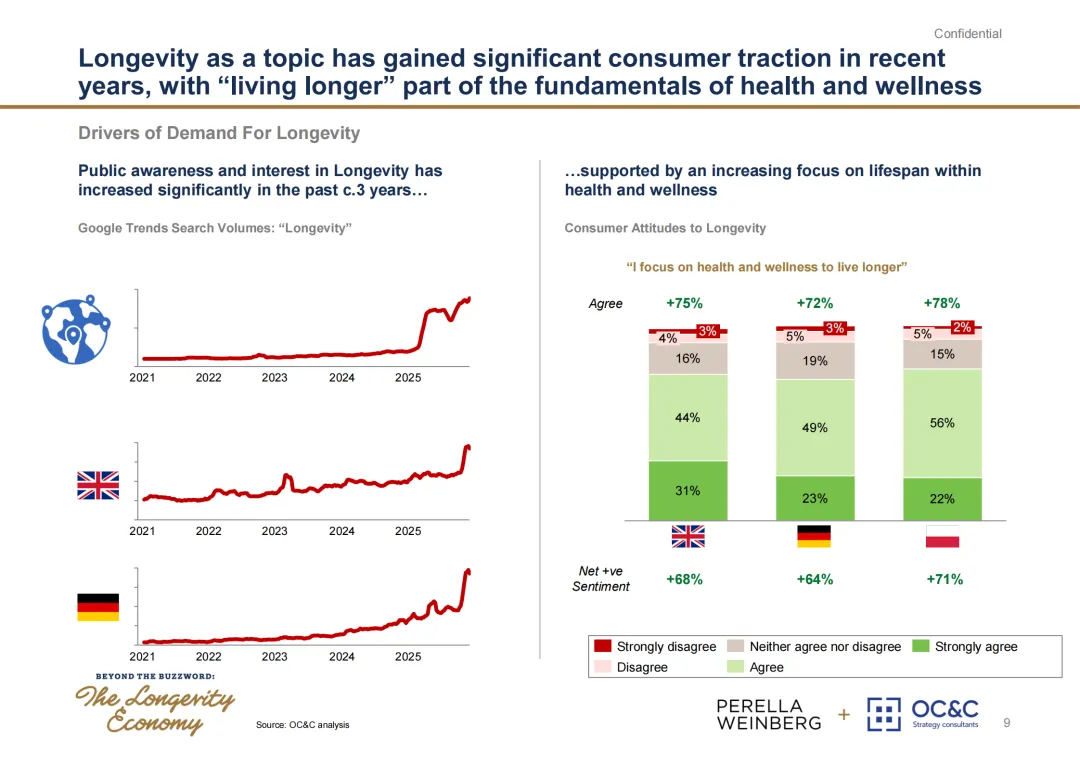
谷歌搜索数据显示,近年来欧洲主要国家“长寿”关键词搜索热度持续攀升。面向英、德、美等国开展的消费者调研显示,超七成受访者认同开展健康管理,是为了实现高质量的老年生活。消费端的需求信号已经传递至产业端。
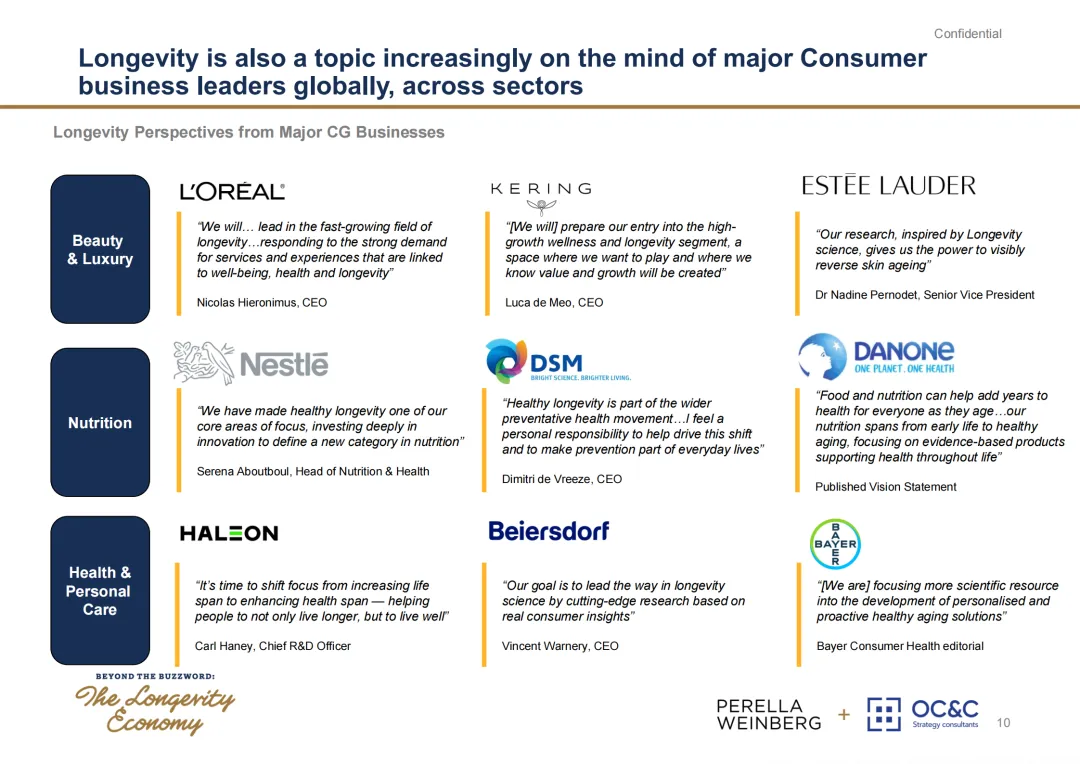
一批全球头部美妆、健康企业相继公开布局长寿赛道,将健康长寿作为创新研发的核心方向,从原料科研到场景服务,加码相关产品与体验供给。
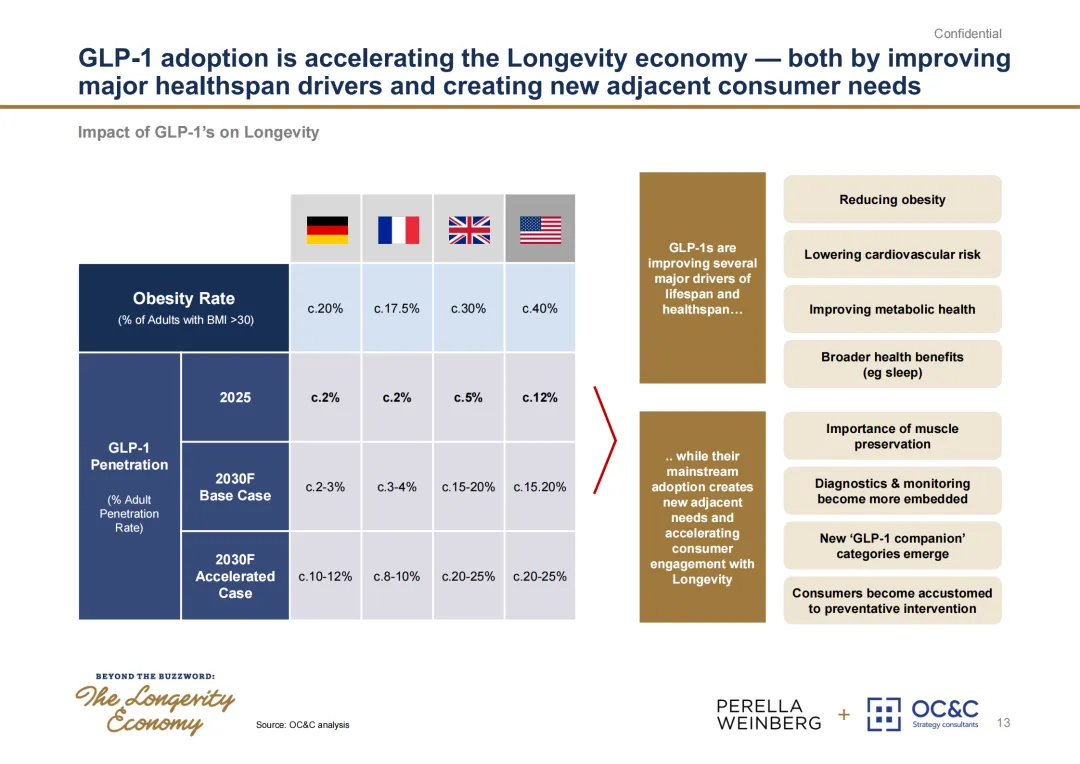
GLP-1类产品正在加速长寿经济的扩张。它的意义早已超越减重本身,它教会消费者接纳居家注射这类医疗化主动干预手段,催生大量配套衍生消费,重塑大众对于健康干预的认知。
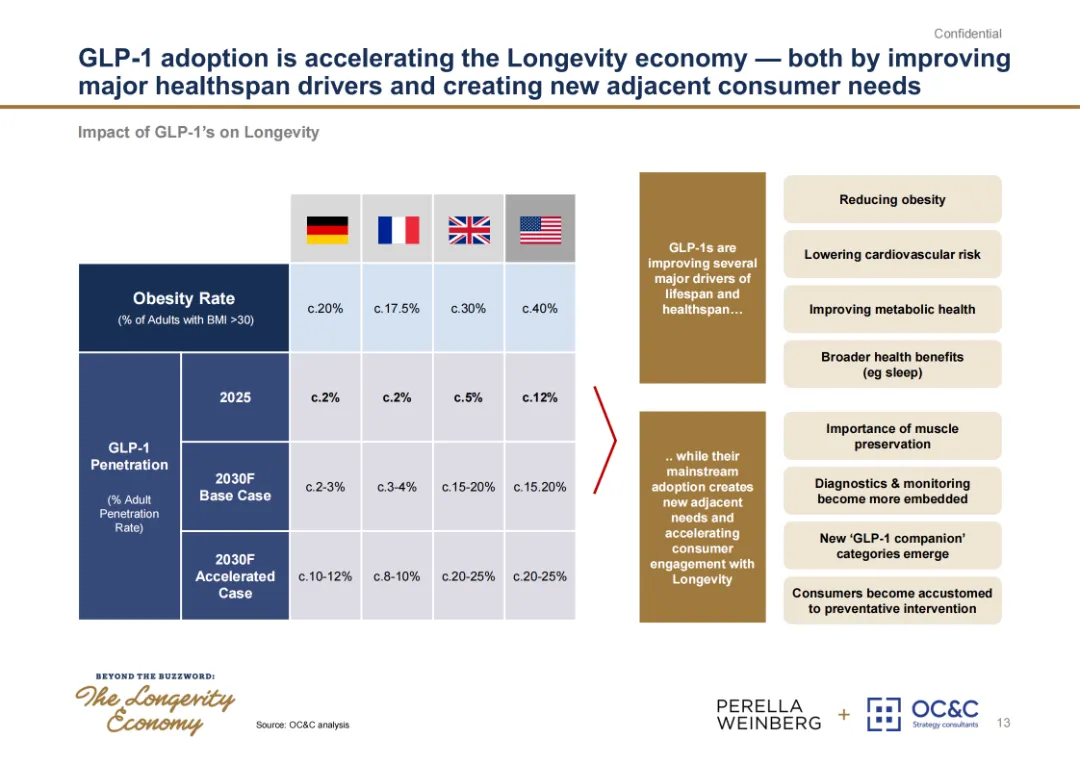
图:GLP-1对长寿经济的影响
03
消费者画像:不再是富豪专属,
6类人群诉求完全不同
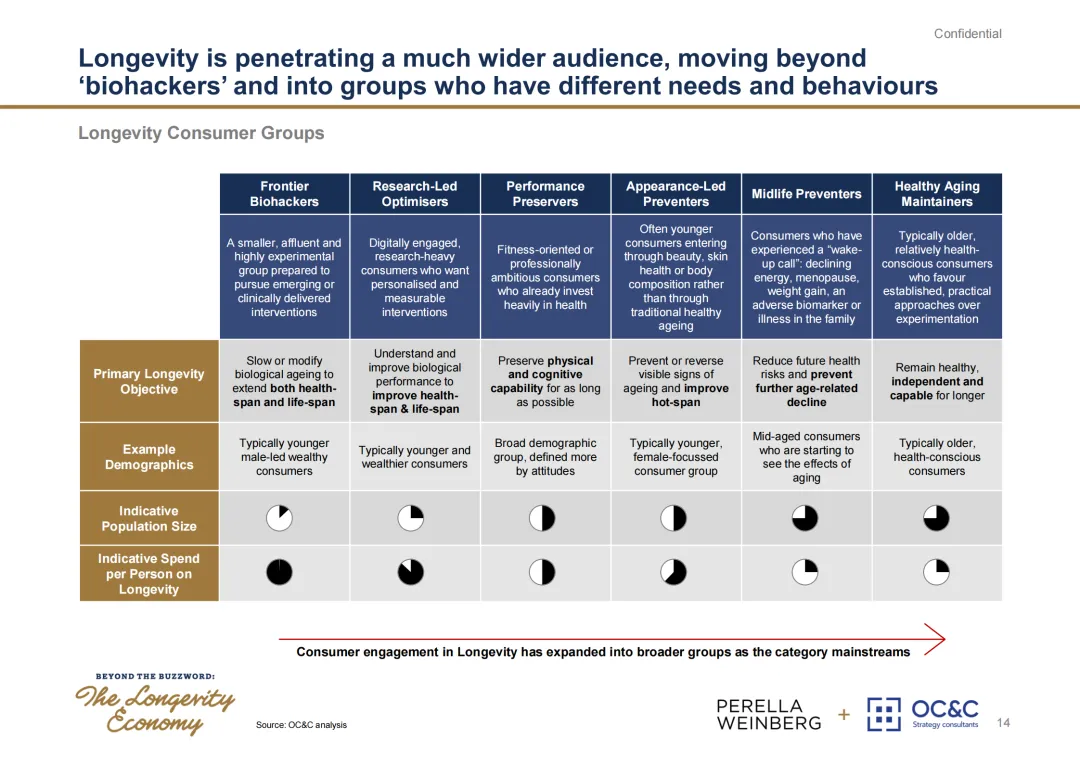
长寿消费已经向更广阔的人群渗透。外观导向预防者和中年预防者的扩大,是这一轮长寿消费破圈的主要动力。
前者从美妆护肤切入,后者被身体警报唤醒,两者共同把长寿从极客圈层推向大众市场。前沿生物黑客和健康老龄化维持者,仍然分别停留在小众实验群体和传统保守群体两端。
不同群体的人生阶段、价值诉求截然不同,大致可以划分为六类人群。
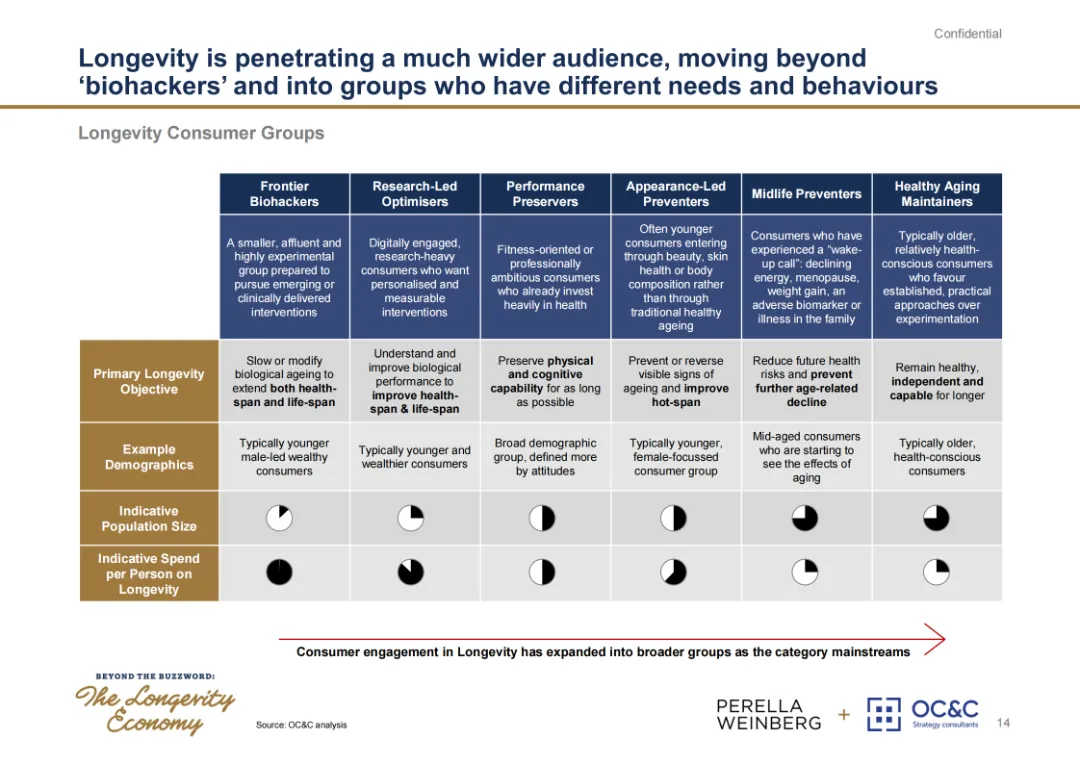
图:长寿消费人群分类
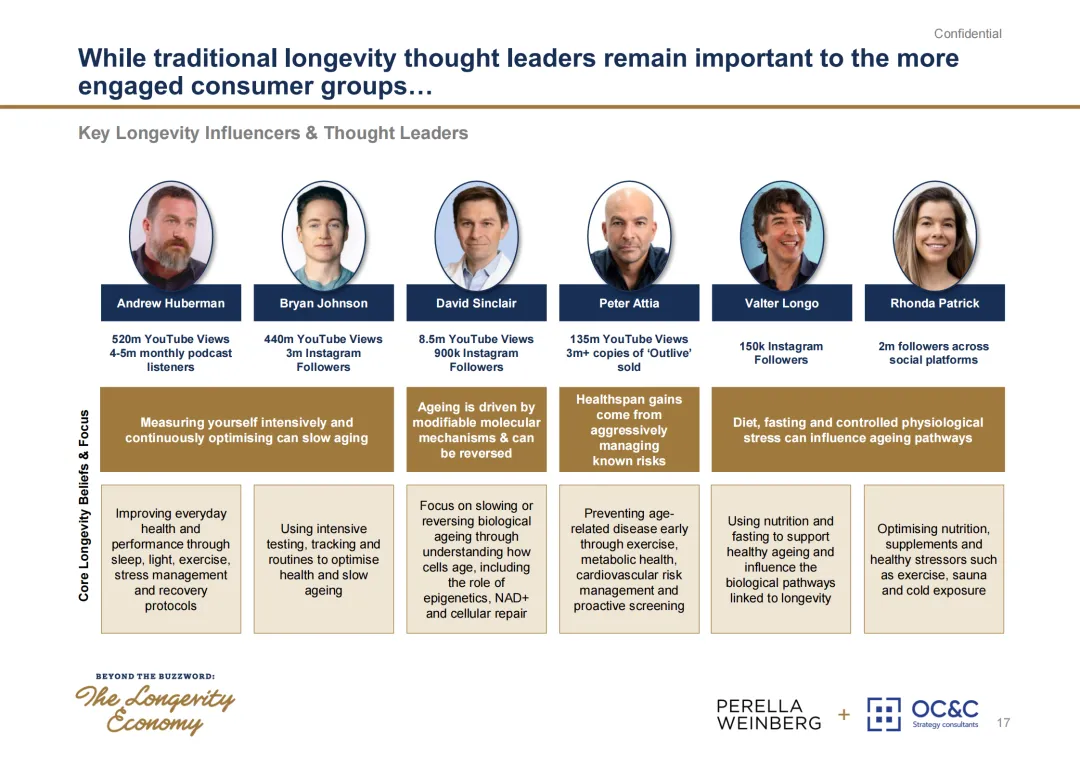
前沿生物黑客,实验派群体。大多具备较强支付能力,乐于尝试前沿临床干预手段,愿意体验各类新型检测与疗法。
研究派优化者,笃信实证。消费决策高度看重科学证据,追求可量化、可观测的数据结果。
机能保持者,核心诉求聚焦体能、精力,守护身体机能。多为运动爱好者,消费重点在于维持身体状态、加快身体恢复。
外观导向预防者,大多从美妆护肤切入长寿赛道。出发点是外在容貌,希望延缓肉眼可见的衰老。
中年预防者,往往被身体发出的“警报”唤醒。精力下滑、指标异常、更年期变化、亲属患病等事件之后,主动开启风险防控。
健康老龄化维持者,以年长群体为主。追求稳妥安全,排斥激进试验,消费目标是长久保持独立、健康的生活状态。
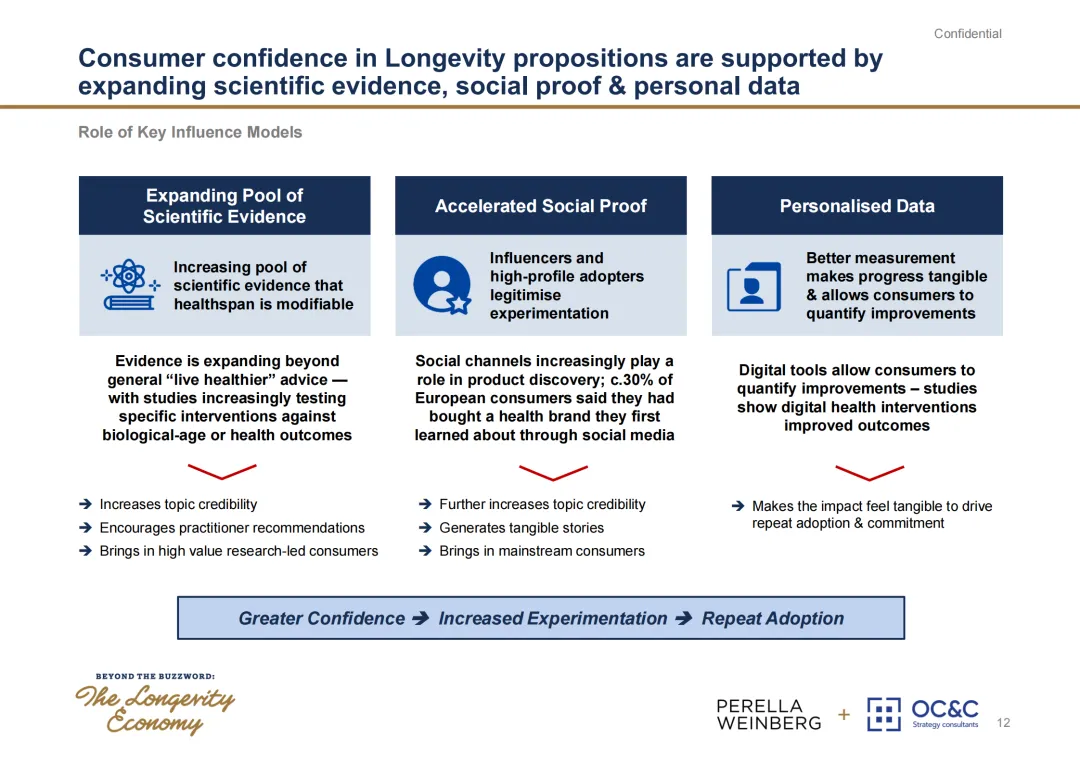
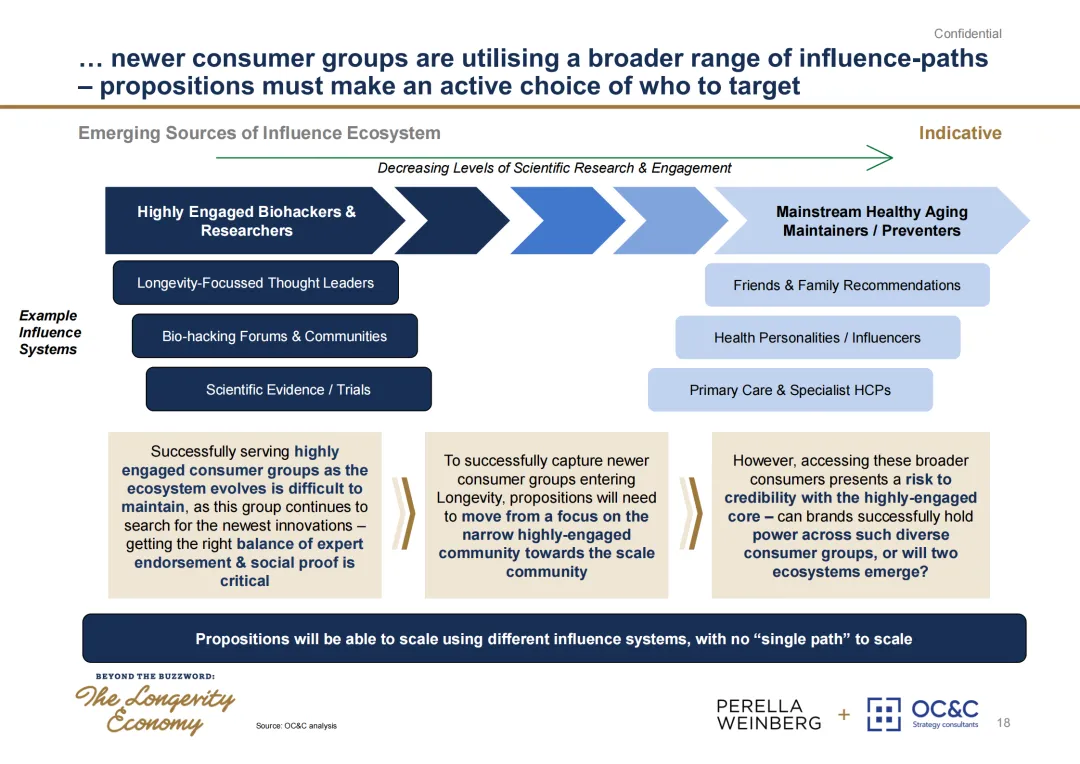
六类人群的信任来源大相径庭:硬核群体看重论文、临床证据;普通大众更容易被社交种草、亲友推荐所影响。品牌面临两难:一味讨好硬核圈层,产品很难走向大众市场;面向大众做普及传播,又容易损耗核心圈层的信任度。
04
四大核心赛道,四个信任难题
4.1 诊断:测了之后怎么办
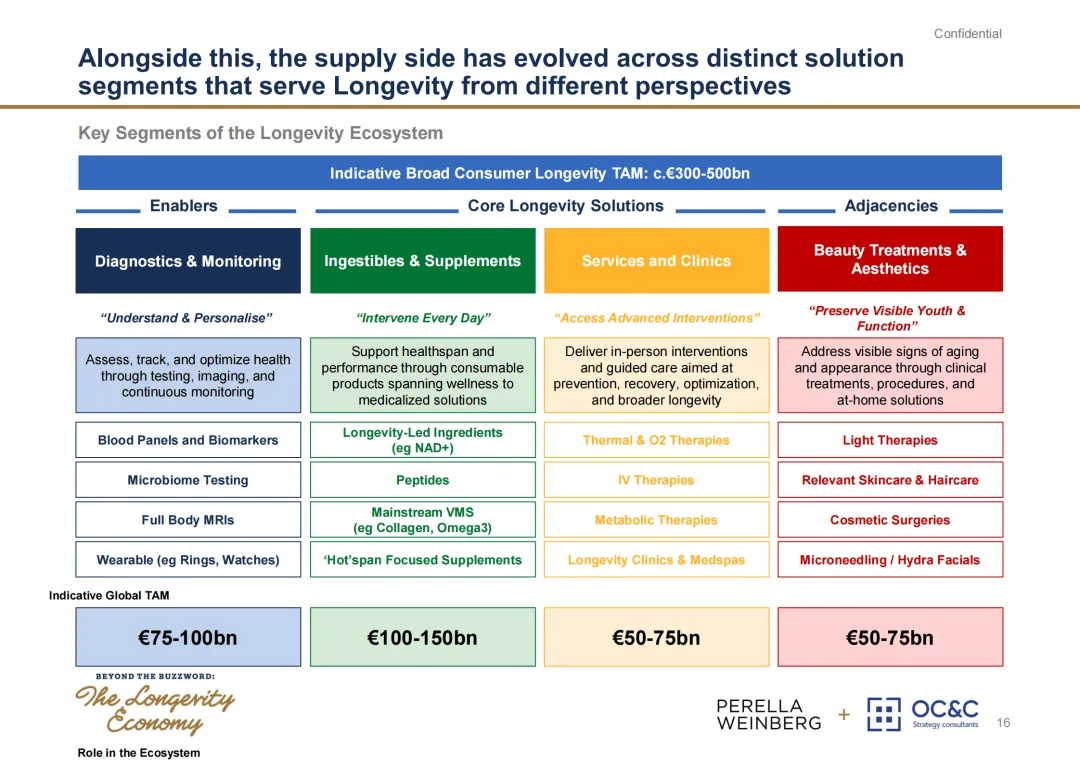
诊断与监测是叩开长寿消费大门的第一道关口,市场规模750亿到1000亿欧元。行业正在从生病之后被动就医检测,转向普通消费者自主购买、居家开展持续健康监测。
可穿戴设备已经普及,30%的欧盟成年人戴智能手表或手环。生物年龄检测、全身成像、微生物组检测还处在早期。诊断板块的增长空间不在“测什么”,而在“测完之后”。
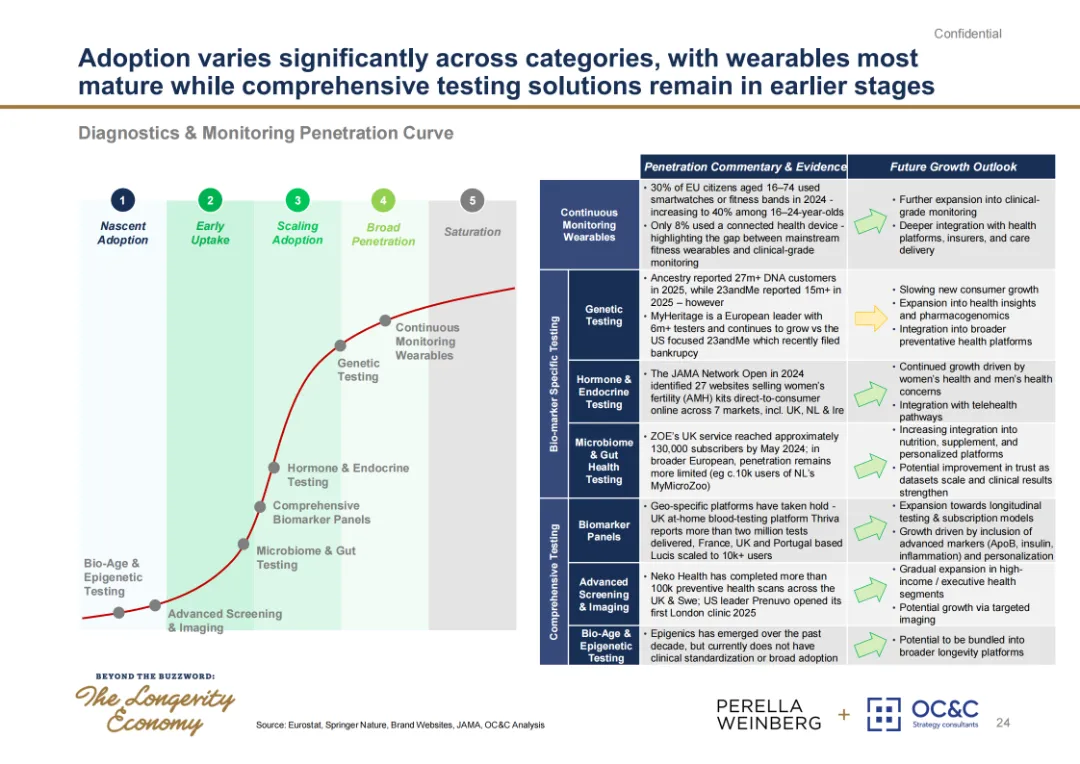
图:诊断与监测渗透曲线
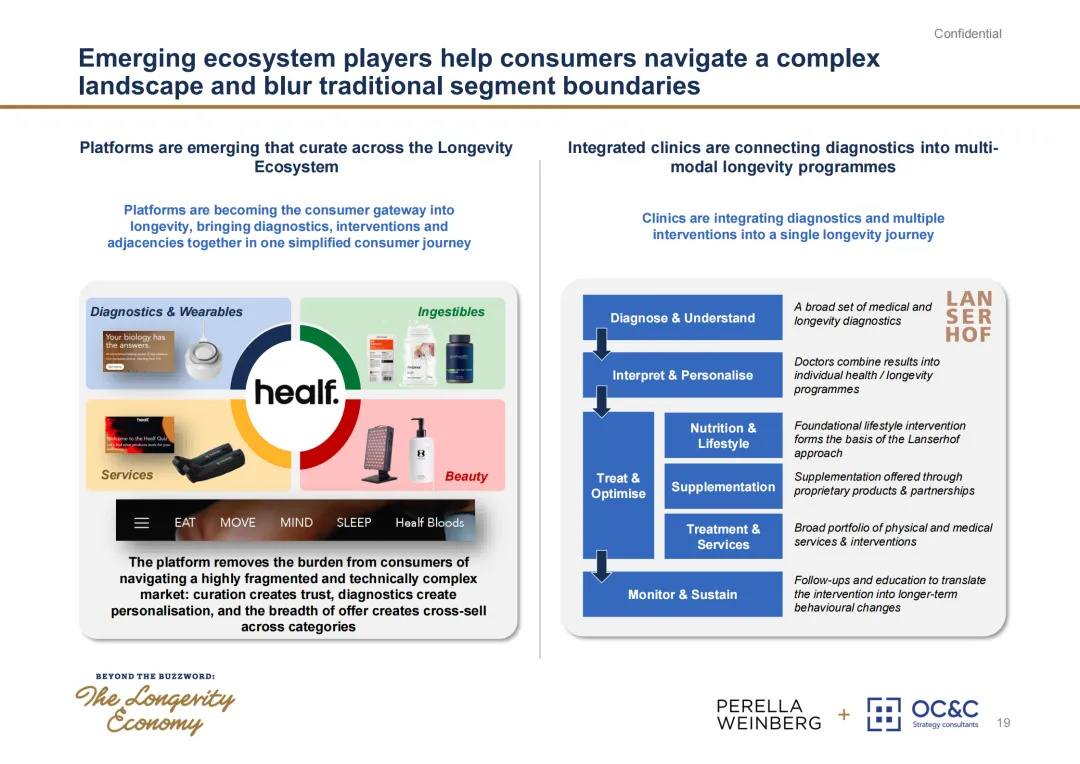
这一赛道的盈利关键点,不在于售卖检测试剂盒本身,而在于拿到数据之后的解读能力。把晦涩的检测数字转化成可落地行动,带动其他品类交叉销售,才是价值高地。
不少检测项目还没有统一的临床标准。消费者拿到报告,看到一堆数字,不知道自己该做什么。复购率低,也是这个行业的老问题。Healf、Thriva、Oura等平台正在尝试解决这个问题。
4.2 补剂:成分都一样,凭什么买你的
口服补充剂市场规模约1000亿到1500亿欧元,是大众接受度最高的日常干预赛道。市场上的参与者分为两类:分子驱动型企业,依托NAD+、尿石素A等前沿长寿科学成分开发产品;营销换皮型参与者,把成熟的传统营养品贴上长寿新概念重新售卖。
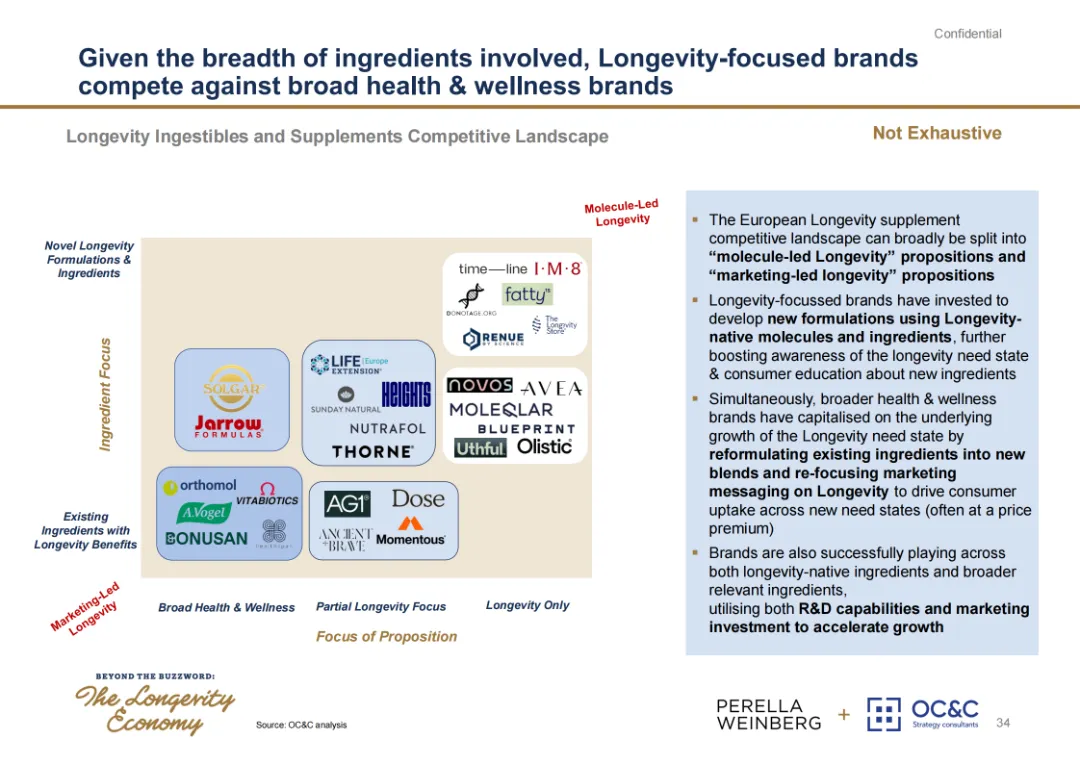
图:口服补充剂竞争格局
成分已经商品化的结果是,品牌、证据、背书成为差异化的关键。
真正原生的长寿创新成分目前还属于小众市场;胶原蛋白、Omega-3、肌酸等大众熟知的营养品,正在被赋予健康衰老的新内涵。
肽类产品网络热度节节走高,但多数产品缺乏充足人体试验证据,面临明确的监管短板,灰色市场风险不容忽视。
服用补充剂是低门槛的日常行为,几乎可以覆盖全部六类消费人群。
原料高度同质化,容易陷入价格战。
产品主打长期健康收益,却需要给消费者短期可感知的效果,否则很难坚持吃下去。怎么平衡大众普及和硬核群体的信任,是每个品牌都要回答的问题。
报告列举Novos、Dose作为赛道标杆案例,代表两种不同的产品开发思路。
4.3 诊所:高端模式为什么难规模化
诊所与线下服务提供强度最高的实体干预,市场规模500亿到750亿欧元,在欧洲整体市场仍处于培育阶段。服务品类涵盖生活方式指导、热疗、高压氧舱、静脉输注、激素调节、代谢疗法等。
诊所的客单价高,用户忠诚度也强,会员模式和套餐捆绑能带来可观的用户全生命周期价值。同时,诊所可以交叉销售检测和补剂产品,还能触达传统美妆赛道难以覆盖的高净值男性群体。
但门店复制速度慢,场地和执业人员成本居高不下。居家替代设备也在不断分流客流。不同疗法之间的科学证据水平参差不齐,有些项目功效存疑。Lanserhof医疗度假村是该赛道的代表性机构。
4.4 美容:短期效果和长期健康之间怎么平衡
美容医美赛道是长寿经济重要的邻接板块,市场规模500亿到750亿欧元,核心对应“颜值寿命”需求。
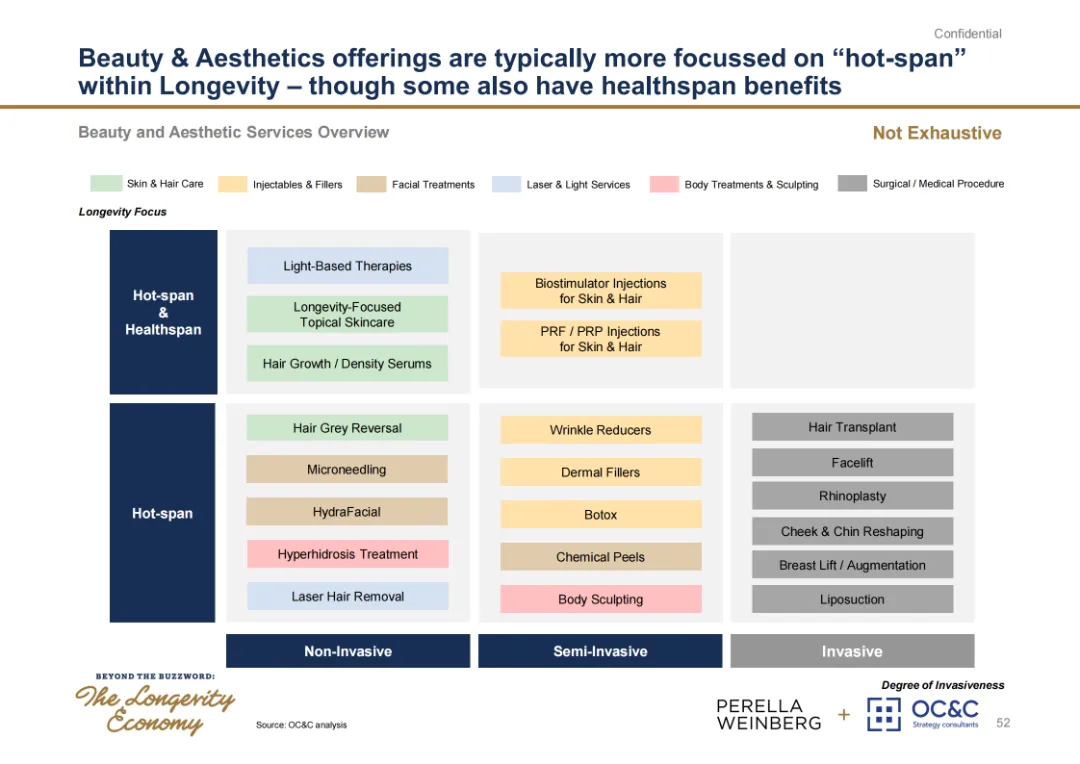
图:美容与医美服务概览
消费者不再一味追求大刀阔斧的改造,越来越青睐预防性、再生型抗衰,追求自然持久的养护效果,从“修补衰老痕迹”向着维护皮肤底层健康演进。
这个赛道里,消费者已经形成成熟付费习惯,外观改善的效果肉眼可见,天然支撑复购行为。但短期效果和长期健康之间的张力,是这个板块绕不开的问题。
36%的欧洲消费者表示,如果对自己的外貌更满意,心理健康会显著改善;85%的欧洲消费者表示皮肤质量影响生活质量。美容与长寿的连接点,可能不在生物学层面,而在心理和行为层面。
05
冷思考:品牌必须回答的4个关键问题
热潮涌动之时,更需要冷静审视潜藏的泡沫。行业出现明显的概念滥用现象:不少原有产品仅仅更换宣传话术,便冠以“长寿”名号推向市场。这种营销换皮行为,短期能够收获流量,长期会透支整个品类的公信力。
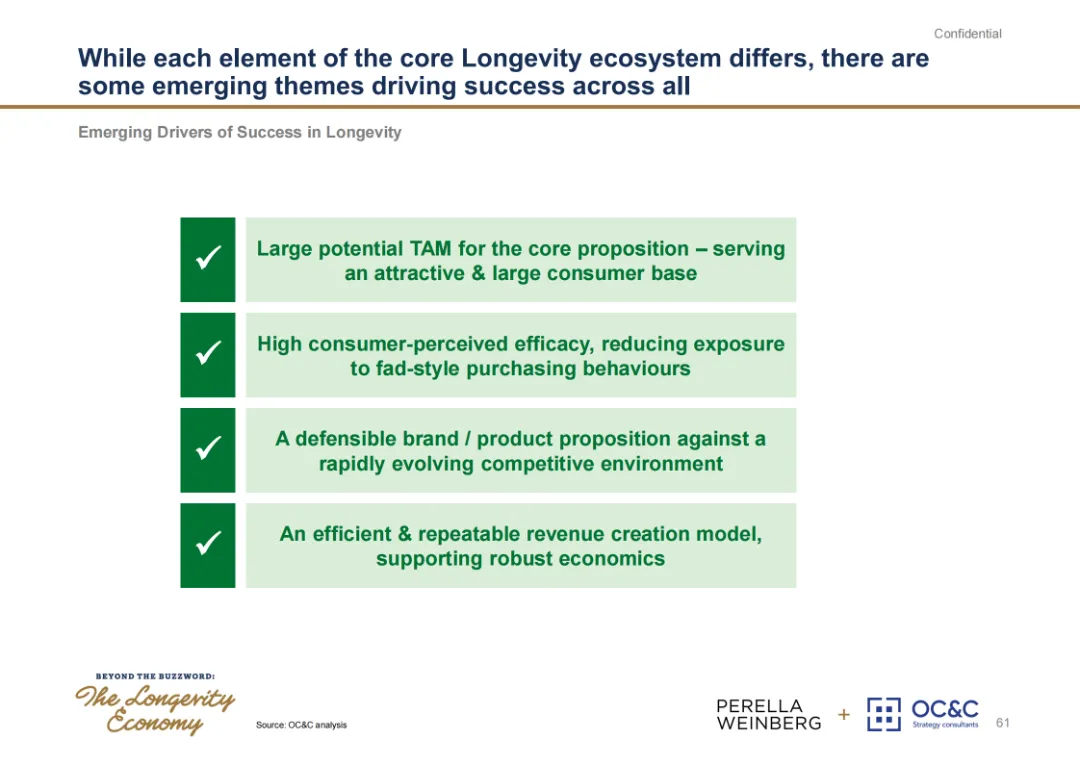
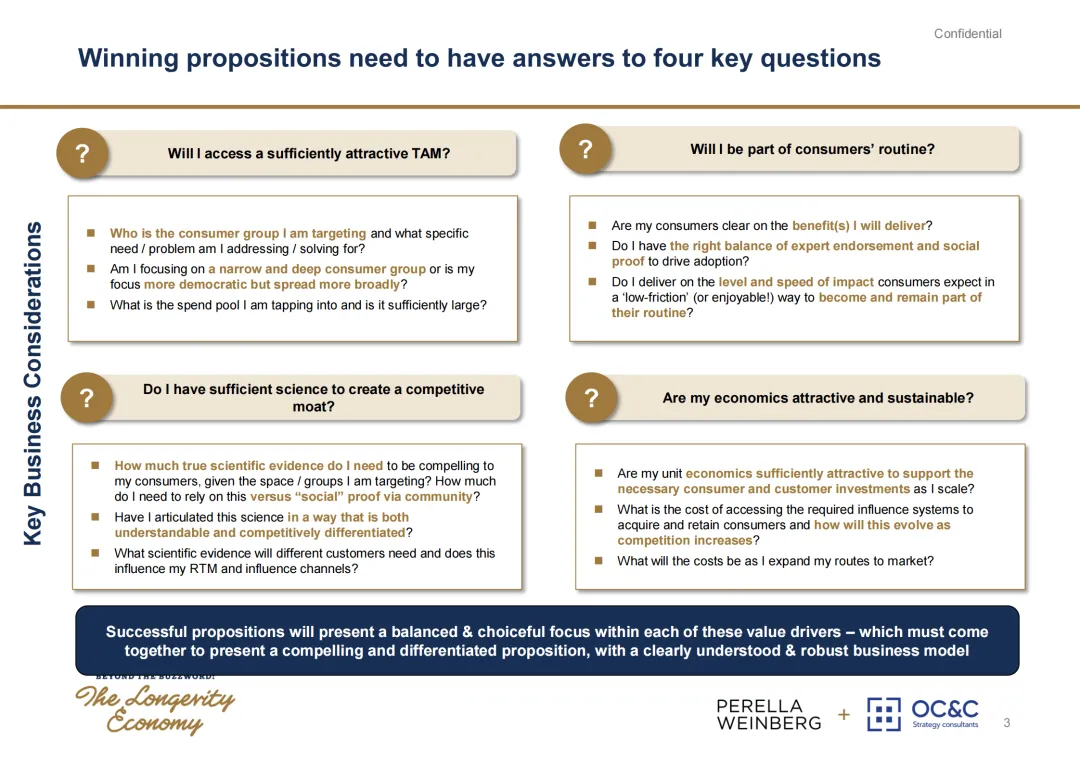
图:长寿业务成功的关键驱动因素
所有布局长寿赛道的企业,都应当以四个问题作为自我审视的标尺。
第一,是否拥有足够大的目标市场?企业需要清晰锁定目标消费群体,明确要解决用户哪一项具体痛点,评估所要撬动的消费盘子是否具备商业价值。
第二,产品能否真正融入消费者日常习惯?消费者能否清晰感知产品带来的收益?产品体验门槛是否足够友好,真正沉淀为长期生活习惯。
第三,是否具备足够科学构建竞争壁垒?企业要厘清自身需要多少硬核科研证据,又该如何平衡专业科研背书与社交口碑传播,结合不同客群特征选择适配的渠道。
第四,商业模式是否具备可持续盈利能力?在规模扩张过程中,单位经济模型能否跑通?获取、留存消费者的成本,伴随行业竞争加剧将如何演变?
06
启示:这份报告
给从业者与普通消费者的参考
对品牌、创业者
第一,精准锁定细分消费群体。六类人群对科学证据、价格、使用体验的诉求千差万别,泛化定位很难打造有效产品。这直接回应了“冷思考”中的第一个问题:你的目标市场到底是谁。
第二,把握好科学实证与大众传播的平衡。既不能堆砌晦涩科研术语,把普通消费者挡在门外;也不能彻底抛弃实证根基,滑向纯粹营销炒作。这直接回应了“冷思考”中的第三个问题:科学能否构建竞争壁垒。
对普通消费者
第一,学会区分营销概念和真实科研证据。不是所有印有“长寿”字样的产品,就真的具备延缓衰老的作用,理性看待宣传话术。
第二,长寿消费的核心追求是提升健康寿命,而非不计代价追逐各类价格高昂的前沿干预手段。优先重视饮食、睡眠、运动这些基础健康要素,理性看待各类新品。
07
写在最后
从治病医疗,走向主动预防;从追求生命长度,转向追求生命质量。长寿经济的兴起,映照出社会大众健康观念的时代变迁。
长寿不是一个品类,是一个生态系统。赢家不是某个单一产品的品牌,而是能把诊断、干预、服务、产品串起来,让消费者在每一步都相信“这个东西真的有用”的玩家。
当前市场仍处于早期阶段,机遇与泡沫共生,创新与炒作并行。机构投资者已经在布局:
L Catterton投资了time-line和Nutrafol,L'Oréal投资了time-line,P&G收购了Thorne。
在诊断领域,Bluecrest被Vespa Capital投资,healf被SEMCAP和IRIS Ventures投资。
在服务领域,Lanserhof被AltamarCAM和King Street投资,innerskin被IRIS Ventures投资。
钱在往能建立信任的环节流:诊断领域投的是解读能力,补剂领域投的是临床验证,服务领域投的是医生主导的个性化方案。
在这个信任建立起来之前,长寿经济的规模会继续增长,但增速会被一个因素限制:消费者不知道信谁。
报告节选
报告下载


发表评论
发表评论: