
 研报速递
大家好,我是长奇。
先快速复盘刚刚收官的隔夜美股,大盘整体收红,但科技板块内部已经出现明显分化。
隔夜美股收盘数据
大盘指数
道琼斯 DJIA:51654.95(+0.83%)
纳斯达克:27366.17(+0.64%)
标普 500:7811.54(+0.59%)
费城半导体 SOX:12572.42(-0.41%)
科技七巨头
苹果 AAPL:336.64(-1.11%,盘后 - 0.12%)
谷歌 GOOGL:347.86(+0.87%,盘后 + 0.05%)
微软 MSFT:535.02(+2.37%,盘后 - 0.00%)
亚马逊 AMZN:262.43(+3.29%,盘后 + 0.03%)
META:718.42(-0.34%,盘后 - 0.06%)
特斯拉 TSLA:13640.25(-0.01%)
英伟达 NVDA:229.28(-0.52%,盘后 + 0.07%)
存储半导体
美光科技 MU:1028.135(-0.74%,盘后 + 0.10%)
西部数据 WDC:397.28(+1.01%,盘后 - 0.48%)
SK 海力士 SKHY:169.03(-0.86%,盘后 + 0.34%)
海外光通信板块
康宁 GLW:156.69(+2.54%,盘后 - 0.17%)
Coherent COHR:312.66(+3.40%,盘后 - 0.39%)
Lumentum LITE:1103.51(+5.24%,盘后 + 0.11%)
Ciena 科技 CIEN:449.71(+5.64%,盘后 + 0.18%)
盘面简单总结:
三大指数集体收涨,道琼斯走势最强;但是费城半导体指数收跌,科技股内部出现撕裂。微软、亚马逊大幅走强;苹果走弱,英伟达小幅回调。存储板块涨跌互现,海外光通信设备股集体大涨。
聊完美股,我们回到周五爆发的 A 股的传媒赛道。
分享一份国泰海通传媒最新研报,核心观点:AI 视频的红利,正在从 AI 短剧,延伸到 AI 长剧。
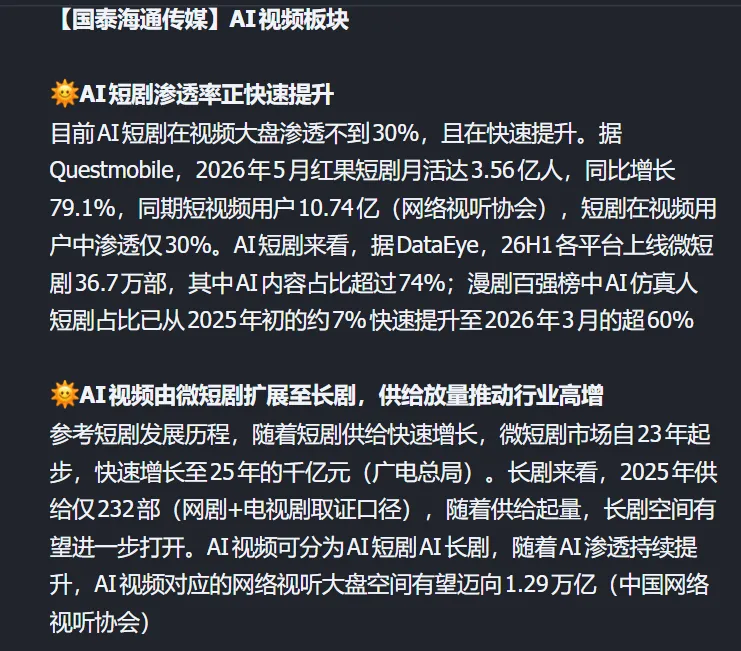
过去市场更多讨论 AI 短剧,但是机构已经把视线放到更远的方向:AI 不只是用来做几分钟的微短剧,未来会重塑整个长视频供给。
一、AI 短剧渗透率快速抬升,行业已经进入高增长区间
根据 Questmobile 数据,2026 年 5 月红果短剧月活已经达到 3.56 亿,同比增长 79.1%。
国内短视频总用户 10.74 亿,短剧在视频大盘的渗透率目前还不到 30%,仍然有很大提升空间。
供给端的变化更加惊人:
据 DataEye 统计,2026 上半年各大平台新上线微短剧 36.7 万部,AI 生成内容占比已经超过 74%。
漫剧百强榜单里面,AI 仿真人短剧占比,从2025 年初的 7%,飙升到2026 年 3 月的 60% 以上。
简单说:现在上新的短剧,一大半已经是 AI 参与制作,产能正在爆发。
二、行业正在发生关键转变:从 AI 短剧,走向 AI 长剧
微短剧走过的路径,有可能在长剧身上重演。
微短剧从 2023 年起步,短短两年时间成长到千亿市场规模。反观长剧,2025 年网剧 + 电视剧取证的全部供给只有 232 部,供给一直受限。
网络视听协会给出测算,整个网络视听大盘,远期空间有望达到 1.29 万亿。AI 视频如果完成渗透,打开的不是短剧几百亿的市场,而是更大的长视频盘子。
AI 给长视频带来三种新内容形态:
1. 经典 IP、小说改编效率大幅提升
传统影视制片、审核链条漫长。很多热门 IP 续作间隔长达 5 年,比如《哪吒》《庆余年》系列。借助 AI,IP 改编迭代周期可以被压缩。
2. 老剧版权资产翻新盘活
云合数据统计,长视频平台播放量当中,老剧占比超过 50%。大量流量并没有被新内容消化,存量经典版权是一座宝库。
代表案例:AI 网络电影《灵魂摆渡・浮生梦》,使用原班演员 AI 分身出演。既延续 IP,又解决演员档期、状态变化的痛点,把沉睡的老版权重新变现。
3. 快速响应社会热点,产出即时性内容
传统长剧,投资、拍摄、审核周期漫长,只能做经典题材,很难跟进当下社会热点。随着"边审边播" 政策落地,叠加 AI 降本增效,未来长视频可以快速迭代,紧扣现实热点,打开全新的内容需求。
三、机构投资逻辑
政策端迎来放松,同时多模态模型(Seedance 等)能力持续迭代。科幻大场景、真人 AI 剧集,制作成本、制作周期会被显著压缩,精品创新题材供给会迎来放量。
重点关注方向:
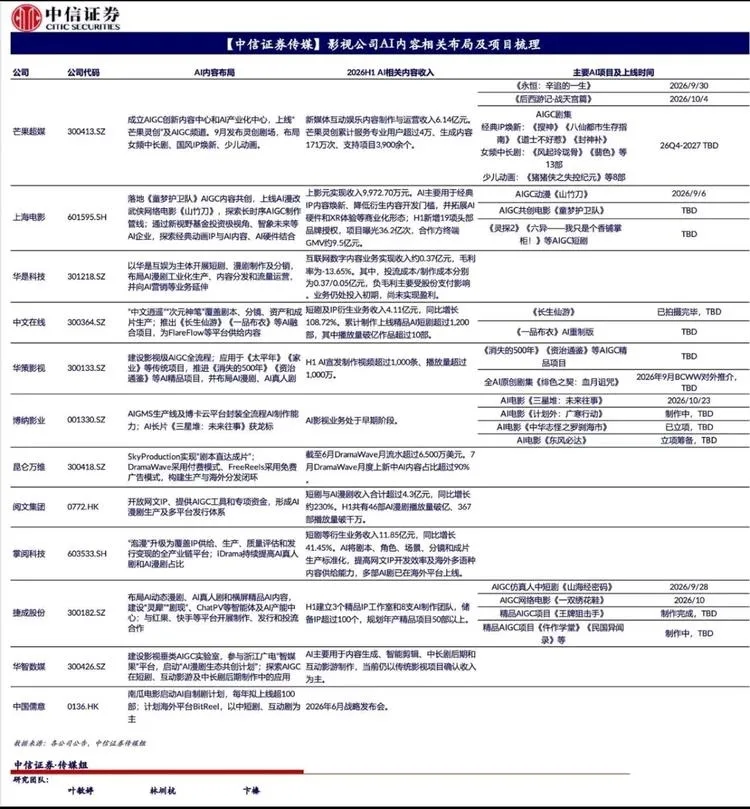
AI 剧集平台:芒果超媒、中文在线
视频制作公司:欢瑞世纪、华策影视、中广天择、华智数媒、博纳影业、上海电影
IP 版权方:掌阅科技、奥飞娱乐、果麦文化
一点个人思考
现在市场讨论 AI 传媒,多数目光还停留在短剧。
这份研报的核心启示在于:短剧只是练兵场,真正的空间在于长视频供给革命。
当然也要客观看待,AI 解决的是成本和产能,但一部剧集能不能成为爆款,核心依旧是剧本、故事内核。产能爆发不等于全部都是精品,行业会出现明显分化。
后续重点跟踪两个信号:一是 AI 长剧的商业化落地案例;二是政策对于 AI 分身、老 IP 翻新的监管细则。
写在最后
美股科技出现分化,而 A 股 AI 传媒,正在从概念走向供给兑现。
AI 短剧已经验证商业模式,AI 长剧属于远期故事,适合持续跟踪,不适合盲目追高。
以上内容主要用于研报、新闻及产业信息分享,文中公司仅作产业链梳理和研究参考,不构成投资建议。
如果觉得这篇内容对你有帮助,欢迎点赞、在看、转发。
我是长奇,只关注市场主线,关注长奇价值挖掘。第一时间解读行业重大变化,持续挖掘产业投资逻辑。
你怎么看待 AI 改造影视行业?欢迎留言交流。
发表评论
发表评论: