
 研报速递
导读
下方扫码加入知识星球会员
在知识星球内搜索上方资料名称直接下载↑ ↑
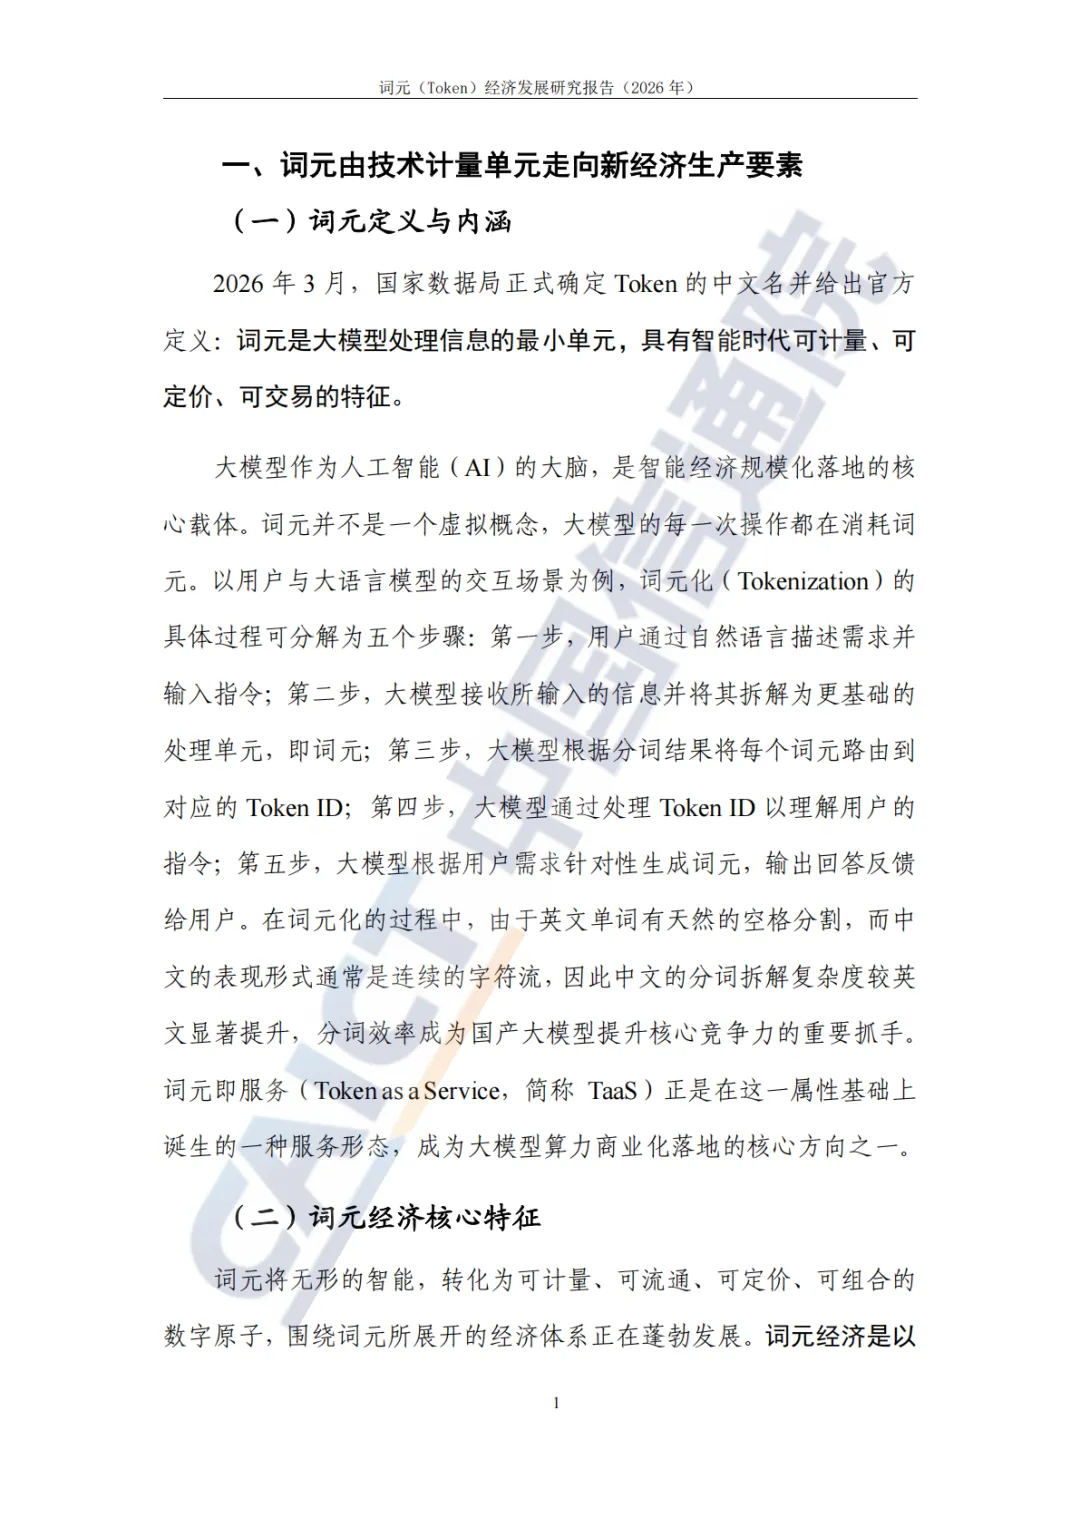
(部分内容截图)
一、 能源结构:新能源加速替代,非化石能源占比显著提升
- 装机规模实现历史性跨越:风电、光伏装机规模持续高速扩张,光伏装机容量已历史性超过煤电,成为我国装机规模最大的电源品类;非化石能源装机占比已突破60%,可再生能源发电量占比超40%。
- 煤电角色转变:煤电发电量占比首次降至50%以下,正从“主力电源”向“基础保障和系统调节”角色转变,发挥保供兜底作用。
二、 能源供需:供需两端协同优化,绿电消费快速增长
- 供给端稳增提质:传统能源(煤炭、油气)保持稳产稳供,发挥保供“压舱石”作用;新能源(风光)成为增量主体,储能(新型储能、抽水蓄能)装机规模大幅增长,支撑系统调节能力。
- 消费端电气化与绿色化:全社会用电量稳步增长,高耗能行业单位能耗持续下降,但数据中心、新能源汽车等新兴用能需求激增,绿电(风光)消费占比快速提升,绿电直连、车网互动等新业态不断涌现。
三、 系统与基建:源网荷储协同推进,电网与储能加速升级
- 电网建设加速:跨区域输电通道(如“西电东送”)持续加密,配电网智能化改造加快,微电网和虚拟电厂等新业态逐步推广,以应对新能源波动性和跨区域消纳需求。
- 储能与调节能力增强:新型储能(锂电等)装机规模呈爆发式增长,抽水蓄能保持较大规模,多能互补和系统灵活调节能力逐步提升。
四、 产业与区域:产业绿色升级,区域转型分化
- 产业绿色升级:光伏、风电、新能源汽车等绿色产业全链条竞争力全球领先,带动产业结构优化,单位GDP能耗持续下降。
- 区域转型分化:西北等新能源富集区大规模建设“沙戈荒”大基地,东部负荷中心加快分布式新能源开发,但传统能源富集区(如部分煤电大省)面临新旧动能转换和转型压力。
五、 面临的主要挑战
- 消纳与系统适配矛盾:新能源出力波动性与电网稳定性存在冲突,局部地区“弃风弃光”现象仍存,跨省跨区电力交易机制有待完善,源网荷储协同水平仍需提升。
- 技术与成本约束:部分关键核心技术(如长时储能、氢能、CCUS)成本较高,规模化推广面临瓶颈;部分传统产业绿色转型成本压力大,复合型人才储备不足。
- 机制与规则制约:电力市场改革和碳市场建设仍在深化,部分领域体制机制改革滞后于技术发展,绿色标准国际话语权有待提升,部分区域政策协同不足。
发表评论
发表评论: