行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

商业航天系列研究报告-06:星间激光通信技术飞轮——速率竞赛进入400Gbps时代,飞轮已经转动

wang 2026-10-11 行业资讯
商业航天系列研究报告-06:星间激光通信技术飞轮——速率竞赛进入400Gbps时代,飞轮已经转动
商业航天系列研究报告 · 之六
星间激光通信技术飞轮深度研究报告
完成时间:2026年10月
出品方:中关村通力 · 商业航天组
CHAPTER 00  /  EXECUTIVE SUMMARY
核心结论摘要
星间激光通信已从技术验证期全面转入规模化商用部署期
星间激光通信(Inter-Satellite Laser Communication, ISLC/OISL)已从历时四十年的技术验证期全面转入规模化商用部署期,成为低轨巨型星座组网的“刚需”性核心载荷与商业航天最具确定性的增量赛道之一。本报告的核心结论如下:
核心结论 01
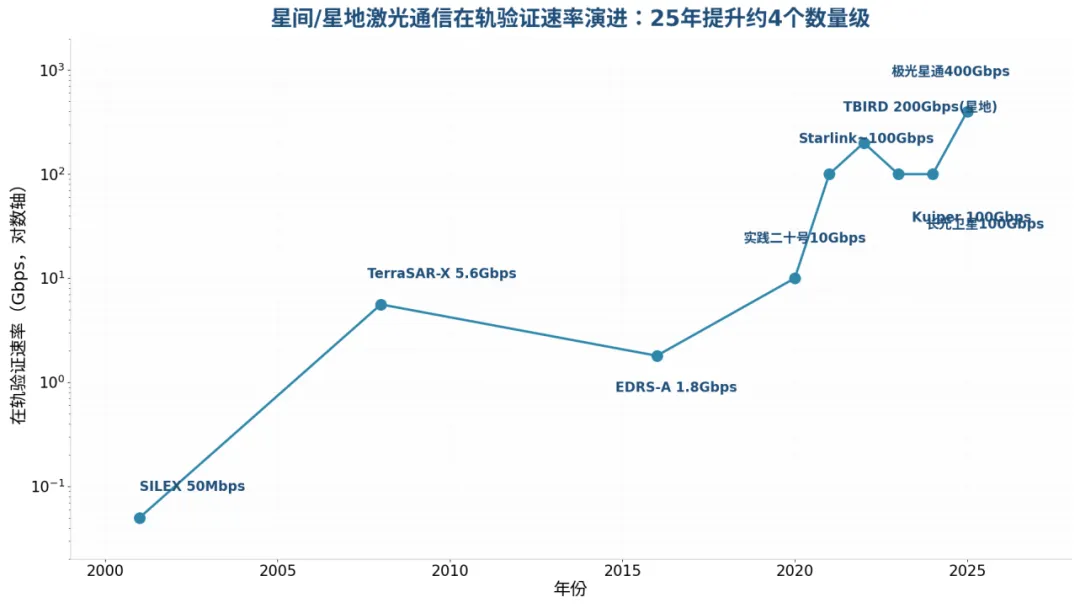
第一,技术拐点已确认,速率竞赛进入“400Gbps时代”。 2025年3月,中国极光星通完成国内首次在轨星间400Gbps超高速激光通信数据传输试验,单次建链稳定16分15秒、最高传输31.509TB、跟踪误差小于5μrad[1][2];SpaceX星链V2mini终端已可在5400公里星间距离实现200Gbps传输,全球在轨激光终端超过数万台[44][47]。从2001年欧洲SILEX的50Mbps到2025年的400Gbps,星间激光通信在轨速率25年提升约四个数量级,技术成熟度(TRL)已整体跨越9级门槛。
核心结论 02
第二,技术路线呈现“体制收敛、架构分化”格局。 通信体制上,相干体制(BPSK/QPSK调制+相干接收)凭借高灵敏度、抗背景光优势正在取代非相干OOK体制成为主流,1550nm波段因可复用地面光纤通信产业链而成为中美共同选择[5];架构上则分化为“高性能定制路线”(TESAT、中国国家队)与“低成本量产路线”(SpaceX垂直一体化自研、蓝星光域/氦星光域等中国商业公司),后者正将终端单价从百万美元级压向十万美元级。
核心结论 03
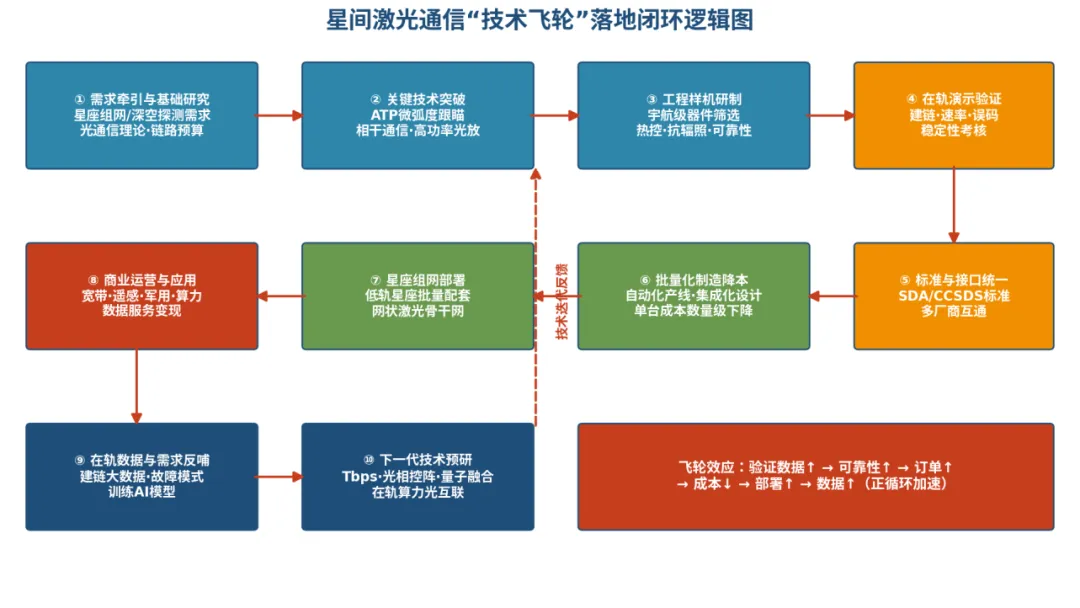
第三,“技术飞轮”闭环已经转动,且正在加速。 星间激光通信形成了“需求牵引→关键技术突破→工程样机→在轨验证→标准统一→批量降本→星座组网→商业运营→数据反哺→下一代预研”的完整飞轮。SDA光学通信终端(OCT)标准的推广使多厂商互通成为现实——2024年SDA首次在轨打通星间激光链路,2025年TESAT SCOT80实现跨主承包商在轨互联、在轨62台[17],Skyloom交付88台SDA标准终端[20][21];中国GW星座、千帆星座批量招标落地,国内终端市场从验证期迈入小批量交付期[28][38]。
核心结论 04
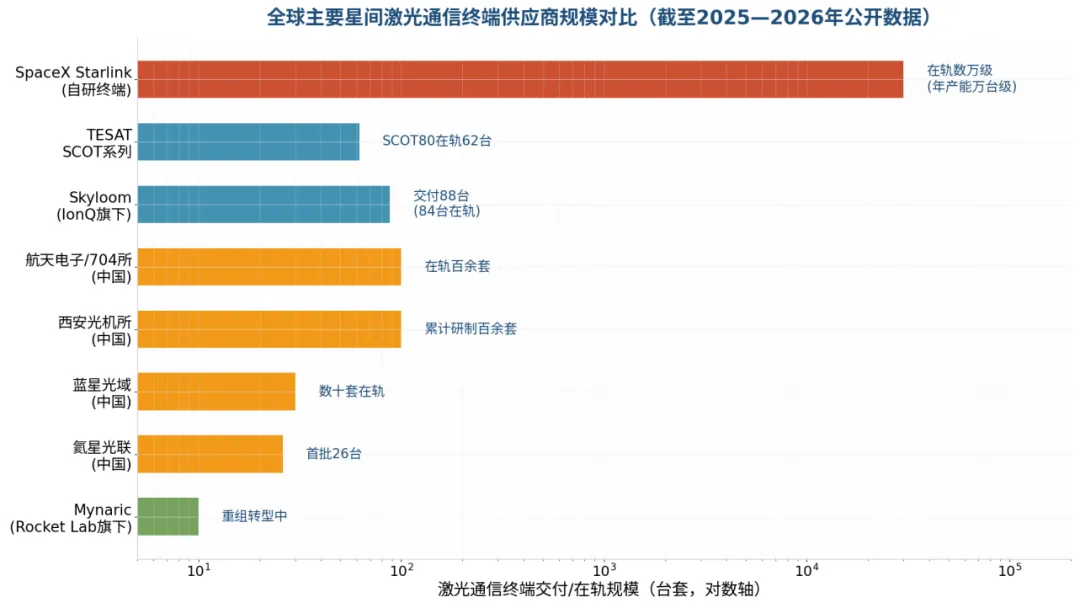
第四,产业竞争格局“美国规模领先、中国速度追赶、欧洲标准卡位”。 SpaceX以年产万台级终端能力和数万在轨终端构筑规模壁垒;中国形成“国家队(航天电子/五院/西安光机所)+商业新锐(极光星通、蓝星光域、氦星光联等)”双轮驱动,2025—2026年国内赛道融资超10亿元,极光星通A4轮近3亿元刷新行业纪录[32][33];欧洲依托TESAT(全球光学星间链路市场份额约22.4%[30])和IRIS²星座维持标准与高端市场影响力。
核心结论 05
第五,风险与机遇并存,2026—2030年为格局定型窗口期。 Mynaric因量产困境破产重组并被Rocket Lab收购的案例表明[18][19]:在轨验证记录、批量交付能力与成本控制将取代单一技术指标成为竞争胜负手。测算显示,仅中国GW、千帆、鸿鹄三大星座对应的星间激光终端累计市场空间即达2100—2800亿元,叠加2025年底新增申报的20.3万颗卫星,长期市场可达数千亿级[28][29][31]。最具转化价值的技术方向包括:微弧度级ATP系统、星载相干光模块、COTS器件宇航化、光相控阵波束控制、量子-经典融合通信与太空算力光互联。
CHAPTER 01  /  TRACK OVERVIEW
第一章 赛道概述
星间激光通信已从“演示验证”迈入“规模组网”,成为巨型星座的刚需配置
1.1 定义与内涵:以激光束为载体的星间高速信息骨干网
星间激光通信是指以激光束作为信息载体、在卫星与卫星(或其他航天器)之间直接建立的自由空间光通信链路,英文通常称为Inter-Satellite Laser Communication(ISLC)或Optical Inter-Satellite Link(OISL)。其技术本质是将光纤通信的高速率能力与自由空间传输的灵活性相结合:激光工作于近红外波段(主流为1550nm或1064nm),载波频率高达约200THz量级,可用带宽较传统微波(Ka频段约40GHz)高出3—4个数量级,单链路速率从1.8Gbps(欧洲EDRS)到100—400Gbps(星链、极光星通)不等,链路距离覆盖数百公里至约45000公里(LEO-GEO中继)[16]。
与微波星间链路相比,星间激光通信具有四大结构性优势:一是带宽大,单链路即可支持数十至数百Gbps,且不占用日趋紧张的无线电频谱资源、无需ITU频率协调;二是波束窄,发散角仅微弧度量级,能量高度集中,带来高链路增益与低截获概率、强抗干扰能力,具有天然的保密与军事价值;三是终端小型化,光学天线口径通常仅5—30厘米,终端重量可低至5公斤以下(如蓝星光域LX-Z4光机头部仅3.5公斤[37]),功耗与体积远低于同等能力的微波相控阵;四是时延低,光在真空中传播速度较光纤中快约50%,星间直连路由可显著降低跨洲通信时延[44]。其代价是工程难度极高:两星以约7.5km/s相对高速运动,需将发散角仅十几微弧度的光束精确稳定地指向数百至数千公里外、直径仅十余厘米的接收口径——ESA将其形象地描述为“在45000公里外、一分钟内锁定一个直径135毫米的目标”[16]。这一矛盾决定了捕获、跟踪、瞄准(ATP)系统是整个终端中价值量与技术壁垒最高的环节,占终端价值量约20%—25%[31]。
1.2 发展历程:四十年三阶段,从实验室走向万台级量产
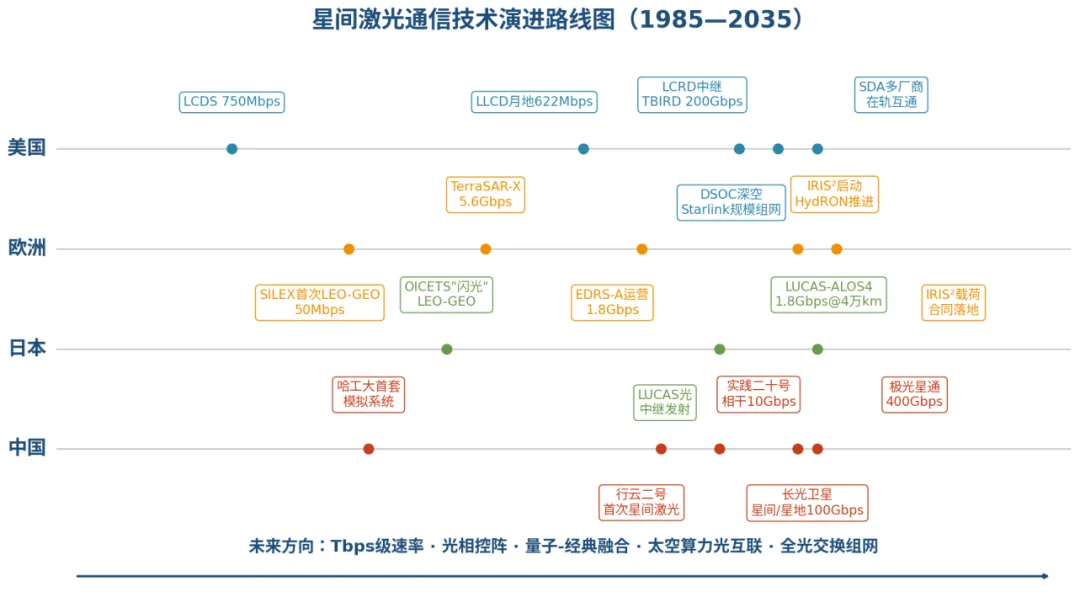
星间激光通信的发展可划分为三个阶段。技术探索与原理验证阶段(1985—2008年):1985年前后欧洲航天局(ESA)启动SILEX(半导体卫星间链路实验)计划;1995年美国NASA完成激光通信演示系统(LCDS,750Mbps)[26];2001年ESA的SPOT-4卫星与ARTEMIS卫星实现世界首次LEO-GEO星间激光通信(50Mbps)[17][26];2006年日本OICETS“闪光”卫星完成LEO-GEO光链路;2008年德国TerraSAR-X与美国NFIRE卫星实现5.6Gbps星间相干通信,验证了相干体制的空间可行性。
工程化与业务化验证阶段(2009—2020年):2013年NASA实施月地激光通信演示(LLCD),实现622Mbps月地下行;2016年欧洲数据中继系统EDRS-A投入运营,星间速率1.8Gbps,建链时间小于55秒,可在7.8km/s相对速度下保持连接,标志着空间激光通信从演示验证迈入工程化应用[17];2019年EDRS-C发射,采用BPSK相干体制实现GEO-GEO链路[17]。中国方面,2002年哈尔滨工业大学研制国内首套激光星间链路模拟实验系统[41],2017年“行云二号”实现中国首次星间激光通信[41],2020年实践二十号卫星首次在轨验证QPSK相干体制10Gbps激光通信[26],同年行云二号01/02星完成双向稳定建链[26]。
规模化组网部署阶段(2021年至今):2021年起SpaceX为星链V1.5卫星批量加装激光终端,截至2024年初已部署超过9000台空间激光器、日传输流量超42PB[16],2023年V2mini卫星搭载升级终端实现200Gbps@5400km[20][44];2023年亚马逊Kuiper原型星完成100Gbps@1000km星间链路测试[22];美国太空发展局(SDA)以OCT标准推动多厂商互通,2024年9月首次在轨打通星间激光链路[17];2024年12月长光卫星完成中国首次星地100Gbps超高速遥感影像传输,并掌握星间/星地100Gbps全链路能力[25];2025年3月极光星通完成400Gbps星间在轨试验,5月实现5100公里超远距建链,并创造116小时18分连续建链纪录[1][32]。终端制造从“实验室单台定制”跃迁至“工业流水线量产”,SpaceX具备年产万台以上终端能力,蓝星光域常熟基地具备年产千台能力[20][36]。
▍星间激光通信技术演进路线图
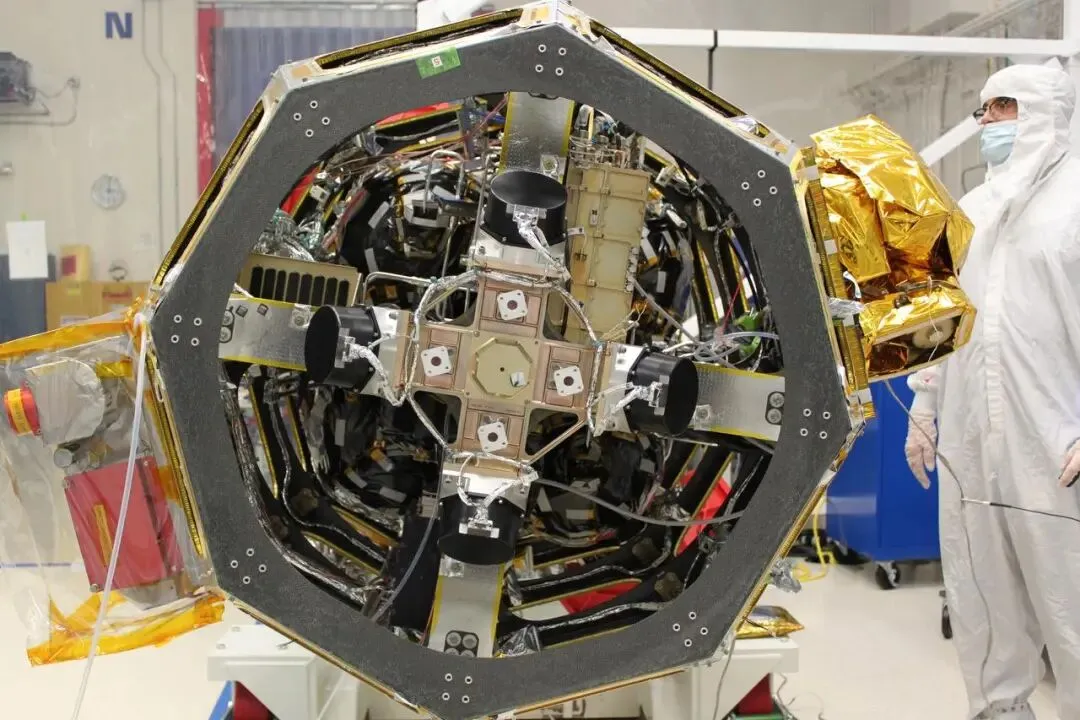
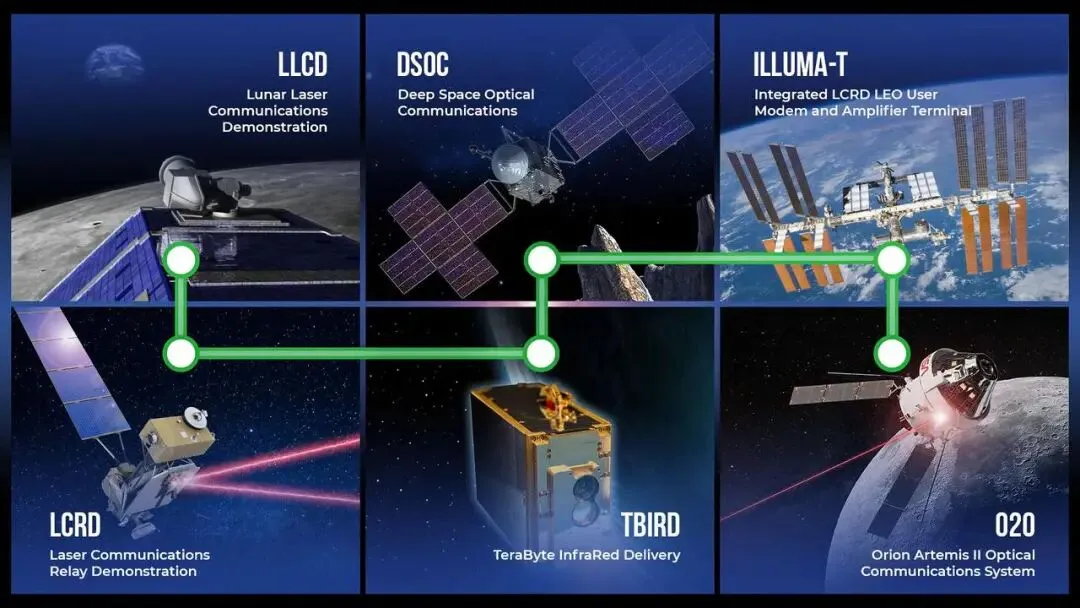
▍NASA首个激光通信系统——LADEE飞船搭载的LLCD终端(2013年实现月地622Mbps)
▍2021年12月,搭载NASA激光通信中继演示(LCRD)载荷的宇宙神5火箭发射升空
1.3 技术分类:按链路、波段、体制的三维划分
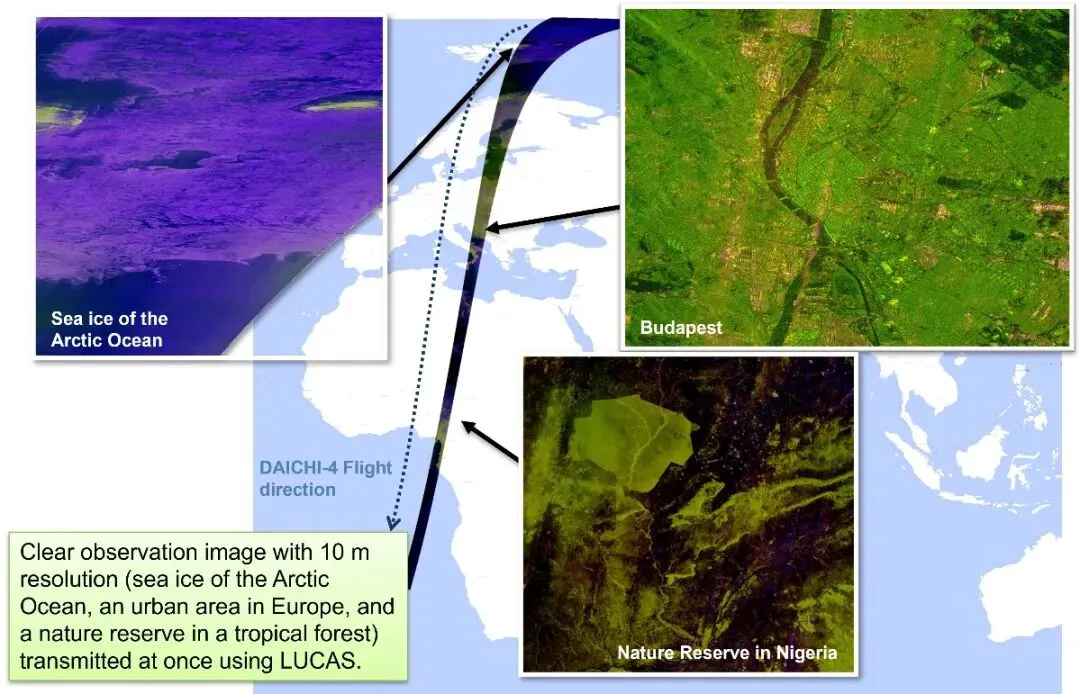
星间激光通信可按三个维度分类[3][19]。按链路类型:分为同轨星间链路(LEO-LEO同轨道面,相对几何稳定、链路距离相对固定,是星座组网主力形态)、异轨星间链路(跨轨道面LEO-LEO,相对运动剧烈、多普勒频移大)、LEO-GEO/MEO接入中继链路(如EDRS、LUCAS,距离达4万公里级,服务于数据中继)、GEO-GEO骨干链路以及深空链路(如DSOC,距离数亿公里)。按工作波段:分为可见光(短距、兼具体积优势)、近红外(800—1600nm,主流,其中1550nm可复用光纤通信C波段产业链、1064nm光电转换效率高)与远红外。按通信体制:分为非相干体制(OOK强度调制/直接探测,结构简单、成本低,适合大规模量产,美国星链早期采用)与相干体制(BPSK/QPSK调制+本振相干接收,灵敏度高约10—20dB、抗背景光强,但需窄线宽激光器与复杂DSP,中国与欧洲以此为主流)[5][19]。捕获体制则经历从“信标光+信号光”双光束向“无信标直接捕获”的演进,以降低终端复杂度与成本[5]。
▍星间/星地激光通信在轨验证速率演进
1.4 主流技术路线及代表机构:体制收敛于相干与1550nm,工程路线分化为“高性能定制”与“低成本量产”
综合各国实践,当前星间激光通信存在四条主流技术路线。路线一:相干高速路线(BPSK/QPSK+相干接收,1550nm或1064nm),以欧洲TESAT(EDRS、SCOT系列,1064nm起家后兼容1550nm)、中国航天科技集团(实践二十号、北斗星间链路)、长光卫星、NEC/JAXA(LUCAS,1.5μm)为代表,追求高灵敏度、长距离、高可靠,成本与复杂度较高[5][14]。路线二:非相干量产路线(OOK-NRZ+直接探测,1550nm),以SpaceX星链终端、SDA标准终端(Skyloom、CACI、Mynaric CONDOR、TESAT SCOT80)为代表,强调标准化、低成本、批量制造,单链路100Gbps级[16][17]。路线三:超高速相干演进路线(多通道复用+相干,400Gbps—Tbps),以极光星通LT-II终端(兼容相干/非相干,10/100/400Gbps多档速率)[2]、NEC-Skyloom 100Gbps联合研发[21]为代表,面向太空算力与骨干网。路线四:量子-经典融合路线,以墨子号量子科学实验卫星及IonQ收购Skyloom布局的天基量子网络为代表,在经典激光链路物理基础上叠加量子密钥分发(QKD)能力[20]。
◈ 主流技术路线对比表
◈ 主流路线对比表(一):技术维度
路线名称
核心原理
关键模块
核心指标
成熟度
代表主体
相干高速路线(BPSK/QPSK+相干接收)
信号光与本振光混频,提取幅度/相位信息
窄线宽激光器、IQ调制器、相干接收机、DSP、光学锁相
灵敏度较直接探测高约10—20dB;1.8—100Gbps;误码率<1E-12
TRL 9(EDRS/实践二十号在轨运营)
TESAT、中国航天科技、长光卫星、NEC/JAXA
非相干量产路线(OOK-NRZ+直接探测)
强度调制,APD/PIN直接探测光强
DFB激光器、MZM调制器、APD探测器、FPGA
100Gbps@5400km(星链V2mini);建链秒级
TRL 9(星链数万终端在轨)
SpaceX、Skyloom、CACI、Mynaric、TESAT SCOT80
超高速相干演进路线
相干体制+偏振/波长复用+COTS高速模块
400G相干光模块、多体制兼容光机、宽带协议处理
400Gbps@640km;单次传输31.5TB;跟踪误差<5μrad
TRL 7—8(在轨试验成功)
极光星通、NEC+Skyloom
量子-经典融合路线
在经典激光链路上叠加单光子/QKD协议
单光子源/探测器、高精度ATP、QKD协议栈
QKD速率kbps—Mbps级;链路复用经典终端
TRL 6—7(墨子号等在轨验证)
中国科大/国科量子、IonQ+Skyloom
◈ 主流路线对比表(二):工程与市场维度
路线名称
优势
劣势
成本与工程难度
适用场景
主要证据
相干高速路线
灵敏度高、抗背景光、频谱效率高
结构复杂、需窄线宽光源与高速DSP、成本高
成本高(单台百万美元级)、工程难度高
长距骨干链路、LEO-GEO中继、高价值任务
EDRS运营1.8Gbps[17];实践二十号10Gbps[26];LUCAS 1.8Gbps@4万km[14]
非相干量产路线
结构简单、成本低、适合批量制造与标准化
灵敏度较低、易受背景光影响、升级天花板低
成本低(目标单价十万美元级)、量产导向
低轨巨型星座网状组网
星链超9000台激光器[16];SDA多厂商互通[17]
超高速相干演进路线
速率领先、支撑太空算力
功耗与热控压力大、器件宇航化难度大
成本中高、技术难度极高
星座骨干、太空数据中心互联
400Gbps在轨试验[1][2];NEC 100Gbps合作[21]
量子-经典融合路线
无条件安全、战略价值高
链路预算极端苛刻、工程复杂
成本极高、难度极高
国防、金融等高安全场景
IonQ收购Skyloom布局天基量子网[20]
代表机构格局:美国形成“NASA(LCRD/DSOC/ILLUMA-T基础研究)+SDA(标准与采办牵引)+SpaceX/Amazon(商业星座自用)+专业终端商”体系;欧洲形成“ESA(ScyLight/HydRON计划[24])+TESAT/Airbus/Thales Alenia”体系,并以IRIS²星座(348颗卫星、全部配备光学星间链路)延续需求[23][50];日本形成“JAXA+NEC”体系;中国形成“航天科技/科工集团+中科院系统(西安光机所、长春光机所、上海光机所、空天院)+高校(哈工大、北邮、复旦)+商业公司(极光星通、蓝星光域、氦星光联等)”的全链条体系[29][51]。
▍ILLUMA-T载荷在国际空间站前集成测试——NASA首个端到端激光中继系统的用户终端
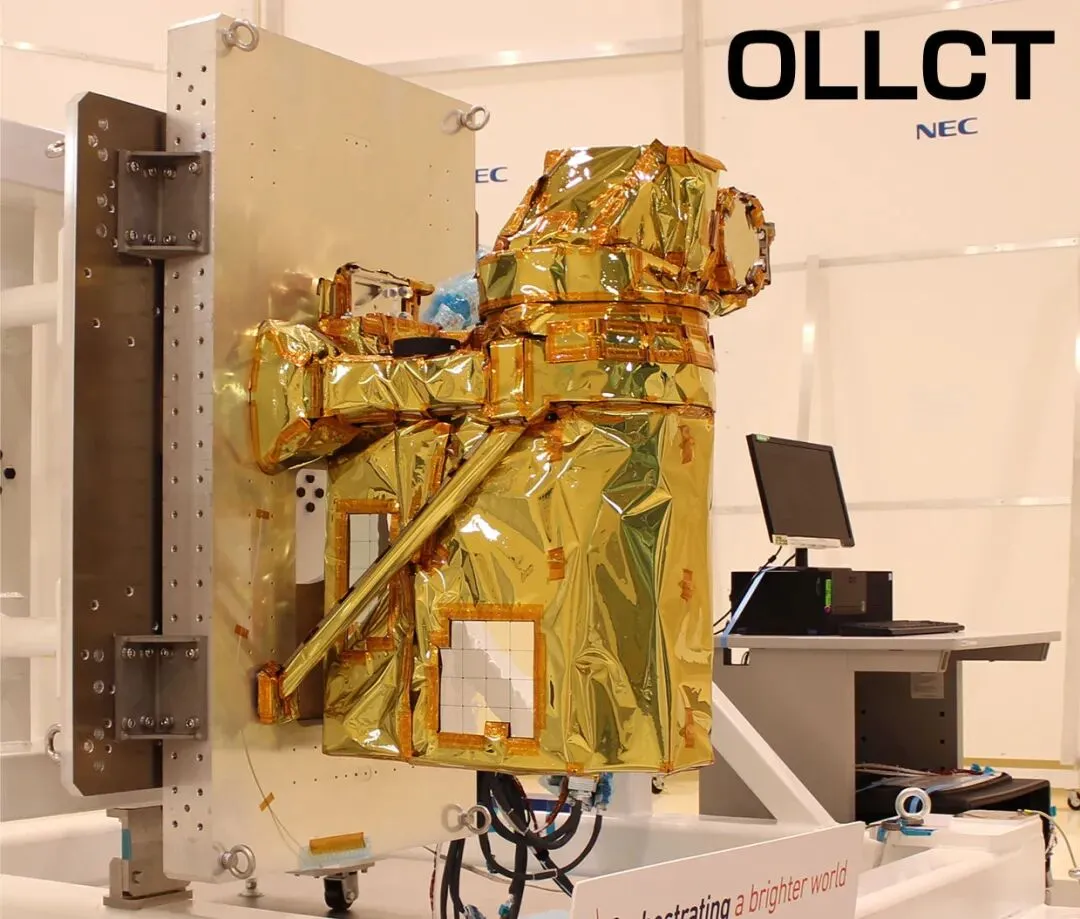
▍JAXA/NEC研制的LUCAS系统GEO卫星激光通信终端(OGLCT),2024年实现1.8Gbps、4万公里LEO-GEO链路
▍JAXA LUCAS光卫星间通信系统架构:低轨观测卫星经激光链路中继至GEO卫星,再经Ka频段馈电链路落地
CHAPTER 02  /  KEY TECHNOLOGY SYSTEM
第二章 关键技术体系分析
五大技术域层层递进,ATP与相干收发构成核心壁垒
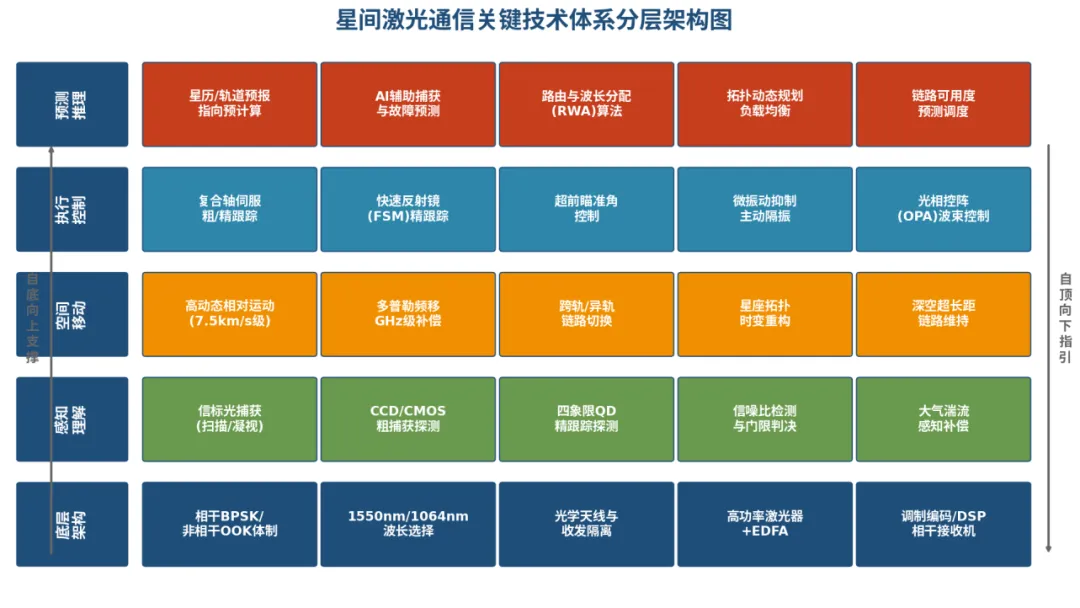
星间激光通信终端是光学、机械、电子、控制、通信多学科高度耦合的复杂系统。本报告将其关键技术体系解构为五个层次——底层架构、感知理解、空间移动、执行控制、预测推理,自底向上支撑、自顶向下牵引,构成完整的技术栈。
▍星间激光通信关键技术体系分层架构图
2.1 底层架构技术:通信体制与光电器件决定系统的性能天花板
技术概念与原理: 底层架构技术回答“用什么光、怎么调制、怎么探测”的根本问题,包括通信体制选择(相干/非相干)、波长选择(1550nm/1064nm)、光学天线设计与高功率光源、光放大技术。其物理基础是自由空间链路预算:接收功率由发射功率、收发天线增益与自由空间损耗决定,在衍射极限下天线增益近似为G≈(πD/λ)²,口径增大一倍则收发增益各增6dB,距离扩大十倍则自由空间损耗增加20dB[42]。
设计要求与参数特征: 体制选择是底层架构的核心决策:非相干OOK体制硬件简单、灵敏度较低(典型-30dBm量级@10Gbps)、易受背景光影响;相干体制(BPSK/QPSK+本振混频)可获得约10—20dB灵敏度增益并天然抑制背景光,但需要线宽kHz量级的窄线宽激光器、双平行马赫-曾德调制器(MZM)以及承担载波频偏补偿、相位噪声消除、IQ失衡校正的数字信号处理(DSP)平台[45]。波长选择上,1064nm(Nd:YAG)光电转换效率高、探测可用Si APD;1550nm处于光纤通信C波段(1530—1565nm),空间传输损耗小且可直接复用地面成熟的掺铒光纤放大器(EDFA)、高速调制器与相干光模块产业链——美国SDA标准与中国主流均选择1550nm,欧洲传统上选择1064nm[5][16]。
技术重难点: 一是星载环境的器件可靠性:空间辐照(总剂量效应TID、单粒子效应SEU)会导致激光器功率衰减、EDFA增益退化、电子器件翻转,商用现货(COTS)器件的宇航化筛选与加固是国内外共同的攻关方向——极光星通400Gbps试验的关键突破之一正是COTS通信模块的在轨应用[2]。二是高功率窄线宽光源与高效率光放的星载集成,要求在严格功耗、热控、体积约束下输出瓦级光功率。三是收发隔离与杂散光抑制:同终端收发共口径时,后向散射光可能淹没微弱接收信号,需通过偏振隔离、光谱隔离与结构消光设计解决[4]。
解决方案: 行业收敛路径清晰:体制上向“相干为主、兼容非相干”演进(极光星通LT-II兼容双体制[2]);波长上向1550nm收敛以共享地面光通信规模红利;器件上向硅光集成、集成化光放大(同时集成高功率放大HPA与低噪声放大LNA)演进[4]。中国已构建起以华工科技(980nm泵浦激光器IDM量产)、烽火通信(窄线宽激光器、调制器、EDFA宇航级迁移)等为代表的上游器件梯队,彼格科技等企业的星载抗辐照EDFA已在轨运行超900天[39][15]。
2.2 感知理解技术:微弧度级的“发现对方”与“看清对方”
技术概念与原理: 感知理解技术解决链路的“从无到有”问题,即在双方轨道预报存在数十毫弧度不确定度的情况下,如何在数秒至数十秒内发现对方光束并提取脱靶量信息。其核心是捕获探测器与定位探测器组成的两级误差检测体系:粗捕获由大视场CCD/CMOS完成(典型视场10—100mrad、帧率25—100Hz,输出光斑质心坐标),精跟踪由四象限探测器(QD)完成(视场0.1—1mrad、带宽可达数百kHz,按e_x=(I_A+I_B-I_C-I_D)/I_total解算归一化误差)[42]。
设计要求与参数特征: 捕获阶段的设计指标主要包括:捕获概率(通常要求>99%)、捕获时间(SDA标准硬性要求建链在100秒内完成、挑战目标10秒以内[17])、不确定视场覆盖能力。信标光采用10—5000Hz或5—50kHz调制以便从太阳背景中分离信号,调制频率需不低于捕获探测器帧率的10倍,扫描速度需保证光斑在单调制周期内不移出像元[42]。工程上主流采用“跳步-凝视”扫描:发射端连续扫描、接收端跳步凝视,每个驻留点停留时间必须大于探测器积分时间;扫描轨迹以螺旋扫描(适合先验位置集中于中心的场景)与光栅扫描(适合矩形分布)为主,常采用“先螺旋、后光栅补盲”的组合策略[42]。
技术重难点: 一是无信标捕获:取消信标光可显著降低终端复杂度与功耗,但要求信号光自身兼顾大发散角捕获与高增益通信,对扫描策略与探测器灵敏度提出更高要求,技术路线正从“信标+信号”向无信标收敛[5];AI辅助的无信标捕获(结合星历先验与图像识别)成为前沿方向[13]。二是太阳等强背景干扰下的弱信号检测:当链路指向接近太阳方向时背景光淹没信标,需调制滤波、锁相放大、窄带光谱滤波组合应对。三是探测器动态范围与线性区约束:QD光斑直径与光敏面之比需控制在0.7—0.8,过饱和或过小都会恶化误差解算[42]。
解决方案与趋势: 主流方案是大靶面高帧率CMOS+高带宽QD的双探测器组合,配合分级门限(检测门限/切换门限+迟滞)实现“捕获—粗跟踪—精跟踪”的模态切换;切换瞬间需对积分器清零,避免阶跃力矩将光斑推出QD视场[42]。前沿方向包括基于深度学习的在轨光斑质心提取、偏振复用辅助的目标识别(利用Jones矩阵光线追迹标定任意偏振态)[4],以及国内团队(如蓝星光域)实现的“无恒星标校模式下首次发令即建链、最快4秒建链”[52]。
2.3 空间移动技术:与高动态、大多普勒、时变拓扑共处
技术概念与原理: 空间移动技术处理的是“双方都在高速运动”带来的链路动态性问题。低轨卫星轨道速度约7.5km/s,异轨链路相对角速度大、链路几何分钟级重构;光载波频率极高使多普勒效应被急剧放大——LEO星地/星间链路的多普勒频移可达GHz量级,且随过顶过程变号,形成大范围时变载波频偏(CFO),若不补偿将严重畸变星座图并恶化判决[45]。
设计要求与参数特征: 核心参数包括:超前瞄准角(point-ahead angle,由相对横向速度与光行时决定,典型数十微弧度,收发必须分离指向)、多普勒补偿范围(GHz级)与补偿速率、链路切换时间与重捕获时间(极光星通已实现重捕获时间<2.12秒[13])。对于星座组网,还要求单星多终端(通常3—4台)协同管理同轨/异轨多条链路的建立、保持与切换[20][28]。
技术重难点: 一是GHz级时变多普勒的快速精确补偿,是相干体制星间链路特有的难题,arXiv最新研究提出时频混合域频偏补偿算法应对LEO相干星地链路[45];长光卫星在100Gbps星地试验中攻克了多普勒频移动态校正技术[25]。二是链路中断—恢复:云雨天气(星地链路)或几何遮挡导致的链路中断后快速重建,长光卫星已完成云雨天气下中断-恢复试验并验证“激光+微波”融合方案[10]。三是星座级时变拓扑管理:巨型星座每颗卫星面临多个可选链路对象,链路建立顺序、持续时间与切换策略直接决定网络吞吐量与能耗[48]。
解决方案: 多普勒补偿采用“轨道预报预补偿+锁相环精跟踪+DSP残余补偿”三级架构;超前瞄准通过收发光路分置或电控偏转实现微弧度级精确设定;拓扑层面发展出永久星间链路(PL)与临时星间链路(TL)混合组网、基于分段路由的蚁群负载均衡算法、自适应时间片划分的异构星座拓扑优化等方法,可在同等连通性下节省50%波长需求并降低建链成本[4][48]。
2.4 执行控制技术:微弧度级稳定指向是“最后一公里”的硬功夫
技术概念与原理: 执行控制技术即ATP(捕获、跟踪、瞄准)系统的执行层,负责把感知到的脱靶量转化为光轴的精确运动,将跟踪残差压缩到微弧度级。主流架构为复合轴伺服:粗跟踪由两轴万向支架(大行程、低带宽)完成,精跟踪由快速反射镜(FSM,小行程、高带宽)完成,两者解耦切换——粗跟踪残差必须小于精跟踪视场,否则精跟踪环路必然饱和[42]。
设计要求与参数特征: 核心指标是跟踪精度:行业标杆已达优于5μrad(极光星通400Gbps试验跟踪误差<5μrad[2]),高端系统追求亚微弧度。精跟踪环路带宽通常百Hz级(受QD采样率与机械谐振限制,工程上要求环路带宽不超过采样率的1/10)[42]。执行机构方面,快反镜需在毫弧度行程内实现kHz级响应,其精度直接决定通信质量,金橙子等国产厂商的快反镜已切入激光通信ATP供应链[43]。
技术重难点: 一是卫星平台微振动:飞轮、太阳翼驱动机构等产生宽频微振动谱,直接耦合为光轴抖动,是跟踪误差的主要贡献源,需“被动隔振+主动补偿”双管齐下——主流算法包括卡尔曼滤波(依赖精确模型)、神经网络(拟合非线性振动但需大量训练数据)、自适应滤波(计算复杂度高),前沿方向是卡尔曼+神经网络的混合架构[43]。二是高动态下的前馈补偿:低轨卫星姿态机动时平台角速度达每秒数度至数十度,位置环响应不足,须引入陀螺角速度前馈构成“速度环+位置环”双环结构[42]。三是光机热稳定性:在轨温度交变引起光机结构微形变,导致收发光轴漂移,需要材料低膨胀匹配与在轨自标校。
解决方案: 工程实现上,离散PID“先比例、后积分、再微分”整定与模态切换初始化(积分清零)是成熟做法[42];系统级趋势是从机械转向向光束电子转向演进——基于MEMS移相器的大规模二维光相控阵(OPA)与纳米光子相控阵(NPA)可实现无机械惯量的敏捷波束控制,被视为下一代终端的颠覆性方向[4]。国内已在MEMS快反镜、音圈电机驱动等核心执行部件实现国产化配套[43]。
2.5 预测推理技术:从“单链路智能”走向“星座网络智能”
技术概念与原理: 预测推理技术是星间激光通信的“大脑”,涵盖链路层预测(轨道预报驱动的指向预计算、链路可用度预测)与网络层推理(路由与波长分配RWA、拓扑规划、任务调度)。随着星座规模从数十颗迈向万颗级,网络智能的权重快速上升:星间激光网络本质上是一个以27000km/h速度持续重构的网络拓扑设计问题[44]。
设计要求与参数特征: 链路层要求轨道预报精度与指向预计算误差小于不确定视场,支撑“发令即建链”;网络层要求路由算法在时变拓扑、链路容量异构、业务突发条件下实现低时延、低阻塞。典型指标包括建链规划提前量(周级任务规划到秒级执行[7])、波长资源利用率、端到端时延与跳数。
技术重难点: 一是计算资源受限下的星上自主决策:超级卫星节点需融合计算与存储功能执行RWA,算法需在有限星上算力内保持收敛速度[4]。二是永久链路与临时链路的混合调度:动态临时链路可降低空闲链路能耗,但增加拓扑管理复杂度[4]。三是多厂商、多星座异构互联时的协议互操作:SDA OCT标准3.0定义了OISL、星地链路的互操作要求并与CCSDS标准对齐,但星链、Kuiper、国网等并非全部遵循同一标准,跨网互通仍是开放问题[6][12]。
解决方案: 学术界(IEEE JSAC/TWC、《宇航学报》等)近年密集产出:基于跳数松散约束的自适应负载均衡蚁群算法、序列式低轨星座全连通拓扑设计、面向GNSS星座的光星间链路接触计划设计等[4][48]。产业界则向“光网络操作系统”演进:Kepler已部署基于NVIDIA的天基可扩展云基础设施并验证SDA标准终端的星地/星空多厂商互通[7][8],预示星间激光网络将从“传输管道”升级为“在轨算力与数据平台”的神经中枢。
2.6 技术路线收敛性总结:五大共识与两大分化
综合各技术域的发展态势,可以观察到五大收敛共识:波长收敛于1550nm(复用地面光通信产业链);体制收敛于相干为主流、非相干用于低成本场景;架构收敛于复合轴ATP+无信标捕获;器件收敛于集成化(硅光、集成光放)与COTS宇航化;标准收敛于SDA OCT与CCSDS双体系。两大持续分化则在于:成本路线的分化——SpaceX式垂直一体化极致量产与TESAT式高性能高可靠定制并存;生态路线的分化——美国以SDA标准构建多厂商货架生态,中国以星座总体单位牵引的“总体+配套”体系为主、商业公司快速补位。这一“收敛+分化”格局决定了技术竞争的焦点已从“能否做出来”转向“能否便宜、批量、可靠地做出来”。
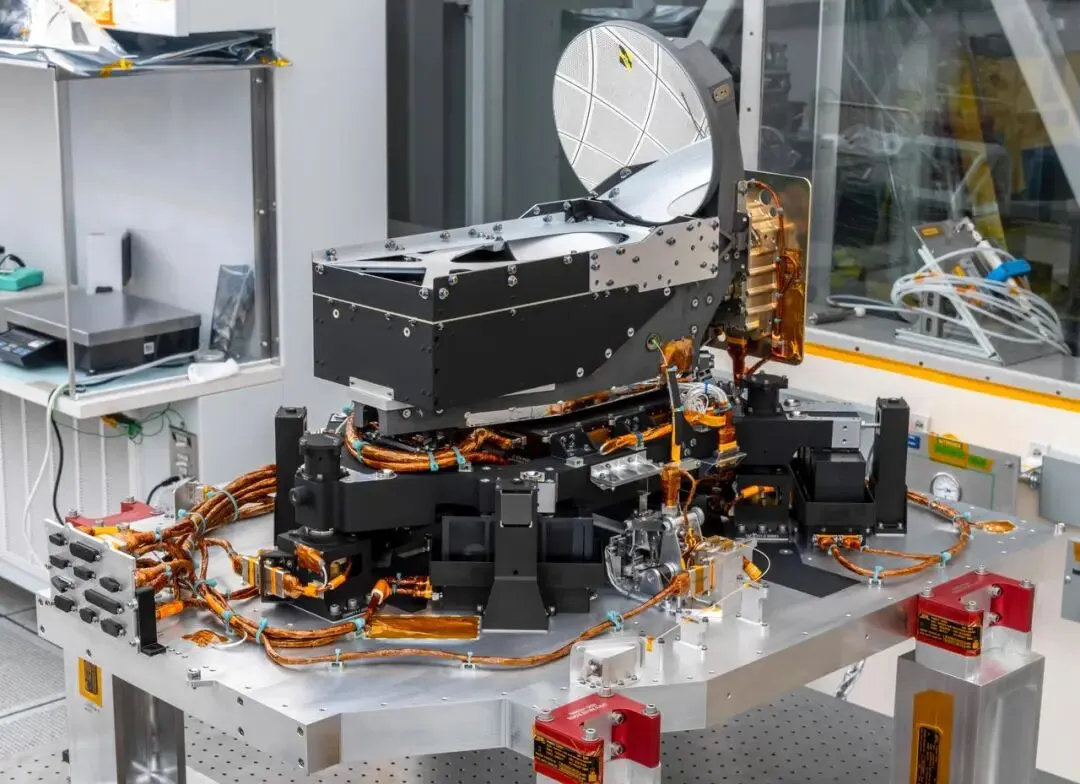
▍NASA DSOC深空光通信飞行激光收发终端——深空链路技术将ATP与弱光探测推向极致
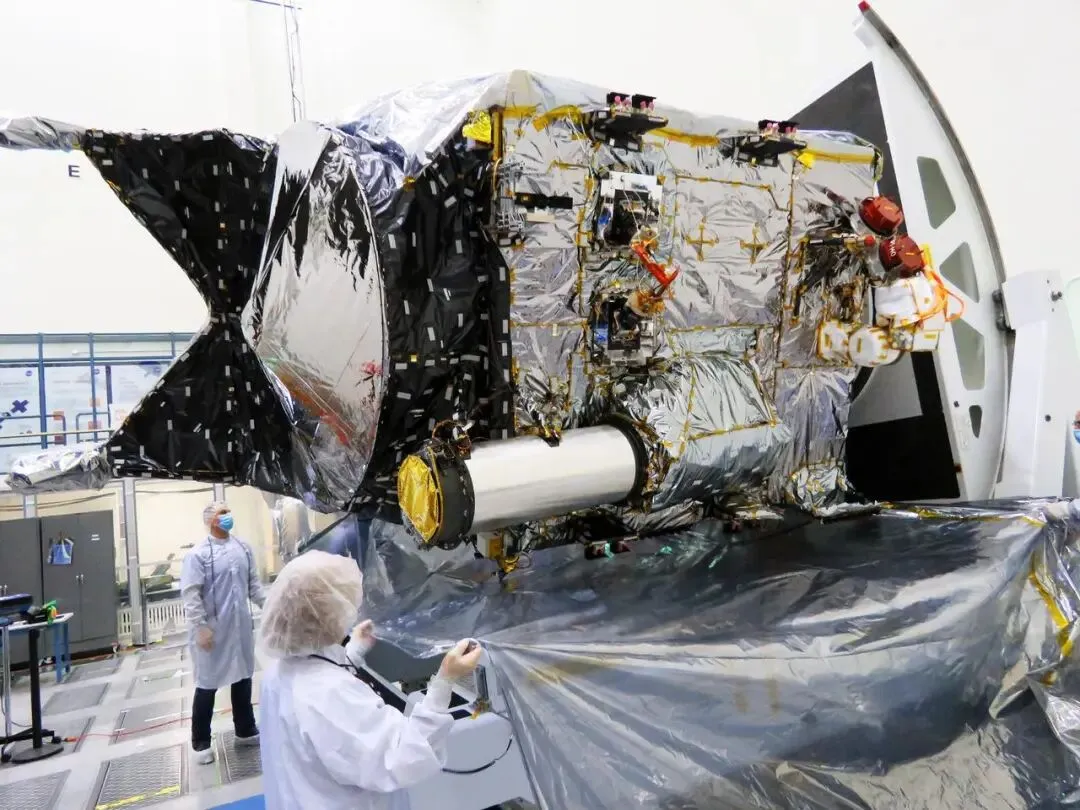
▍DSOC终端与Psyche探测器集成(左侧圆筒为飞行激光收发终端)
▍美国桌山设施向Psyche探测器发射DSOC上行激光信标(红外影像)
CHAPTER 03  /  TECHNOLOGY FLYWHEEL LOOP
第三章 技术飞轮闭环分析
从技术突破到产业应用的十步闭环已经转动并开始自我加速
本章是全篇的核心。星间激光通信之所以在2021—2026年呈现爆发式演进,根本原因在于其形成了完整的“技术飞轮”:每一个环节的成果都转化为下一个环节的输入,在轨数据与商业回款又反哺技术迭代,飞轮一旦转动便自我加速。以下按步骤拆解这一闭环的全流程、关键环节与潜在应用。
▍星间激光通信“技术飞轮”落地闭环逻辑图
3.1 闭环第一步:需求牵引与基础研究——巨型星座与频谱枯竭构成“刚需原点”
飞轮的起点是真实且迫切的产业需求。一方面,星链、Kuiper、GW、千帆、IRIS²等巨型星座的规划总量已超过10万颗量级,传统微波星间链路受频谱管制与带宽天花板约束,无法支撑万颗级星座的网状组网,激光链路成为唯一可行解[28][38];另一方面,甚高分辨率遥感、太空算力(在轨数据中心)、军事保密通信等新场景提出了10—400Gbps级的传输需求[1][25]。需求侧的资金与订单(SDA按批次采办数百颗光链路卫星、IRIS²合同总额超百亿欧元[23][50])为基础研究提供了稳定投入,使光通信理论、链路预算、APT控制等基础研究持续获得资源。
3.2 闭环第二步:关键技术突破——ATP、相干收发、高速器件的“三座主峰”
需求牵引下,关键技术集群式突破:微弧度级ATP使5μrad级跟踪精度成为在轨现实[2];相干体制与DSP补偿解决了GHz级多普勒与弱光探测问题[45];400Gbps级高速光模块与多体制兼容光机实现速率跃升[2]。这一步的关键特征是“地面技术空间化”:星间激光通信的主流技术与地面光纤通信同源,地面光通信龙头可依托成熟的芯片、器件及模块供应链快速向星载场景迁移[39],这极大压缩了技术突破周期。
3.3 闭环第三步:工程样机研制——宇航化是“实验室到货架”的惊险一跃
实验室指标不等于空间可用。工程样机阶段需完成宇航级器件筛选(抗辐照总剂量、单粒子效应防护)、热控设计(在轨温度交变下的光机稳定性)、力学设计(发射振动)、长寿命设计(5—7年免维护)。这一阶段淘汰率极高:Mynaric虽率先实现SDA标准兼容的空中传输演示[46],却因量产爬坡与成本失控于2025年2月进入破产重整程序[18],其教训说明工程化与制造能力是比单项指标更硬的门槛。反之,蓝星光域通过核心分系统100%全自研+地面等效仿真测试平台(可模拟高低温、真空、微振动环境)打通了样机到产品的通道[36][9]。
3.4 闭环第四步:在轨演示验证——飞轮中价值密度最高的“信用铸造”环节
在轨验证是行业公认的“信用铸造”环节:一次成功的在轨建链胜过百页参数表。2024—2025年全球在轨验证密集突破:SDA首次在轨星间激光建链(“远优于100秒标准”)[17];长光卫星星地100Gbps[25];LUCAS-ALOS4实现1.8Gbps@4万km的LEO-GEO业务数据传输,为全球1.5μm波段该场景最大用户速率[14][15];极光星通400Gbps/5100km/116小时三连纪录[1][32];GA-EMS机载终端与Kepler卫星实现5470km星机2.5Gbps双向链路[9][47]。每一次在轨成功都直接转化为订单竞争力——行业竞争重点已从单台参数转向在轨建链记录、成本控制、批量交付能力[35]。
3.5 闭环第五步:标准与接口统一——SDA标准开启“多厂商互通”的规模经济
标准是飞轮从“单点验证”转向“网络效应”的枢纽。SDA以“螺旋发展”方式每两年迭代一版OCT标准(T0采用v2.x,T1扩展至v3.x—4.0,覆盖星间、星地、星机链路),要求建链100秒内完成、支持OOK-NRZ并与CCSDS对齐[12][23]。2025年TESAT披露SCOT80已有62台在轨且完成跨主承包商在轨互联[17];Skyloom交付88台SDA标准终端、84台在轨[20];GA与Kepler的星机试验验证了不同厂商终端的互操作[8][9]。标准化使终端从“定制载荷”变为“标准货架产品”,采购方敢于多源采购,供应商敢于建产线——这是规模经济的前提。中国则以团体标准(如T/CIET 1379—2025《卫星激光通信终端通用技术规范》)起步,向行业标准演进[35]。
3.6 闭环第六步:批量化制造降本——年产万台与年产千台的产能竞赛
标准化解锁批量制造。SpaceX具备年产万台以上终端的能力,在轨部署数万台[20];蓝星光域常熟基地2025年全面投产、具备年产千台能力,终端研制周期缩至4个月(氦星光联)[13][36];聿凡领光具备年产千台套光传输子系统能力[29];国内陕西星载激光终端智能产线一期年产能600套、规划千套以上[29]。成本随之数量级下降:终端单价从早期的数百万美元降至约25万美元(Mynaric口径),国内单星配套价值约600—800万元[28]。蓝星光域四年内将终端从14.5kg/2.5Gbps迭代至4.9kg/100Gbps,尺寸缩小约一个数量级[36]——性能提升与成本下降的“类摩尔定律”曲线已经形成。
3.7 闭环第七步:星座组网部署——从“装得上”到“用得起”再到“离不开”
批量终端支撑星座级部署:星链超6000颗卫星实现全球组网、激光链路日流量42PB[16];SDA Tranche 1规划154颗全部配备光终端[20];IRIS²确认348颗卫星全部采用光学星间链路[23];中国GW、千帆进入密集发射期,单星3—4台终端成为标配[28]。部署规模的扩大反过来摊薄研发与产线成本,并为网络运营积累拓扑、链路、故障的海量数据资产。
3.8 闭环第八步:商业运营与应用——从宽带接入到六大潜在应用领域
运营变现是飞轮的价值兑现环节。当前已验证的潜在应用领域包括:(1)低轨宽带互联网(星链式全球接入,减少对地面信关站依赖)[16];(2)遥感数据实时回传(甚高分辨率遥感星座,长光模式)[25];(3)军事与安全通信(SDA PWSA作战网络、低截获保密链路)[8];(4)深空探测(DSOC已验证火星距离光通信,Artemis II载人任务O2O终端已随猎户座飞船应用并传回484GB数据[12]);(5)太空算力与在轨数据中心(SpaceX申请部署百万颗卫星级轨道AI算力网络,以激光链路互联[31];Kepler部署NVIDIA天基云[8]);(6)空天地海一体化延伸(机载、舰载、岛礁、低空经济与6G NTN融合)[9][36]。应用边界的每一次拓展都扩大需求基数,将飞轮推向下一圈。
3.9 闭环第九、十步:数据反哺与下一代预研——飞轮自我加速的“回火通道”
运营产生的海量在轨数据(建链日志、跟踪误差谱、故障模式、信道统计)是训练AI捕获模型、优化链路规划、改进可靠性设计的稀缺资产,构成对①②环节的反哺;同时利润与订单支撑Tbps级速率、光相控阵、量子-经典融合、在轨全光交换等下一代预研[4][20]。这一“回火通道”解释了头部企业的护城河为何持续加宽:在轨验证数据越多→可靠性越高→订单越多→成本越低→部署越多→数据越多,后发者难以用资本简单复制。
3.10 闭环的“断点”风险与中国路径
飞轮并非必然闭合,历史上的断点集中在三处:验证断点(样机无法获得在轨机会,早期Mynaric曾获SDA认证但迟迟未能在轨演示[17]);成本断点(性能达标但无法量产降本,Mynaric破产即属此类[18]);需求断点(星座部署不及预期导致订单空窗)。对中国而言,打通闭环的关键在于:以GW/千帆批量招标稳定需求侧,以国家队+商业公司双轨供给保障产能,以团体标准—行业标准—国家标准递进构建自主标准体系,以在轨验证星(光传01/02、极光星座03/04等)持续铸造信用[1][32]。当前中国飞轮已完整转动,但规模(在轨终端数十至百余套对数万套)与美国仍有两个数量级差距,未来五年是追赶窗口。
CHAPTER 04  /  KEY ENTERPRISE ANALYSIS
第四章 重点企业分析
全球呈现“一超多强”格局,中国“国家队+商业新锐”双轮驱动
4.1 技术情报跟踪:顶刊顶会动向、国家布局与龙头研发三线并进
顶刊顶会最新研究动向。 星间激光通信的学术前沿高度活跃于SPIE Free-Space Laser Communications年会、OFC/ECOC光通信顶会、IEEE Photonics Journal/JSTQE以及CoNEXT等网络顶会。2026年SPIE年会综述指出:空间光通信在经历40年缓慢发展后,因SDA大规模采办与OCT标准而呈指数级增长,全球主要低轨星座(Starlink、Kepler、Kuiper、Telesat、国网、千帆)均已宣布采用光星间链路,ESA正推进连接LEO/MEO/GEO与地面光纤网的HydRON高通量光网络[6]。代表性前沿成果包括:JAXA发表于IEEE JSTQE的LUCAS在轨运营评估(确认LEO-GEO实时激光通信的工程实用性)[15];面向LEO相干星地链路的GHz级多普勒时频混合域补偿[45];纳米光子相控阵(NPA)有源相位调控为激光通信开辟新可能[4];NASA/JPL在IEEE JSTQE发表的DSOC地面激光发射系统运营结果,宣告深空光通信已具备支持未来任务的技术就绪度[11]。
领先国家布局。 美国形成“NASA深空与中继(LCRD完成两年实验、3400余次测试会话;ILLUMA-T完成首个端到端激光中继;DSOC深空验证;Artemis II O2O首次随载人深空任务飞行)[12][13]+SDA军事星座(PWSA按批次部署,T1规划154颗全光链路卫星)[8][20]+商业星座(星链、Kuiper)”三层体系。欧洲以ESA ScyLight/HydRON计划为技术引擎[24]、以IRIS²(总投资106亿欧元级、348颗卫星全光互联)为需求引擎[23][50],并推进ESTOL欧洲标准与法国-希腊-塞浦路斯光通信合作[8]。日本将空间光通信列入2023年度《宇宙技术战略》战略重点,JAXA/NEC推进LUCAS业务化[14]。中国将卫星互联网纳入“新基建”,GW、千帆星座明确采用激光星间链路,空天院塔县激光地面站与AIRSAT-02实现120Gbps星地业务化应用实验[14][27][39]。
龙头企业研发动向。 SpaceX第五代激光终端采用集成光学电路设计、单链路100—200Gbps,并推出25Gbps@4000km的“迷你激光”对外销售(Starcloud已采购50余台用于25颗以上卫星)[29][47];TESAT推出符合SDA 3.1标准的SCOT80(80mm口径、最高100Gbps)并向洛克希德·马丁GPS演示项目交付终端[8][17];CACI持续发布下一代OCT能力[8];NEC与Skyloom联合研发100Gbps空间光通信[21];氦星光联聚焦100Gbps与天地一体化光网络[34];极光星通推进极光星座03/04星组网验证[32]。
4.2 国际代表企业(12家)
企业
国别
主流产品
核心技术壁垒
最新动态
SpaceX(星链)
美国
星载激光终端(第五代,单链路100—200Gbps)、迷你激光终端(25Gbps)
垂直一体化设计制造、年产万台级产能、数万终端在轨运营数据
在轨终端数万级,日流量42PB;对外销售迷你终端[16][29][47]
TESAT-Spacecom(Airbus系)
德国
LCT 135(EDRS)、SCOT60/80(SDA标准)
全球光学星间链路市场份额约22.4%、相干体制积淀、EDRS十年运营经验
SCOT80在轨62台、完成跨主承包商在轨互联[17][30]
Mynaric
德国
CONDOR Mk3(SDA标准)、HAWK(机载)
SDA标准首发互操作演示、工业化产线设计
2025年2月破产重整,2026年被Rocket Lab收购成为其欧洲板块[18][19]
CACI(收购SA Photonics)
美国
SDA标准OCT系列
通过SDA合规认证、美国国防渠道
发布下一代OCT能力[8][17]
Skyloom(IonQ旗下)
美国
SDA标准OCT、V’GER终端
88台交付记录、York Space T1主供
2026年1月被IonQ收购,切入天基量子网络[20][21]
General Atomics(GA-EMS)
美国
机载/星载OCT
星机双向链路(5470km、2.5Gbps)世界首次
与Kepler完成SDA星机演示[9][47]
NEC
日本
LUCAS OLLCT/OGLCT
4万km LEO-GEO链路、1.5μm光放大技术
与Skyloom联合研发100Gbps[14][21]
Thales Alenia Space
法意
IRIS²政府载荷(含光链路)
系统级集成、欧洲政府市场
获IRIS²超30亿欧元载荷合同[23]
Airbus Defence and Space
欧
卫星平台+TESAT协同
平台-载荷一体化
IRIS²首批66颗平台[50]
BridgeComm(Voyager旗下)
美国
点对多点光通信、地面站
专利组合、多址光通信
2025年9月被Voyager收购[8]
Cailabs
法国
光学地面站、自适应光学
湍流补偿、多平面光转换
部署韩国第二座SDA兼容地面站[8][49]
Kepler Communications
加拿大
SDA兼容卫星+光网络运营
首家在轨演示SDA标准星地/星空链路的运营商
部署NVIDIA天基云基础设施[7][8]
4.3 国内代表企业(12家)
企业
类型
主流产品
核心技术壁垒
最新动态
航天电子(航天火箭公司/704所)
国家队上市平台
型谱化星间激光终端(10Gbps产线年产500台套)
北斗三号激光星间链路积淀、星网批量配套、10Gbps市占率领先
武汉产业园年产500台套,2026年交付量预计翻倍[28][40]
极光星通
商业公司
LT系列星载终端(兼容相干/非相干,10/100/400Gbps)
400Gbps在轨纪录、5100km远距、116小时连续建链
2026年2月完成近3亿元A4轮,预计年交付超百台套、产能扩至800台套[1][32]
蓝星光域
商业公司
LX-Z1—Z4星载终端(2.5—100Gbps)、机载/地面终端
四代终端迭代、空天地海全场景定型、最快4秒建链、误码率<1E-12
常熟千台级基地投产,完成近5亿元C轮,数十套在轨[36][52][33]
氦星光联
商业公司
星载终端、光学地面收发系统
悬臂式自由空间技术、4个月研制周期、自研率高
为国星宇航星算计划12星提供26台终端;2026年完成近2亿A1轮及超5亿A2轮[34][35][41]
上光通信
商业公司
星间/星地激光终端
继承上海光机所二十余年技术积累
参与国内多星座配套竞争[35][51]
长光卫星
商业遥感
星载激光终端(自用)、车载激光地面站
全球首个星间/星地100Gbps双能力、误码率为0
吉林一号星座组网激光化,规划2027年300星网络化[25][19]
中科院西安光机所
科研院所
星载激光终端
累计研制百余套、2.5Gbps星间链路及高动态长距链路
持续配套国家任务[26][29]
中科际联
商业公司
激光通信载荷与核心器件
中科院背景、星载光电子集成
2025年9月完成数亿元B轮[32]
聿凡领光
商业公司
光传输子系统与模块
年产千台套能力、超六成产品服务航天
2025年Pre-A与Pre-A+两轮融资[29][32]
光客科技
商业公司
星载/机载/地面终端
省市区三级政府基金支持
2025年11月近亿元Pre-A轮[32]
光邮星空
商业公司
高速星地激光通信
端到端星地链路
2024年11月成立,2025年12月数千万天使轮(中科创星领投)[18][32]
英田光学
商业公司
激光通信光学系统与终端
精密光学系统二十年积累(创始人为原南京天仪中心主任)
卫星激光通信解决方案供应商[51]
此外,烽火通信依托窄线宽激光器、光调制器、EDFA量产经验切入星载场景[39];久之洋的低轨星间激光通信模块光纤放大器已通过总体单位试验并获订单[31];金橙子的快反镜切入ATP供应链[43];华为亦在布局空间激光通信[41]。
4.4 产学研与投融资动态:资本密集加注,验证—订单—扩产链条打通
产学研协同呈现“院所出技术、企业做工程、高校攻前沿”的格局:长光卫星联合北京邮电大学突破模式分集接收技术[25];哈工大主导“威海壹号”验证40Gbps级星间链路[26];复旦大学攻克雨天激光通信瓶颈[26];氦星光联无锡子公司牵头起草团体标准[35]。
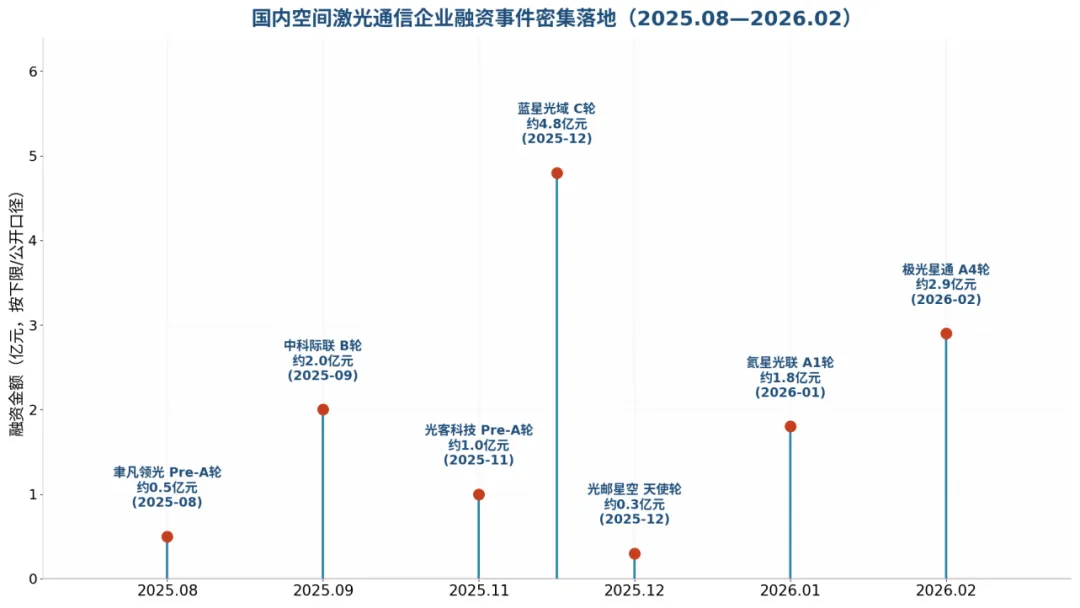
投融资方面,2025年至2026年初赛道进入资本密集期:国内六家核心企业完成天使轮至C轮融资,极光星通A4轮近3亿元刷新行业纪录,蓝星光域C轮近5亿元,氦星光联A1/A2轮合计超7亿元[32][33][34][35]。国际并购整合加速:IonQ收购Skyloom、Rocket Lab收购Mynaric、Voyager收购BridgeComm,显示激光通信资产正被量子计算、火箭发射、太空基础设施巨头纳入版图[8][20]。全球终端市场2025年销量约9860台、均价约14.5万美元、主流毛利率35%—50%,中金公司测算全球激光通信终端市场空间可达502亿元,太平洋证券预测2027年中国市场规模约130亿元[29][35]。
▍全球主要星间激光通信终端供应商规模对比
▍国内空间激光通信企业融资事件时间线
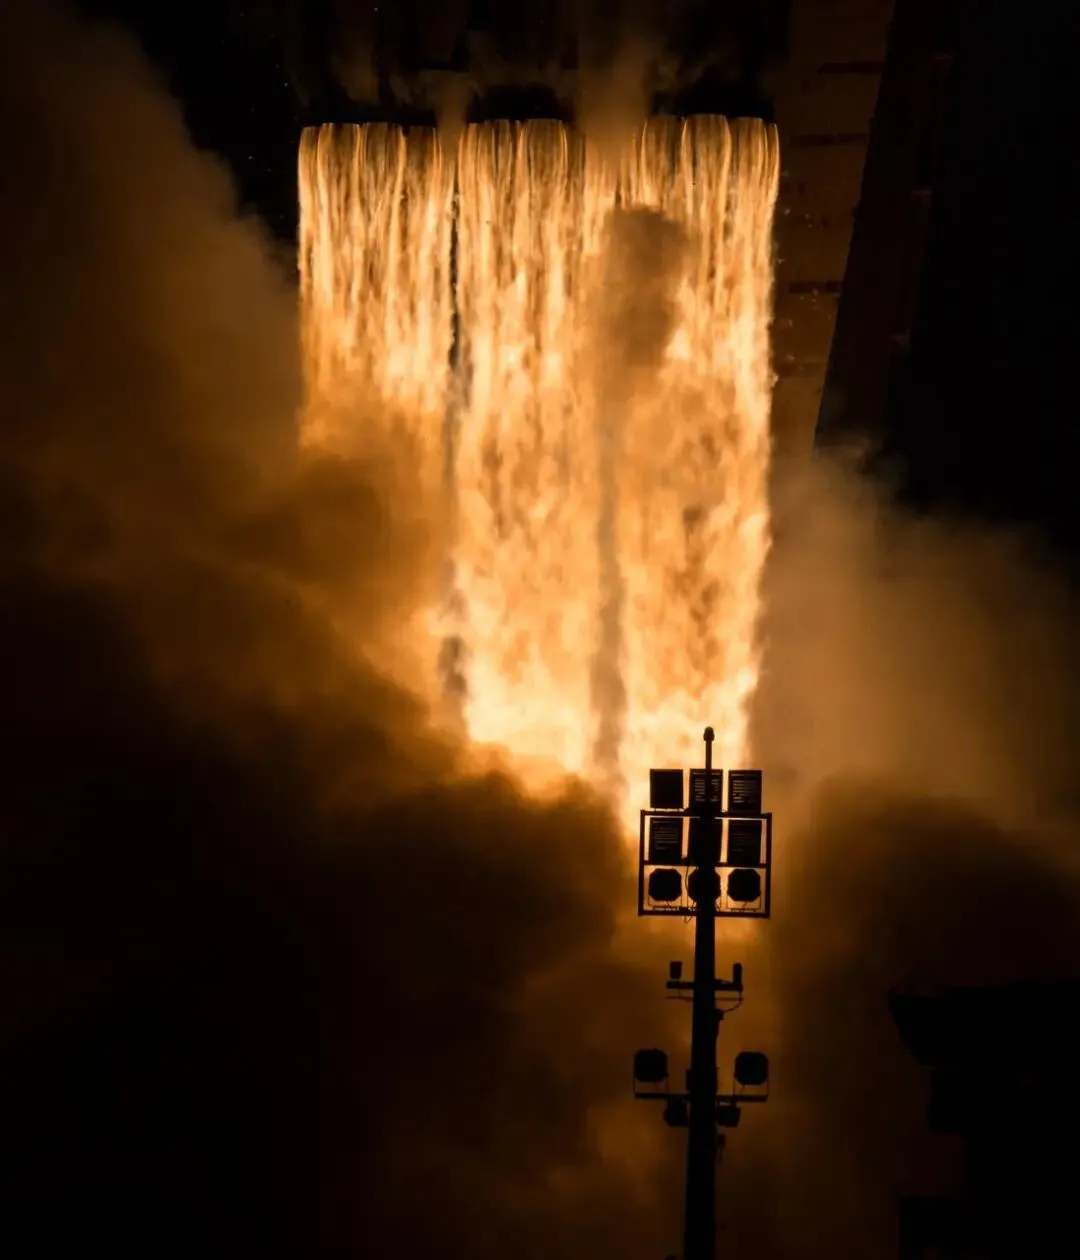
▍Psyche探测器发射(2023年10月)——其搭载的DSOC终端完成了人类最远激光通信
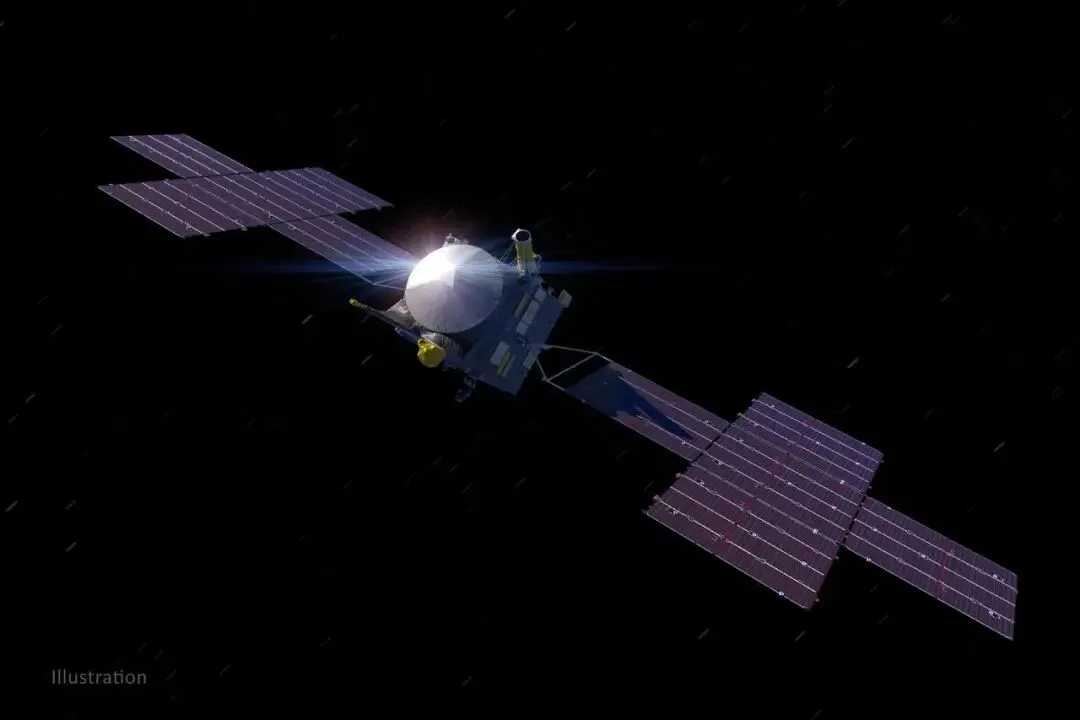
▍Psyche探测器艺术想象图——DSOC在4.94亿公里距离仍维持激光链路
▍肯尼迪航天中心星链猎鹰9火箭与星舰同框——SpaceX垂直一体化造就全球最大激光终端产能
CHAPTER 05  /  TREND OUTLOOK
第五章 趋势展望
市场空间迈向千亿级,下一代技术围绕“更高速率、更低成本、更智能组网”展开
5.1 市场空间:星座组网爆发前夜,国内累计市场达千亿级
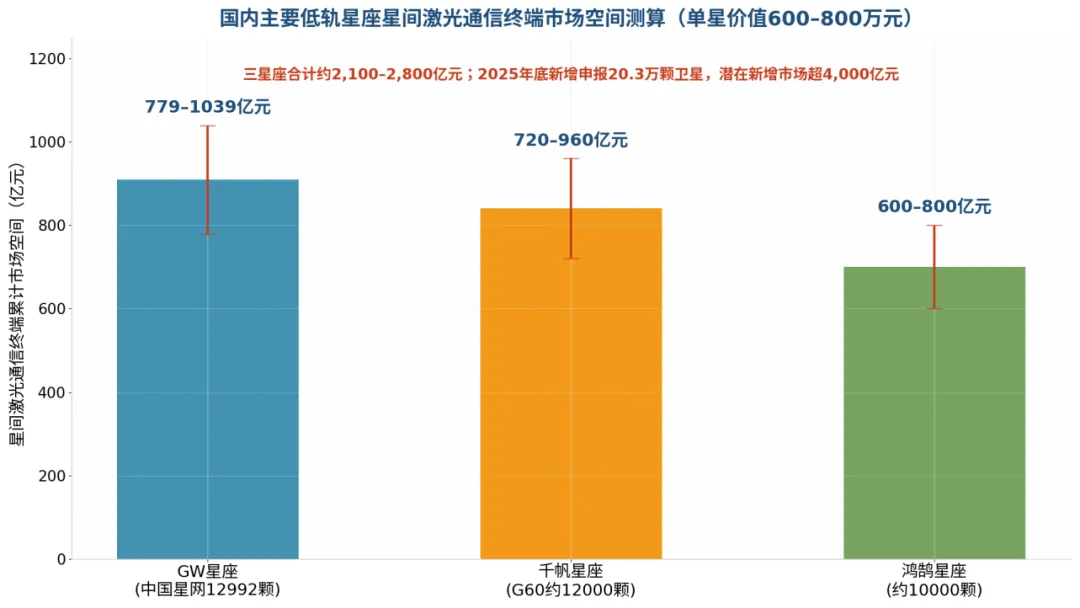
需求侧,低轨卫星互联网进入密集发射期,GW、千帆、鸿鹄等星座明确将激光链路作为星间组网主要手段,单星通常搭载3—4台终端以覆盖同轨与异轨交互,通信、遥感、导航增强及军用星座同步铺开,激光终端从试验性配套转变为批量刚需[28][38]。按东方证券测算,以单星终端价值600—800万元计,GW星座(12992颗)对应779—1039亿元、千帆星座(约12000颗)对应720—960亿元、鸿鹄星座(约10000颗)对应600—800亿元,合计约2100—2800亿元;2025年底中国新增申报20.3万颗卫星,对应潜在新增市场超4000亿元[28][29][31]。供给侧,2025年全球终端产能约1.6万台、销量约9860台,产能爬坡与成本博弈是行业主旋律[29];预计2026—2030年随着星座批量招标落地,行业将进入“交付能力为王”的洗牌期,竞争焦点从单台参数转向在轨记录、成本控制与批量交付[35]。
▍国内主要低轨星座星间激光通信终端市场空间测算
5.2 最具潜力的新技术新产品:六大方向定义下一代终端
其一,Tbps级超高速终端。 极光星通400Gbps已树立标杆,业界预期Tbps级将在“十五五”期间出现,支撑6G卫星互联网与太空算力海量互联[27][31]。其二,光相控阵(OPA)终端。 基于MEMS移相器的大规模二维OPA以电子波束控制取代机械转向,可实现无惯量敏捷多波束,是终端小型化、多址化的颠覆性路径[4]。其三,片上集成终端。 硅光/磷化铟集成将激光器、调制器、探测器集成为芯片级光引擎,星链第五代终端的集成光学电路设计已指明方向[47]。其四,量子-经典融合终端。 IonQ-Skyloom模式显示,经典激光链路将成为天基量子密钥分发与纠缠分发的物理底座[20]。其五,多场景一体化终端。 星间/星地/星机/星海通用终端(蓝星光域空天地海产品族、GA-EMS星机链路)扩大单机市场边界[9][36]。其六,智能自治组网。 AI辅助无信标捕获、在轨自标校、星座级自主路由将成为标配能力[13][42]。
5.3 最具转化价值的关键技术:四大“卡脖子”环节值得重点投入
结合技术壁垒、价值占比与国产化现状,最具转化价值的技术依次为:微弧度级ATP系统(占终端价值量20—25%,壁垒最高,涉及快反镜、复合轴伺服、微振动抑制全链条[31][43]);星载高速相干光模块与DSP(决定速率天花板,COTS宇航化是降本关键[2][45]);高功率窄线宽光源与抗辐照EDFA(国产已突破100krad级在轨验证,规模化在即[15][39]);星座级网络智能(RWA/拓扑规划/AI运维)(从终端竞争升维至网络竞争,是运营期持续收入来源[4][48])。对投资者与产业方而言,上游器件(激光器、EDFA、快反镜、抗辐照FPGA)与中游具备批量交付记录的标准化终端,是风险收益比最优的两类标的[31][39]。
5.4 总体研判:2026—2030年为全球格局定型窗口期
综合判断,星间激光通信将在2026—2030年完成从“新兴赛道”到“成熟基础设施”的跃迁:技术标准上SDA与CCSDS体系走向全球事实标准,中国自主标准体系需加速构建以保障生态位;产业格局上,全球将形成3—5家万台级终端供应商与若干特色器件供应商的稳态结构,兼并重组(Rocket Lab-Mynaric、IonQ-Skyloom模式)将持续发生[8][19][20];应用边界上,太空算力光互联、量子保密组网、深空中继将依次打开第二、第三增长曲线[31]。对中国而言,差距主要在工程制造规模、成本控制与在轨数据积累,优势在于完整的光通信产业链、全球最大的星座需求与快速迭代的商业航天生态——若在“十五五”期间实现万台级产能与自主标准体系双突破,有望在该赛道实现从并跑到局部领跑的跨越[41]。
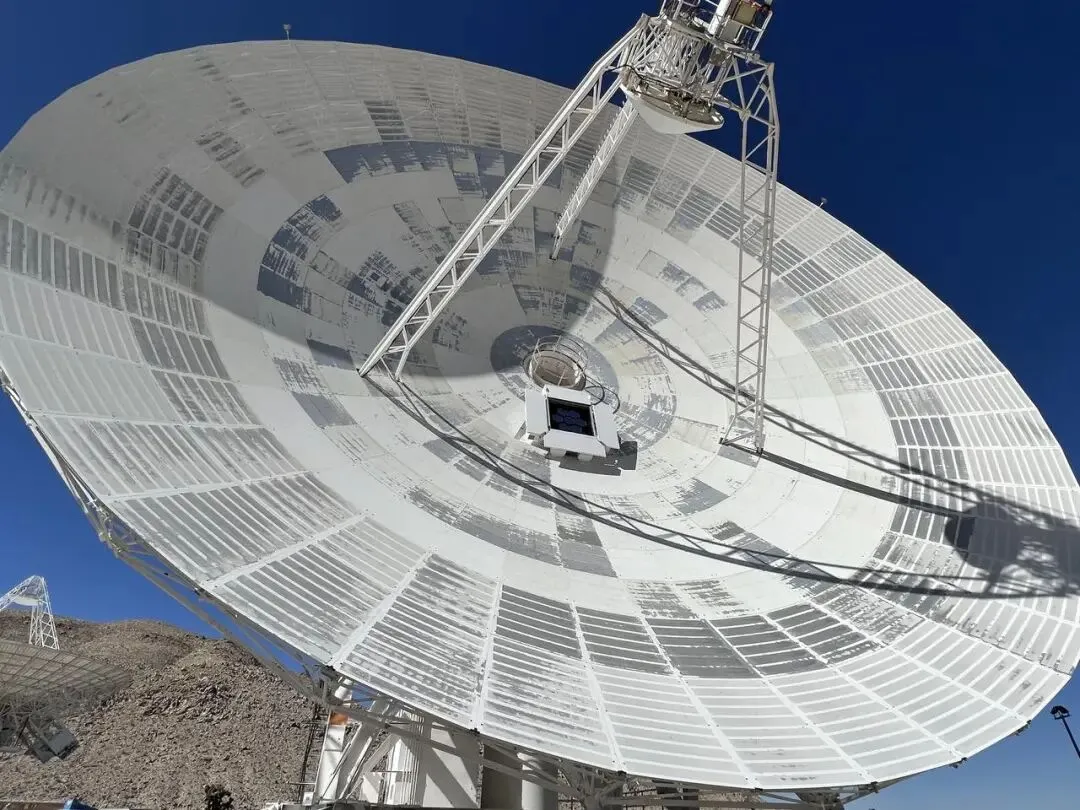
▍NASA深空网实验性混合天线同时跟踪DSOC激光下行与射频信号——光/微波融合是地面段的演进方向
CHAPTER 06  /  APPENDIX
附录
术语公式 / 转化价值清单 / 潜力企业 / 参考来源
附录A 关键术语与公式表
术语/公式
英文/符号
释义
星间激光通信
ISLC / OISL
以激光为载体在卫星间直接建立的自由空间光通信链路
光学通信终端
OCT
实现光链路收发的终端设备总称
捕获、跟踪、瞄准
ATP
建立并维持激光链路指向的完整功能链
粗跟踪
Coarse Tracking
万向支架大行程低带宽指向
精跟踪
Fine Tracking
快反镜小行程高带宽抖动补偿
快速反射镜
FSM
kHz级响应的精跟踪执行机构
四象限探测器
QD
精跟踪误差传感器,e_x=(I_A+I_B-I_C-I_D)/I_total
超前瞄准角
Point-Ahead Angle
补偿光行时的收发指向夹角,典型数十μrad
相干体制
Coherent (BPSK/QPSK)
本振混频提取相位信息,灵敏度高约10—20dB
非相干体制
OOK/IM-DD
强度调制直接探测,结构简单成本低
窄线宽激光器
Narrow-linewidth Laser
线宽kHz量级,相干体制本振与载波源
掺铒光纤放大器
EDFA
1550nm波段光功率放大器
雪崩光电二极管
APD
具内部增益的高灵敏探测器
链路预算公式
P_r = P_t·G_t·G_r/L_fs
G≈(πD/λ)²;L_fs=(4πR/λ)²
天线增益
G≈(πD/λ)²
口径D、波长λ决定的发射/接收增益
自由空间损耗
L_fs=(4πR/λ)²
距离R处的几何扩散损耗
多普勒频移
Δf=v/λ
LEO链路可达GHz量级
误码率
BER
高端终端指标<1E-12
光相控阵
OPA
电子控制波束转向的无机械扫描器件
数字信号处理
DSP
相干接收的频偏/相位/损伤补偿平台
路由与波长分配
RWA
光网络资源调度算法
空间发展局
SDA
美国太空军下属机构,OCT标准制定者
空间数据系统咨询委员会
CCSDS
国际空间链路标准组织
欧洲数据中继系统
EDRS
ESA GEO光中继运营系统
深空光通信
DSOC
NASA深空激光通信试验(Psyche)
激光通信中继演示
LCRD
NASA GEO激光中继实验
商用现货器件
COTS
经宇航化筛选的商用器件,降本关键
总剂量效应/单粒子效应
TID/SEU
空间辐照两类主要损伤机制
信标光
Beacon
辅助捕获的宽束导引光(趋势为无信标化)
量子密钥分发
QKD
基于单光子的无条件安全密钥分发
技术成熟度等级
TRL
1—9级,9级为在轨运营验证
微弧度
μrad
10⁻⁶弧度,跟踪精度单位
附录B 关键技术转化价值清单(12项)
序号
关键技术
转化价值与方向
成熟度
优先级
1
微弧度级ATP复合轴伺服
终端价值量占比最高(20—25%),军民两用
TRL 9
★★★★★
2
快速反射镜(FSM)及驱动
精跟踪核心部件,可迁移至光电吊舱、激光加工
TRL 8
★★★★★
3
星载400Gbps相干光模块
速率天花板决定者,COTS宇航化降本空间大
TRL 7—8
★★★★★
4
抗辐照高功率EDFA
国产已通过100krad在轨验证,进口替代
TRL 8
★★★★☆
5
窄线宽激光器(kHz级)
相干体制光源,量子通信同源需求
TRL 8
★★★★☆
6
无信标快速捕获技术
建链4秒级,降低终端成本与功耗
TRL 8
★★★★☆
7
微振动主被动抑制
决定跟踪精度上限,可迁移至精密载荷
TRL 8
★★★★☆
8
光相控阵(OPA)波束控制
下一代无机械扫描终端,颠覆性路径
TRL 4—6
★★★★☆
9
星座级RWA与拓扑规划
网络运营期持续价值,软件定义光网络
TRL 6—7
★★★★☆
10
多普勒GHz级补偿DSP算法
相干星地/星间链路必备,算法授权模式
TRL 7
★★★☆☆
11
量子-经典融合链路
QKD叠加经典链路,国防金融高安全市场
TRL 6—7
★★★☆☆
12
光学地面站网络
天地一体化枢纽,多站点分集保障可用度
TRL 7—8
★★★☆☆
附录C 潜力企业清单
国际(13家):SpaceX(星链终端)、TESAT-Spacecom、Mynaric(Rocket Lab)、CACI、Skyloom(IonQ)、General Atomics EMS、NEC、Thales Alenia Space、Airbus Defence and Space、BridgeComm(Voyager)、Cailabs、Kepler Communications、Honeywell/BAE Systems(原Ball Aerospace)。
国内(16家):航天电子(航天火箭公司)、中国电科相关所、中科院西安光机所、中科院长春光机所、中科院上海光机所(上光通信产业化源头)、中科院空天信息创新研究院、长光卫星、极光星通、蓝星光域、氦星光联、上光通信、中科际联、聿凡领光、光客科技、光邮星空、英田光学;产业链延伸标的:烽火通信、华工科技、久之洋、金橙子、彼格科技、华为。
附录D 引用及参考来源列表
[1] 科技日报:《我国星间激光通信技术多项关键指标取得突破》,https://www.stdaily.com/web/gdxw/2025-07/24/content_375272.html
[2] 中国航天科技集团:《极光星通开展在轨星间400Gbps超高速激光通信数据传输试验》,https://www.chinaerospace.com/article/72738
[3] 《星间激光通信技术研究现状与发展趋势》,《航天飞航》期刊,https://htfhyyg.spacejournal.cn/article/doi/10.3969/j.issn.1009-8518.2026.01.014
[4] 王浩楠等:《星间激光通信关键技术与展望》,《激光与光电子学进展》2025年第62卷第9期,https://www.opticsjournal.net/Articles/GetArticlePDF/OJ42a00996254f9235
[5] 《激光星间链路终端技术发展与展望》,Researching.cn,https://www.researching.cn/ArticlePdf/m00021/2023/49/2/2023-02-0175.pdf
[6] SPIE:Free-Space Laser Communications XXXVIII Proceedings,https://spie.org/Publications/Proceedings/Volume/13885
[7] SPIE Digital Library:Closing SDA-standard-compatible space-to-ground and space-to-air optical links using Kepler Communications LEO satellites,https://www.spiedigitallibrary.org/conference-proceedings-of-spie/13885/1388504/
[8] Future Market Insights:Free-Space Optics (FSO) Communication Market Report,https://www.futuremarketinsights.com/reports/free-space-optics-fso-communication-market
[9] General Atomics:GA and Kepler Communications Successfully Demonstrate Air-to-Space Optical Communications Capability,https://www.ga.com/ga-and-kepler-communications-successfully-demonstrate-air-to-space-optical-communications-capability
[10] SSBCrack News:Space Development Agency Achieves Two-Way Optical Communications Between Satellite and Aircraft,https://news.ssbcrack.com/space-development-agency-achieves-two-way-optical-communications-between-satellite-and-aircraft/
[11] IEEE Photonics Society:IEEE Study Presents Operational Results from NASA’s Deep Space Optical Communications Project,https://ieeephotonics.org/announcements/
[12] NASA:Laser Communications Relay Demonstration (LCRD) Overview,https://www.nasa.gov/directorates/stmd/tech-demo-missions-program/laser-communications-relay-demonstration-lcrd-overview/
[13] NASA NTRS:Completion of NASA’s Two-Year Laser Communications Relay Demonstration (LCRD) Experiment Program,https://ntrs.nasa.gov/citations/20240011470
[14] JAXA:World’s First Successful Transmission of Huge Volume Mission Data Using 1.5 μm Optical Inter-Satellite Communication,https://global.jaxa.jp/press/2025/01/20250123-1_e.html
[15] IEEE JSTQE / NASA ADS:Operational Results of JAXA’s Optical Data Relay System LUCAS,https://ui.adsabs.harvard.edu/abs/2026IJSTQ..32S9124S/abstract
[16] KeepTrack:Optical Intersatellite Link (OISL),https://keeptrack.space/space-terms/optical-intersatellite-link
[17] 激光制造网:《从单链路验证到网络级验证:空间激光通信的工程瓶颈》,https://www.laserfair.com/m/news/202609/03/91270.html
[18] Quilty Space:Mynaric, Rocket Lab and the other edge of the sovereignty sword,https://www.quiltyspace.com/post/mynaric-rocket-lab-and-the-other-edge-of-the-sovereignty-sword
[19] SatNews:Rocket Lab Receives Final FDI Approval to Acquire Mynaric and Launch Rocket Lab Europe,https://satnews.com/2026/03/31/
[20] Converge Digest:IonQ’s Skyloom Reaches 84 Optical Terminals On Orbit,https://convergedigest.com/ionq-skyloom-84-optical-terminals-sda-space-network/
[21] Entangled Future:Skyloom Global公司沿革,https://entangledfuture.com/company/skyloom-global/
[22] Via Satellite:Amazon Demonstrates 100 Gbps Laser Links on Prototype Kuiper Satellites,https://www.satellitetoday.com/technology/2023/12/14/
[23] Thales Group:Thales Alenia Space to provide digital and secure payloads for 330 IRIS² telecommunications satellites,https://www.thalesgroup.com/en/news-centre/press-releases/
[24] ESA:Optical & Quantum Communications – ScyLight,https://resilience.esa.int/artes-4-0-programme-overview/optical-quantum-communications-scylight
[25] 科技日报:《我国首次!星地100千兆比特每秒激光通信试验完成》,https://www.stdaily.com/web/gdxw/2024-12/28/content_280059.html
[26] 萝卜投研:《商业航天核心赛道:星间激光通信产业链全解析》,https://m-robo.datayes.com/feed/detail?id=577531
[27] 智研咨询:《2025中国激光通信终端行业产业链、市场规模及重点企业分析》,https://www.chyxx.com/industry/1241874.html
[28] 东方证券(三个皮匠转载):《星间激光通信终端:单星价值600-800万元,GW+G60星座长期超千亿市场》,https://www.sgpjbg.com/labels/xingjianjiguangtongxinzhongduan/1/6895535.html
[29] 三个皮匠报告:《卫星互联网激光通信行业研究报告》,https://bg.sgpjbg.com/searchtag/26342269.html
[30] 三个皮匠报告(QYResearch/Yole数据):《卫星激光通讯激光器市场预测》,https://www.sgpjbg.com/searchtag/25819056.html
[31] OFweek激光网:《星间激光通信,谁是成长最快企业?》,https://laser.ofweek.com/2026-02/ART-240002-8420-30680438.html
[32] 东方财富网:《近三个月融资规模超5亿 卫星激光通信产业走俏》,https://finance.eastmoney.com/a/202603033660650056.html
[33] 激光制造网:《蓝星光域C轮融资近5亿元 持续加码卫星激光通信》,https://www.laserfair.com/m/news/202605/22/90634.html
[34] 创业邦:《融资丨氦星光联完成近2亿元A1轮融资》,https://m.cyzone.cn/article/822883.html
[35] 网易:《氦星光联完成超5亿元A2轮融资》,https://m.163.com/dy/article/L621SB3P0550B1DU.html
[36] 中国日报:《蓝星光域|成为激光通信领域TOP1,打造全光网络生态》,https://cn.chinadaily.com.cn/a/202501/27/WS6796d20ea310be53ce3f3a1b.html
[37] 蓝星光域官网:低轨宽带激光通信终端LX-Z4产品页,https://laserlink.tech/dgkdjgtxzdlxz4
[38] 中研网:《2026-2030年中国星间激光通信行业:星座组网爆发前夜的产能卡位与竞争格局演变》,https://m.chinairn.com/hyzx/20260723/090117874.shtml
[39] 中财网:《星间激光通信成低轨星座刚需 烽火通信光器件迁移优势凸显》,https://stock.cfi.cn/p20261006000176.html
[40] 东方财富号:《星间激光通信:商业航天组网的“隐形高速公路”》,https://emcreative.eastmoney.com/app_fortune/article/index.html
[41] 知乎专栏:《2025商业航天10大新赛道——空间激光通信终端》,https://zhuanlan.zhihu.com/p/1967303386094364471
[42] CSDN博客:《卫星激光通信ATP系统解析:捕获、跟踪与瞄准关键技术》,https://blog.csdn.net/weixin_29178069/article/details/166078807
[43] 21ic电子网:《低轨卫星星间激光通信:捕获跟踪瞄准(ATP)系统振动补偿算法》,https://www.21ic.com/a/988800.html
[44] arXiv:LEO Topology Design Under Real-World Deployment Constraints,https://arxiv.org/html/2602.07756v1
[45] arXiv:Hybrid Time-Frequency Domain Frequency Offset Compensation Under GHz Doppler Shift for LEO Satellite-to-Ground Coherent FSO,https://arxiv.org/html/2607.13904v1
[46] MilsatMagazine:Mynaric Demos Laser Comms Using the Space Development Agency’s OISL Standard,http://www.milsatmagazine.com/story.php?number=928848090
[47] 百度百科(英文):Spaceborne Laser Communication,https://baike.baidu.com/en/item/Spaceborne%20Laser%20Communication/6011386
[48] 《宇航学报》:Dynamic Inter-satellite Link Topology Optimization for LEO Resource-constrained Small Satellite Constellations,https://www.spacejournal.cn/yhxb/en/article/id/a119ecbb-c655-4a06-88be-2b5e08666580
[49] Cailabs:SDA-Compatible Bidirectional Space-to-Ground Optical Link,https://www.cailabs.com/blog/aerospace-and-defense/
[50] European Spaceflight:Aerospacelab, Thales Alenia Space Secure €5.4 Billion in IRIS² Contracts,https://europeanspaceflight.com/
[51] CSDN博客:《国内卫星激光通信厂商介绍》,http://blog.csdn.net/weixin_43290277/article/details/148501491
[52] 凤凰网:《蓝星光域批量交付激光通信丨互联网技术试验卫星发射升空》,https://baby.ifeng.com/c/8sfMcv2GkMA
免责声明:本报告内容仅供参考,不构成任何投资建议。报告中涉及的市场测算数据均引自第三方机构公开报告,实际市场发展可能与之存在差异。
星间激光通信技术飞轮深度研究报告 · 商业航天系列之六
出品:中关村通力 · 商业航天组 | 全文完 · 感谢阅读

猜你喜欢

发表评论

发表评论: