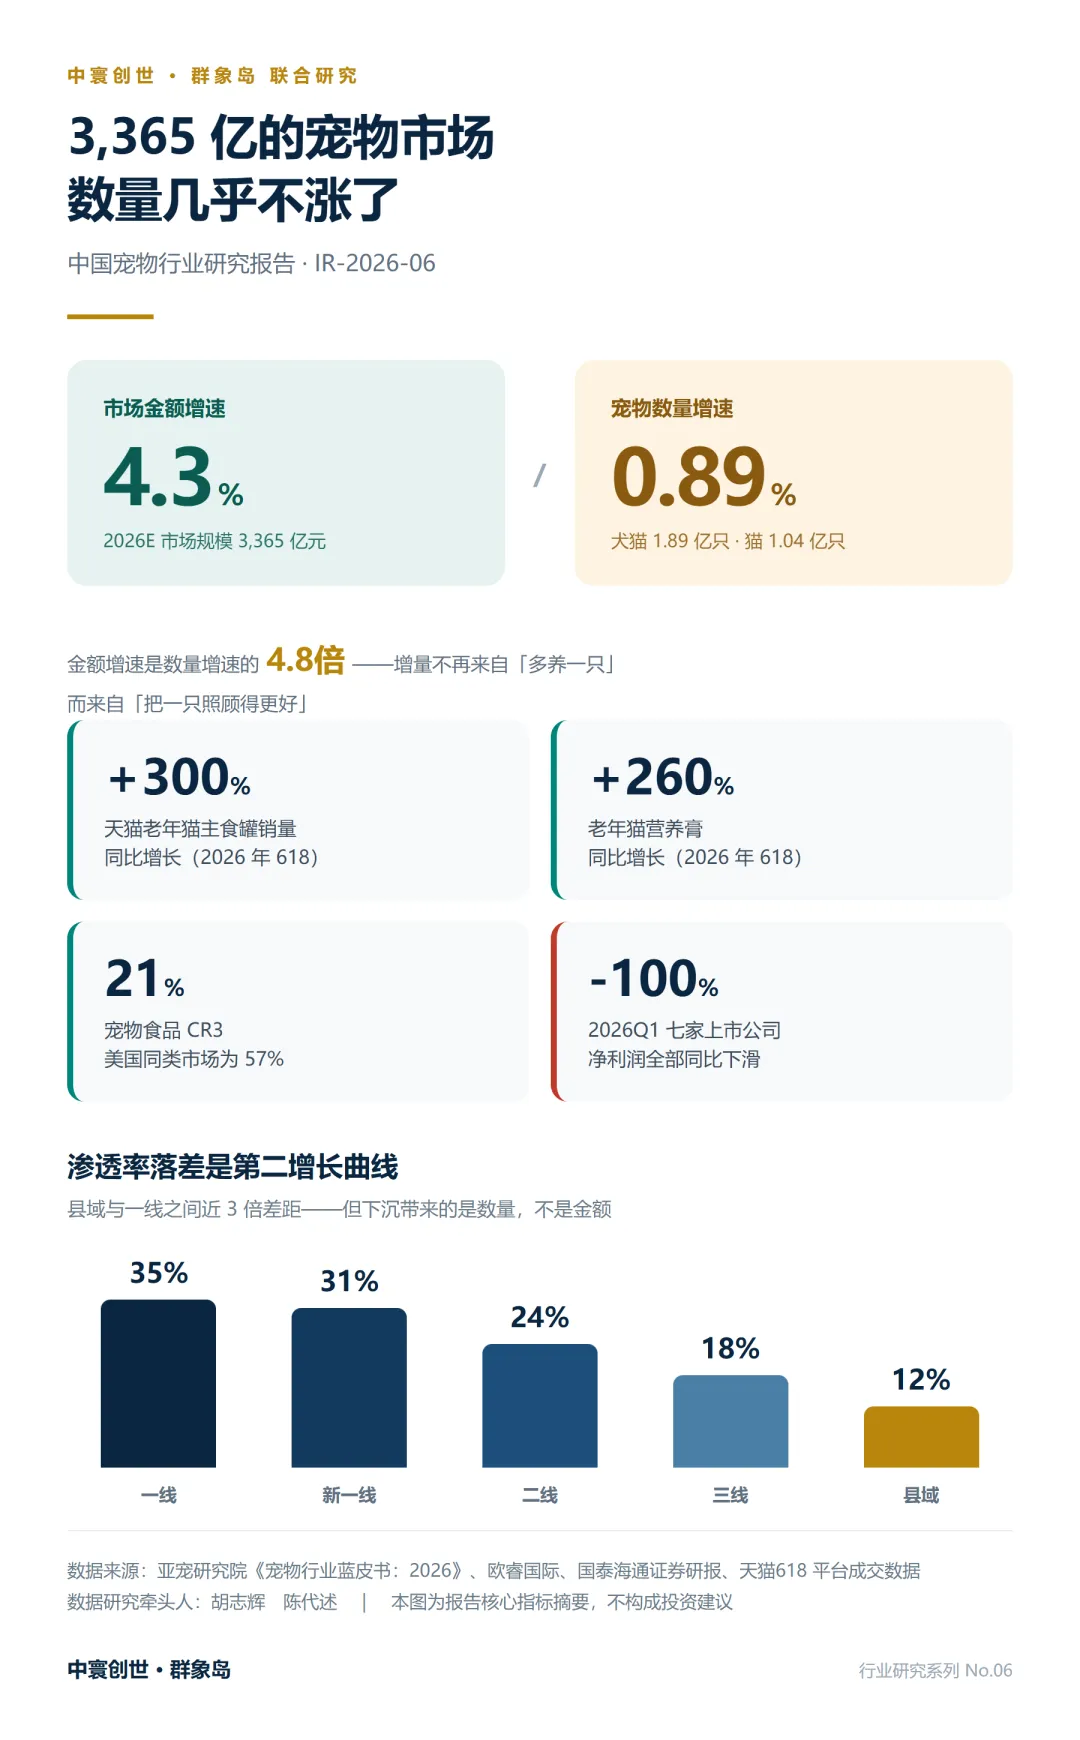
《中国宠物行业研究报告》:2026 年市场规模预计 3,365 亿元,同比增长 4.3%;而犬猫数量 1.89 亿只,增速已降至 0.89%2026年10月10日,中寰创世与群象岛联合研究出品《中国宠物行业研究报告》正式发布。报告编号 IR-2026-06,数据研究牵头人胡志辉、陈代述。这份报告的核心判断,建立在两个数字的落差上:2026 年市场规模预计 3,365 亿元,同比增长 4.3%;而犬猫数量 1.89 亿只,增速已降至 0.89%。金额增速是数量增速的 4.8 倍。这个剪刀差宣布了一个时代的结束——“多养了一只宠物”不再是行业增长的来源,“把一只宠物照顾得更好”才是。01 一个行业最重要的变化,不是某个数字,而是两个数字之间的关系4.3% 与 0.89% 的落差,是这个市场未来三年的全部动能来源。更值得注意的是猫的增速已经回落到 0.8%。这意味着连「猫比狗增长快」这一长期叙事也在减弱,数量红利基本结束。过去十年支撑行业的第一增长曲线已经走平,未来必须靠单宠消费的深度与结构来替代。于是行业的经营单元,正在从「养宠人数」切换为「单只宠物的全生命周期价值」。7 岁以上犬猫数量持续上升,而 7 岁恰恰是犬猫进入疾病高发的起点。这个年龄结构变化,将同时抬高两项支出——医疗支出与主粮升级支出。2026 年「618」期间,天猫老年猫主食罐销量同比上涨 300%,老年猫营养膏增长超过 260%,老年猫处方粮成交增长近 80%。这些数字不是营销概念,它们是被大促真实交易验证过的需求。2026 年是「十五五」开局之年,「宠物经济」首次被写入政府工作报告;而 2025 年 8 月实施的《宠物诊疗机构诊疗服务指南》,第一次给了这个行业一个可执行的规范。制度供给到位,行业才具备规模化的前提。一线城市渗透率 35%、新一线 31%、二线 24%、三线 18%、县域仅 12%。县域与一线之间近 3 倍的差距,是真实的增长空间。但这里必须说清楚一件事:下沉带来的是数量,不是金额。对投资人而言,「下沉」的价值在于数量,「老龄化」的价值在于金额——两条曲线不能混为一谈。县域市场的价值密度偏低,它应该是覆盖网络,而不是利润中心。2025 年宠物食品 CR3 约 21%、CR10 约 33%,而美国同类市场 CR3 达 57%。对比欧日成熟市场各细分品类品牌 CR5 达 30%—50%、CR10 达 45%—70%,中国市场的集中度仍有较大提升空间。但真正的信号来自盈利端。A 股四家宠物食品上市公司 2025 年合计营收突破 140 亿元,其中三家净利润下滑;到 2026 年一季度,7 家相关上市公司净利润全部同比下滑。“增收不增利,说明行业正在用价格换份额”——在渗透率与集中度同时上升的阶段,收入增速已不再是有效的经营指标,毛利率与单宠贡献才是。这对投资人是一个整合窗口,对创业者是一个出清预警——在 CR3 仅 21% 的市场里,新进入者的机会窗口正在快速关闭。宠物行业存在系统性的“同病不同价”与信息不透明问题:同一疾病在不同医院的收费差异显著,治疗项目与必要性的对应关系缺乏公开标准,部分机构存在过度检查、虚高收费与病历不完整等问题。《宠物诊疗机构诊疗服务指南》的实施,是行业从经验定价走向规范定价的关键一步。对合规意识强、诊疗体系规范的机构而言,这是一次筛选,也是一次提价机会;对依赖信息不对称牟利的机构而言,则是明确的出清信号。宠物保险则是最确定的增量池,也是最不成熟的品类。2025 年上半年众安在线保费约 5.63 亿元、同比增长 51.3%,平安产险约 2.47 亿元、同比增长 113.2%,连续五年规模翻倍,但渗透率仍不足 4%。技术与政策之外的真正瓶颈,是理赔体验与行业标准。老龄化(确定性最高、618 已验证、时间窗在未来 3—5 年)是第一优先;规范化(政策已落地、直接影响竞争门槛)是第二优先;智能化(需求真实但商业模式待验证)第三;宠物险(空间最大但瓶颈在标准)第四;拟人化服务(高毛利但不可复制,适合区域深耕)第五;县域下沉第六。这个排序的意义在于:如果资源有限,六条趋势里只有前两条值得优先投入。智能化的陷阱值得单独提示。自动喂食器、智能猫砂盆、宠物定位器切中上班族养宠痛点,2025 年亚宠展设智能专区,120 余个智能科技品牌参展,淘宝平台宠物语言翻译器成交额同比增长近 740%。但硬件天然是一次性收入,真正的机会在于用耗材、滤芯与会员订阅承接后续价值。未来三年的竞争格局不会是一家独大,而是少数全国性品牌、若干区域强势主体、大量被规范出局的小机构构成的三层结构。对参与者的定位因此应当明确:要么成为第一层,要么做深成为第二层,第三层在规范化趋势下将持续萎缩。把这两条线放在一起看,结论就完整了——增量来自老龄化,门槛来自规范化,两者共同决定未来三年的位置。宠物行业最重要的变化不是 3,365 亿这个绝对值,而是金额增速与数量增速之间的关系。所以最值得配置的资源,不是门店数、不是 SKU 数、也不是拉新预算,而是单只宠物全生命周期价值的运营能力——具体说,就是把年龄做成第一标签维度,把品类串成一份单宠账户。幼年期的疫苗与主粮、成年期的智能设备与保险、老年期的慢病诊疗与护理、生命末端的殡葬与纪念,这四个阶段的付费逻辑完全不同,但服务的是同一只宠物、同一个愿意持续付费的家庭。而 2026 年一季度集体下滑的净利润提醒着所有参与者:并不是所有从业者都能分享这条曲线的收益。行业向好与你很难,可以同时为真。关于本报告
本报告为简化版,保留核心结论、关键指标、风险矩阵与战略建议。 如需详尽版市场分析报告(含完整数据模型、企业级 benchmark 对标、 细分赛道逐一测算、投资标的筛选清单与定制化数据服务),请联系研究团队。
数据研究牵头人:胡志辉 陈代述出品机构:中寰创世 · 群象岛
E-mail:263456559@qq.com
品牌全案营销咨询战略规划行业研究
引用规范与免责声明
本报告数据均引自公开渠道与第三方研究机构资料,中寰创世与群象岛已尽审慎义务 核对来源,但不对数据的绝对准确性与完整性作出保证。
本报告不构成投资建议、法律意见或要约邀请,亦不构成对任何证券、股权、 项目或交易机会的推荐与承诺。市场有风险,投资需谨慎。 未经书面授权,禁止以任何形式翻印、转载或用于商业用途。

 研报速递
发表评论
发表评论: