
 研报速递
“国泰海通估值为何“敬陪末座”?”
截至2026年10月9日收盘,国泰海通估值处于上市券商底部区间:市净率仅0.9倍,位列49家上市券商倒数第六;市盈率7.29倍,位列倒数第五。
作为与中信证券体量相当的头部券业航母,国泰海通总资产、净资产规模甚至小幅占优,估值“敬陪末座”的核心症结在资本回报效率低,及部分业务质量平平。
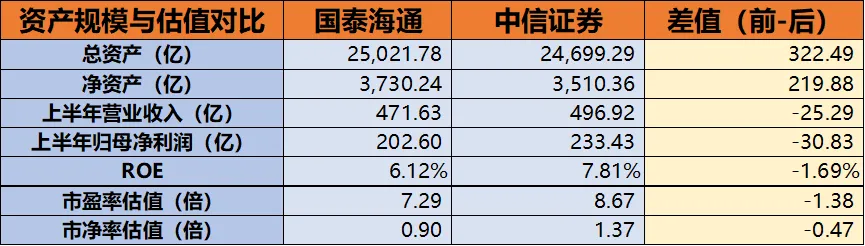
从核心财务数据来看,2026年上半年国泰海通净资产较中信证券高出6.26%,但归母净利润反而低13.2%;加权ROE为6.12%,较中信证券7.81%低1.69个百分点。
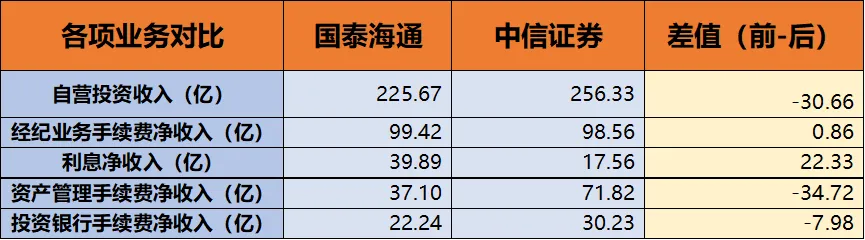
资本回报率偏低是国泰海通估值折价的底层逻辑,核心根源在于两家券商不同的业务结构。
自营业务作为券商核心盈利引擎,是二者业绩分化的关键。
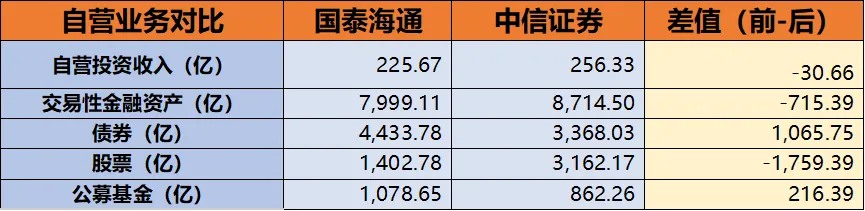
2026年上半年,中信证券自营投资收入256.33亿元,较国泰海通高出30.66亿元。
差距来源于投资规模与资产结构的双重差异:截至2026年中,国泰海通交易性金融资产规模7999.11亿元,较中信证券8714.50亿元少9%;资产配置上偏稳健保守,高弹性的股票资产仅配置1402.78亿元,不足中信证券3162.17亿元的一半。过半数持仓以低波动、低收益的债券资产为主,盈利弹性显著弱于中信证券。
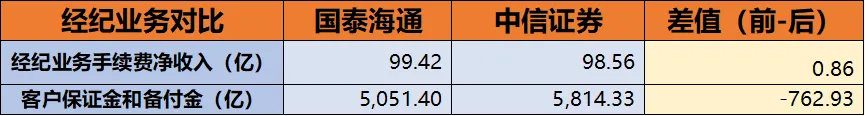
经纪业务是两家券商为数不多势均力敌的板块。2026上半年,国泰海通经纪业务手续费净收入99.42亿元,小幅领先中信证券的98.56亿元,交易佣金变现能力基本持平。
但中信证券客户保证金与备付金规模达5814.33亿元,较国泰海通多出762.93亿元,资金体量与沉淀能力更具优势,为其中间业务持续赋能。
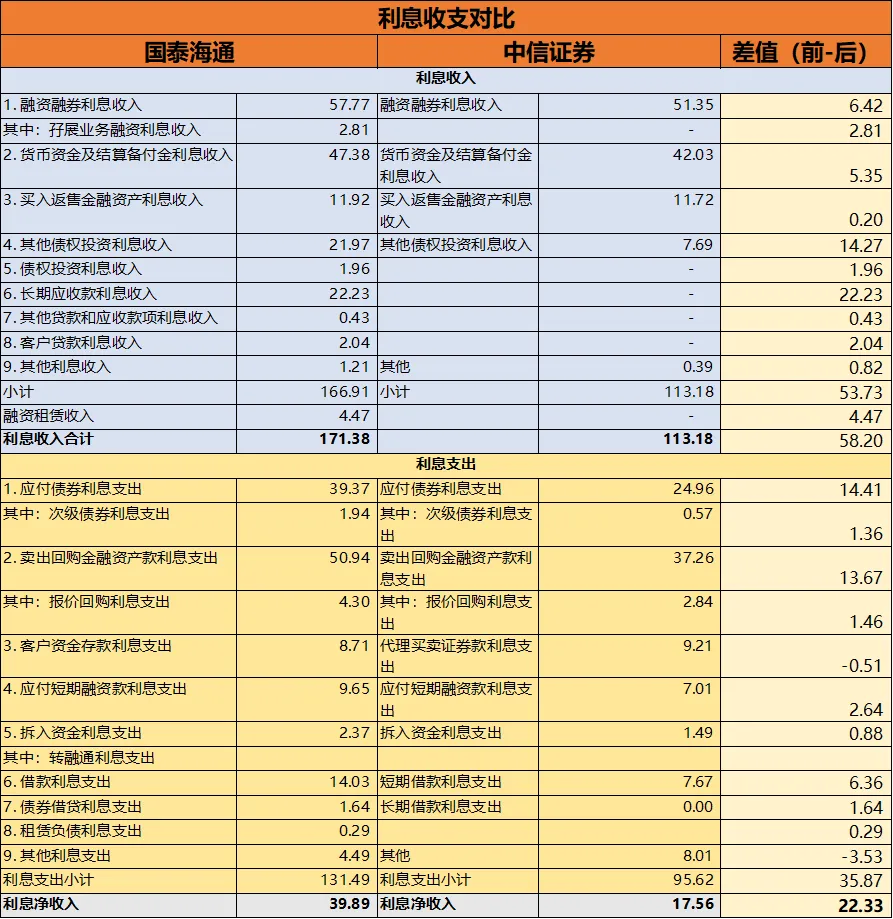
国泰海通的核心优势集中在重资本信用业务,也是其估值的主要压制项。2026上半年,国泰海通利息净收入39.89亿元,大幅领先中信证券的17.56亿元。
分项来看,两融利息收入和其他债券投资利息收入明显多于中信证券。最具特色的是依托子公司海通恒信的融资租赁业务,国泰海通长期应收账款利息及融资租赁收入合计26.7亿元,而中信证券无此相关业务布局,这也是二者利息收入结构的核心差异。
但从另一方面来看,融资租赁业务的隐患不容小觑。数据显示,2025年四季度,国泰海通单季计提长期应收款减值7.27亿元、融资租赁款减值1.6亿元,大额资产减值不仅侵蚀利润,还会导致市场给予其更高的风险折价,持续压制估值水平。
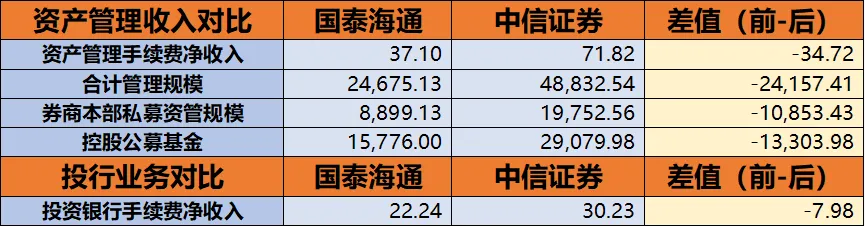
相较于国泰海通的重资本信用依赖,中信证券凭借资产管理和投行这两大轻资本业务轻松反超。
2026上半年中信证券公募、私募合计管理规模达4.88万亿元,手续费净收入71.82亿元,规模与收入均为国泰海通的近两倍。
投行业务的差距则体现在收入规模与盈利质量双维度。2026上半年,中信证券投行手续费净收入30.23亿元,较国泰海通22.24亿元高出7.99亿元;盈利效率差距更为悬殊,中信投行毛利率34.27%,而国泰海通仅16%。
两者差异的核心原因是:中信证券聚焦科创板、主板大型IPO项目,单项目募资规模大,收入高;国泰海通IPO储备以北交所中小项目为主,单体收益偏低,盈利效率偏弱。
综上,国泰海通的“估值折价”是市场理性定价的结果,公司盈利高度依赖自营固收、融资租赁等重资本业务,不仅资本占用高、ROE压制明显,还可能面临资产减值风险;而投行、资管等高毛利、稳现金流的轻资本核心赛道短板相对突出。
未来其估值能否修复,核心取决于轻资本业务能否提速增长,重资本业务风险出清。
©THE END
作为易趣财经传媒旗下最具影响力的原创金融新媒体平台,易趣新财经聚焦资本市场,致力于“讲一个好的投资故事”。同时,为构建最具活力的同业合作与交流圈子,我们既有相对应的垂直粉丝群,又有资金资产对接的会员俱乐部,欢迎业内人士来撩。
你这么好看,一定要点个在看

发表评论
发表评论: