
 研报速递
文|赵然 吴马涵旭
2026年下半年以来,多家上市券商密集推出或推进股份回购,重要股东增持同步跟进。此轮回购以中小券商为主力,注销式回购占比显著提升,发起主体趋于多元。直接动因是上半年业绩高增与板块估值低位形成错配,产业资本以自有资金进场主动修正;政策端新国九条鼓励回购注销、市值管理指引持续引导,推动注销式回购常态化。注销式回购永久缩减总股本,增厚每股收益与净资产收益率,且无库存股后续抛压,带动券商市值管理从短期维稳转向长期股东回报,长期利好板块股东回报体系优化。
2026年下半年以来,多家上市券商密集推出或推进股份回购。
此轮券商回购增持呈现如下特点:一是参与主体以中小券商为主。国联民生、长江证券、华安证券、国金证券、红塔证券、中泰证券等中型机构密集出手,头部券商动作相对有限。逻辑在于回购直接消耗净资本,而净资本是两融、自营等核心业务的监管底线,中小券商当前业务扩张意愿有限、净资本相对富余,具备实施条件。二是注销式回购占比显著提升。以往回购多以市值维护、股权激励为主,本轮多家公司明确将股份用于注销、减少注册资本,部分公司还约定三年内未使用的回购股份依程序注销。三是发起主体趋于多元。控股股东提议、董事长发起、重要股东增持同步跟进,大股东与管理层对公司估值形成共同认可,回购与增持形成合力。
而为什么券商近期会密集回购或者增持?其表层直接动因是业绩高增与估值低迷的错配。上半年业绩普遍预增,板块估值却处历史低位,产业资本以自有资金进场,是对这一错配的主动修正;政策端持续引导,回购增持再贷款等工具又提供了低成本资金支持。
根源在制度与利益的双重共振。政策层面,新国九条首次将回购注销写入顶层设计,明确鼓励上市公司回购股份并依法注销;2024年以来,证监会市值管理指引等政策进一步鼓励注销式回购,回购规则下调门槛、取消窗口期,为其从偶发动作走向常态铺平道路。股东回报层面,在估值低位以自有资金回购并注销,相当于低位回收股权,对股东更为友好。
这一轮券商回购中,不少公司明确将股份用于注销、减少注册资本。其影响主要有如下三个方面:一是永久缩减总股本,在盈利不变前提下增厚每股收益、每股净资产,被动抬升净资产收益率,属普惠全体股东的真金白银回馈。二是注销股份永久退出流通,不存在库存股日后出售形成的抛压,利于持续支撑估值底座。三是推动券业市值管理思路从短期维稳护盘转向长期股东回报,契合以投资者为本的导向。不过也需理性看待,注销式回购对指标的改善建立在盈利稳定基础之上,若基本面缺乏支撑,单靠有限规模的缩股难以形成持续的估值托底。
市场价格波动的不确定性:资本市场价格的影响因素较多,包括宏观经济的波动、全球经济形势的变化以及投资者情绪的波动,都可能引发股价变动,或对券商、保险公司等机构的估值造成影响,而非银金融行业的业绩受市场价格和交易量的影响较大。
企业盈利预测不确定性:证券、保险行业的盈利受到多种因素的影响,报告针对行业估值、业绩的预测存在一定的不确定性,此外行业内部竞争的加剧也可能导致预测结果出现偏差。
技术更新迭代:新兴技术的快速发展要求金融机构不断跟进并适应技术变革的步伐,然而技术更新迭代速度加快也带来了高昂的研发投入和人才培训成本,可能增加券商及保险公司经营成本,同时技术创新的爆发具有一定的不确定性。
赵然:中信建投研究发展部非银金融与前瞻研究首席分析师。中国科学技术大学应用统计硕士。曾任中信建投金融工程分析师,覆盖大类资产配置和FOF研究,2018年Wind金牌分析师金融工程第2名团队成员,2020年,2021年Wind金融分析师非银金融第1名,2020年,2021年新浪金麒麟非银金融新锐分析师第1名。目前重点覆盖非银金融行业与金融科技领域研究,聚焦财富管理、科技金融、数字金融等热点领域。多次参与监管机构及各类金融机构等深度课题研究。
吴马涵旭:复旦大学硕士,资深分析师,主要覆盖证券业/监管政策/金融科技(支付/信贷/理财)/AIGC+金融等。
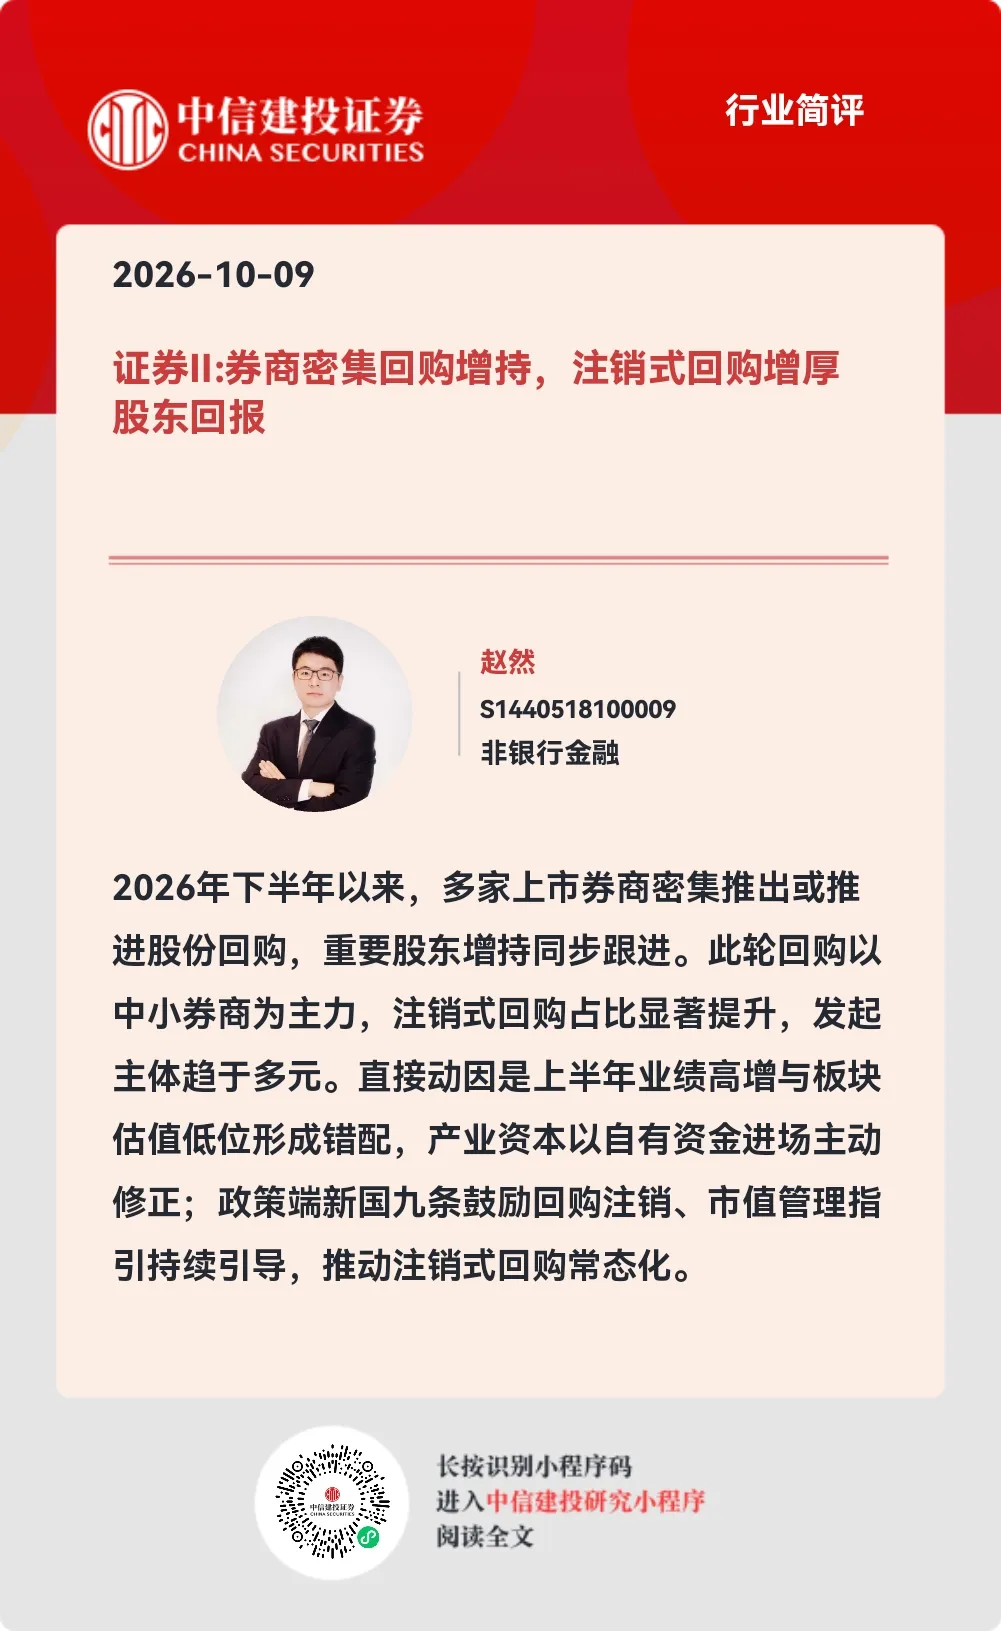
证券研究报告名称:《券商密集回购增持,注销式回购增厚股东回报》
对外发布时间:2026年10月9日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
赵然 SAC 编号:S1440518100009
SFC 编号:BQQ828
吴马涵旭 SAC 编号:S1440522070001
近期热门视频
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
免责声明:
本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。

发表评论
发表评论: