
 研报速递
赛文研究院近日发布了《2026年中国低空交通发展研究报告》,重点就低空+公路、低空+交管两个细分行业,围绕发展环境、应用场景、市场现状、产业链及重点企业、面临挑战及发展趋势进行了研究。
低空经济连续三年写入《政府工作报告》,2026年更被提升为“新兴支柱产业”。在交通领域,低空应用正从“试点飞行”走向“规模化落地”。其中,高速公路场景因线路线性分布、场景真实刚需、存量资源丰富,成为低空+交通最具想象力的赛道之一。
过去,公路低空应用多是“路段买几架无人机、做几次巡检”;如今,越来越多的省级交投集团、高速公路集团开始成立专业低空公司,搭建统一平台、统一机巢网络、统一算法库,推动公路低空从“分散采购”走向“集团统筹、基层按需使用”。
一、为什么是高速公路?
低空+公路的需求,来自真实且可量化的管理缺口。
全国公路里程达557.89万公里,公路桥梁114.41万座,公路隧道30502处,公路发展重心从大规模增量扩张转向存量提质增效,养护成为重中之重。传统人工巡检效率低、盲区多、风险高,山区、临水临崖、桥隧内部等区域人员难以到达。
政策端也在持续加码。除国家出台系列低空经济相关政策外,交通运输部围绕桥梁巡检、边坡巡检、应急抢通出台专项技术指南,并启动21个公路巡查检查先行试验项目。
更关键的是,高速公路天然具备低空基础设施复用条件:收费站、服务区、养护工区、ETC门架、监控中心、沿线杆塔等资源,可快速改造为无人机起降点、机巢、通信与补能节点。同时,省级交投/高速集团普遍拥有投资公司、产业基金和科技平台,具备低空基础设施投资与产业运营能力。面对公路基础设施投资缩减、传统建设业务承压,高速公路集团也有动力从“建路养路”转向“经营路域资源、发展低空产业”。这使高速公路集团在低空经济中,不只是“用户”,更可能成为“运营商”和“产业投资方”。
二、谁在入场?近20家省级高速/交投集团已设低空公司
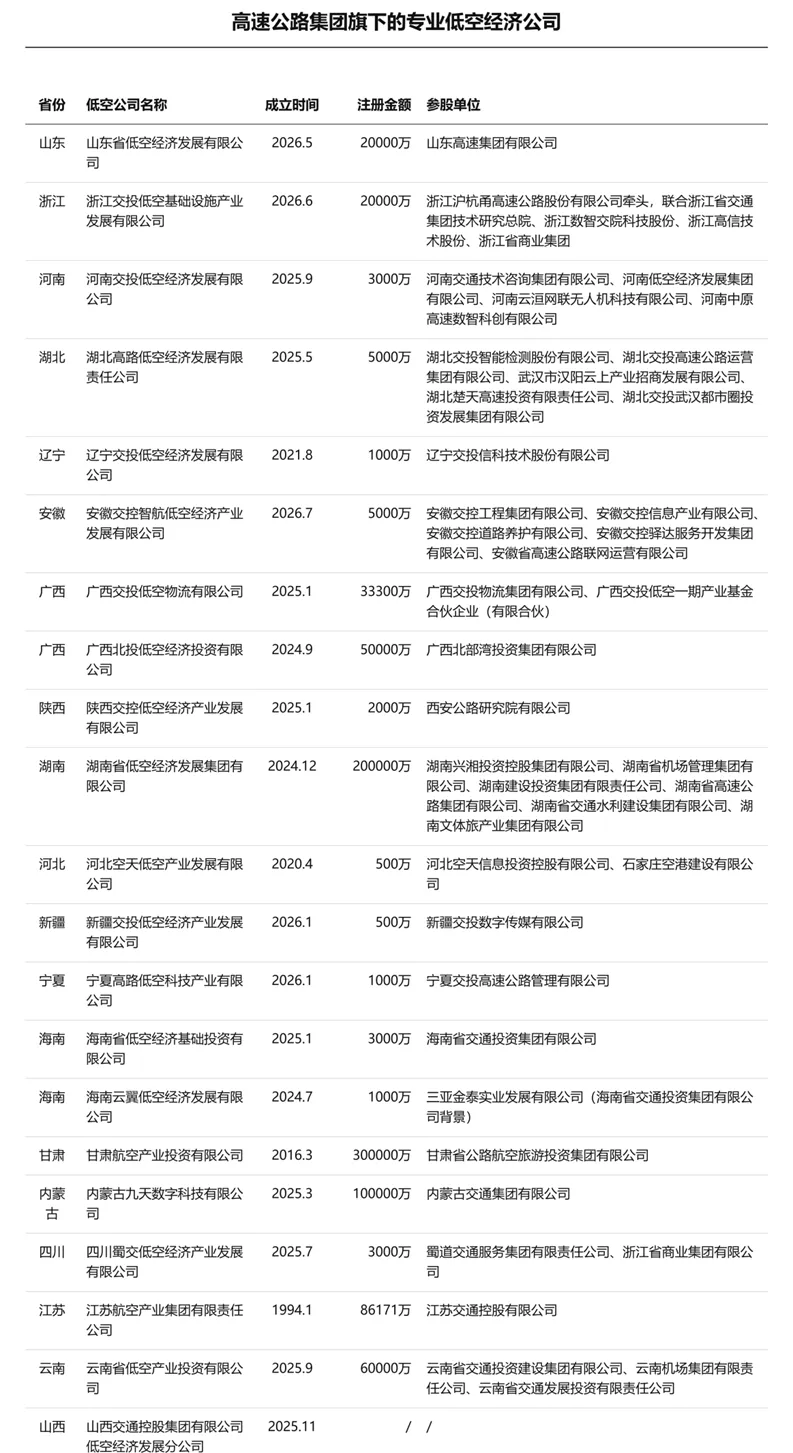
报告显示,全国31个省级高速公路或交通投资集团中,已有近20个设立低空经济相关专业公司,且基本集中在2025年之后成立,注册资本从500万元至20亿元不等。
布局模式大致分三类:
一是新设独立低空经济专业公司,如山东、浙江、河南、湖北、安徽、广西、湖南、云南、陕西、宁夏、新疆、海南等,搭建专业化运营平台;
二是原有企业更名转型,如新疆、海南、四川、辽宁,将原有技术、场地、团队整体转向低空经济;
三是依托历史通航平台或分公司模式,如江苏、甘肃、山西,不新设独立法人子公司。
这些低空公司承担低空基础设施投资、场景运营、平台建设、产业投资等职能,推动公路低空应用从“路段分散采购”走向“集团统筹建设、基层按需使用”,并向外部市场输出低空服务能力。
三、未来商业模式:路径正在清晰
集团统筹+内部购买服务:从“路段购机”到“集团建网、基层买服务”
这是当前最明确的趋势。省级交投/高速集团成立低空专业主体,搭建统一飞控中台、AI算法库、机巢网络和技术标准;下属路段、分公司不再自行购置全套硬件,而是向集团内部低空公司采购巡检服务。
典型如广东交通集团无人机飞行服务中台项目,采用“中台建设+三年飞行服务运营+集团低空专题研究”三位一体模式,统一内部技术标准,解决下属路段分散建设、设备不兼容、数据割裂问题。广西北投交通养护科技集团桂西片区低空无人机智能巡检服务采购项目,直接向广西北投低空经济投资有限公司采购巡检服务;湖北巴东长江公路大桥、汉洪高速公路无人机综合保障服务项目,均由湖北高路低空经济发展有限责任公司承接。
这种模式下,收费方式可能从“卖设备”转向“按里程、按架次、按报告、按服务周期”计费。低空公司成为集团内部的“飞行服务商”,分公司成为“服务采购方”。
存量资源复用+多元经营:从成本中心到“地空”复合运营商
高速公路集团最大的优势,是沿线存量资源。收费站、服务区、养护工区、闲置交通用地,可布局无人机起降点、中转仓、巡航点、补能体系,搭建“路空一体”低空运营服务平台。在满足公路管养主业之外,还可向外拓展低空物流、应急投送、农林植保、巡查监测、低空文旅等社会化业务。
未来,高速公路集团有望从单一公路运营商,向“地空”复合运营商演进。低空业务也将从“成本项”逐步变成“收入项”:对内收取巡检服务费,对外承接政府购买服务、社会化低空作业、数据与算法服务、基础设施租赁与补能服务。
这意味着,高速公路集团未来主要收入不再只来自通行费,还可能来自低空物流、应急服务、文旅体验、数据服务与基础设施租赁。
四、结语:高速公路集团的下一站——“路空一体”综合运营服务商
低空+高速公路的竞争,正在从“谁买了无人机”,转向“谁建了平台、谁定了标准、谁有空域权、谁掌握了场景、谁形成了持续运营能力”。
全国近20家省级高速/交投集团已成立低空专业公司,方向已经基本明确:集团统筹、平台一体、集约建设、空域授权、按需服务、多元运营。未来,谁能率先把收费站、服务区、养护工区等转化为低空起降点、能源补给站和运营节点,并同步打通空域协同、飞控调度、通信导航监视、算法数据与运营服务全链条,谁就更有机会在低空+高速公路的下一程中,从公路运营商升级为“地空”复合运营商。
低空+公路,不再只是“飞起来”,而是开始“算得清、养得起、走得远”。
关于报告更多内容,详见《2026年中国低空交通发展研究报告》。报告系统梳理低空交通在公路与交管领域的应用场景并评估成熟度;
围绕市场发展现状、项目模式、招标与中标主体等维度,剖析“低空+公路”“低空+交管”的竞争格局与市场特征;
绘制低空交通产业链图谱,拆解上中下游关键环节、参与主体与价值分布,方便读者一图看懂赛道结构、找准自身定位与合作方向。
报告还研判行业挑战与未来趋势,并附项目成本与报价参考,为业内企业战略规划、市场布局、产品研发与经营决策提供参考。
下一步,赛文研究院还将基于标准报告研究成果,推出《2026年中国低空交通发展研究报告(公开版)》。现面向城市智能交通、公路等智能交通领域,公开征集低空+交通解决方案与落地项目案例。诚邀各相关企业积极申报,经筛选入选的案例将收录至公开报告,面向全行业展示低空+交通领域优秀产业实践成果。
标准报告购买咨询&公开报告案例申报,请联系赛文小柒:18515178305(微信同号)
赛文研究院已经出版的报告
【2026年中国交通信号机市场研究报告】
【2026年中国普通国省道信息化市场研究报告】
【2026年中国智能交通市场竞争报告-城市智能交通版】
【2026年中国智能交通市场竞争报告-高速公路机电版】
【全球道路交通信号机市场深度研究报告(数十国详细竞争格局)】
【赛文数据服务】
发表评论
发表评论: