
 研报速递

一、宏观政策动态
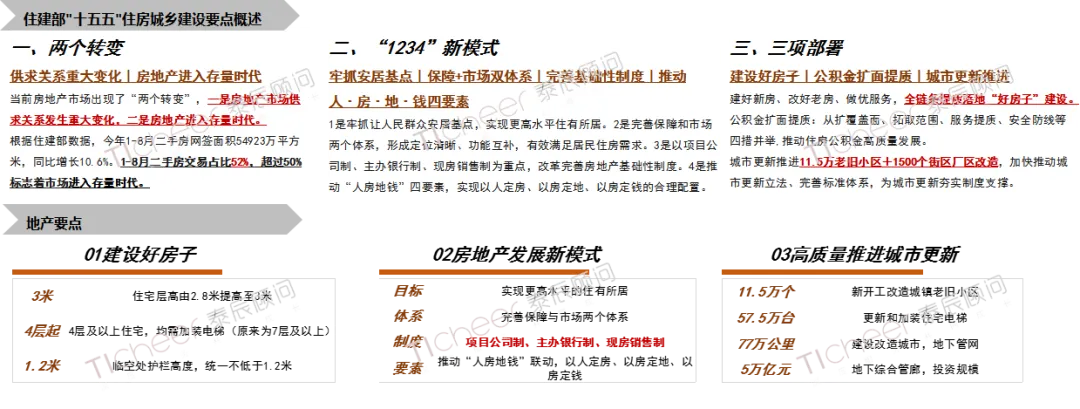
全国层面:住建部"十五五"住房城乡建设要点概述
9月18日,国务院新闻办公室举行“开局起步十五”系列主题新闻发布会,明确将以三项基础性制度落地为核心抓手,统筹部署“好房子”体系建设、住房公积金扩面提质、城市更新高质量推进三大重点任务,预计四季度地方细则加速落地。
全国层面:财政下场,首次房贷贴息,定向托底二三线刚需
2026年9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),决定在全国范围内实施居民购房贷款贴息政策,减轻新购买首套住房家庭的商业性个人住房贷款利息负担。政策自2026年10月1日起实施,实施期限暂定1年。
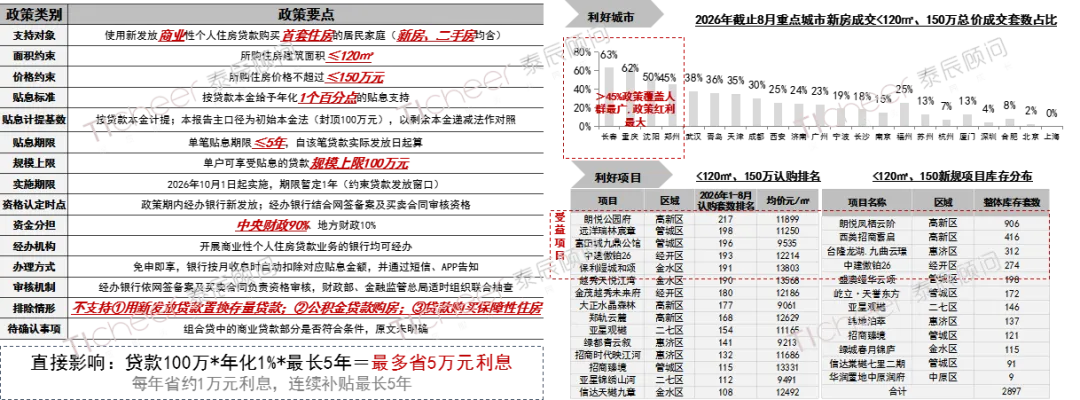
这是中央财政首次实施房贷贴息,以财政买单方式实现首套刚需定向降息,政策直接利好低总价二三线城市;叠加828新政影响,旧规存量项目、二手房、老预售项目利好进一步放大。
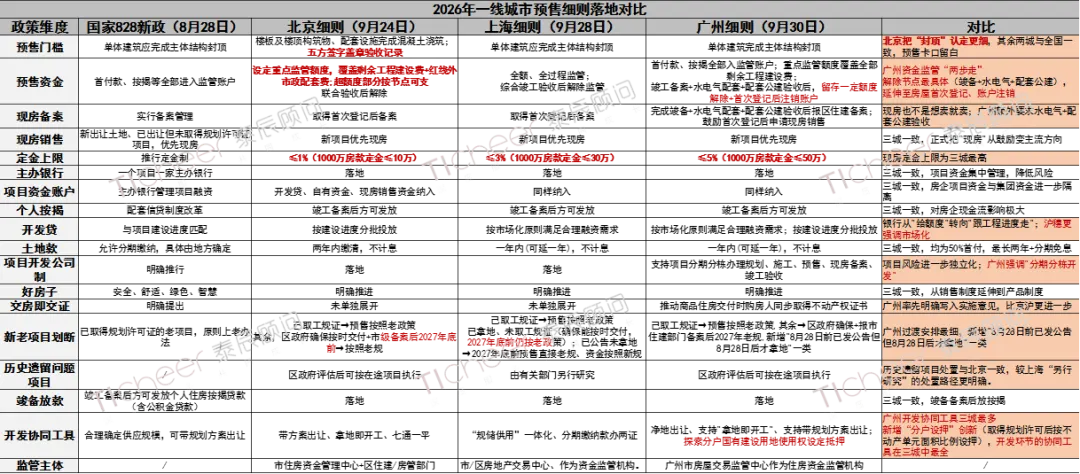
地方层面:京沪穗相继落地预售改革细则,主体一致,细节差异
北京、上海、广州三城整体延续国家828新政框架,单体封顶、竣备放按揭、主办银行制、50%土地款分期免息等硬约束一致。细节差别,北京封顶从严,现房定金上限最小;广州定金上限最高,开发环节的协同工具在三城中最全。
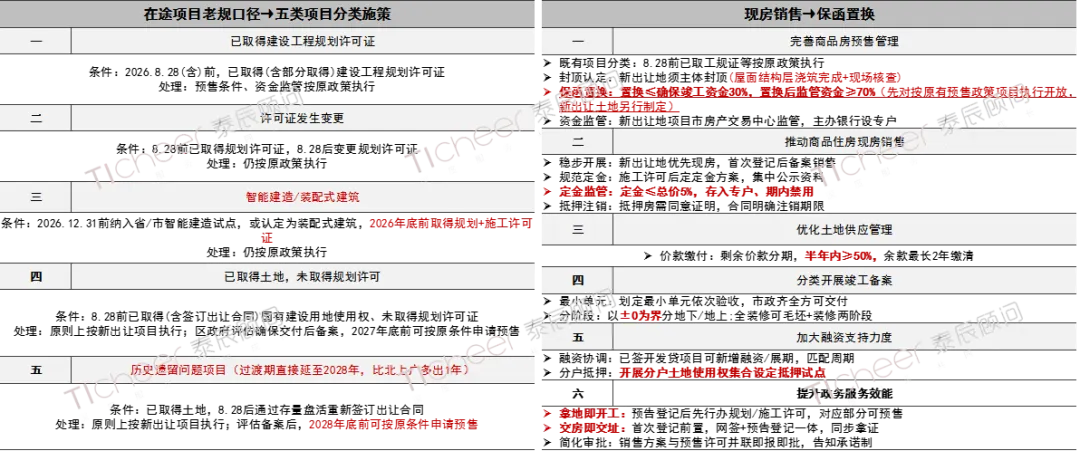
地方层面:二线武汉率先跟随,创新推出保函置换预售监管资金
武汉作为全国首个出台完整细则的二线城市,最大的亮点是,创新推出保函置换预售监管资金(置换额度最高可达竣工交付所需资金的30%),支持项目按最小单元分批竣工备案,土地出让价款最长可两年内缴清。
河南层面:828新政河南跟进“15条”控增量、去库存、优供给
9月8日,河南省住房和城乡建设厅等九部门印发《关于统筹推进控增量去库存优供给着力稳定房地产市场的若干措施》的通知,因城施策控增量、去库存、优供给,多措并举着力稳定全省房地产市场,其中强化房地联动对郑州土地出让的影响较大。
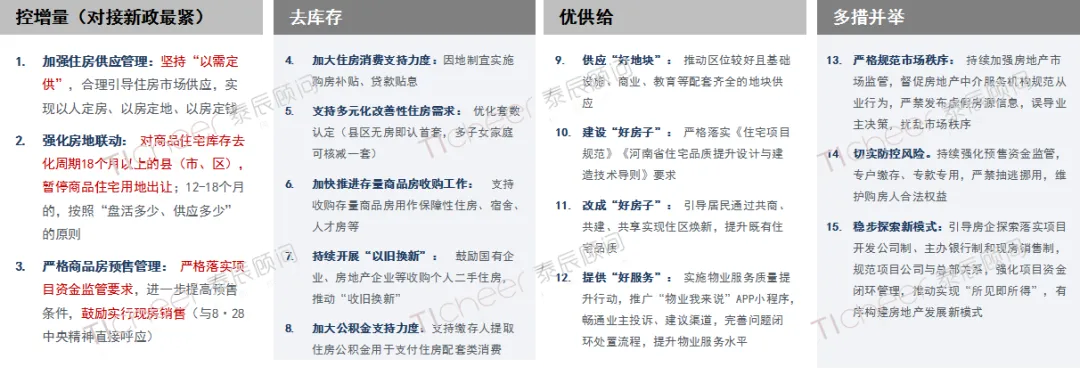
对郑州的影响:
1、土地出让将明显受限:截至2026年8月郑州市区商品住宅库存803万㎡,去化周期28个月>强化房地联动18个月,此情况下,郑州后续细则出台,不确定会暂停住宅用地的供应,但也会放缓节奏,并相应减少供地量,对目前郑州核心区已挂牌土地的竞争程度影响较大。
2、市场内部分化加剧:核心地段优质地块稀缺,价值得到支撑;三环外、配套弱板块,缺少新增土地预期,价值修复难度更大;至于其他资金监管、优化套数认定、购房补贴、好房子建设等和郑州此前已落地政策方向一致。
二、典型城市市场表现
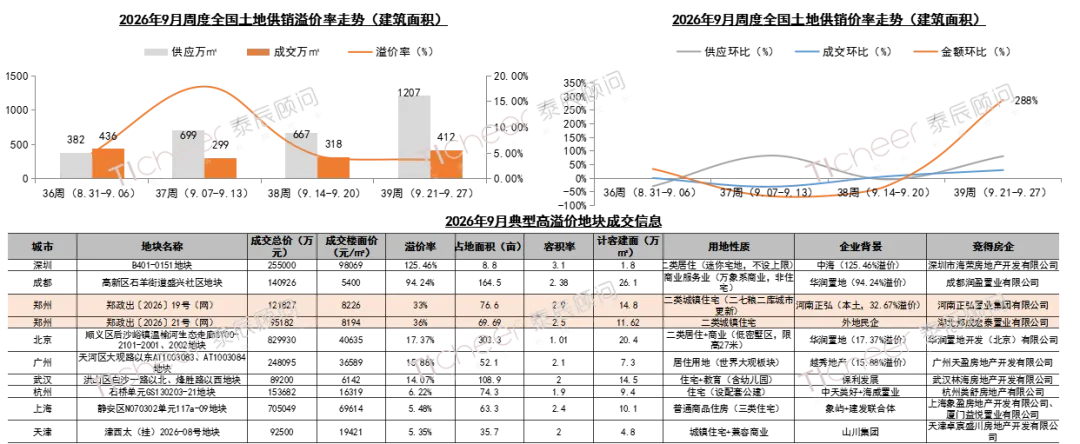
土地层面:土地溢价率有所回落,但优质地块竞争仍较为激烈
新政后土地规模保持稳定,城市端分化加剧,核心城市配套成熟、低容优质宅地受追捧,多地出现高溢价成交;房企投资逻辑更侧重现金流安全与项目去化确定性,资金实力较强的头部企业并未收缩拿地,但投资取舍进一步分化,集中争抢优质地块。
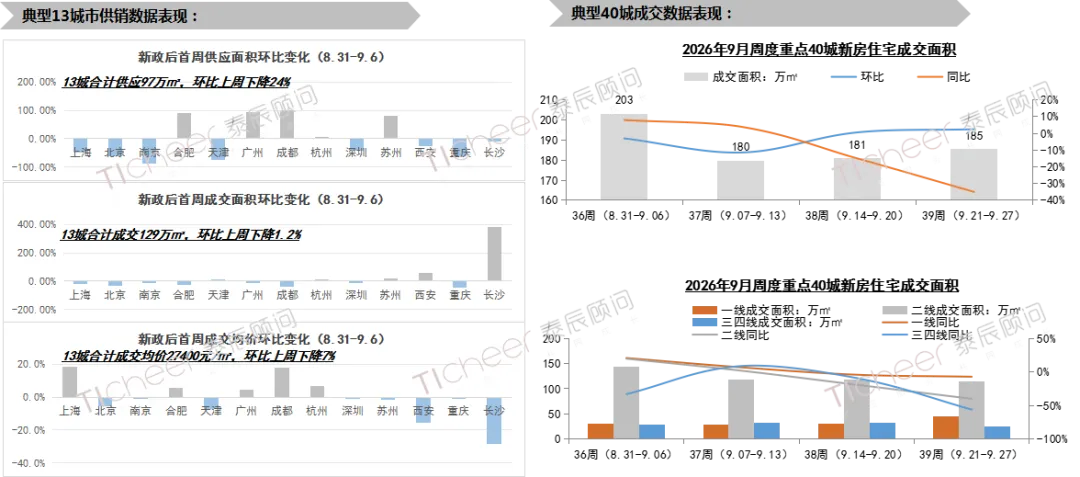
市场层面:住宅短期供应收缩显著,成交量价底部维持
新政后首周典型13城供应收缩,新房供应端环比收缩24%,成交端基本持平,环比微降1.2%,均价整体环比下降7%,典型40城整体成交规模持平,环比月底微增,同比下滑。
三、郑州市场表现
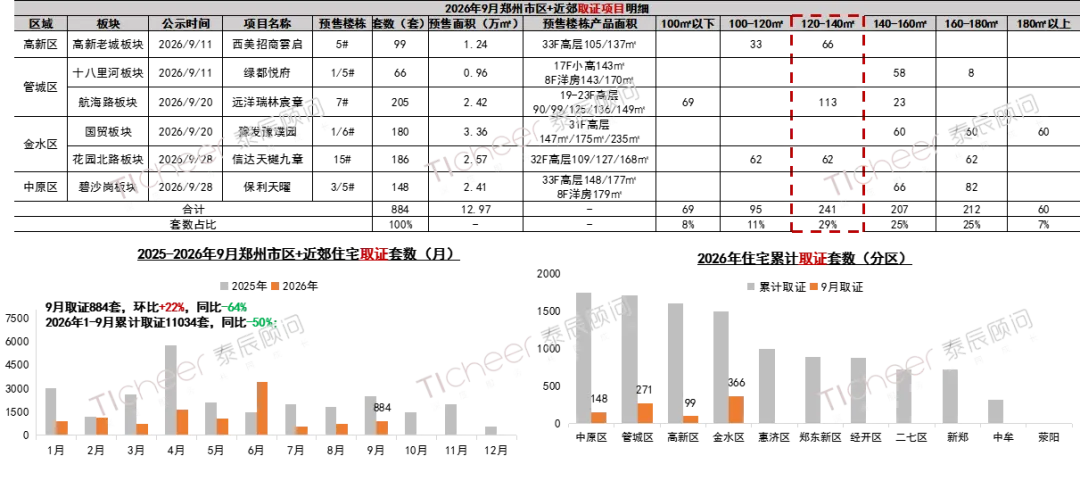
取证:豫发豫璞园/保利天耀首次取证,集中120-140㎡
访交动态:新规入市支撑市场韧性,金九访交环比微升
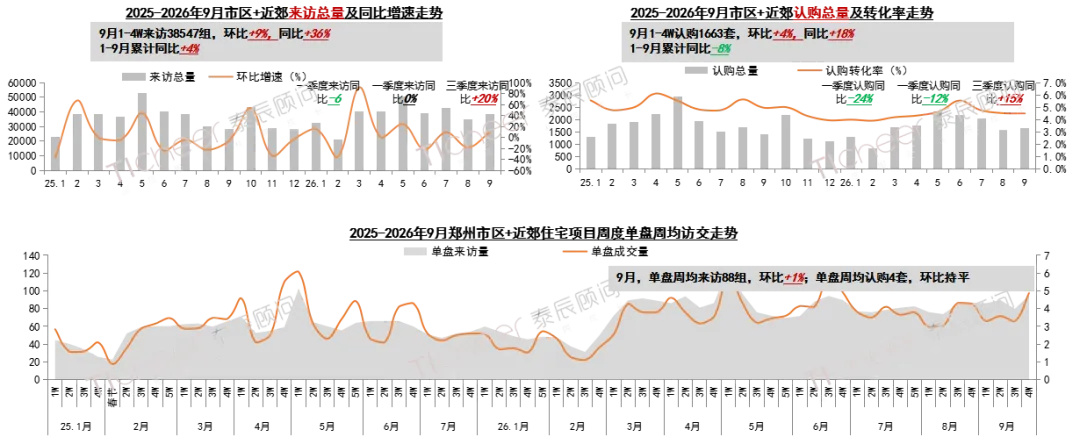
9月底假期+新盘首开支撑翘尾,推动访交环比分别+9%、+4%;同比来看,单月同比+36%、+18%,三季度多个新盘四代首开热销,带动当季访交热度回升。
营销动态:改善点状试涨,刚需旧规加速以价换量
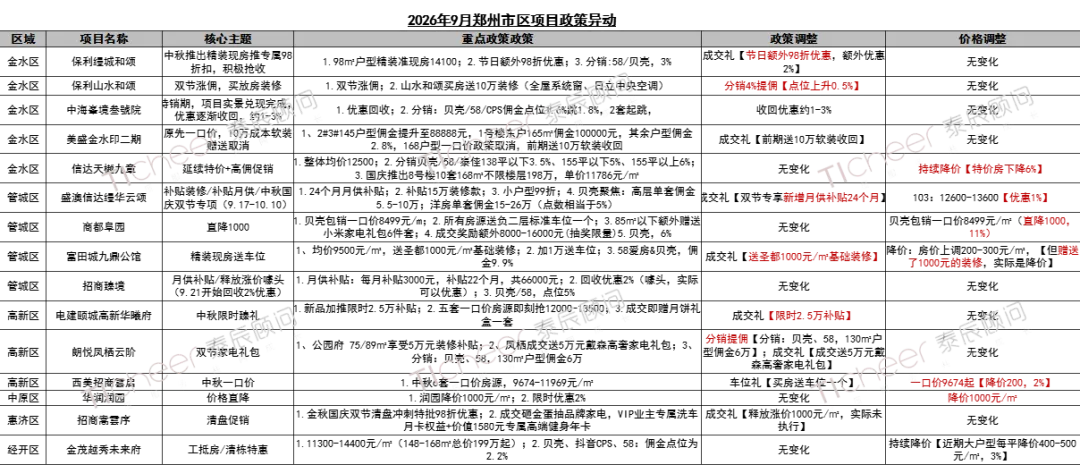
个别改善盘点状试涨(中海峯境叁號院、美盛金水印二期等),以少量优惠回收及价格上调逼定客户;多数刚需、刚改盘仍以高佣+特价并行加速去化(招商云启、越秀未来府、华润润园、信达天樾九章等),非核区、旧规库存去化压力仍大。
访交动态:高改四代入市,成交规模回升
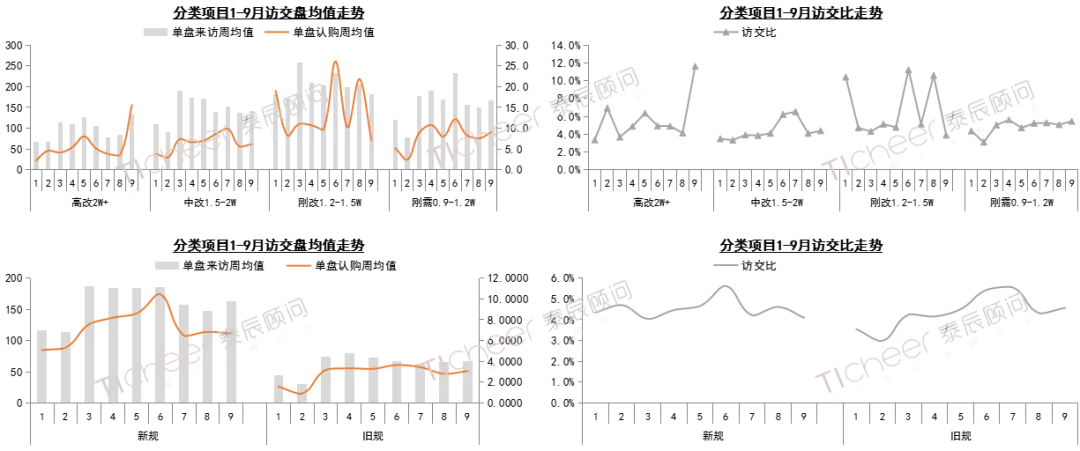
豫发豫璞园项目首开热销带动高改类项目访交回升;刚改项目开盘次月来访逐步回落至平销期基准线(典型首开项目屹立·天誉东方、绿都悦府)。
热销项目:豫璞园首开热销,美盛、富田、信达三代低价促销
9月TOP15成交总量755套,占整体45%,占比下降8%;榜单门槛值33套,环比+1套,豫发豫璞园首开热销排名第一,美盛、富田旧规产品低价促销排名前3。
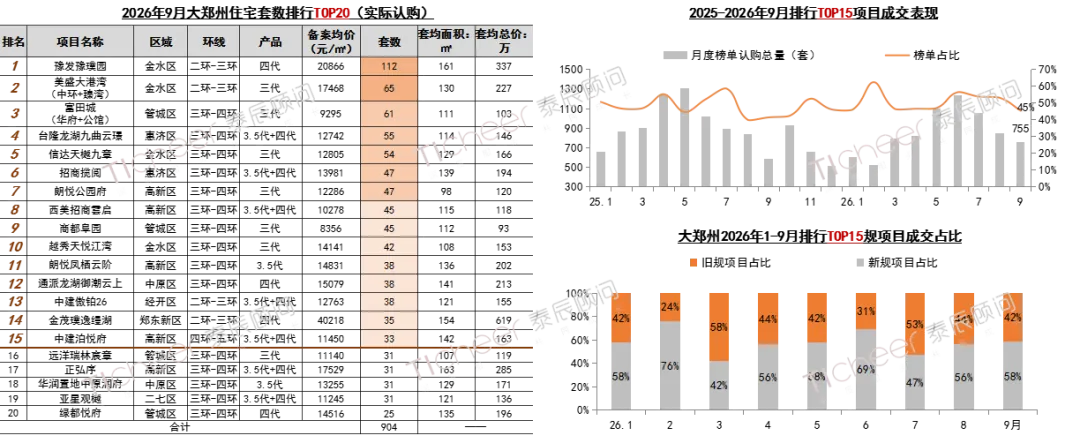
数据来源:泰辰市场监控中心,实际监控,月度数据统计周期为:2026年8月31日-9月27日,合计4周。
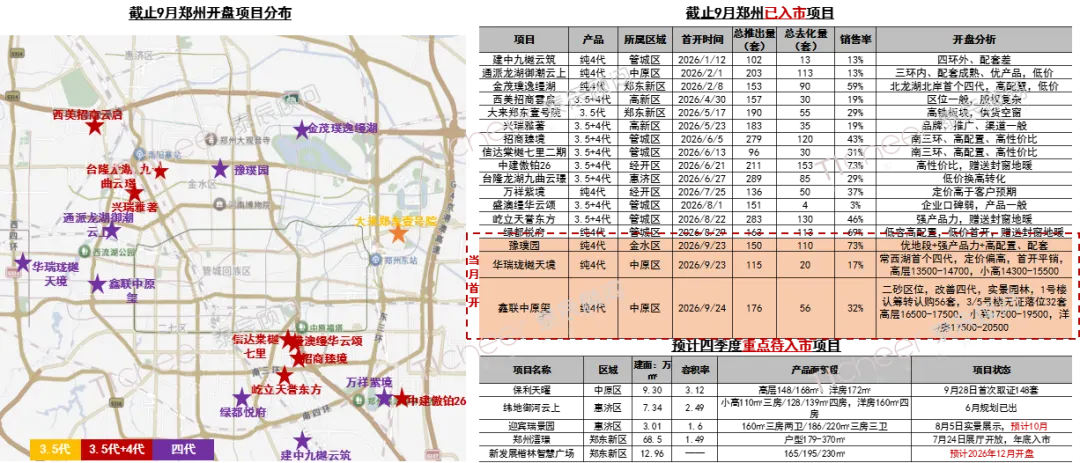
开盘动态:豫璞园凭借产品红利开盘跑量,鑫联华瑞定价偏高落位转化
本月3个新盘首开,金水区豫璞园凭借优地段(三环内、临东风渠)+强产品力(郑州首个挑空封窗设计)+高配置+双名校+双国企首开优秀;中原区华瑞、鑫联定价高于预期,首开平销落位,借助节假日转认购。
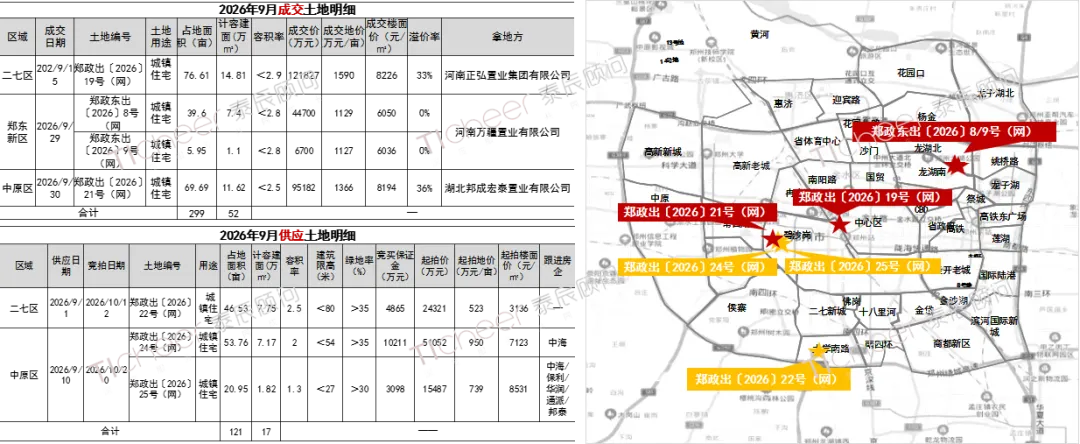
土地动态:核心地块高热,头部房企竞争激烈,民企拿地积极性高
核心地块热度远超预期,二七区粮二库地块竞价持续2小时、超300轮,最终由正弘溢价33%竞得;同时民企回归拿地,如“鹤壁万疆置业,湖北邦成宏泰”等外地房企首次布局主城核心板块。
新房备案:窗口期供应回升,成交韧性不足,环比-12%
金九窗口期,取证量回升,供应12.97万㎡,环比+55%,同比-54%;量价仍处于低位,成交22.6万㎡,环比-12%,同比+18%,均价13812元/㎡,环比-14%,同比-4%。
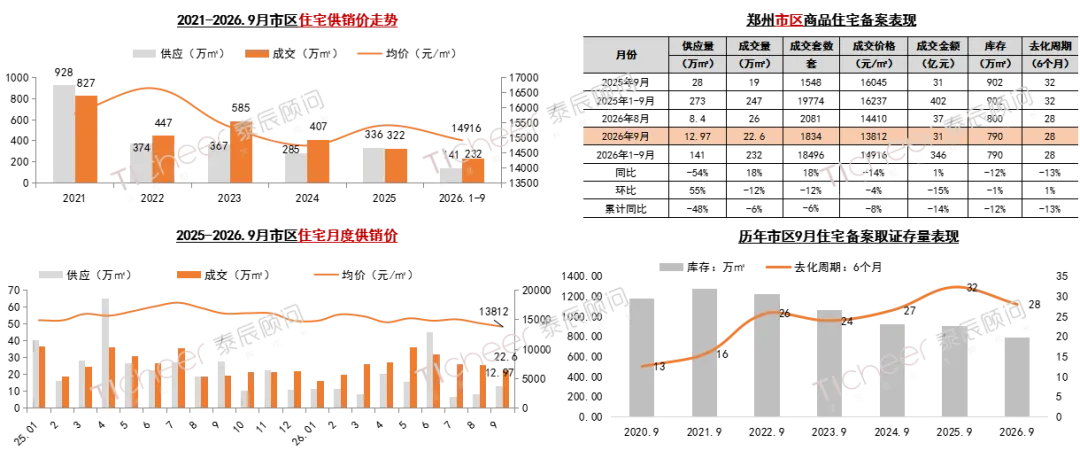 数据来源:泰辰市场监控中心,房管局备案,2026年8月31日-9月27日,合计4周
新房榜单(备案):头部分层领跑,中段密集发力稳步跟进
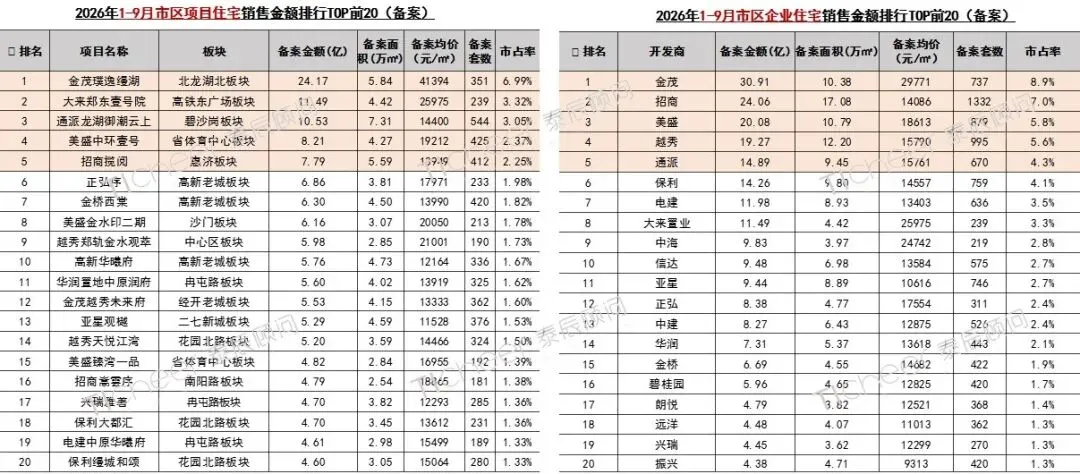
9月备案呈梯队特征,头部新盘首开分层领跑、中段密集发力稳步跟进,绿都悦府集中备案2.23亿成为榜首;绿都、招商月备案超2亿,实现当月企业备案前二。
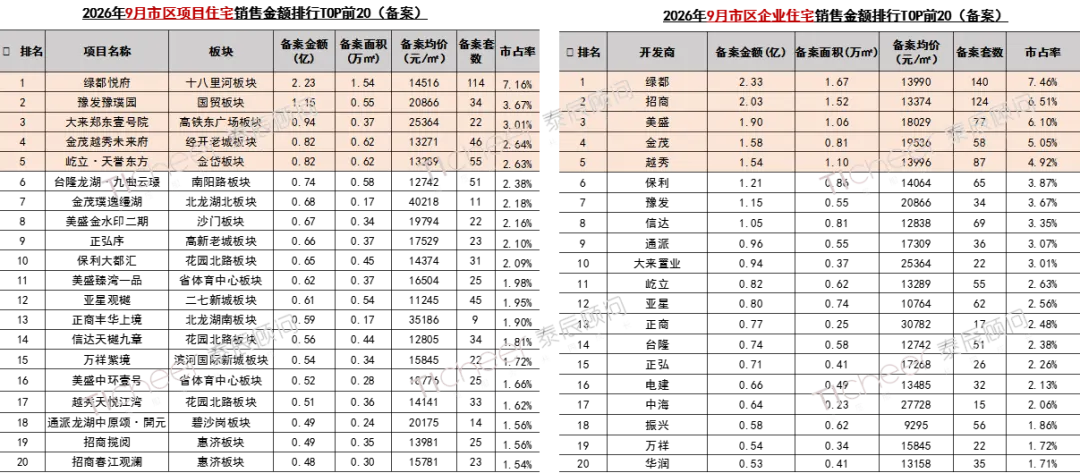 数据来源:泰辰市场监控中心,房管局备案,2026年8月31日-9月27日,合计4周
金茂、招商、美盛、越秀累计备案超19亿,头部效应显著
项目端:金茂璞逸缦湖24.17亿元,大来郑东壹号院11.49亿元,通派龙湖御潮云上10.53亿元,稳定排名前三;金茂、招商、美盛、越秀占据榜单前四,累计备案金额均超19亿元,坐稳第一梯队。
 数据来源:泰辰市场监控中心,房管局备案,2026年8月31日-9月27日,合计4周
二手房备案:量价齐跌,持续探底,套数占比69%
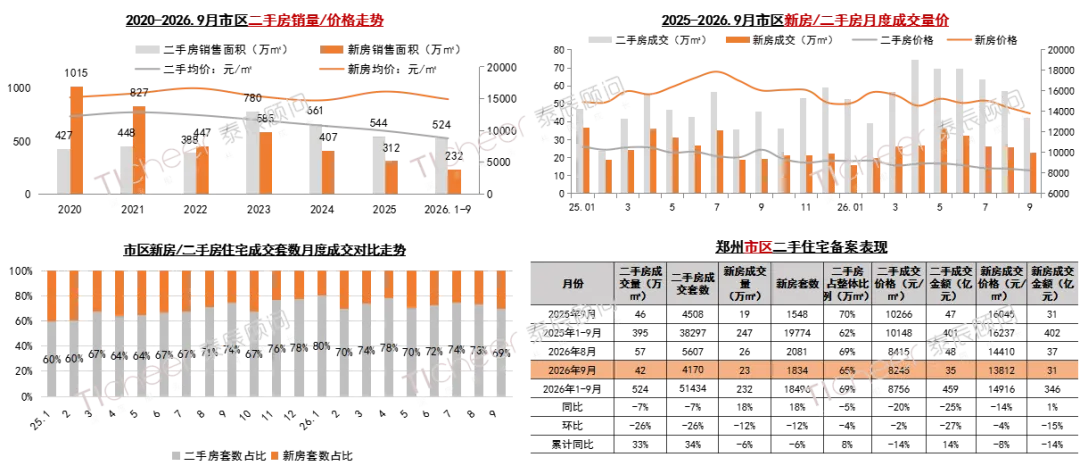
9月二手房成交面积42万㎡,环比-26%,同比-7%,成交均价8245元/㎡,环比-2%,同比-20%;成交面积占全市住宅成交65%,成交套数占比达69%。
 数据来源:泰辰市场监控中心,房管局备案,2026年8月31日-9月27日,合计4周
新增挂牌量持续下滑,整体库存及成交压力仍大
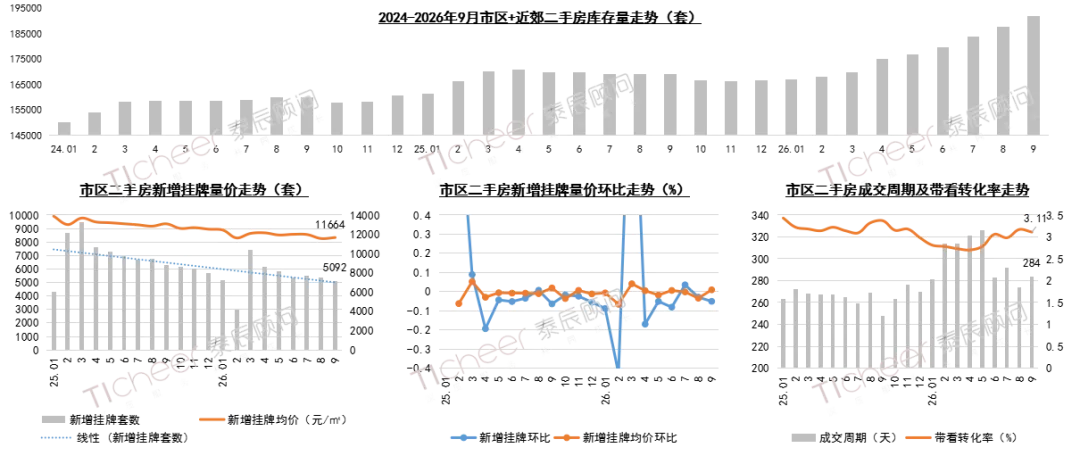
9月市区二手住宅新增挂牌量5092套,环比-5%;挂牌均价11664,环比+1%;平均成交周期284天,成交周期有所延长;市区+近郊整体存量突破19万套。
四、总结
政策端:“828”新政进入细则落地期
全国方面:延续“制度落地+地方落实”节奏。京沪穗相继落地预售改革细则,为其他城市打好样板,武汉创新保函置换预售监管资金,河南同步发布“15条”地产政策,围绕控增量、去库存、优供给明确地方执行路径。受郑州市区住宅去化周期28个月高位影响,后续土地出让节奏预计将有所收紧,核心优质地块稀缺价值进一步凸显。
郑州市场:金九整体成色不足,月底新规首开带动访交回升
新房住宅:9月取证规模同比大幅下滑,供应以补货及少量新盘首开为主,产品面积段集中在120-140㎡刚改改善区间。受月底节假日叠加四代住宅新盘集中入市带动,来访、认购环比有所回升,三季度整体热度好于上半年,但“金九”整体成色有限。
二手住宅:新增挂牌量持续下滑,整体库存及成交压力仍大,成交端延续量价探底行情。
土地及新盘动态:优质地块竞争激烈、出现高溢价成交,二七粮二库、中原二砂地块分别由正弘、湖北邦成宏泰高溢价摘牌,本土与外地民企回归拿地。
趋势预判:展望后市,优质新品供给有限,房企营销动作保守。
在竣备放款新政约束下,8.28之前取得预售证的存量项目拥有回款窗口期,会成为四季度供货主力;已取得工规证尚未拿预售的新项目资金压力抬升,入市节奏或将审慎,建议房企善用保价锁客类营销工具抢抓窗口期。
>>>END<<<




发表评论
发表评论: