
 研报速递
摘要
本报告借鉴Naeem与Ozuem(2023)提出的六步主题分析流程,以2026年智能体支付领域的公开资料为质性数据来源,经过关键词提取、编码、主题构建、概念化诠释四个阶段,构建出智能体支付产业的概念模型。研究发现,智能体支付的本质是在“授权-执行”分离条件下重建支付的可信性,其产业演进受“协议标准竞争”“信任基础设施建设”“用户信任培育”三条主线共同驱动,而核心张力在于“基础设施铺设速度”与“用户信任成熟度”之间的时间错配。
一、研究方法
1.1 方法论基础
本报告采用Naeem与Ozuem(2023)在《International Journal of Qualitative Methods》发表的六步主题分析流程。该方法论的核心主张是:通过归纳编码与演绎编码的兼容,从质性数据中提炼主题并构建概念模型。其六个步骤为:转录引文→筛选关键词(6R准则)→编码(6R准则)→主题发展(4R准则)→概念化诠释→概念模型构建。
1.2 数据来源
本报告的数据来源包括:中国支付清算协会《智能体支付应用自律公约》原文及解读、广和律师事务所产业形态与合规治理研究、Visa与Artemis联合发布的智能体支付报告、蚂蚁国际与Visa/Mastercard KYA互操作框架公告、各机构产品发布信息及行业分析文章,共计12个主要数据源。
1.3 分析流程
第一阶段(转录引文):从上述数据源中提取涉及智能体支付产业形态、技术架构、竞争格局、用户态度等维度的描述性内容。第二阶段(筛选关键词):依据6R准则,保留“代表性(Representative)、重复性(Recurrent)、相关性(Relevant)、丰富性(Rich)、可记录性(Recordable)、可解释性(Interpretable)”的原始陈述。第三阶段(编码):对关键词进行归纳编码与演绎编码的双重处理。第四阶段(主题构建):依据4R准则(相关性、重复性、丰富性、代表性)将编码聚合为主题。
二、关键词提取与编码
2.1 第一阶编码:描述性编码
从原始数据中提取的关键词包括:
概念定义类:智能体支付、AI Agent、自主发起支付、M2M交易、微支付 技术机制类:MCP、A2A、AP2、x402、MPP、ACP、KYA、KYC、vLEI、TTS、可信存证、ARI 机构行为类:支付宝ACT、银联APOP、微信AI专属卡、京东A2P2、Google AP2、Visa TAP、Mastercard Agent Pay 制度规范类:自律公约、持牌经营、三阶段报备、分级分类、全生命周期风险管理 市场数据类:3亿笔、1.76亿笔链上交易、1500万美元交易额、3-5万亿美元预测 用户态度类:23%信任度、72%使用率、41%弱势群体操作失败
2.2 第二阶编码:分析性编码
将描述性编码聚合为更高层次的概念:
| 意图-执行分离 | |
| 身份信任重建 | |
| 协议标准竞争 | |
| 基础设施分层 | |
| 制度合规框架 | |
| 用户信任赤字 | |
| 产业格局分化 |
三、主题发展
3.1 第一主题:授权-执行分离是智能体支付的根本结构特征
智能体支付的首要特征是支付决策主体从“人”迁移至“机器”。传统支付的制度设计建立在一个未经言明的前提之上:支付指令由自然人或法人作出,“人”是支付决策的主体,也是法律责任的归宿。以大语言模型为决策中枢的智能体,能够在自然语言指令下自主完成搜索、比价、下单、付款的全流程,支付决策主体由此发生根本性迁移。
这一分离在技术层面表现为三个“对不上”:请求来源IP对不上(用户登录地在杭州,支付请求从境外机房发出)、网络类型对不上(智能体的请求来自IDC IP段)、操作节奏对不上(机器秒级连发,全天无休)。传统风控依赖的“设备指纹+人脸核身+密码验证”三重叠加机制在智能体场景下全面失效。
3.2 第二主题:协议标准竞争构成产业演进的主线
2024年11月MCP协议发布以来,A2A、AP2、x402、ACP、UCP、MPP等协议相继问世,智能体支付的技术骨架基本成形。截至2026年9月,已有十余项智能体支付协议并行,彼此兼容性严重不足。
协议竞争的核心不是技术优劣,而是五个支付要素(身份、意图、授权、执行、问责)的“耦合方式”之争。支付宝ACT协议定义了“委托授权域、商业交互域、支付服务域、信任服务域”四大基础设施标准;银联APOP框架围绕身份信任、意图信任、过程信任三大命题构建四大能力;京东A2P2协议将自主化划分为L0-L5六个等级并首创ARI机制。谁定义的耦合方式被最广泛采用,谁就掌握了智能体支付时代的规则制定权。
3.3 第三主题:KYA正在成为与KYC并列的信任基础设施
《自律公约》第九条要求在KYC基础上探索建立KYA机制,第十条要求按高中低风险等级对接入支付链路的智能体分级分类管理。蚂蚁国际已与Visa、Mastercard启动KYA互操作框架合作,目标是让智能体在不同支付网络、钱包生态之间获得可识别、可验证的信任信号。
KYA的技术实现路径包括GLEIF提出的vLEI(可验证LEI)与AMC(智能体授权凭证)组合,以及蚂蚁数科推动的智能体身份管理国标立项。KYA有望成为智能体经济的“护照系统”——没有它,智能体无法跨平台、跨生态被信任。
3.4 第四主题:用户信任赤字构成规模化落地的核心制约
Visa Research的调查显示,72%的美国消费者使用AI,但仅有23%信任生成式AI代其处理支付交易。消费者的担忧集中在支付安全(50%)、隐私(46%)和AI错误购买(42%)三个维度。
Forkast的分析指出,2026年9月见证了智能体支付基础设施发布最密集的一个月,但消费者“并不买账”。基础设施的铺设速度已远远超过消费者的心理准备。Checkout.com的调查发现,虽然89%的商户正在积极准备智能体商务,但实际涉及AI智能体的交易仅占3%。
3.5 第五主题:产业格局呈现清晰的分层结构
智能体支付对各类参与者的影响呈现分层格局。协议标准制定者(支付宝ACT、银联APOP、京东A2P2、Google AP2)在争夺规则定义权;AI入口掌控者(字节豆包、阿里千问、美团小美)在争夺意图入口;履约能力提供者(美团线下履约、京东物流)凭借稀缺性成为被争抢的“插件”;信任基础设施提供者(KYA服务商、风控技术公司)迎来业务增量;传统电商平台面临被工具化的风险。
四、概念化诠释
4.1 核心概念关系模型
基于上述五个主题,可以构建智能体支付的概念模型:
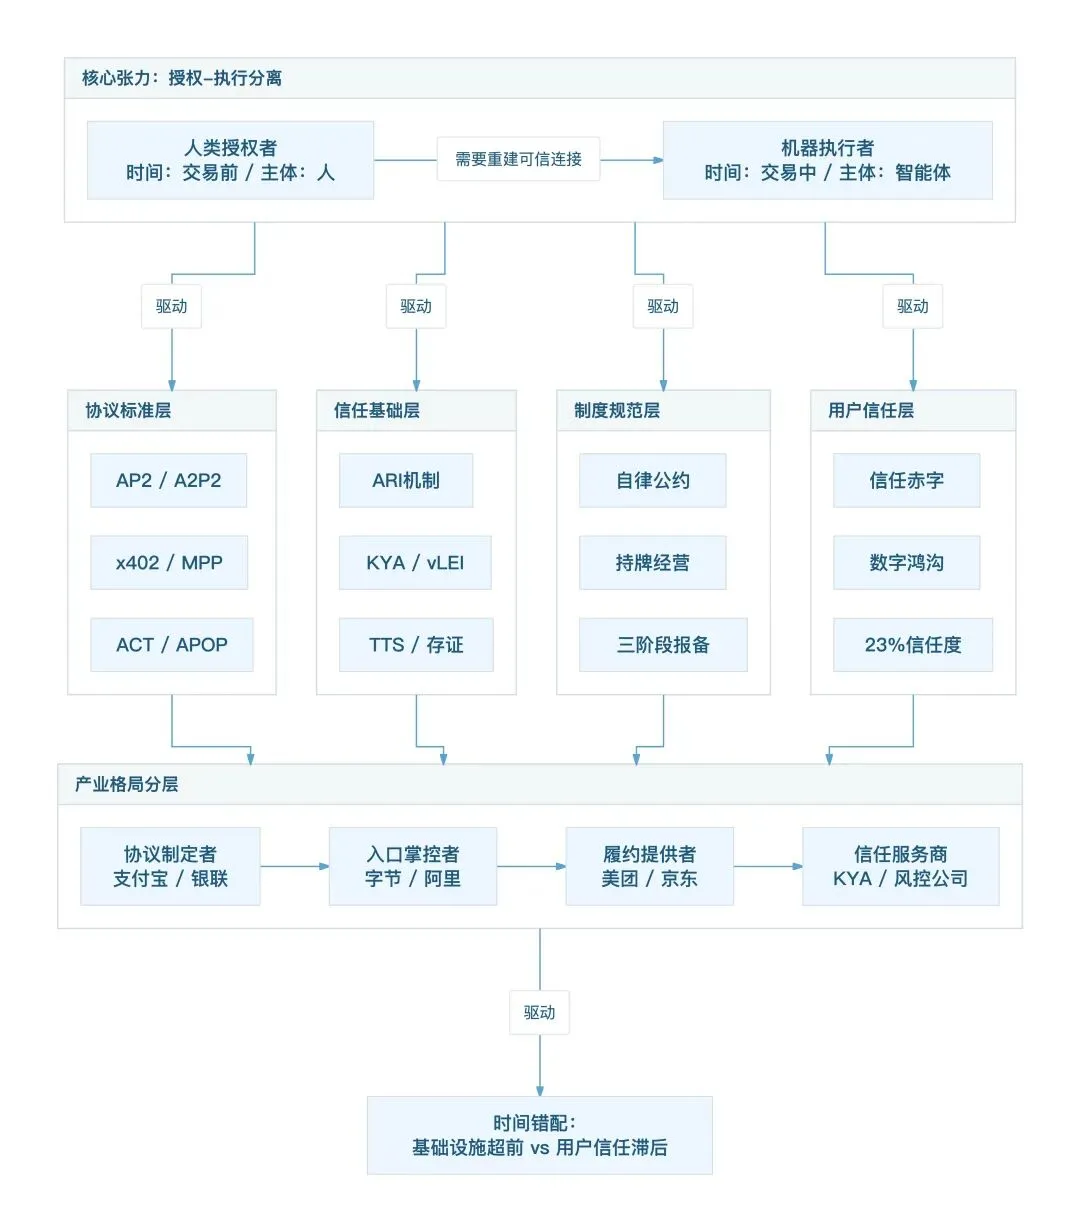
4.2 核心发现
发现一:“授权”是五要素中最薄弱的环节。 身份有KYA、执行有稳定币/新协议、问责有可信存证,但“如何证明这笔交易确实落在用户预设的授权空间内”仍缺乏成熟的技术方案。京东ARI机制和支付宝ACT协议的“越权阻断”功能是目前较有代表性的尝试,但覆盖场景有限。
发现二:协议竞争的本质是耦合方式之争,而非单点技术之争。 各协议的核心差异不在于单个要素的能力,而在于身份如何绑定授权、意图如何转化为执行、问责如何嵌入执行。Google AP2通过三份签名指令构建意图可验证性,银联APOP通过四大能力构建跨机构信任,京东A2P2通过ARI机制构建“人-机-环境”三方绑定。
发现三:用户信任赤字与基础设施加速之间存在结构性时间错配。 2026年9月单月发布的智能体商务基础设施超过此前两年的总和,但仅23%的消费者信任AI处理支付。Forkast的调查显示,75%的人对自主智能体支付感到不适,即使设定了预设支出限额。基础设施的“供给端”在加速,而“需求端”的心理准备尚未同步。
4.3 与现有理论的对话
本研究的概念模型与IMF关于智能体支付的三层架构(意图与编排层、控制与授权层、结算层)形成互补。IMF模型侧重技术架构描述,本研究模型侧重产业动力机制解释。此外,麦肯锡预测到2030年全球智能体商业规模将达3-5万亿美元,但当前实际链上交易额仅7300万美元,这一巨大落差恰恰印证了“基础设施超前、用户信任滞后”的核心张力。
五、概念模型构建与战略建议
5.1 整合概念模型
综合以上分析,智能体支付的产业演进遵循以下动力机制:
根本驱动力:授权-执行分离打破了传统支付“人亲自操作”的可信性基础,迫使行业用技术机制重建信任。
演进路径:技术机制的重建沿着三条主线展开——协议标准竞争(解决耦合方式)、信任基础设施建设(解决KYA/风控/存证)、制度合规框架(解决持牌经营/三阶段报备)。
产业结果:三条主线的交汇形成了分层产业格局,不同参与者基于自身禀赋占据不同生态位。
核心制约:用户信任赤字构成规模化落地的瓶颈。基础设施的成熟度远高于用户的接受度,这一时间差既是风险(过早投入可能面临需求不足),也是机会(先行者可以培育用户习惯)。
5.2 分主体战略建议
对商业银行:账户底座的制度性锁定是最大结构性优势,但需从“管账户”升级为“管链路”。优先建设KYA能力,推出AI专属账户产品,参与银联APOP框架的标准制定。
对AI企业:核心定位应是“信任层技术提供者”,而非支付通道。重点布局KYA身份验证工具、跨协议支付网关、智能体专属风控服务。当前KYA标准化尚在起步阶段,存在显著先发机会。
对互联网平台:需区分自身在产业分层中的位置。拥有独立AI入口的平台(字节、阿里)应加速协议卡位;拥有履约稀缺性的平台(美团)应强化被调用价值;面临工具化风险的平台(拼多多)需重新思考在智能体生态中的差异化定位。
对个人投资者:区分“主题投资”与“价值投资”。当前赛道基础设施超前但需求验证不足,建议以观察仓或小仓位主题配置为主,优先关注已有真实付费场景的方向(机器间微支付、数字商品订阅),用ETF替代个股以分散技术路线不确定性风险。
5.3 未来研究方向
本研究存在以下局限:数据来源以公开资料为主,缺乏一手访谈数据;研究覆盖以中国市场为主,国际比较有限。未来研究可在以下方向深化:对智能体支付用户进行大规模问卷调查,验证“信任赤字”的量化程度;对银行和支付机构风控团队进行深度访谈,探究KYA落地的实际障碍;跟踪协议标准的采用率变化,检验“耦合方式之争”的理论预测。
参考文献
[1] Naeem, M., & Ozuem, W. (2023). A Step-by-Step Process of Thematic Analysis to Develop a Conceptual Model in Qualitative Research. International Journal of Qualitative Methods.
[2] 中国支付清算协会.《智能体支付应用自律公约》(中支协发〔2026〕128号),2026年8月24日.
[3] 广和律师事务所. 智能体支付(Agentic Payment):产业形态、业务模式与合规治理研究,2026年8月31日.
[4] Visa & Artemis. Agentic Payments from the Ground Up, 2026.
[5] McKinsey & Company. 全球智能体商业规模预测,2026.
[6] Visa Research. Visa Trust Index: Agentic Commerce Adoption, 2026.
[7] Forkast. The Trust Paradox: Agent Payment Infrastructure Is Outpacing Consumer Readiness, 2026.
[8] 移动支付网. 从KYC到KYA,智能体支付还差一个网络身份维度,2026年9月10日.
[9] Ant International, Visa & Mastercard. Cross-Network KYA Interoperability Framework, 2026.

发表评论
发表评论: