
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
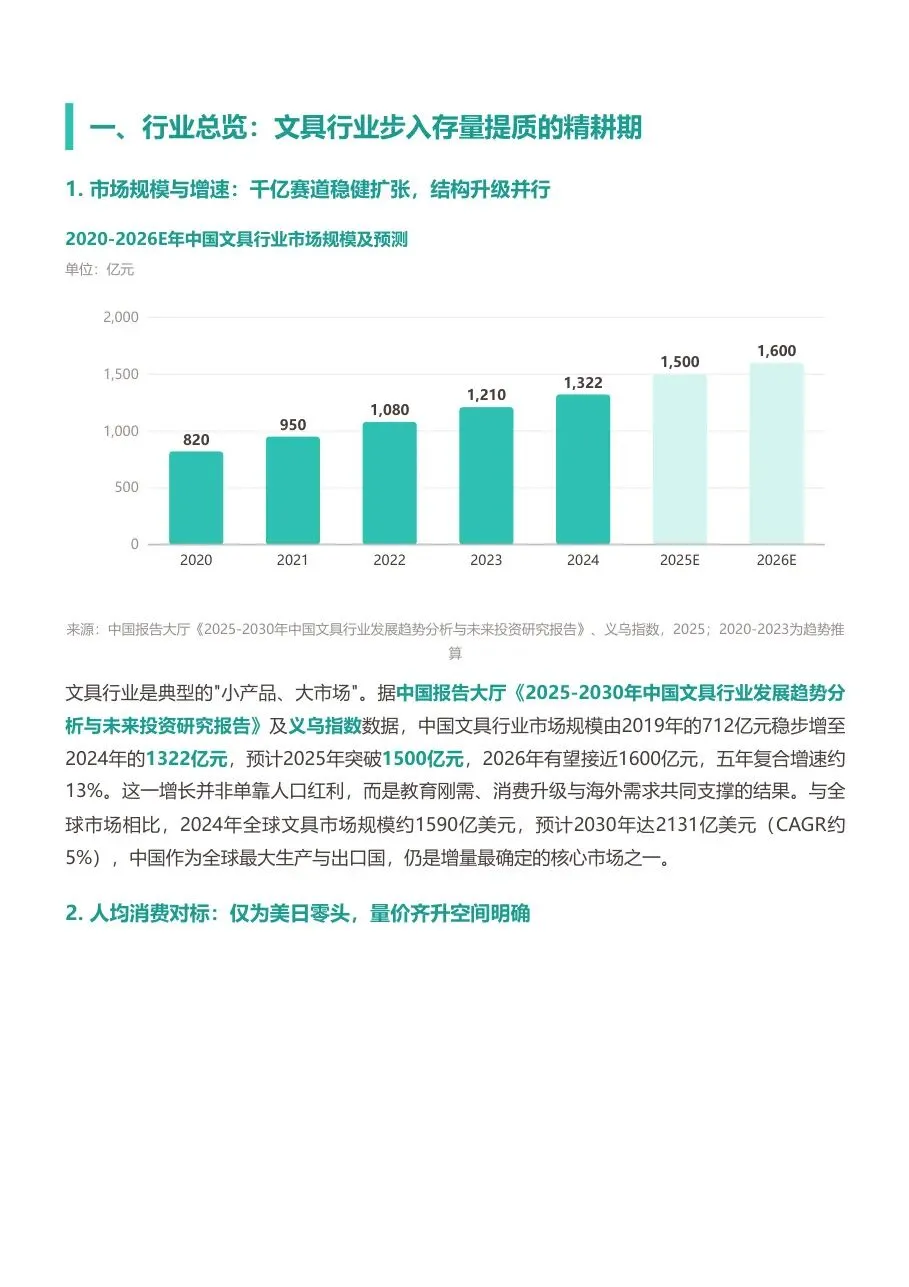
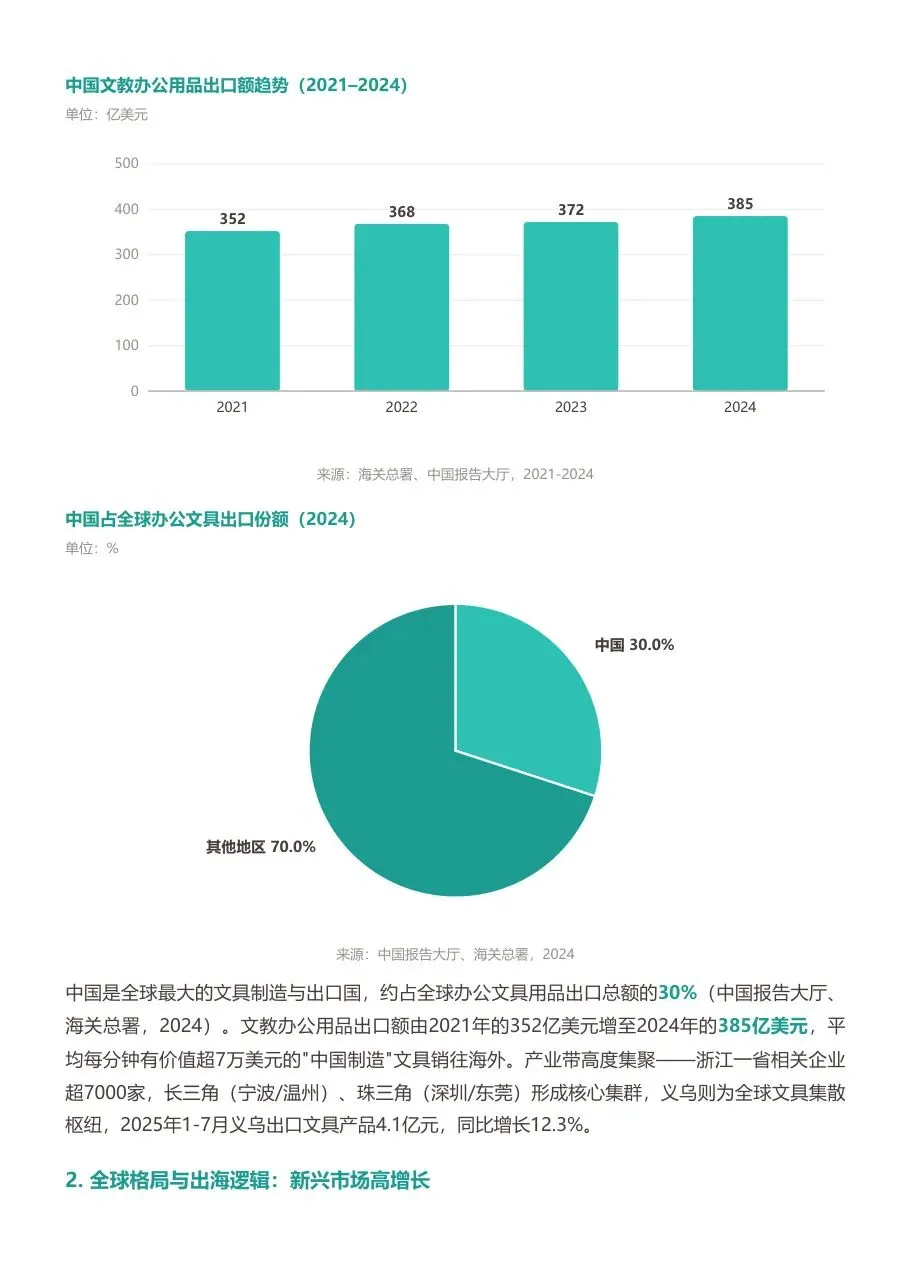
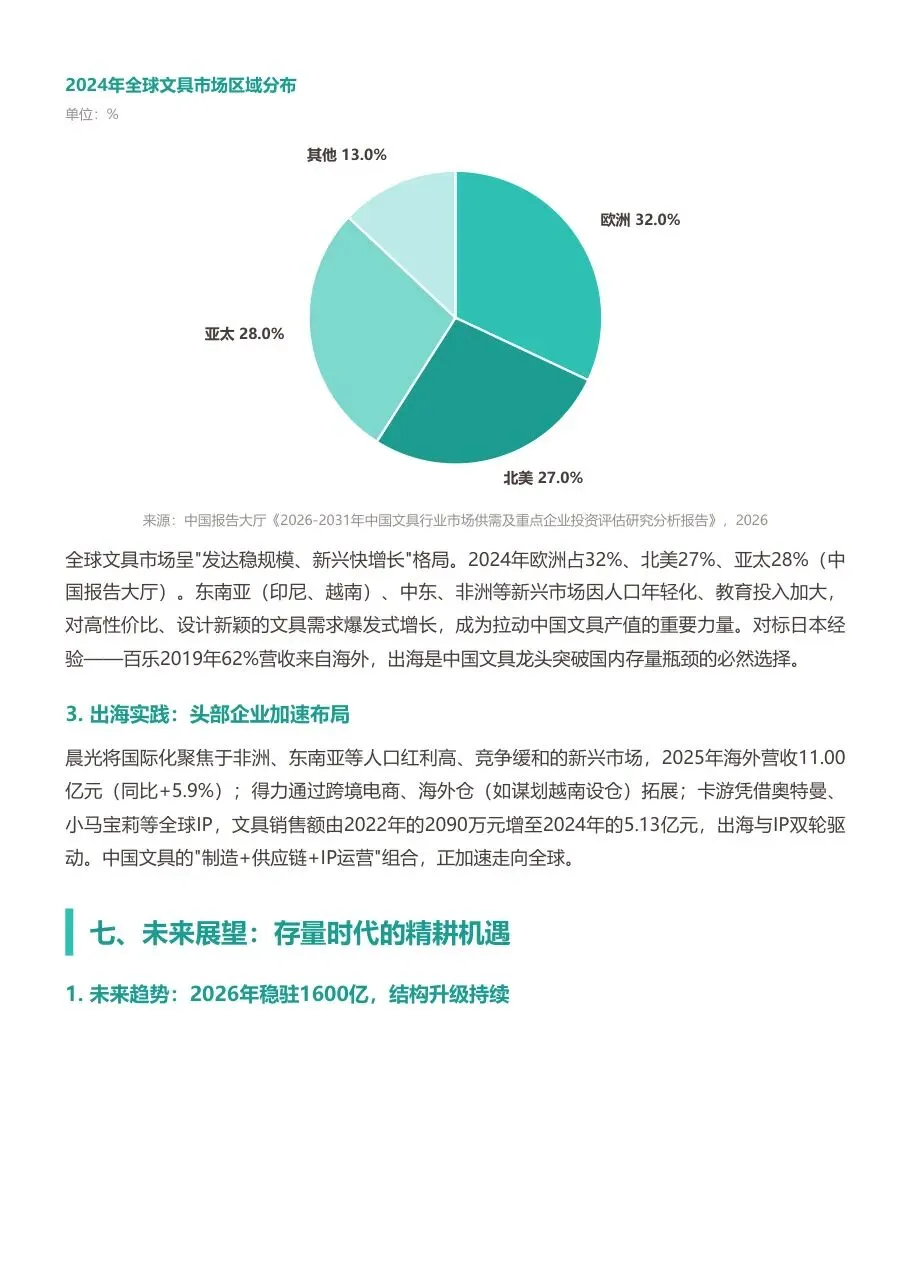
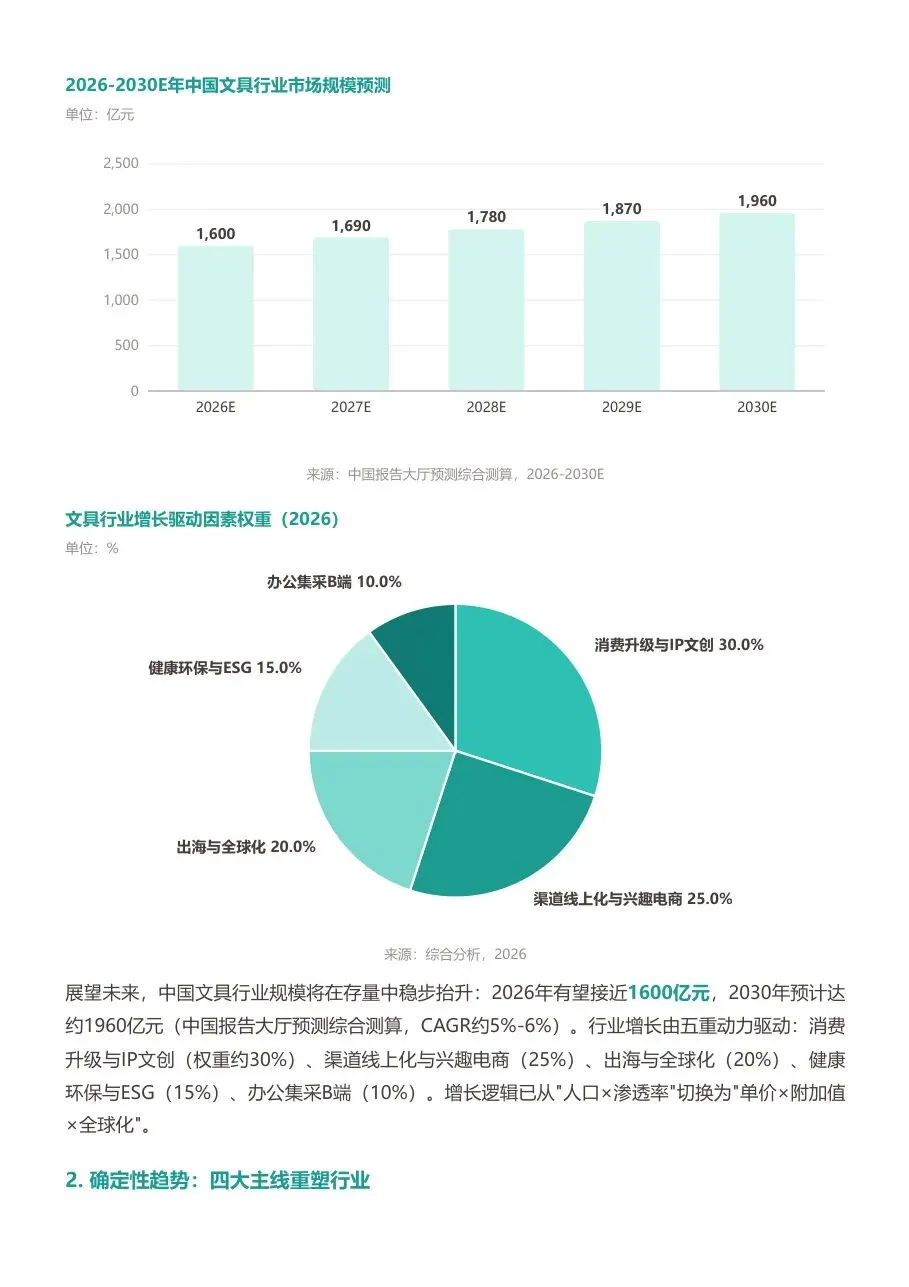
中国文具行业市场规模由 2019 年的 712 亿元稳步增至 2024 年的 1322 亿元,预计 2025 年突破 1500 亿元,2026 年有望接近 1600 亿元,五年复合增速约 13%。报告强调这一增长并非单靠人口红利,而是教育刚需、消费升级与海外需求共同支撑的结果。放在全球坐标里看,2024 年全球文具市场规模约 1590 亿美元,预计 2030 年达 2131 亿美元(CAGR 约 5%),中国作为全球最大生产与出口国,仍是增量最确定的核心市场之一。但报告同时给出周期定位:行业正从成长期向成熟期过渡,一方面传统书写、基础办公等刚需品类增速放缓至个位数甚至微增,另一方面 IP 文创、智能化、环保化等新兴品类保持双位数高增长,行业不再依靠粗放扩张,而是通过产品升级、渠道重构与全球化打开第二曲线。
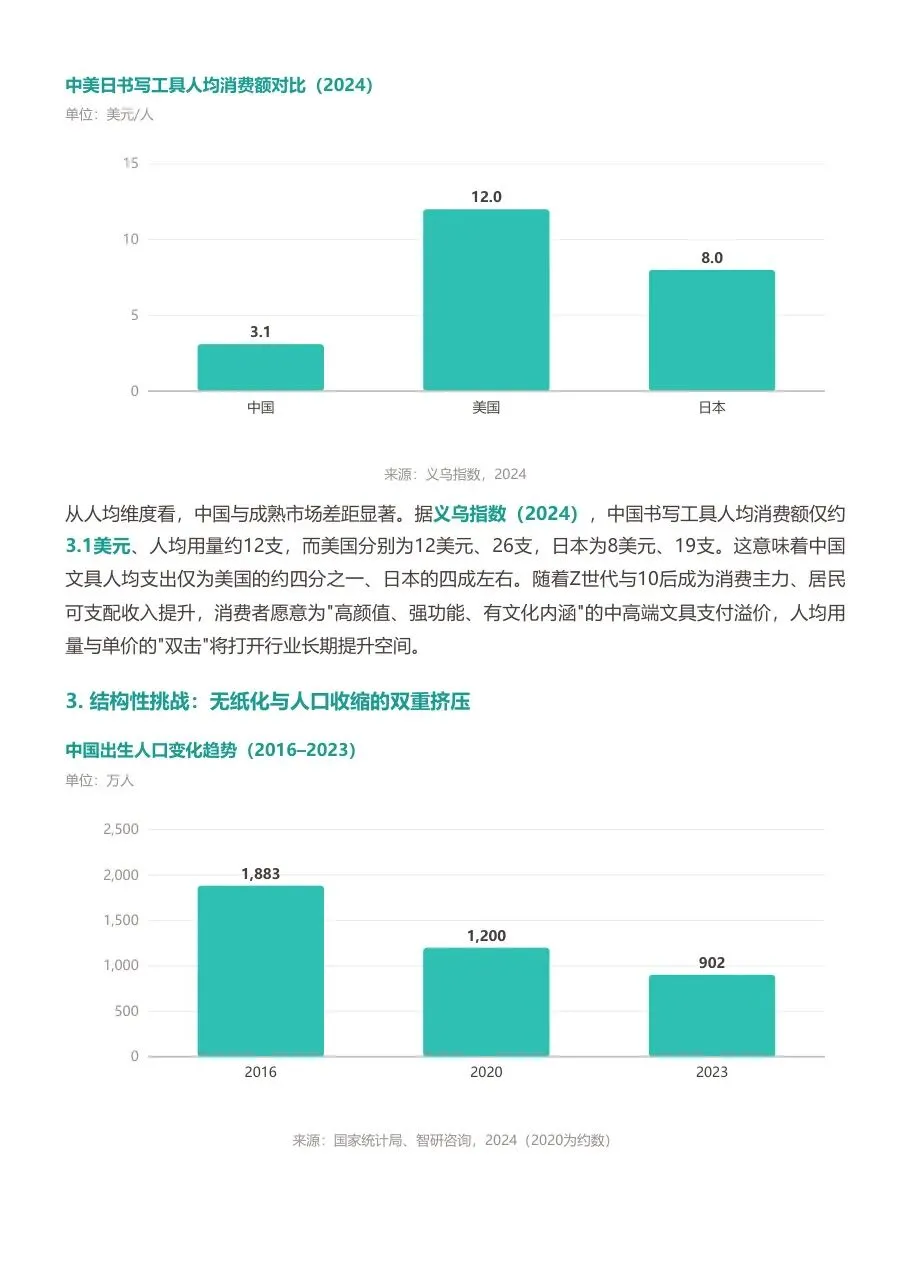
报告认为行业最确定的长期空间来自人均维度:据义乌指数(2024),中国书写工具人均消费额仅约 3.1 美元、人均用量约 12 支,而美国分别为 12 美元、26 支,日本为 8 美元、19 支。这意味着中国文具人均支出仅为美国的约四分之一、日本的四成左右。报告把这一差额解释为量价双击的机会窗口——随着 Z 世代与 10 后成为消费主力、居民可支配收入提升,消费者愿意为高颜值、强功能、有文化内涵的中高端文具支付溢价,人均用量与单价的同步提升将打开行业长期提升空间。需要注意的是,这一逻辑的前提是产品结构能够同步升级:如果只停留在低价基础款,人均差额更多反映的是价格带而非需求缺口,因此报告把它与品类结构升级、渠道重构放在同一条分析线上。
行业基本盘正面临系统性压力,报告归纳为两条。一是人口结构变化:中国出生人口自 2016 年的约 1883 万降至 2023 年的 902 万,九年间近乎腰斩,学生文具的核心消费群体将持续收缩。二是无纸化冲击:办公端数字化、云协作加速,传统书写类产品的复购频次大幅下滑。两条压力已经在财务端显现——据中国文教体育用品协会数据,2025 年上半年文教办公用品行业利润总额同比下降超过 24%,行业整体盈利空间遭受严峻挑战。报告由此提出行业的战略转向:从拼规模转向拼附加值。这一判断对企业的含义是,在总量增长放缓且核心人群收缩的背景下,唯一可行的增量只能来自单客价值提升与品类迁移。报告由此把附加值提升列为行业下一阶段的主要方向。
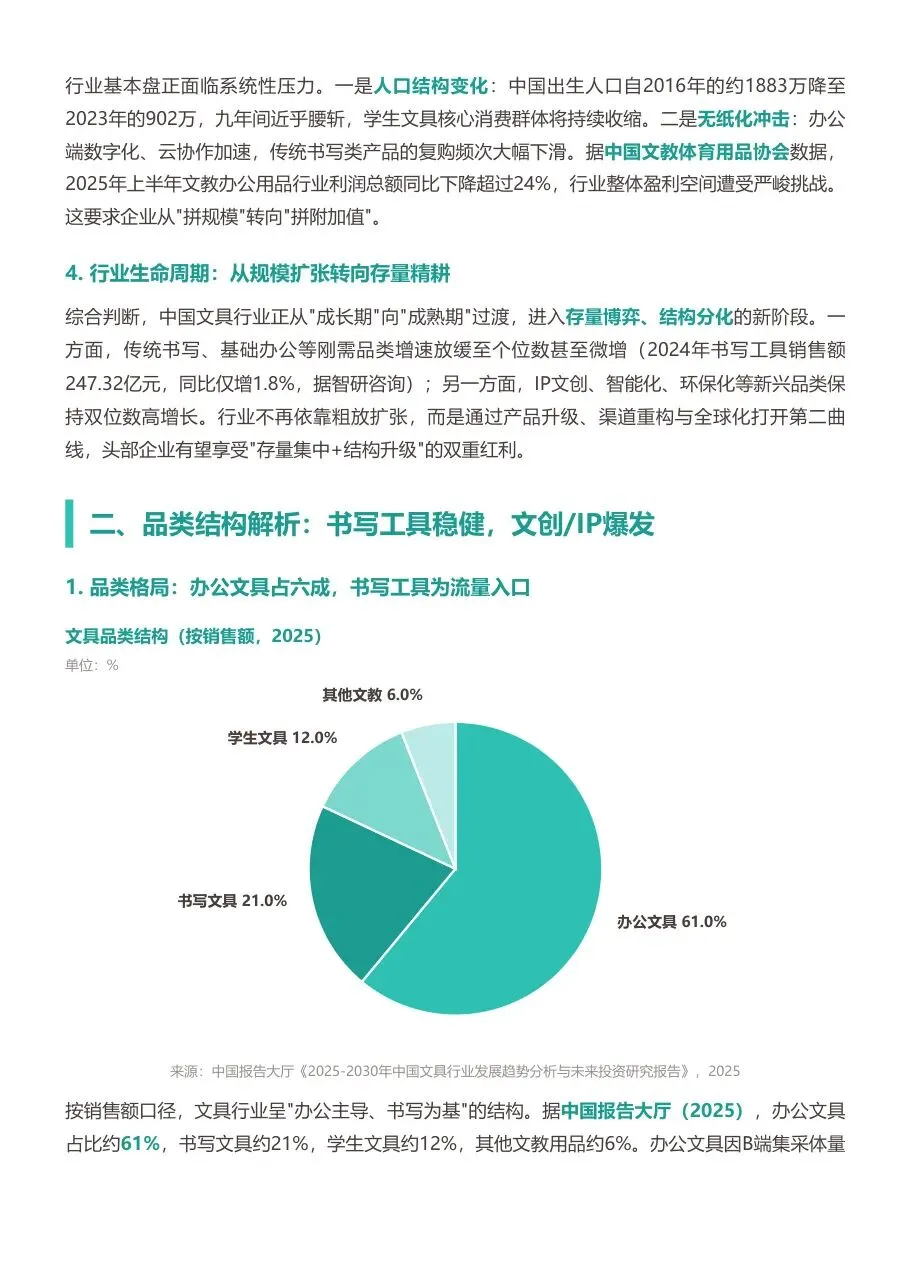
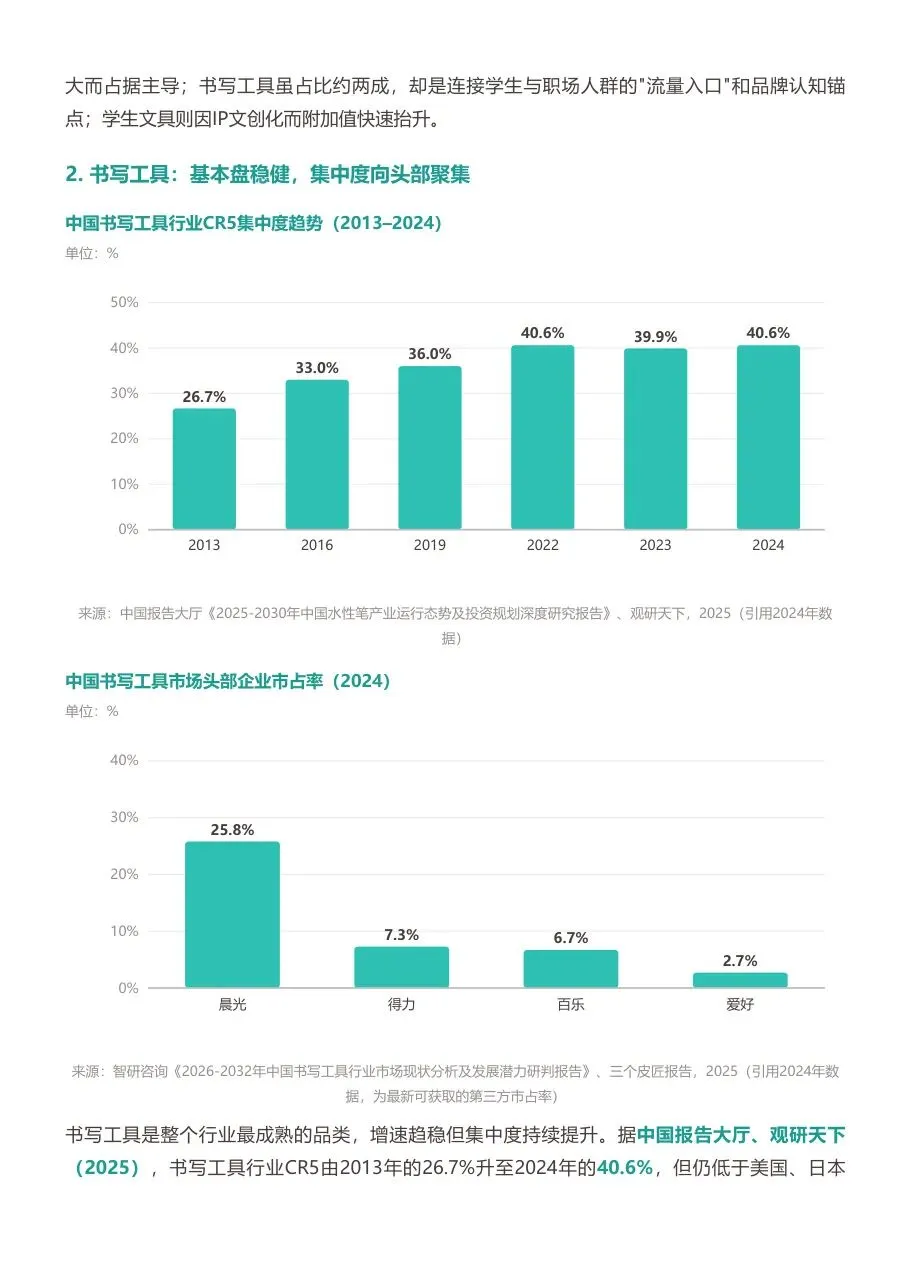
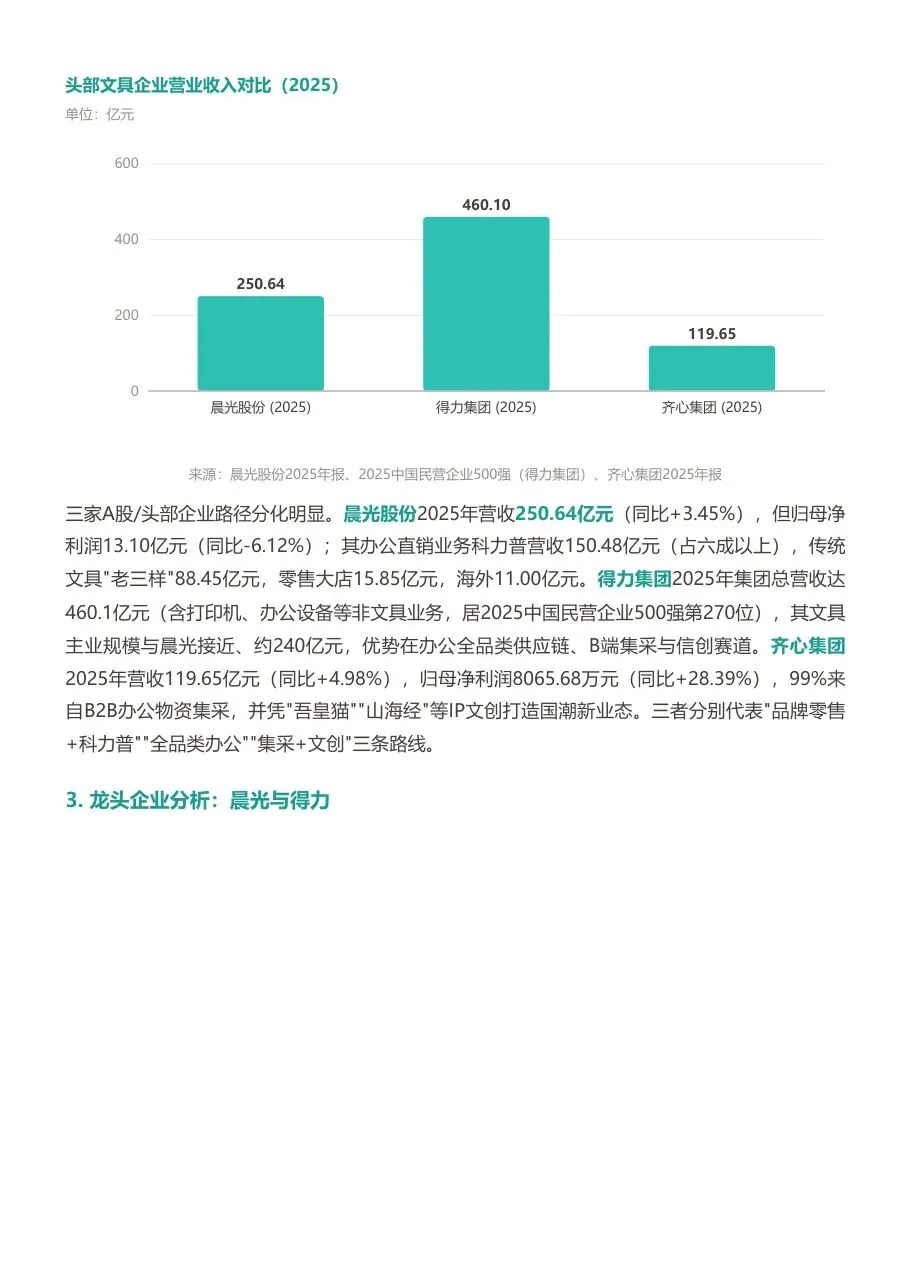
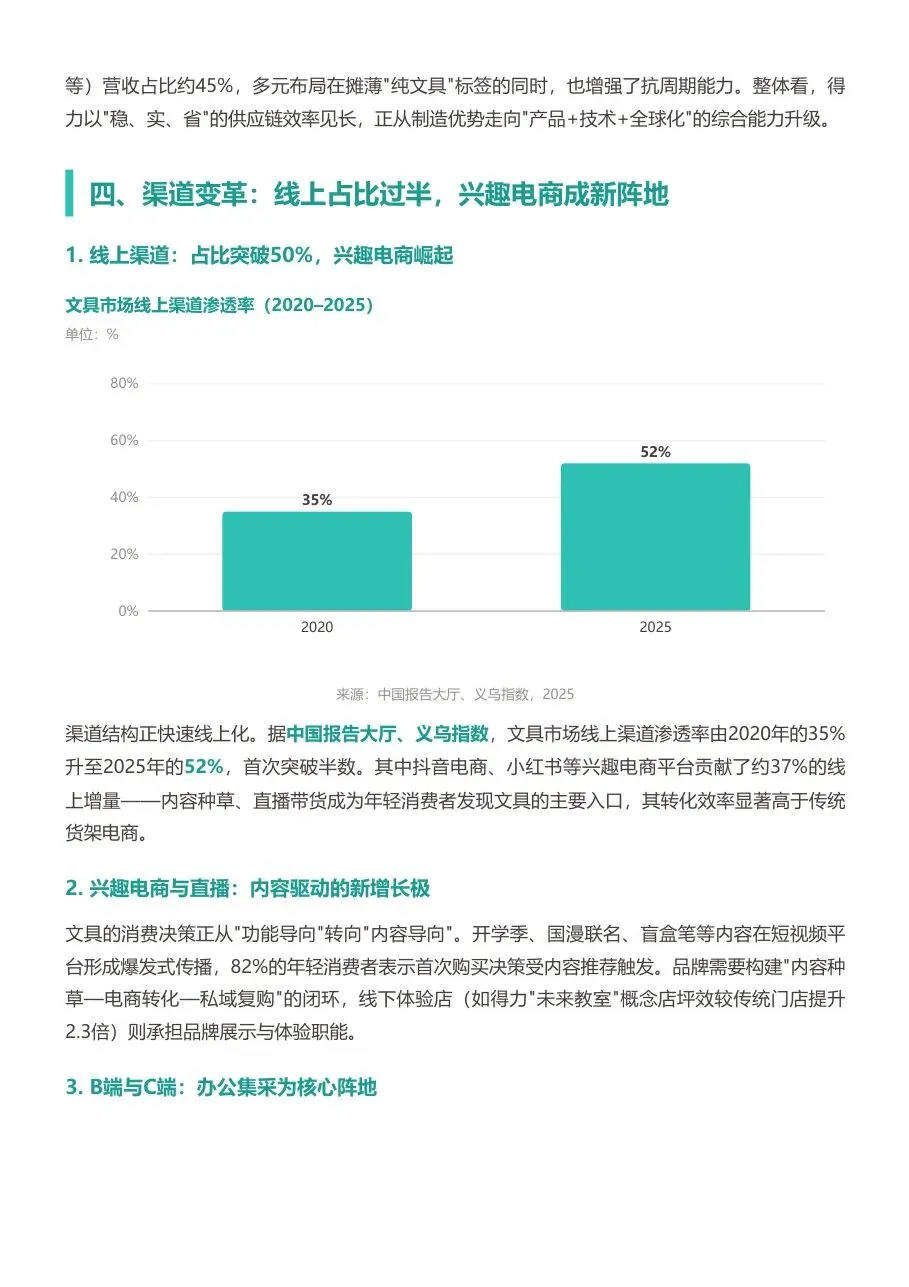
书写工具是最成熟的品类,增速趋稳但集中度持续提升。据中国报告大厅、观研天下(2025),书写工具行业 CR5 由 2013 年的 26.7% 升至 2024 年的 40.6%,但仍低于美国、日本 CR5 均超 60% 的水平,集中度仍有较大提升空间。竞争格局呈现一超多强:据智研咨询、三个皮匠报告(2024),晨光以 25.8% 的市占率稳居首位,得力 7.3%、百乐 6.7%、爱好 2.7% 紧随其后,CR4 约 42.5%。2024 年书写工具销售额达 247.32 亿元,同比微增 1.8%,印证了基本盘的韧性。报告在品类结构上给出一个容易被忽略的事实:按销售额口径,办公文具占比约 61%、书写文具约 21%、学生文具约 12%、其他文教用品约 6%——书写工具虽然只占两成,却是连接学生与职场人群的流量入口和品牌认知锚点。
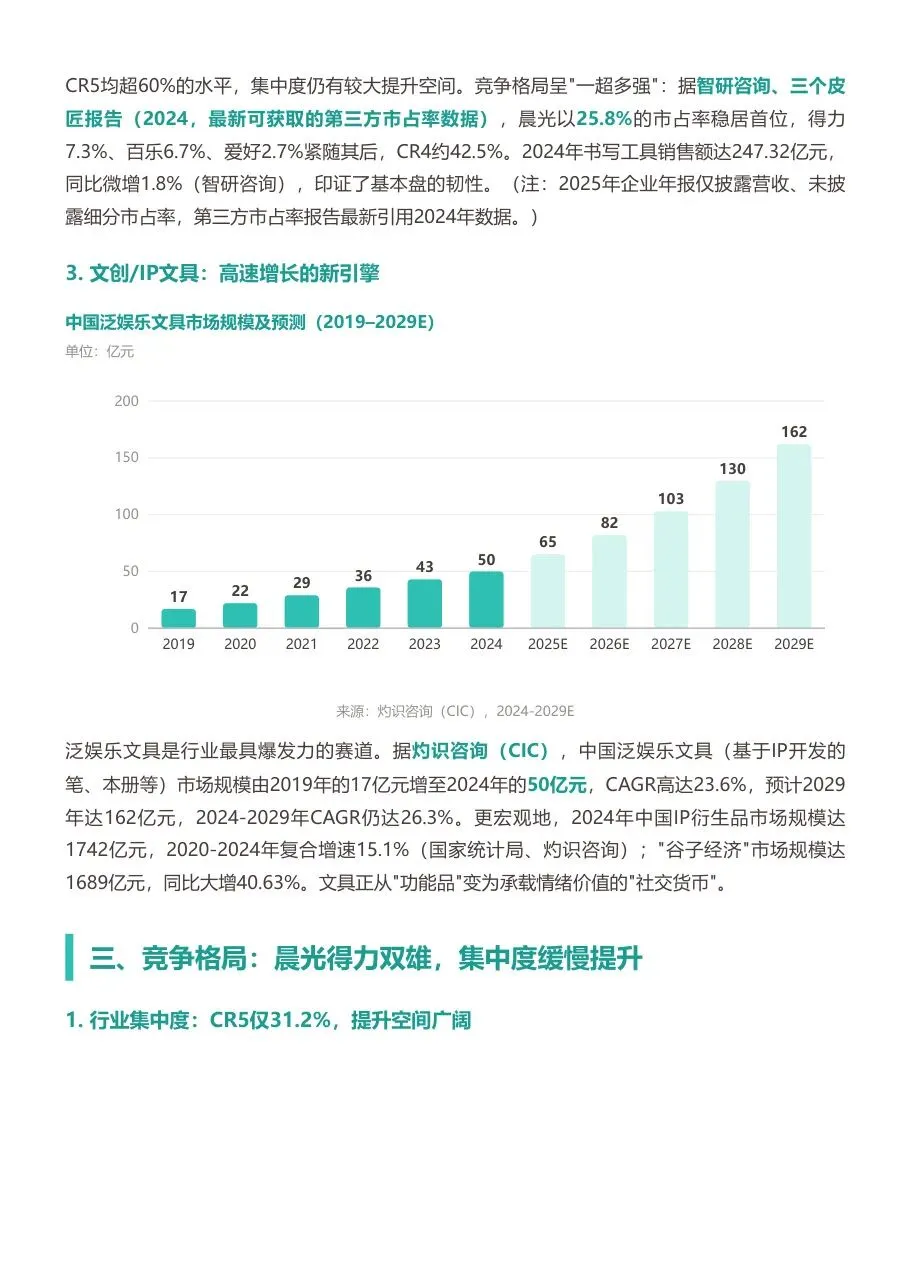
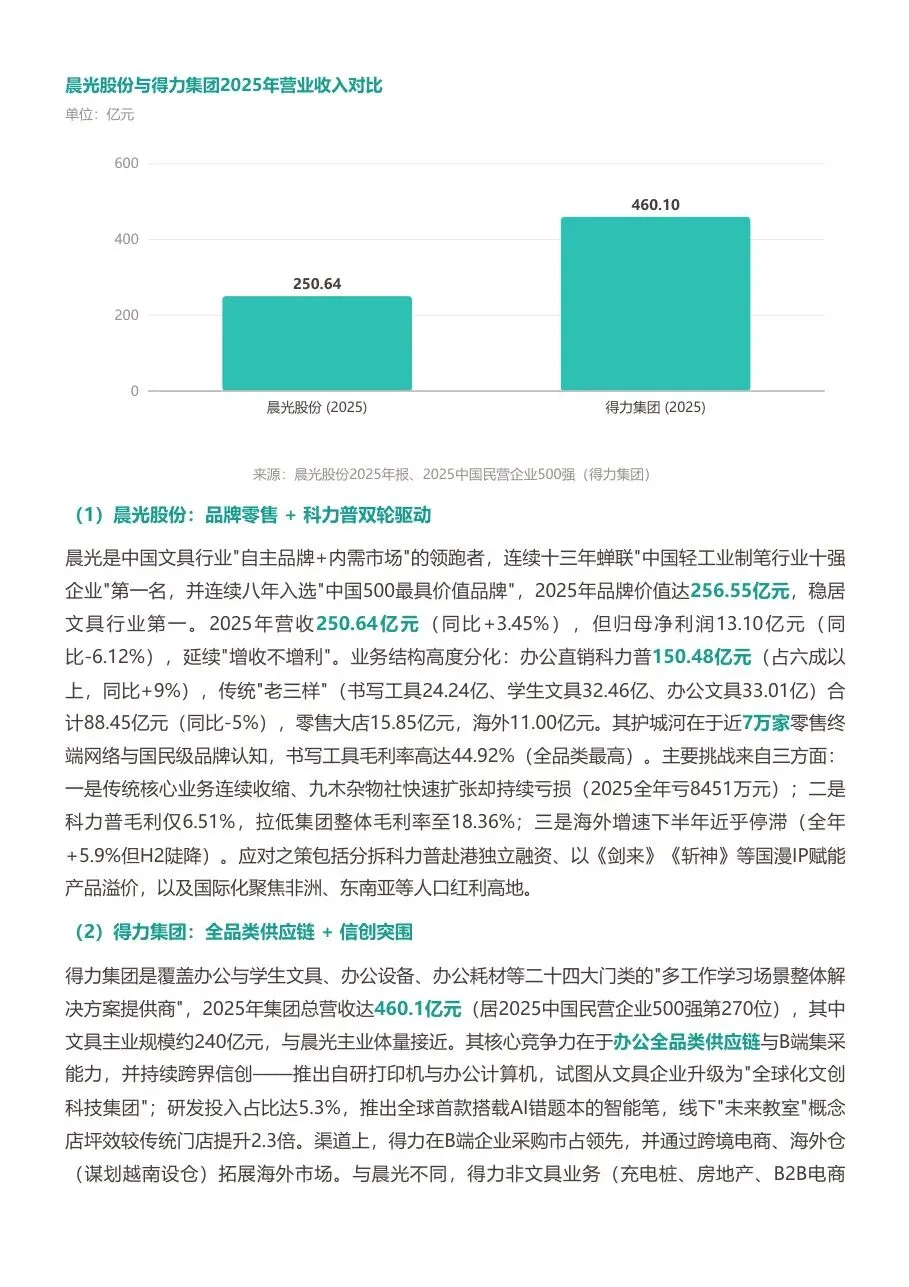
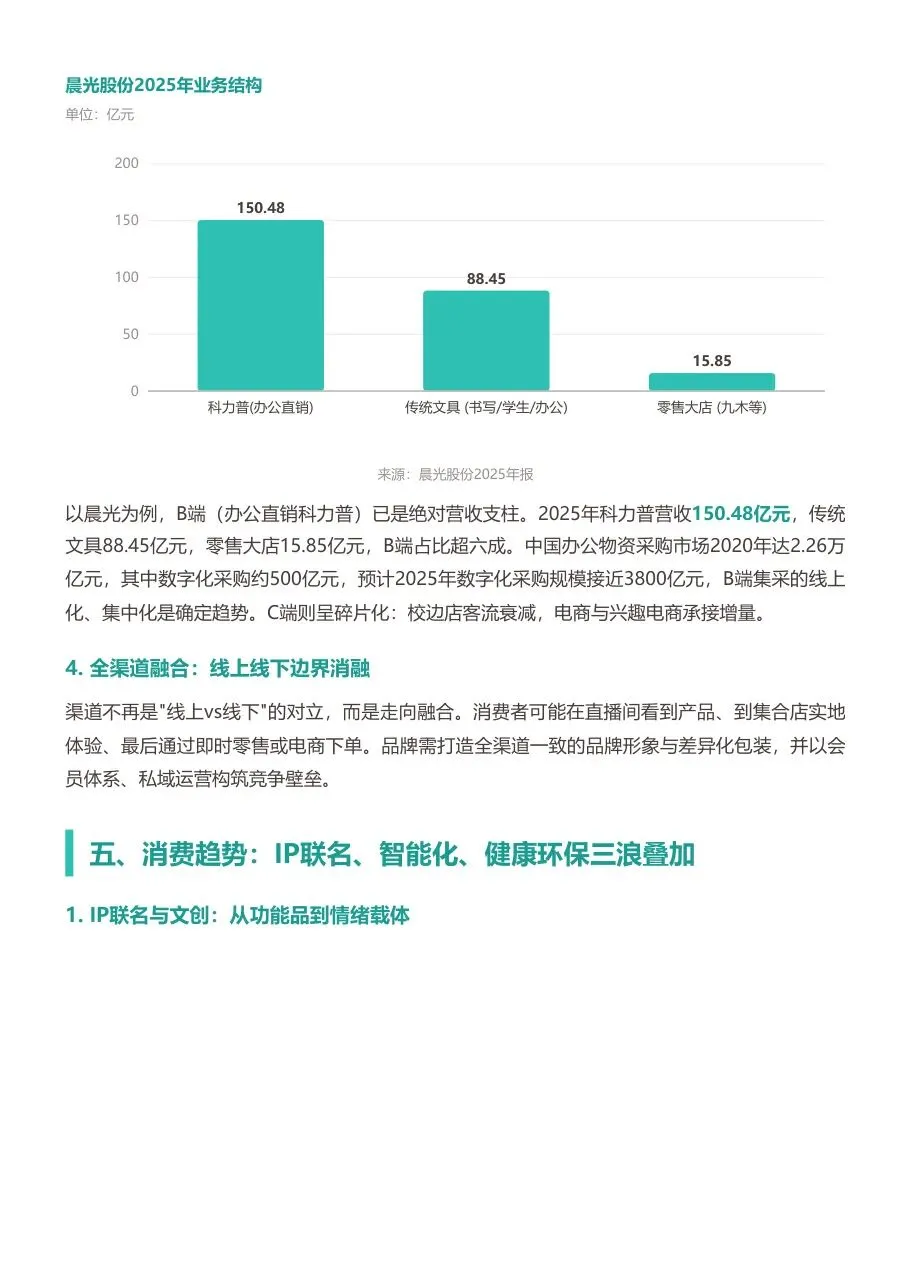
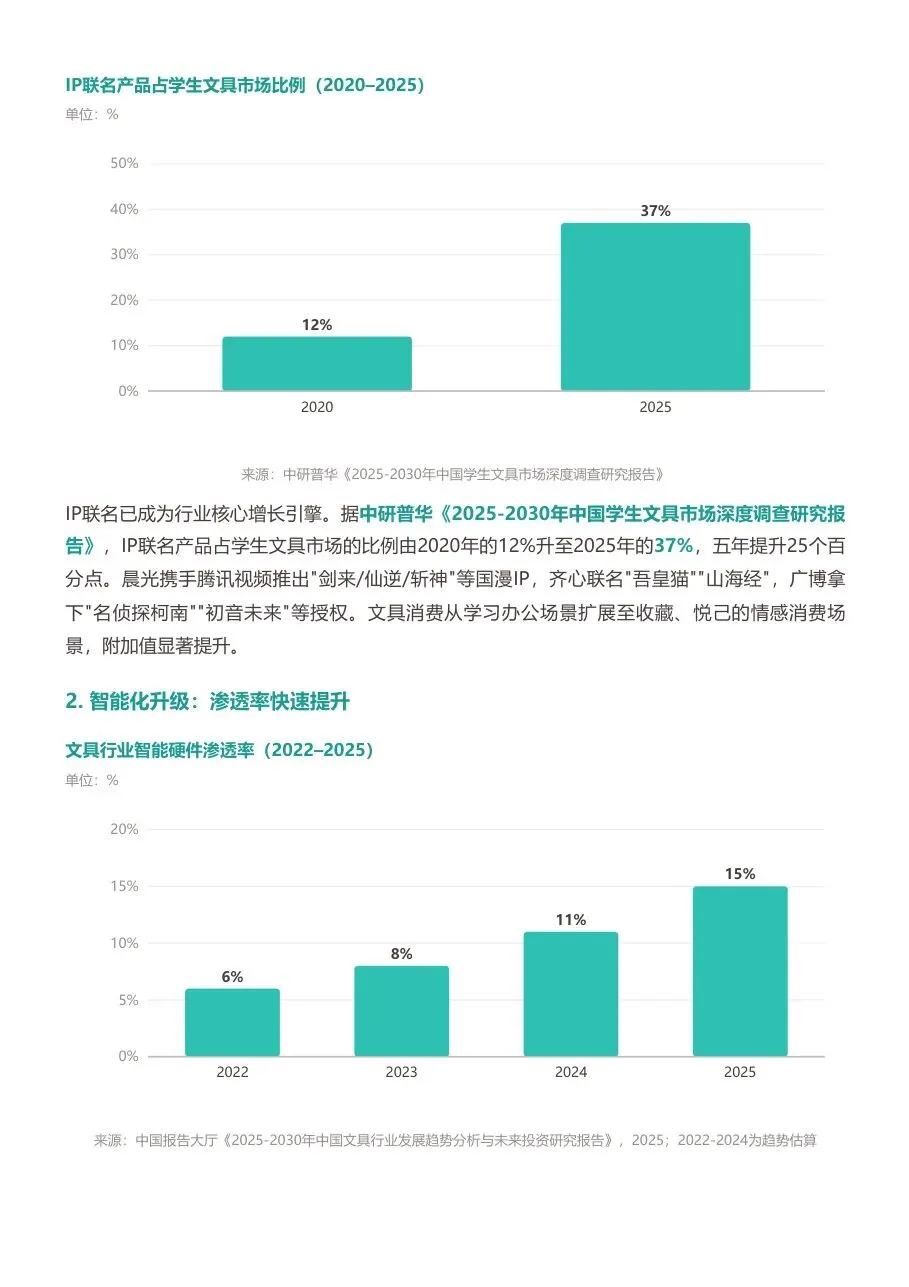
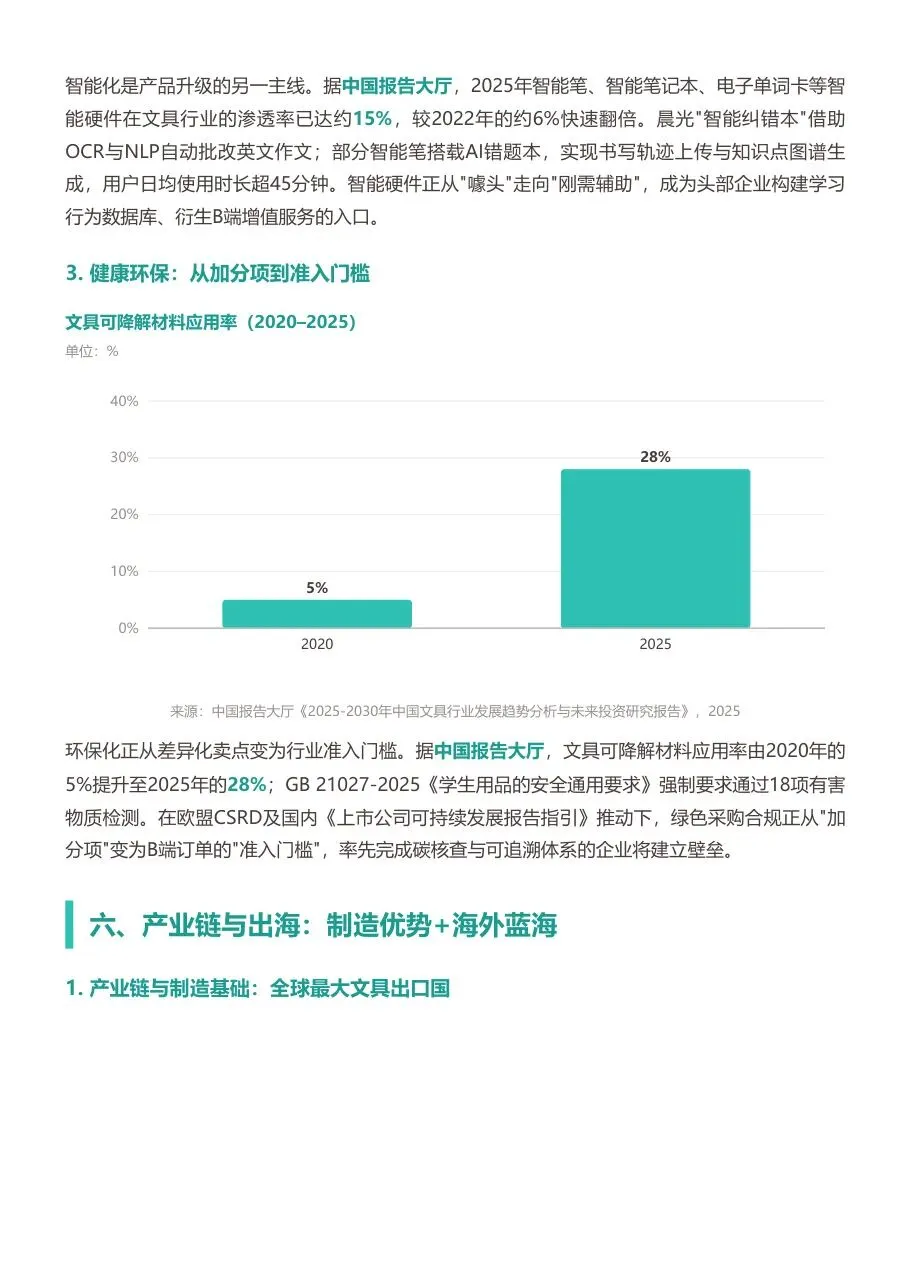
在传统品类微增的背景下,文创与 IP 文具成为行业唯一确定的高增长引擎。报告数据显示,中国泛娱乐文具市场规模从 2019 年的 17 亿元增长至 2024 年的 50 亿元,2025 年预计达 65 亿元,增速显著高于行业整体。这一变化与需求侧的迁移一致:文具的角色正从功能刚需转向情绪载体,消费者购买决策中审美与内容属性的权重上升,学生文具因 IP 文创化而附加值快速抬升。报告的综合判断是,头部企业有望同时享受存量集中与结构升级的双重红利:一方面集中度仍在向头部聚拢,另一方面新兴品类的高增速能拉高整体毛利结构。相应的战略路径被概括为产品升级、渠道重构与全球化三条,其中全球化依托的是中国作为全球最大文具生产与出口国的既有供应链优势。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: