
 研报速递
节后A股调研报告:券商异动、ETF资金流向与下周板块前瞻
2026年10月9日(周五)收盘复盘 · 作者:K线巫医
数据来源:腾讯财经、东方财富公开行情(A股为 10-09 收盘口径,美股为 10-09 盘中 / 10-08 收盘),以及公开新闻(检索时间 10-09)。
本文为信息整理与分析,不构成任何投资建议。
报告摘要(核心结论先行)
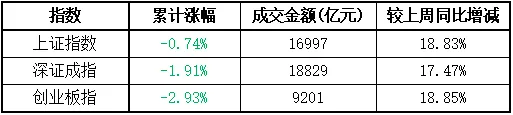
1.节后两个交易日(10/8–10/9)A股呈"指数抗跌、结构剧烈分化":上证周线仅微跌 0.74%,而创业板指跌2.93%、科创50 跌 4.75%。跌的是科技硬件(电子、通信、PCB、半导体),涨的是传媒/AI应用、有色黄金、电池新能源、农业与券商。
2.10-09 三大指数集体收红(上证 +0.05%、创业板 +0.22%、科创50 +0.07%),但成交反而放量至约 1.90 万亿元(较前一交易日约 1.69 万亿元显著放大),说明分歧放大、资金在板块间高速切换,而非离场。
3.券商午盘拉升的直接催化,是中证协下发《证券公司2026年上半年经营情况分析》:上半年 150 家券商营收 3298.1 亿元(同比 +31.38%)、净利润 1386.64 亿元(同比 +23.50%)。至于"国家队救市第二步"的说法,属市场解读,未见官方证实。
4.从 ETF 资金面看,"国家队"本轮并未通过宽基 ETF 大举托底:10-09 科创50ETF、创业板ETF、沪深300ETF、中证500/1000ETF 均为主力资金净流出(仅两只科创50ETF合计流出逾 20 亿元);被净申购的是券商ETF、港股互联网/恒生科技ETF与红利/银行ETF——更像市场化的结构性轮动与避险,而非全面护盘。
5.外部环境:美股 10-08 科技股杀跌(纳指 -1.25%、费城半导体 -3.39%),10-09 盘中企稳反弹;FCC 收紧对华科技管制有三条主线(组件级新规 10-13 生效、拟禁中国检测实验室 10-29 投票、光模块/路由器专项),构成对科技硬件的中期压制。
6. 10 月下旬是"数据 + 会议 + 央行"的密集窗口:10/14 CPI/PPI、10/19 三季度GDP、10/20 LPR、10/27–29 五中全会与美联储FOMC、10/31 PMI 与三季报披露截止。
7.科研成果与产业:核光钟登《自然》、FAST 中性氢样本库、深海热液矿;半导体处于"补库后期/周期顶部区域",存储价格冲高回落、8英寸与特色工艺仍紧;电池受《新型电池产业发展"十五五"规划》与 10 月排产同比 +57% 支撑。
8.下周前瞻:券商看"持续性有限、逢消息反复";电池(尤其固态电池链)持续性最强;鼠疫概念为事件驱动、消息尚未证实、大概率快速退潮。相对占优方向:电池/固态电池链、有色黄金、AI应用(传媒/软件)与红利避险。
一、节后两日周线收官:指数抗跌、结构剧烈分化
1.1 主要指数(10-09 收盘)
指数 | 收盘 | 涨跌幅 | 成交额(亿元) |
上证指数 | 3813.79 | +0.05% | 8885.6 |
深证成指 | 12641.86 | +0.17% | 10119.9 |
创业板指 | 3043.33 | +0.22% | 4920.5 |
科创50 | 1457.27 | +0.07% | 919.7 |
沪深300 | 4317.25 | +0.16% | 4961.8 |
中证500 | 7251.01 | +0.04% | 3314.5 |
中证1000 | 7155.91 | +0.24% | 3862.8 |
北证50 | 1037.31 | +2.49% | 163.3 |
上证50 | 2807.46 | +0.08% | — |
两市合计成交约1.90 万亿元,较 10-08 的约 1.69 万亿元明显放量。值得注意的是,北证50 以 +2.49% 逆势领涨,显示资金在权重之外寻找弹性,小微盘与北交所交投活跃。
1.2 周线(节后 2 个交易日)
指数 | 周开盘 | 周最高 | 周最低 | 周收盘 | 周涨跌幅 |
上证指数 | 3838.98 | 3864.12 | 3754.14 | 3813.79 | -0.74% |
创业板指 | 3140.46 | 3168.40 | 2932.80 | 3043.33 | -2.93% |
科创50 | 1512.79 | 1521.46 | 1390.00 | 1457.27 | -4.75% |
拆到单日:10-08 三大指数分别 -0.79%、-3.15%、-4.82%(普跌、成长杀跌为主);10-09 分别 +0.05%、+0.22%、+0.07%(探底回升、小幅收红)。两根日线合起来的关键信息是:节后第二天,市场在周线支撑位附近止跌,但并没有把第一天的跌幅收复多少。
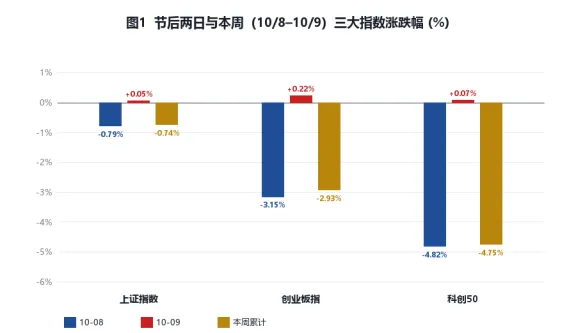
图1 节后两日与本周(10/8–10/9)三大指数涨跌幅
1.3 关键点位
·上证 3765 一线:10-09 盘中最低 3754.14,正好回踩 9 月以来的重要平台支撑,午后被拉回 3800 上方,"盘中跌破、收盘收回"是典型的护盘/承接信号。
·创业板 2967 / 2932:周线支撑 2967 今日盘中一度触及、低点 2932.80,午盘被撑住;周线级别仍在 2900–3200 区间震荡下沿。
·科创50 1413:50 指数今日最低 1390,跌破 1413 后反弹收 1457.27,该位置是 2026 年以来多次验证的强支撑,但周线已逼近年内低位区。
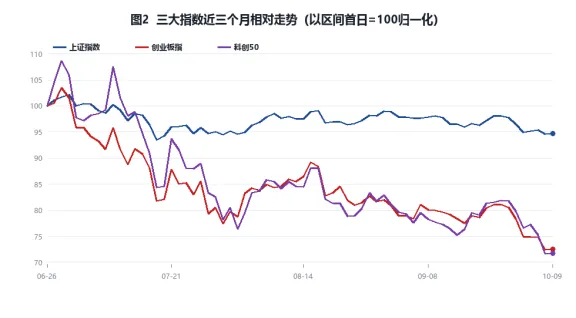
图2 三大指数近三个月相对走势(归一化)
一句话:指数层面是"跌不动"的,结构层面是"分化到极致"的。判断后市,看结构比看点位更重要。
二、盘面主线:传媒/AI应用爆发,科技硬件"补跌"
2.1 行业板块:冰火两重天
领涨(申万一级):传媒 +5.28%、计算机 +2.33%、商贸零售 +2.30%、有色金属 +2.17%、纺织服饰 +1.92%、农林牧渔 +1.85%、美容护理 +1.74%、非银金融 +1.61%、煤炭 +1.57%。
领跌:国防军工 -1.70%、电子 -1.47%、银行 -1.07%、机械设备 -0.98%、建筑材料 -0.88%、通信 -0.86%。
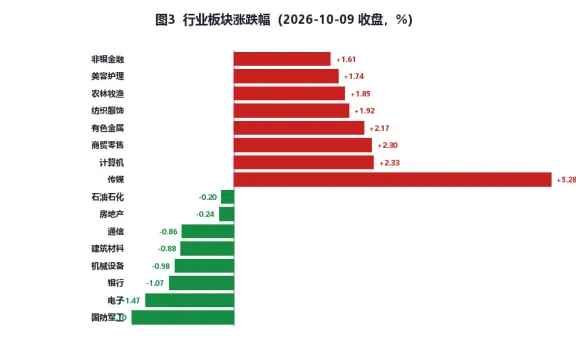
图3 行业板块涨跌幅(2026-10-09 收盘)
2.2 概念与个股:AI应用、短剧、传媒是绝对主角
涨幅居前的概念:爱奇艺概念 +8.35%、电子签名 +7.74%、AI营销 +5.45%、Kimi概念 +5.40%、短剧/互动游戏 +5.38%、Sora概念 +5.34%、影视传媒 +5.09%、稳定币概念 +4.98%、AI语料 +4.83%、种业/玉米 +4.7%~5.1%。
个股层面,中文在线 +20.01%、芒果超媒 +19.98% 双双涨停(20cm),光线传媒、分众传媒、三六零、拓尔思、东方明珠集体跟涨;种业方向登海种业 +6.42%、农发种业 +6.83%。
主要杀跌方向是电子硬件的"补跌":覆铜板 -6.93%、PCB概念 -2.52%、被动元件/MLCC -2.5%、半导体设备/芯片普跌。个股方面生益科技 -5.85%、鹏鼎控股 -4.29%、沪电股份 -3.10%、兆易创新 -2.37%、卓胜微 -3.45%。
解读:这是一次典型的"高低切换"。前期涨幅最大、机构最拥挤、且直接受海外AI资本开支与出口管制影响的科技硬件(PCB/覆铜板/半导体/光通信),成为资金减仓与获利了结的对象;而低位、轻资产、与国内叙事(AI应用、短剧、消费、农业、黄金)相关的方向,承接了风险偏好。
三、券商板块午盘拉升:消息驱动 + 情绪修复
直接催化:中证协向券商下发《证券公司2026年上半年经营情况分析》——上半年 150 家券商营收 3298.10 亿元(同比 +31.38%)、净利润 1386.64 亿元(同比 +23.50%),136 家盈利(盈利面超 90%),行业平均年化 ROE 8.14%(同比 +1.08pct)。在"业绩确定性"稀缺的当下,券商的半年报数据构成实质利好。
盘面表现:券商板块午后集体拉升,华鑫股份、大智慧涨停(+10.03%、+9.95%),哈投股份、东吴证券、中金公司、东方财富跟涨(东方财富 +3.88%、成交约 45.8 亿元)。
券商代表个股 | 收盘 | 涨跌幅 | 成交额(亿元) |
东方财富 | 17.95 | +3.88% | 45.8 |
中金公司 | 31.10 | +3.01% | 6.8 |
广发证券 | 19.82 | +2.59% | 10.4 |
华泰证券 | 17.97 | +2.10% | 9.5 |
中信建投 | 23.21 | +2.02% | 3.3 |
中信证券 | 25.91 | +2.01% | 27.2 |
另一层解读:市场有观点认为,"国家队护盘"进入第二步——先蓝筹、再券商/保险/互联网金融、后中证1000/2000。但这一说法缺乏官方确认,且与当日宽基ETF资金流(净流出)并不一致,更稳妥的判断是:券商上涨 = 消息面(业绩)+ 情绪面(护盘预期)+ 低估值(安全边际)的三重共振。同时,绿盟科技20cm涨停(网络安全)、零售(百大集团等)走强、黄金现货突破 4200 美元/盎司,说明当日是多点开花、资金四处试探的格局。
四、ETF资金流向:谁在被申购、谁在被赎回——"国家队"介入了吗?
今日(10-09)ETF 主力资金净流入 Top:
ETF | 涨跌幅 | 主力净流入(亿元) |
中概互联网ETF易方达(513050) | +2.14% | +1.94 |
证券ETF国泰(512880) | +2.48% | +1.31 |
恒生科技ETF华泰柏瑞(513130) | +1.78% | +1.17 |
银行ETF华宝(512800) | -1.05% | +1.03 |
恒生科技ETF华夏(513180) | +1.74% | +0.80 |
港股通互联网ETF富国(159792) | +3.10% | +0.69 |
中证红利ETF招商(515080) | +0.77% | +0.65 |
券商ETF华宝(512000) | +2.27% | +0.56 |
黄金ETF华安(518880) | +1.69% | +0.46 |
今日 ETF 主力资金净流出 Top:
ETF | 涨跌幅 | 主力净流出(亿元) |
科创50ETF华夏(588000) | +0.26% | -16.58 |
创业板ETF易方达(159915) | +0.36% | -9.75 |
中证1000ETF南方(512100) | +0.17% | -5.72 |
沪深300ETF华泰柏瑞(510300) | -0.09% | -5.00 |
科创半导体ETF华夏(588170) | -0.92% | -4.96 |
科创50ETF易方达(588080) | +0.20% | -3.89 |
半导体ETF国联安(512480) | -0.33% | -1.83 |
中证500ETF南方(510500) | +0.04% | -1.65 |
上证50ETF华夏(510050) | +0.03% | -1.35 |
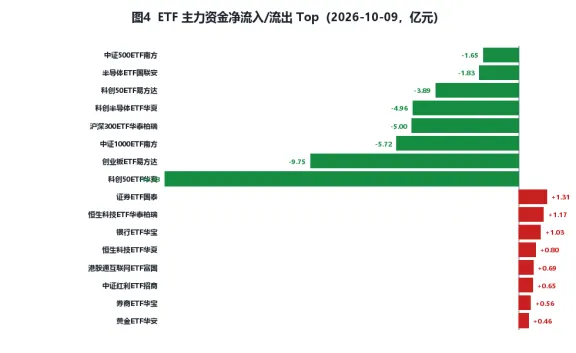
图4 ETF 主力资金净流入/流出 Top(2026-10-09)
结论("国家队介入了没有?"):
9.没有看到"国家队式"的宽基ETF大举买入。与护盘最相关的宽基ETF——沪深300、上证50、中证500、中证1000、科创50——今日主力资金全线净流出,仅两只科创50ETF就合计流出逾 20 亿元。若国家队在托底,通常会出现宽基ETF的脉冲式净申购,今日并不成立。
10.资金真正流入的是"进攻+避险"组合:券商ETF(牛市旗手)、港股互联网/恒生科技ETF(南向与外资情绪)、红利/银行ETF(防守)、黄金ETF(避险)。这与"指数抗跌、结构分化"的盘面完全吻合。
11.慎防把"结构轮动"误读为"全面护盘"。更合理的解释是:居民与机构资金在低利率与高波动环境下,主动向港股科技、红利、券商、黄金等方向的ETF迁移;科技硬件的宽基/行业ETF则被赎回,反映的是拥挤交易出清,而非系统性风险。
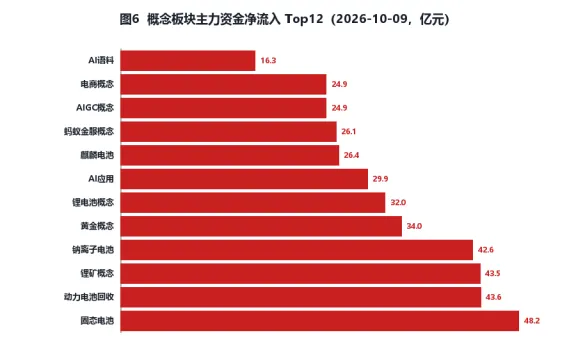
图6 概念板块主力资金净流入 Top12(2026-10-09)
五、外部环境:美国科技走势与 FCC 制裁
5.1 美国科技:一边杀跌,一边企稳
·10-08(美东)收盘:标普500 7765.36(-0.47%)、纳指 27193.34(-1.25%)、道指 51231.64(+0.10%)、费城半导体 SOX 12623.72(-3.39%);10Y 美债 5.23%(-5bp);VIX 15.41。
·个股(10-08):英伟达 230.48(-2.94%)、微软 -1.35%、亚马逊 -2.25%、Meta -0.06%;跌幅榜 ARM -6.48%、甲骨文 -5.48%、英特尔 -5.34%、超微电脑 -4.83%。
·10-09(盘中):三大指数转涨——纳斯达克100 +0.46%、标普500 +0.35%、道指 +0.26%;科技股分化,微软 +1.71%、亚马逊 +1.71%、甲骨文 +5.03%、特斯拉 +3.06% 反弹,苹果 -2.03%、台积电 -0.95%、超微电脑 -3.03% 偏弱。
·触发因素:OpenAI 披露截至 9 月底年化营收约 500 亿美元,低于此前市场流传的 700 亿美元口径,AI 叙事承压;叠加霍尔木兹地缘风险推升油价(WTI 一度 +3%)、加息预期反复。
叠加到A股的含义:美股的风格切分(能源/必需消费/金融涨,科技/费半跌)与A股当日惊人一致——全球资金都在从"AI硬件的拥挤交易"撤出,转向"低估值 + 资源 + 防御"。这不是A股的独立行情,而是全球性的风格再平衡。
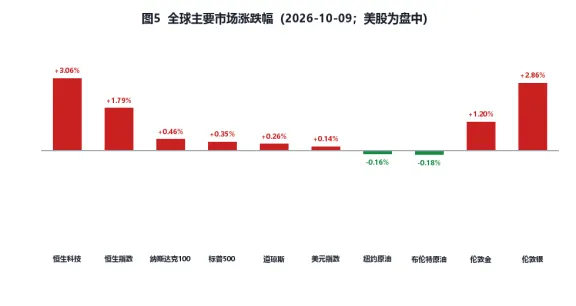
图5 全球主要市场涨跌幅(2026-10-09;美股为盘中)
5.2 FCC 对华科技制裁:三条线
12.组件级新规(FCC 26-50):9-11 刊登《联邦公报》,10-13 生效。授权审查由"整机"下沉到"组件",首次关闭"组件漏洞";主控芯片、MCU、无线模组、基带、加密芯片等"逻辑承载硬件组件"受控。波及路由器、交换机、安防摄像头、智能家居、IoT、无人机、光伏逆变器、储能等;行业估算合规成本上涨 2–5 倍、检测周期由 2 周拉长到 2–3 个月。
13.拟禁中国检测实验室:FCC 于 10-07 宣布,10-29 投票决定是否禁止中国实验室为输美电子产品做检测(主席称 2025 年 82% 美国电子产品在中国检测)。若通过,媒体称预计 2028-12 落地。
14.器件专项:一是将"外国制造消费级路由器"纳入受管制清单(超 60% 相关进口来自中国);二是 S.5548《保护国家安全系统免受中国光收发器影响法案》(9-25 由四名跨党派参议员提出,限制联邦国安系统采购中国光收发器,点名中际旭创、新易盛、天孚通信)。9-28 该消息引发 CPO 概念单日跌逾 5%、近 10 只跌停,"易中天"合计蒸发市值超 1700 亿元。
研判:FCC 的路径是"从整机到组件、从产品到检测、从设备到器件"的层层递进,且多为"提案/生效中"而非终局。对A股的影响呈"情绪冲击 > 当期业绩"特征:短期压制通信/光模块/出口链的估值,中期则强化"自主可控、国产替代"的国内叙事(国产算力、半导体设备、检测认证内循环)。
六、10 月下旬国内外热点与事件日历
日期 | 事件 | 关注点 |
10-13 | 美股Q3财报季开启(摩根大通、富国、高盛) | 金融股业绩、AI资本开支指引 |
10-13 | FCC 组件级新规生效 | 通信/电子出口链 |
10-14 | 中国 9月 CPI/PPI;美国 9月 CPI;中国9月进出口 | 通缩是否缓解、关税扰动 |
10-19 | 中国三季度 GDP、9月 70城房价 | 增长与地产 |
10-20 | 10月 LPR 报价 | 定向宽松信号 |
10/26–29 | 党的二十届五中全会 | 议程为"全面从严治党",非经济议题 |
10/27–28 | 美联储 FOMC(决议北京时间 10-29 02:00) | 当前利率区间 3.75%–4.00% |
10-29 | 美国Q3 GDP初值、9月 PCE;FCC 检测实验室投票 | 通胀与管制 |
10-29 / 10-30 | 欧央行 / 日本央行决议 | 全球流动性 |
10-31 | 中国10月 PMI;A股三季报披露截止 | 业绩验证 |
10月内 | 中国国际工业博览会、人工智能产业大会、世界储能大会、英伟达GTC柏林大会 | 产业催化 |
数据密集期(10/13–10/23)+ 央行周(10/27–10/30)+ 三季报截止(10/31),意味着未来三周是全年信息量最集中的窗口之一,波动率大概率抬升。
七、科研成果与产业技术突破(10月)
·核光钟:中国科学家利用自主研制的 148nm 连续波真空紫外激光与掺钍-229 氟化钙晶体,国际率先研制出核光钟并稳定运行,将量子精密测量从电子跃迁拓展至原子核跃迁,10-07 在线发表于《自然》,有望用于卫星导航、深空探测。
·天语望远镜:青海冷湖赛什腾山,1 分钟可记录逾百万颗天体,为中国首台大视场亚秒级采样 1 米级巡天望远镜,预计 10 月启动科学巡天。
·中国天眼 FAST:发布中性氢巡天第二期数据集,构建世界最大中性氢星系样本库(15.6 万个中性氢星系),样本量为国际同类巡天的约 5 倍。
·深海与海洋:西太平洋新锁定一处大型高温活动热液区(初步证实大规模多金属硫化物潜力,含金 15.4ppm、银 1271ppm);首个百米水深级油气原位扩容平台投用。
·高端仪器:中国计量科学研究院研制小型液质联用系统(LC-MiniMS),填补国内空白。
映射:科研成果密集指向精密测量、商业航天/深空、海洋资源、高端仪器国产化;这些是"远期叙事型"方向,短期更多体现为主题轮动的催化剂。
八、科技库存周期与需求:补库后期 / 周期顶部区域
·总量:2026 年 6 月全球半导体销售额 1344.5 亿美元,连续第 16 个月环比递增;2026Q2 主要大厂平均库存天数环比再降 4 天至 118 天(三年最低),原厂平均毛利率升至 48.6%——被判断为"有真实需求承接"而非单纯补库。
·周期位置:历史上半导体销售额高点间隔约 43–48 个月,据此下一轮高点约在 2026 年年中,当前或处于本轮周期顶部区域。
·晶圆代工:8 英寸产能利用率接近 90%;机构上调二线厂 2026/2027 产能利用率预测;涨价顺序为先进制程 → 8 英寸电源/功率平台 → 12 英寸特色工艺 → 标准成熟制程。
·存储(冲高回落):NAND 2Gb-SLC 由 5 月高点 7.65 美元回落至 8 月 6.60 美元;DDR4 8Gb 现货由 6 月 63.50 美元回落至 8 月 46.25 美元;HBM 挤占 DRAM 晶圆产能。
·元器件/MLCC:村田 Q2 MLCC 新签订单同比 +85.5% 并追加 800 亿日元产能;AI 服务器 MLCC 需求 2026 同比 +87%、2027 预计再 +88%,单 AI 机柜用量 44 万–60 万颗;太阳诱电减产 40%。
·功率与分销:功率器件年内两轮涨价,部分 AI 电源交期达 40 周;分销商去库基本结束。
结论:整体处于"补库后期 / 周期顶部区域",但结构性分化极为明显——先进制程、8 英寸功率平台、特色 12 英寸与 AI 相关(HBM/MLCC/高端电源)依然紧张,通用成熟制程并不紧缺。这解释了为何A股科技内部"AI硬件(PCB/铜箔/被动件)补跌、AI应用(软件/传媒)上涨"能同时发生:上游景气见顶与下游应用扩散,是同一枚硬币的两面。结合 FCC 管制与美债高位的贴现压力,科技硬件的中期最好阶段大概率已过去,应用端的相对机会正在打开。
九、下周展望:券商、电池、鼠疫概念能否持续?谁会脱颖而出
9.1 券商:持续性有限,逢消息反复
·利好:H1 业绩高增(营收 +31.38%、净利 +23.50%)、估值与持仓双低、成交放量(1.90 万亿)利好经纪与两融、护盘预期托底。
·约束:券商是"情绪放大器",单靠一条协会数据难以形成趋势;且当日宽基ETF同步净流出,增量资金并不充裕。
·判断:"脉冲式行情"概率大——冲高后回落、随护盘消息与成交量反复。若下一周成交额能稳定站上 1.9 万亿并伴随券商ETF持续净申购,才可上调预期。不建议追高,回调不破位可低吸。
9.2 电池(尤其固态电池链):持续性最强
·政策:节前 9-28 工信部等七部门印发《新型电池产业发展"十五五"规划》,为电池领域首个国家级专项规划,明确 2030 年全固态电池初步规模化应用。
·基本面:据国信证券,10 月 6 家样本电池企业计划排产 214.6GWh(同比 +57%);正极/负极/电解液排产同比增幅均近或超 48%。
·资金面:10-09 概念板块资金净流入第一梯队被电池链包揽——固态电池 +48.2 亿、动力电池回收 +43.6 亿、锂矿概念 +43.5 亿、钠离子电池 +42.6 亿、锂电池概念 +32.0 亿、麒麟电池 +26.4 亿;行业层面"电池"板块净流入 50.4 亿居首。
·盘面:天赐材料 +9.15%、多氟多 +6.12%、恩捷股份 +4.38%、宁德时代 +3.84%(成交约 160 亿元)。
·判断:"政策 + 排产 + 资金"三重共振,是当前最具持续性的主线,重点看固态电池、电解液/正极材料、锂矿。风险在于短期涨幅与情绪过热。
9.3 鼠疫概念:事件驱动,大概率快速退潮
·催化:俄罗斯伊尔库茨克"西伯利亚与远东防鼠疫研究所"一名工作人员感染"不明原因疾病"死亡;10-08 抗疫/流感概念集体走强,达安基因、华北制药、润都股份、蔚蓝生物一度涨停。
·关键前提:俄方与世卫组织均未确认该员工系感染鼠疫死亡;鼠疫近十年累计报告仅 19 例、年均不足 5 例,无大规模流行——缺乏基本面支撑。
·判断:典型的事件驱动、纯情绪炒作。相关标的(华北制药为硫酸链霉素生产商、达安基因做病原学检测、润都股份有莫西沙星鼠疫适应症)只具备"题材关联",不具备业绩弹性。下周大概率退潮、分化剧烈,非专业交易者不建议参与。
9.4 下周哪些板块可能脱颖而出(相对排序)
排序 | 方向 | 逻辑 | 主要驱动 |
1 | 电池/固态电池链 | 政策+排产+资金三共振 | 十五五规划、10月排产+57%、资金净流入居首 |
2 | 有色·黄金 | 避险+美元与地缘+金价破4200 | 现货金新高、美联储降息路径 |
3 | AI应用(传媒/软件/短剧) | 低位+叙事扩散+资金承接 | 短剧/AI语料/AIGC,传媒+5.28%领涨 |
4 | 券商/非银 | 业绩+护盘预期 | 中证协H1数据、成交放量 |
5 | 农业·种业 | 政策+涨价+避险 | 种植业+5.84%、种子+7.78% |
— | 科技硬件(PCB/半导体/光通信) | 承压 | FCC管制、美债高位、拥挤出清 |
核心思路:"哑铃型"配置——一端是进攻(电池链、AI应用),另一端是防守(黄金、红利、券商);中间的科技硬件在 FCC 与利率压制下,等待企稳信号(美债回落 + 三季报验证 + 资金回流)再谈反转。
十、风险提示
15.外部:美债 10Y 仍在 5% 上方高位,全球高估值资产的贴现压力未解除;霍尔木兹与中东地缘推升油价,抬升通胀与成本。
16.管制:FCC 组件级新规 10-13 生效、检测实验室 10-29 投票,可能再度冲击通信/电子/出口链情绪。
17.数据与会议:CPI/PPI、三季度GDP、LPR、FOMC、三季报在两周内密集落地,任何低于预期的数据都可能放大波动。
18.结构:科技硬件拥挤交易出清可能尚未结束;券商与鼠疫概念等题材波动大、持续存疑。
19.流动性与情绪:9 月基金新开户同比下降近三成,增量资金偏弱,行情更依赖存量博弈与快速轮动。
免责声明:本文基于公开行情数据与公开新闻整理、分析,力求客观但不对数据与引用的绝对准确性作出保证;文中所有观点不构成任何投资建议。市场有风险,入市需谨慎。
作者:K线巫医 | 公众号:K线巫医

发表评论
2026-10-10 00:46:46 回复该评论
发表评论: