
 研报速递
芯片行业研究报告(2026-10-09)
一、核心观点
结论1:WSTS最新预测2026年全球半导体市场规模达1.511万亿美元,同比增速89.9%,创历史新高,但这一极端增速主要由存储芯片249.5%的爆发式增长贡献,剔除存储后行业增速约为37%。 存储芯片2026年规模突破8000亿美元,逻辑芯片增长37.3%至4100亿美元[4][8]。需警惕存储价格周期性回落对2027年增速的拖累。
结论2:AI算力芯片是核心增量引擎,2026年全球AI算力芯片市场规模预计达1320亿美元,同比增长76%,GPU占比超60%,英伟达市占率超80%。 中国算力芯片市场2026年预计达7200亿元,增速超50%,国产替代加速推进[25]。
结论3:中国芯片自给率从2020年16%提升至2025年24%,预计2030年突破32%,但先进制程(7nm及以下)仍存在显著差距。 2025年中国集成电路产业销售额达8357亿元,产量4842.8亿块,同比增长10.9%[3][19][28]。
结论4:全球前十大芯片设计企业合计市占率从2020年68%下降至2025年61%,新进入者主要来自中国内地与以色列AI加速器初创团队。 竞争格局正在从高度集中向多极化方向演变[3]。
结论5:技术演进主线从“尺寸微缩”转向“范式重构”,芯粒(Chiplet)、3D堆叠、先进封装成为2026-2028年核心突破方向。 2nm与A16产能2026-2028年CAGR预计达70%,CoWoS产能2022-2027年CAGR超80%[2][9]。
核心指标速览表
数据来源:[1][3][5][8][19][25]
本章小结:2026年芯片行业处于AI驱动的超级景气周期,但增速极端值受存储芯片价格暴涨扭曲,需区分结构性增长与周期性波动。
二、市场规模与增长
全球市场规模2026年突破1.5万亿美元,WSTS大幅上调预测超5300亿美元
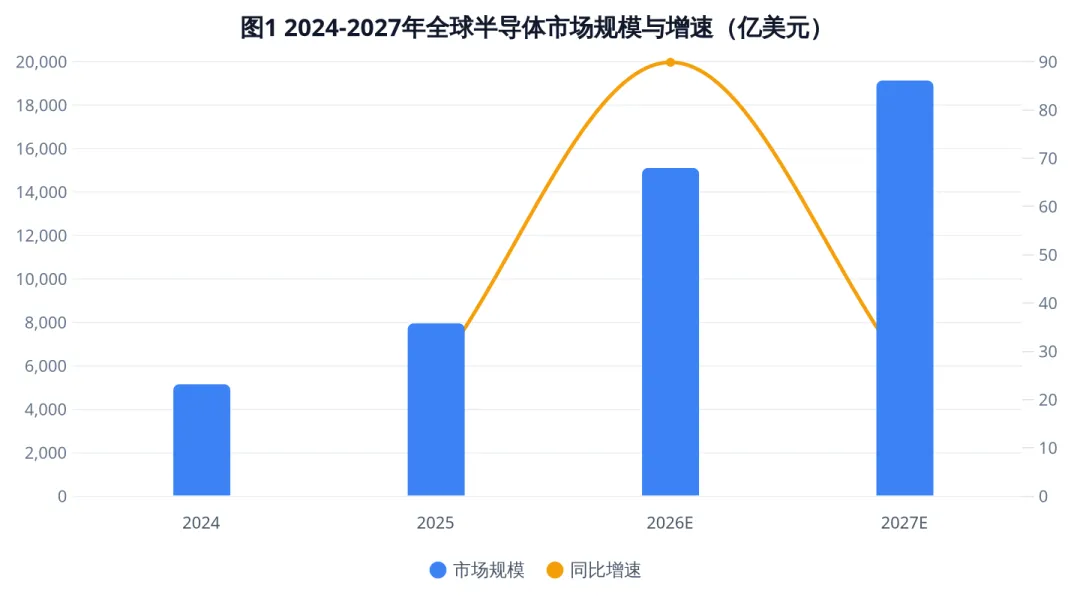
图1 2024-2027年全球半导体市场规模与增速(亿美元)
数据来源:[1][3][8]
WSTS 2026年春季预测将2026年市场规模大幅上调超5300亿美元,核心驱动是数据中心普及速度超预期。2025年全球半导体市场规模为7956.4亿美元,同比增长26.2%;2026年预计达15112.48亿美元,同比增长89.9%[8]。这一增速创下行业历史新高,但需注意其中存储芯片贡献了绝大部分增量。
多机构口径分歧显著,2026年增速预测从8.4%到89.9%不等
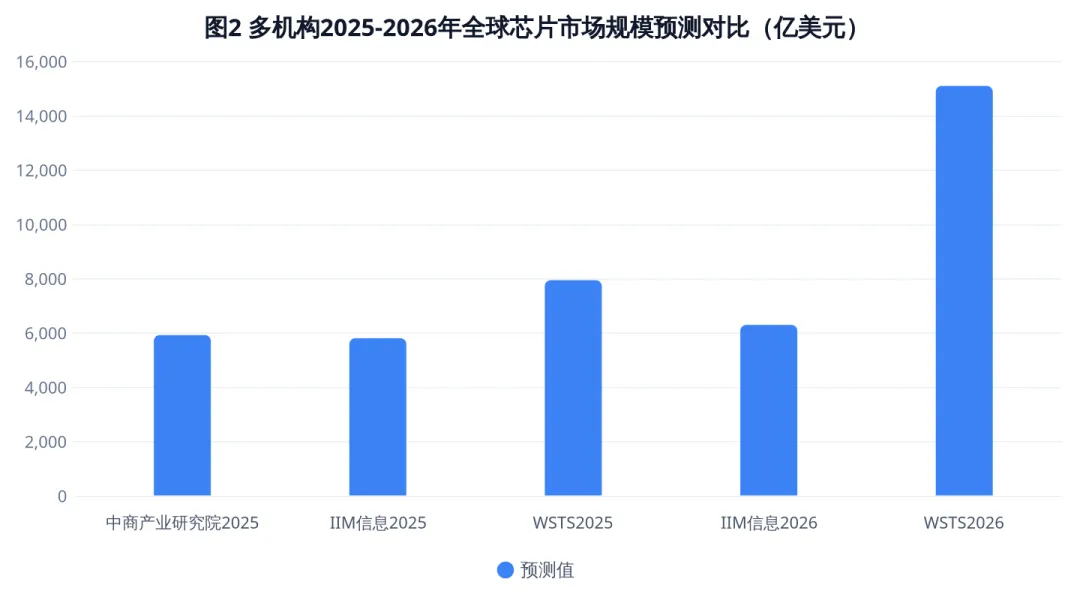
图2 多机构2025-2026年全球芯片市场规模预测对比(亿美元)
数据来源:[1][3][4][8]
数据来源:[1][3][8]
各机构口径差异巨大:中商产业研究院与IIM信息的“芯片市场”口径约5820-5936亿美元(2025年),而WSTS“半导体市场”口径达7956亿美元。WSTS 2026年预测值15112亿美元远超其他机构,核心差异在于WSTS将存储芯片价格暴涨纳入统计。建议谨慎对待极端预测值,关注剔除价格因素后的实际出货量增长。
2027年增速回落至26.6%,市场规模逼近2万亿美元
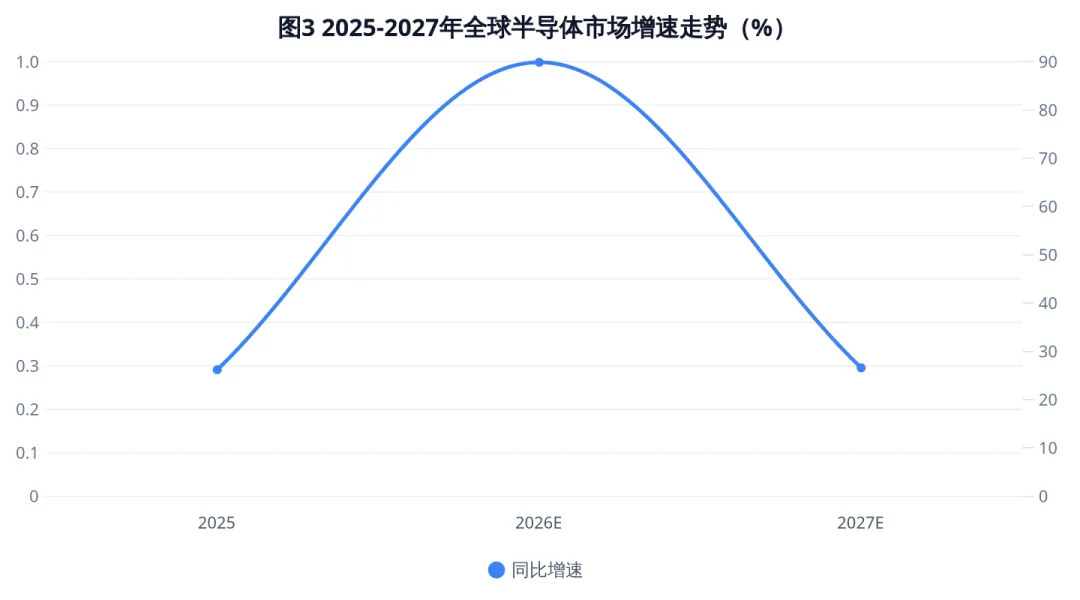
图3 2025-2027年全球半导体市场增速走势(%)
数据来源:[4][8]
WSTS预测2027年全球半导体市场同比增长26.6%至19137亿美元。增长动力将从存储芯片价格驱动切换为AI相关逻辑芯片和通用服务器需求驱动。美洲和亚太地区是引领增长的两大核心引擎[4][8]。但存储芯片价格若在2027年出现回调,实际增速可能低于预测。
本章小结:2026年市场规模预测因存储芯片价格暴涨而出现极端值,多机构口径分歧显著,建议以出货量和结构性增长为锚进行判断。
三、产业链全景
逻辑芯片与存储芯片合计占市场71%,产业链价值高度集中于设计与制造环节
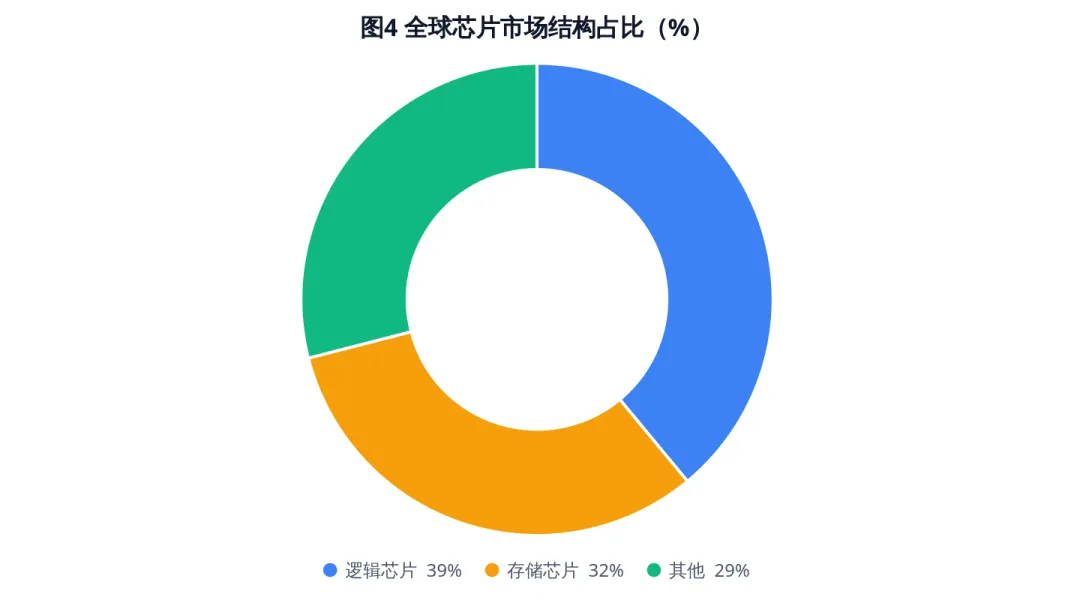
图4 全球芯片市场结构占比(%)
数据来源:[1][3][19]
全球芯片市场中,逻辑芯片约占总市场规模39.0%,存储芯片约占32.0%,二者合计71%[1]。产业链上游涵盖半导体材料、精密设备、光刻胶、特种气体等;中游包含芯片设计、晶圆制造、封装测试三大核心环节;下游覆盖消费电子、汽车电子、工业控制、AI数据中心等[19]。
产业链环节对比:封测国产化率最高,先进制程制造壁垒最强
数据来源:[3][19][25][28]
封测领域国产化程度相对更高,工艺水平贴近国际主流标准;设计环节产品品类快速丰富;晶圆制造环节成熟制程产能稳步扩充,先进制程仍存在技术差距[28]。上游配套产业国产化提速,可适配中低端芯片量产需求,逐步降低产业链对外依赖[19]。
中国芯片自给率从16%提升至24%,2030年目标32%
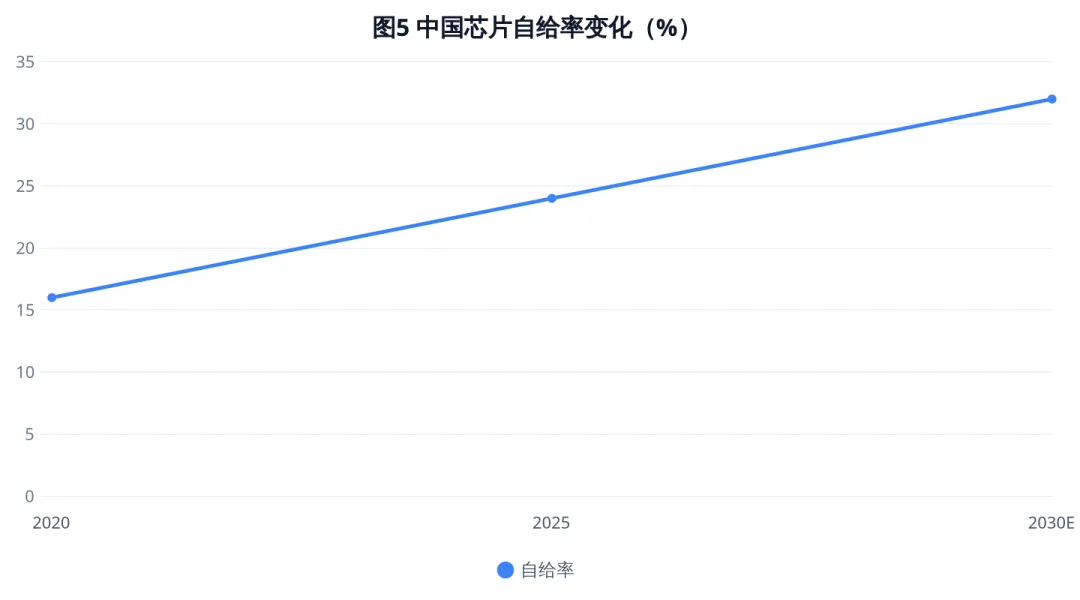
图5 中国芯片自给率变化(%)
数据来源:[3]
中国市场的本土化替代进程使自给率从2020年的16%提升至2025年的24%,预计2030年将突破32%[3]。但自给率提升主要集中在成熟制程和封测环节,先进制程(7nm及以下)自给率仍处于较低水平。北美在高端逻辑芯片领域仍保持47%的设计份额[3]。
本章小结:产业链价值高度集中于设计与先进制造环节,中国在封测和成熟制程领域国产化进展显著,但EDA、先进制程、高端设备仍是核心瓶颈。
四、技术演进
技术路线从“尺寸微缩”转向“范式重构”,芯粒与3D堆叠成为核心方向
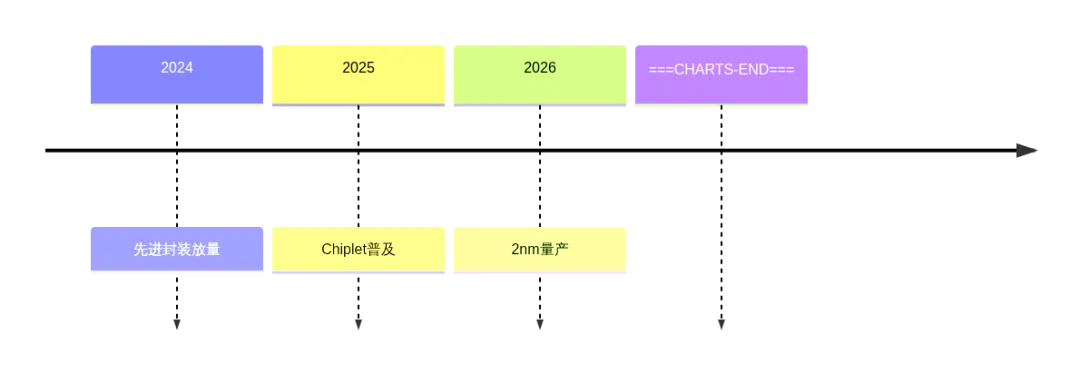
图10 关键技术演进时间线
数据来源:[2][9][10]
Arm发布的2026年技术预测指出,模块化芯粒技术将重新定义芯片设计,行业从单片式芯片向模块化芯粒架构转型全面加速。通过将计算单元、内存与I/O拆分为可复用的构建模块,芯片设计人员可灵活搭配不同工艺节点[9]。韩国半导体工程师学会发布的《2026年半导体技术路线图》以2025年为起点展望至2040年,涵盖器件与工艺、AI半导体、光互连、存算一体、封装技术等九大主线[10]。
2nm与A16产能CAGR达70%,CoWoS产能CAGR超80%
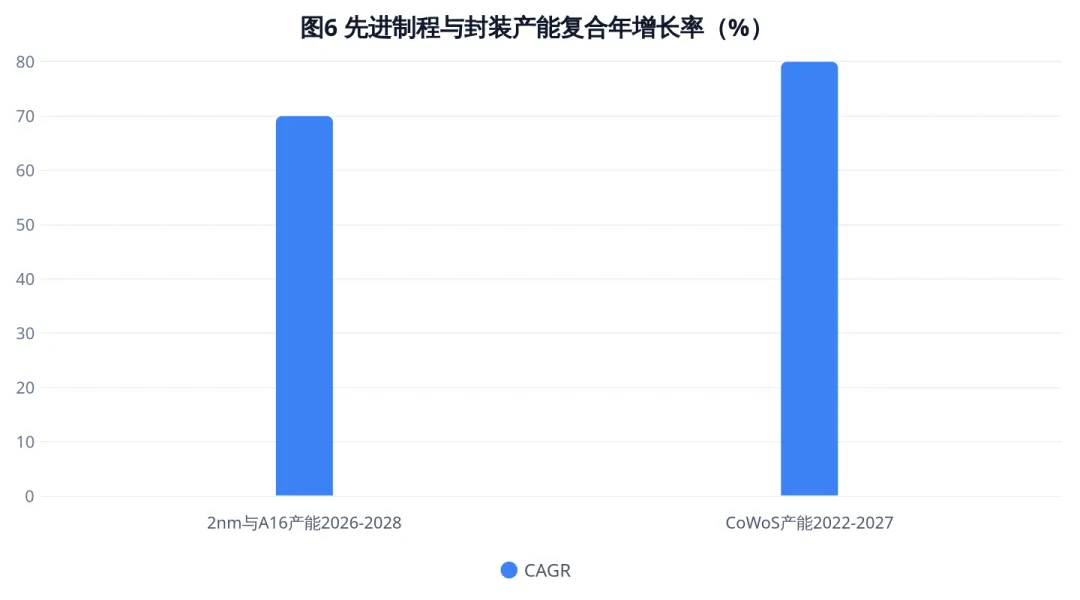
图6 先进制程与封装产能复合年增长率(%)
数据来源:[2]
最顶尖的2纳米与下一代A16芯片产能预计在2026年至2028年间的复合年增长率将达到70%。作为AI芯片制造关键环节的CoWoS技术,其产能复合年增长率在2022年至2027年间预计将超过80%[2]。先进制程产能扩张速度远超行业平均水平,反映AI算力需求的紧迫性。
未来12-24个月关键技术趋势
数据来源:[9][10][17][22]
本章小结:技术竞争从单一制程微缩转向架构创新、先进封装、新材料的多维竞争,芯粒生态和3D集成是未来24个月最具产业化确定性的方向。
五、竞争格局
全球前十大设计企业市占率从68%降至61%,英伟达GPU市占率超80%
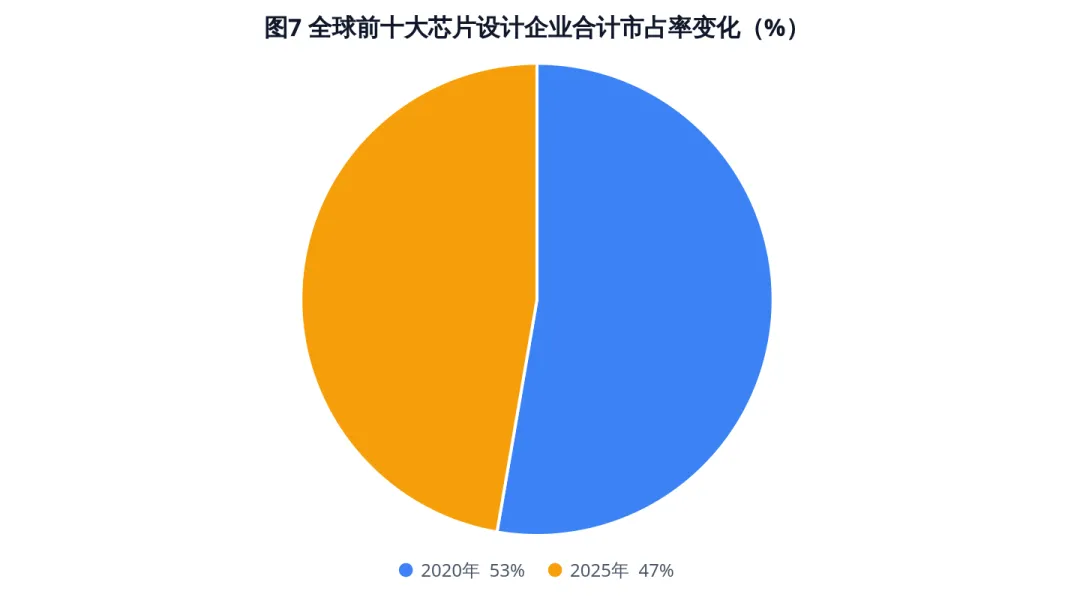
图7 全球前十大芯片设计企业合计市占率变化(%)
数据来源:[3][25]
全球前十大芯片设计企业合计市占率从2020年的68%下降至2025年的61%,新进入者主要来自中国内地与以色列的AI加速器初创团队[3]。但在AI算力芯片领域,GPU市场由英伟达主导,市占率超80%,A100/H100/H20系列垄断高端AI训练市场[25]。市场集中度在细分领域反而在提升。
头部企业多维竞争力对比:英伟达生态壁垒最强,台积电制造护城河最深
数据来源:[2][8][17][25]
数据来源:[17][25]
台积电2026Q1预计营收346-358亿美元,中位数同比增长37.9%,毛利率预计63-65%。但随着海外扩张规模扩大,预计未来几年海外工厂爬坡将导致毛利率稀释,初期稀释幅度2-3%,后期将扩大至3-4%[17]。
中国CPU国产化率从不足5%提升至约25%,2026年有望突破30%
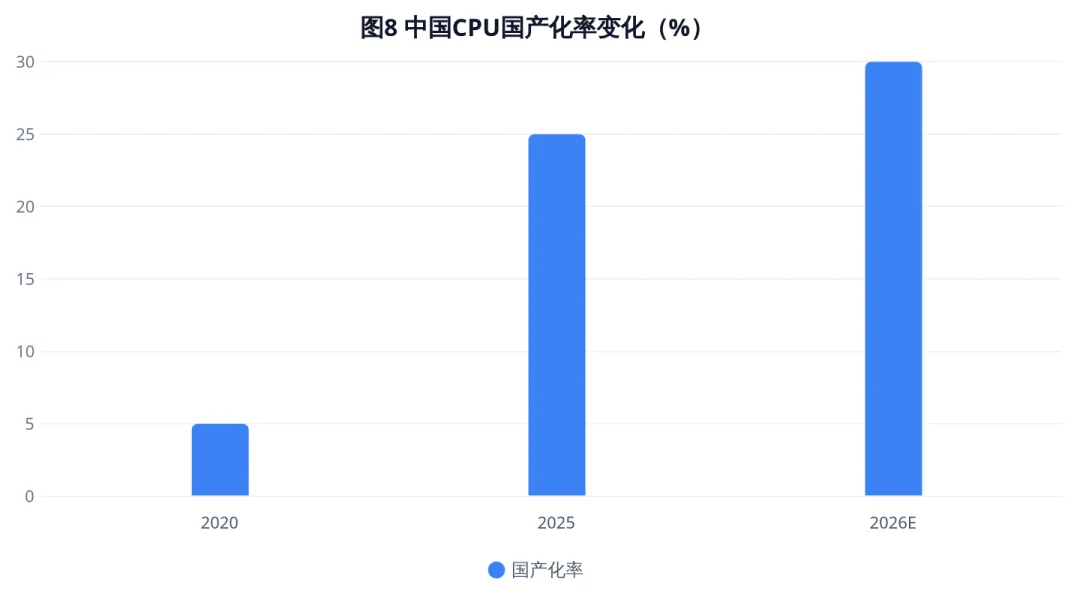
图8 中国CPU国产化率变化(%)
数据来源:[25]
国内CPU国产替代加速:海光信息x86架构CPU 2025年市占率超12%,飞腾信息ARM架构CPU市占率超8%,龙芯中科自主LoongArch架构CPU市占率超5%。政策支持下,央企、国企、政务等领域CPU国产化率从2020年不足5%提升至2025年约25%,2026年有望突破30%[25]。
本章小结:全球芯片竞争格局呈现“高端集中、中低端分散”特征,英伟达和台积电在AI芯片和先进制造领域护城河极深,中国企业在CPU和AI加速器领域加速追赶但生态壁垒仍是最大挑战。
六、商业模式与产品矩阵
台积电代工模式毛利率63-65%,Fabless模式毛利率可达75%
数据来源:[17][25]
芯片行业主要商业模式包括:IDM(垂直整合,如Intel)、Fabless(无晶圆厂设计,如英伟达)、Foundry(纯代工,如台积电)、OSAT(封测代工,如日月光)。台积电代工模式毛利率63-65%[17],英伟达Fabless模式毛利率约75%[25],反映设计环节和先进制造环节的价值捕获能力最强。
代表企业产品矩阵
数据来源:[25][26]
本章小结:芯片行业价值捕获高度集中于设计(Fabless)和先进制造(Foundry)两端,IDM模式在先进制程领域面临挑战,中国企业的商业模式以Fabless为主,正逐步向高端产品线延伸。
七、政策环境
十五五规划将集成电路列为战略必争产业,大基金三期聚焦设备材料薄弱环节
数据来源:[19][28][29]
2026年10月修订后的《集成电路布图设计保护条例》正式实施,强化芯片知识产权保护力度[28]。十五五规划明确将集成电路列为战略必争产业,依托新型举国体制推动全产业链技术攻关[28]。地方政策对28nm及以下先进制程芯片流片给予高额补贴,重点赋能高端通用芯片、车规芯片、AI专用芯片[29]。
全球半导体管制持续收紧,倒逼本土化替代加速
全球半导体管制政策持续收紧,高端设备、先进制程技术跨境流通受限,抬高后发地区技术追赶门槛,倒逼国内产业走自主可控、本土配套发展路径[29]。这一趋势在2026-2028年预计将持续强化,国产化替代节奏将持续提速。
本章小结:中国政策体系从税收优惠、流片补贴、知识产权保护、大基金投资四个维度全面支持芯片产业,全球管制收紧反而加速了国产替代进程,但先进制程突破仍需时间。
八、需求侧结构
AI与高性能计算占据55%市场份额,智能手机20%,汽车10%
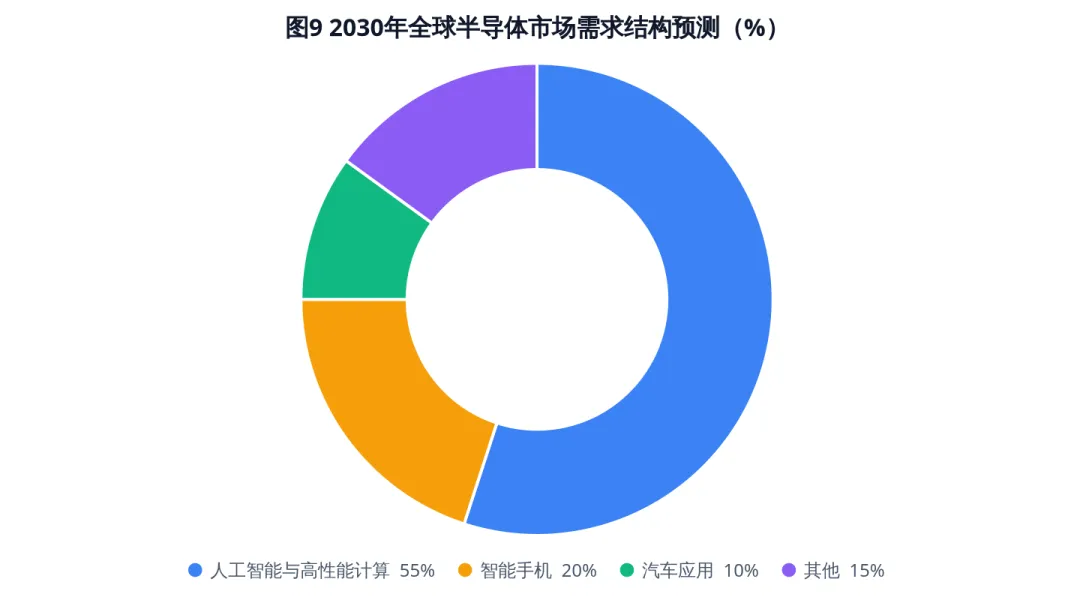
图9 2030年全球半导体市场需求结构预测(%)
数据来源:[2]
到2030年,全球半导体市场中人工智能与高性能计算领域预计将占据主导地位,份额高达55%,紧随其后的是智能手机(20%)与汽车应用(10%)[2]。AI加速器晶圆需求在2022年至2026年间预计激增11倍[2]。
汽车电子芯片出货量同比增长19%,工业控制增速达11.3%
数据来源:[3]
2025年全球芯片出货总量达2.3万亿颗,其中汽车电子芯片出货量同比增长19%,达到520亿颗,主要受智能座舱与自动驾驶域控制器需求拉动。消费电子领域需求趋于平稳,增长仅2.1%;工业控制与医疗电子芯片出货量增速达11.3%[3]。
本章小结:需求结构正从消费电子主导向AI算力+汽车电子双轮驱动转变,AI相关需求占比将在2030年超过一半,传统消费电子增长趋于平稳。
九、行业周期判断
当前处于AI驱动的超级景气周期上半场,但存储芯片价格已现过热信号
数据来源:[3][8][25]
2025年全球12英寸晶圆等效产能达2200万片/月,先进制程产能占比提升至31%,但产能利用率因库存调整一度降至79%,2026年初已回升至84%[3]。当前周期位置判断:AI算力需求驱动的结构性景气仍在持续,但存储芯片249.5%的增速已带有明显的价格泡沫特征。
拐点信号监测
数据来源:[2][3][4][8]
WSTS预计2027年增长26.6%,增速较2026年大幅回落,反映存储芯片价格驱动因素减弱后,行业将回归AI算力驱动的结构性增长[8]。需关注2027年存储芯片价格是否出现周期性回调。
本章小结:行业处于AI驱动的超级景气周期,但2026年89.9%的增速包含存储芯片价格暴涨的不可持续因素,2027年增速回落至26.6%是大概率事件,真正的周期拐点取决于AI数据中心投资的持续性。
十、风险与展望
风险登记表
数据来源:[2][3][4][8][17][29]
12-24个月展望
2026H2-2027H1: AI算力芯片持续供不应求,2nm量产爬坡,存储芯片价格维持高位但增速放缓。中国国产替代加速,CPU国产化率有望突破30%[25]。
2027H2-2028H1: 存储芯片价格可能面临回调压力,行业增速回落至20-30%区间。先进封装产能大幅释放,芯粒生态初步成型。中国成熟制程产能进一步扩张,但先进制程突破仍待观察。
决策启示
对企业: 优先布局AI算力芯片产业链(先进封装、HBM、光互连),关注汽车电子和工业控制等结构性增长赛道。国产替代企业应抓住政策窗口期加速客户导入。
对投资者: 区分结构性增长与周期性波动,警惕存储芯片价格回调风险。长期看好AI算力芯片、先进封装、国产替代三条主线,但需注意估值与增速的匹配度。
本章小结:2026-2028年行业核心矛盾将从“需求爆发”转向“供给释放与需求可持续性的匹配”,存储芯片价格走势和AI数据中心投资持续性是两个最关键变量。
十一、参考来源
[1] 2025年全球芯片市场规模预测及市场结构分析(图)-中商情报网. https://www.askci.com/news/chanye/20251016/093716276057863570827314.shtml[1] [2] 2026年芯片产业市场分析及发展趋势:AI助推全球市场规模突破1.5万亿美元_报告大厅. https://m.chinabgao.com/finance/comments/196862.html[2] [3] 全球芯片产品市场前景发展研究报告(2026 IIMX8C6V3)_IIM信息. https://www.iim.net.cn/97/view-253565-1.html[3] [4] “芯”机遇爆发!“10万亿元级”大市场或要来了,存储芯片今年同比增幅将达249.5% - 财闻网. https://www.caiwennews.com/article/1468174.shtml[4] [5] 2026年全球光芯片市场规模及区域分布预测分析(图)_网易订阅. https://www.163.com/dy/article/KQ0426IA05198SOQ.html[5] [6] “芯”机遇爆发!“10万亿元级”大市场或要来了_腾讯新闻. https://news.qq.com/rain/a/20260604A01M1500[6] [7] “10万亿元级”大市场,或要来了!“芯”机遇爆发-顶端新闻. https://www.topnews.cn/news/145FD2E545BB4B77[7] [8] 全球芯片,直逼2万亿美元_腾讯新闻. https://news.qq.com/rain/a/20260606A02XYU00[8] [9] Arm发布20项技术预测:洞见2026年及未来发展趋势_手机新浪网. https://finance.sina.cn/tech/2026-01-09/detail-inhfreqf5143720.d.html[9] [10] 0.2nm 将到来,最新芯片路线图发布-黄大年茶思屋. https://www.chaspark.com/#/hotspots/1224855497179688960[10] [11] 2026年人工智能芯片技术趋势报告及未来五至十年产业链发展报告_新浪新闻. https://k.sina.com.cn/article_7879848900_1d5acf3c401902x18e.html[11] [12] 0.2nm 将到来,最新芯片路线图发布_腾讯新闻. https://news.qq.com/rain/a/20251230A023GT00[12] [13] 0.2nm 将到来,最新芯片路线图发布 - 今日头条. https://www.toutiao.com/article/7589475570824643099/[13] [14] 2026年显卡行业技术分析:显卡行业技术迭代持续加速_报告大厅. https://www.chinabgao.com/k/11949xianka/73254.html[14] [15] 2026年芯片现状分析_标签大全_报告大厅. https://www.chinabgao.com/tag/situation/xinpian.html[15] [16] 2026年芯片现状分析_标签大全_报告大厅. https://m.chinabgao.com/tag/situation/xinpian.html[16] [17] 2026年芯片重点企业_标签大全_报告大厅. https://m.chinabgao.com/tag/keyenterprise/xinpian.html[17] [18] 2026年芯片发展趋势_标签大全_报告大厅. https://www.chinabgao.com/tag/tendency/xinpian.html[18] [19] 2026年国内芯片行业发展趋势及发展策略研究_中研普华. https://www.chinairn.com/news/20260611/152524156.shtml[19] [20] 2026年芯片行业市场深度调研及投资战略研究_中研普华. https://www.chinairn.com/hyzx/20251203/172355742.shtml[20] [21] 2026-2031年中国数字矩阵处理器行业运营态势与投资前景调查研究报告_报告大厅. https://www.chinabgao.com/report/21351470.html[21] [22] 2026年交换矩阵芯片行业发展趋势_产业调研网. https://www.cir.cn/9/15/JiaoHuanJuZhenXinPianHangYeFaZhanQuShi.html[22] [23] 2026-2031年中国FPGA芯片产业研究及发展前景投资预测报告-中商产业研究院. https://www.askci.com/reports/20251218/1654591757276604809920151750.shtml[23] [24] 2026-2032全球及中国交换矩阵芯片行业研究及十五五规划分析报告_报告大厅. https://m.chinabgao.com/report/20929507.html[24] [25] 2026年通用算力与AI算力芯片行业竞争格局分析_叩富网. https://licai.cofool.com/user/guide_view_3367443.html[25] [26] 2026年全球AI芯片市场竞争态势与主要玩家_新浪新闻. https://k.sina.com.cn/article_7879848900_1d5acf3c401902vvdy.html[26] [27] 2026年芯片市场竞争_标签大全_报告大厅. https://www.chinabgao.com/tag/competition/xinpian.html[27] [28] 2026年中国芯片行业竞争格局及发展趋势预测_中研普华. https://www.chinairn.com/news/20260924/105538280.shtml[28] [29] 2026年全球高端芯片行业市场竞争格局分析及发展趋势预测_中研普华. https://www.chinairn.com/news/20260529/104809603.shtml[29] [30] 2026年半导体芯片市场竞争_标签大全_报告大厅. https://www.chinabgao.com/tag/competition/bdtxp.html[30]
引用链接
[1]https://www.askci.com/news/chanye/20251016/093716276057863570827314.shtml
[2]https://m.chinabgao.com/finance/comments/196862.html
[3]https://www.iim.net.cn/97/view-253565-1.html
[4]https://www.caiwennews.com/article/1468174.shtml
[5]https://www.163.com/dy/article/KQ0426IA05198SOQ.html
[6]https://news.qq.com/rain/a/20260604A01M1500
[7]https://www.topnews.cn/news/145FD2E545BB4B77
[8]https://news.qq.com/rain/a/20260606A02XYU00
[9]https://finance.sina.cn/tech/2026-01-09/detail-inhfreqf5143720.d.html
[10]https://www.chaspark.com/#/hotspots/1224855497179688960
[11]https://k.sina.com.cn/article_7879848900_1d5acf3c401902x18e.html
[12]https://news.qq.com/rain/a/20251230A023GT00
[13]https://www.toutiao.com/article/7589475570824643099/
[14]https://www.chinabgao.com/k/11949xianka/73254.html
[15]https://www.chinabgao.com/tag/situation/xinpian.html
[16]https://m.chinabgao.com/tag/situation/xinpian.html
[17]https://m.chinabgao.com/tag/keyenterprise/xinpian.html
[18]https://www.chinabgao.com/tag/tendency/xinpian.html
[19]https://www.chinairn.com/news/20260611/152524156.shtml
[20]https://www.chinairn.com/hyzx/20251203/172355742.shtml
[21]https://www.chinabgao.com/report/21351470.html
[22]https://www.cir.cn/9/15/JiaoHuanJuZhenXinPianHangYeFaZhanQuShi.html
[23]https://www.askci.com/reports/20251218/1654591757276604809920151750.shtml
[24]https://m.chinabgao.com/report/20929507.html
[25]https://licai.cofool.com/user/guide_view_3367443.html
[26]https://k.sina.com.cn/article_7879848900_1d5acf3c401902vvdy.html
[27]https://www.chinabgao.com/tag/competition/xinpian.html
[28]https://www.chinairn.com/news/20260924/105538280.shtml
[29]https://www.chinairn.com/news/20260529/104809603.shtml
[30]https://www.chinabgao.com/tag/competition/bdtxp.html

发表评论
发表评论: