
 研报速递
文/机构投资家 楚鸢
9月28日,中信证券发布公告显示,掌舵公司近11年的张佑君因到龄退休,辞任董事长一职;同时选举公司原总经理邹迎光接任董事长职位。
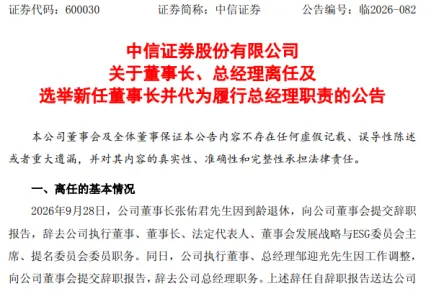
(截图来源:公司官网)
从体量看,这次交接的分量不言而喻。中信证券成立于1995年,是国内首家总资产规模突破万亿元的证券公司,营业收入和净利润连续多年排名行业第一。截至2026年6月末,公司总资产约2.47万亿元,上半年实现营业收入496.92亿元、归母净利润233.43亿元,均位居A股上市券商首位。当人事更迭落定,市场的关注点在于,张佑君留下了怎样一份家业?学医出身的邹迎光,又将带领这艘巨轮驶向何方?
这场交接其实早有伏笔。
2025年9月30日,邹迎光接替张佑君出任华夏基金董事长,被市场视作一次“预演”。2026年9月22日,财新等媒体报道称,中信证券当日内部发文,宣布邹迎光出任公司党委书记,张佑君不再担任该职;次日,多家媒体跟进确认其将接任董事长。党委书记先行调整、董事会程序随后落地,正是上市券商换帅的标准“两步走”。
退任者张佑君生于1965年,是中信证券1995年创立之初便加入的“元老级”人物。他历任交易部总经理、公司襄理、副总经理,2002年至2005年间任公司总经理;2005年参与筹建中信建投证券并长期担任董事长;2011年回归中信集团任职,2016年1月19日正式接替退休的王东明出任中信证券董事长,其间还兼任中信集团、中信股份及中信有限总经理助理、中信金控副董事长等职。
张佑君的接手,实属临危受命。彼时的中信证券刚经历了2015年A股崩盘的重创,多名高管及核心部门负责人被调查,原高管团队几乎解体。换言之,他接手的是一家“危机中的头部券商”。
评价张佑君交出的“答卷”,数字最为直观。iFinD数据显示,2016年末中信证券总资产为5974.39亿元,当年归母净利润103.65亿元;到2026年6月末,总资产已攀升至2.47万亿元,十年扩张逾3倍;2025年归母净利润达300.76亿元,较其接任首年增长近2倍。此外,张佑君在任期间的两大手笔值得关注:其一,2020年以134.60亿元的交易价格完成了对广州证券100%股权的收购,将华南区域版图整体收入囊中;其二,全面铺开国际化布局,使境外业务收入实现稳定增长。2025和2026年上半年,公司境外业务分别实现营业收入155.19亿元和117.88亿元,分别同比增长41.75%和70.54%。
接棒者邹迎光的履历则颇具传奇色彩。他生于1970年12月,现年55岁,1994年获首都医科大学医学学士学位,曾在首都医科大学宣武医院担任外科医生,后取得中央财经大学硕士学位,弃医从事金融。1998年8月,他进入华夏证券,先后任北京海淀南路营业部机构客户部经理、债券业务部高级业务董事;2005年12月随中信建投证券设立转入,历任债券业务部总经理助理、固定收益部行政负责人、执行委员会委员;2017年加入中信证券,执掌固定收益部并进入执行委员会;2023年10月回调中信建投,任党委委员、执行董事、财务负责人;2024年11月重返中信证券出任总经理,2025年9月兼任华夏基金董事长,直至此番接任中信证券党委书记、董事长。
这次人事安排传递出三重信号。其一,自营与固收是中信证券的收入支柱,由深谙债券投资与资产负债管理的“固收老将”当家,对重资本业务的收益稳定性与风险控制是加分项。其二,近两年的总经理历练加上一年多的华夏基金董事长经历,让邹迎光的履历补齐了集团化统筹与资管板块的拼图。其三,这是中信体系内部的顺位接班,战略延续性大于转向可能,2026年中期业绩发布会上,邹迎光明确提出三大核心举措为“提质效、强竞争、拓国际”。
拉长周期来看,中信证券近五年的经营业绩走出了一条清晰的“V型”曲线。
iFinD数据显示,2021至2025年,中信证券经营业绩先降后升。2023年资本市场调整期,公司实现营业总收入600.68亿元,同比下降7.74%,归母净利润197.21亿元,同比下降7.49%,回撤幅度控制在个位数;2024年营收637.89亿元、归母净利润217.04亿元,重回增长轨道;2025年业绩全面提速,实现营收748.54亿元,同比增长28.79%,归母净利润300.76亿元,首次站上300亿元关口,同比增长38.58%,加权平均净资产收益率从2023年的7.81%升至2025年的10.59%。2026年上半年,公司业绩更进一步,实现营业收入496.92亿元,同比增长50.00%,归母净利润233.43亿元,同比增长69.60%,仅用半年,利润便已超过2024年全年金额。
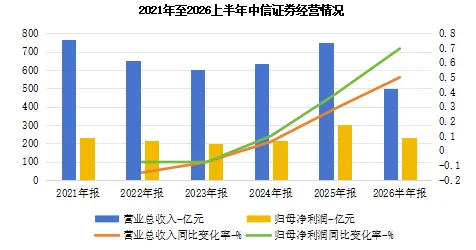
(数据来源:iFinD)
拆解业务结构,2026年上半年公司各类业务全面开花。证券投资业务收入198.54亿元,同比增长36.96%,营收占比39.95%,稳居第一大收入来源;经纪业务收入131.42亿元,同比增长41.02%;资产管理业务收入80.03亿元,同比增长33.00%;证券承销业务收入29.14亿元,同比增长41.92%;其他业务收入57.79亿元,同比大增401.34%。
不过,在中信证券的收入结构中,重资本业务仍是绝对主力。以“投资收益+公允价值变动收益”粗算(该口径未剔除对联营、合营企业的投资收益),2026上半年公司自营类收益合计273.93亿元,约占营业总收入的55.13%,同比增加80.15亿元。其中,投资收益较上年同期减少66.76亿元,同比下滑 31.94%,这意味着自营收益增量几乎全部来自公允价值变动收益,这一项由去年同期的-15.21亿元大幅转正至131.70亿元,仅此一项带来的同比增量便接近147亿元,本质是尚未实现的持仓浮盈。换言之,本轮业绩高增既是经纪、投行等轻资本业务同步回暖的结果,也在相当程度上受益于市场行情与持仓估值修复的“贝塔”。行情钟摆回摆之时,这块收入的向下弹性将同样“可观”。
需要注意的是,中信证券第一次在“块头”上被由国泰君安吸收合并海通证券而成的国泰海通反超了。iFinD数据显示,截至2026年6月末,国泰海通总资产达2.50万亿元,微弱越过中信证券的2.47万亿元,这引起了市场对“一哥”宝座是否易主话题的讨论。但从盈利与市场表现来看,中信证券仍具备绝对优势。盈利端,中信证券2026上半年归母净利润较国泰海通的202.60亿元高出近31亿元;效率端,中信证券上半年7.81%的加权平均净资产收益率高于国泰海通的6.12%,差距肉眼可见;市场定价端,截至9月30日,中信证券A股总市值3872.17亿元、市净率1.30倍,国泰海通则为2827.42亿元、市净率0.90倍,投资者用真金白银给“赚钱能力”投出了信任票。
规模王座易主敲响的,与其说是警钟,不如说是提醒。在“以质论英雄”的时代,守住盈利质量远比守住资产排名重要。
要实现“成为全球客户最为信赖的国内领先、国际一流的中国投资银行”发展愿景,出海扩张是必然。
在张佑君任内的战略版图中,国际化是标志性的一笔。他曾在中信证券2021年度业绩发布会上首次系统性地介绍了“三步走”国际化战略,从“香港→亚洲→全球”的递进式布局,明确了各阶段的战略目标和资源配置方向。
事实上,中信证券的国际化布局开始于2005年香港子公司(中信证券国际前身)的设立。相比中金公司1997年即设立香港子公司,中信证券起步较晚,但采取了“后发收购”的差异化路径。
2007年公司曾寻求与当时的国际知名投行贝尔斯登达成战略合作意向,但随即而来的2008年全球金融危机使合作梦碎。2011年,中信证券在香港上市,成为国内第一家A+H股IPO的证券公司,也是其“三步走”战略中巩固香港业务的关键一步。2013年7月31日,中信证券国际完成对亚太地区老牌券商里昂证券剩余80.1%股权的收购,使其成为全资子公司,此后,中信证券的业务覆盖美国、英国、日本、香港等主要市场,成为首家分支机构遍及全球的中国证券公司,这次收购也成为中信证券国际化的里程碑事件。紧接着2014年又通过里昂证券战略投资美国券商BTIG,将业务触角延伸至欧美主流市场。2019年,中信证券在境外业务板块实行全球一体化垂直管理模式,从管理体制上打破境内外业务壁垒,次年,中信证券境外业务收入再次实现稳步上升。
近年来,中信证券增资加码国际化业务的动作不断。2024年,中信证券完成对中信证券国际9.16亿美元的增资;2026年5月28日,中信证券宣布向第一大股东中信金控定向发行7.94亿股H股,发行价格23.13港元/股,募集资金总额160亿元人民币,全部用于发展国际化业务,包括增资中信证券国际、拓展资本中介类业务、补充境外运营流动性等,这是券商行业史上最大规模的国际化专项融资,颠覆了过往券商募资优先补充国内资本金的惯例。
资本层面的鼎力支持,收获了业绩层面的盈利兑现。iFinD数据显示,纵向对比看,中信证券的境外业务收入从2005年至今整体处于上升通道,2017至2019年间出现短暂下滑后重回稳步增长态势。2026上半年公司境外业务收入合计117.88亿元,同比增长70.54%,跑赢境内业务44.59%的收入增速,占营业总收入的比重升至23.72%。横向对比看,2026年上半年,中信证券的境外业务收入业内排名第一,约等于第二名与第三名之和,中金公司和国泰海通境外业务收入分别为59.66亿元和54.42亿元,分别同比增长48.24%和121.27%。
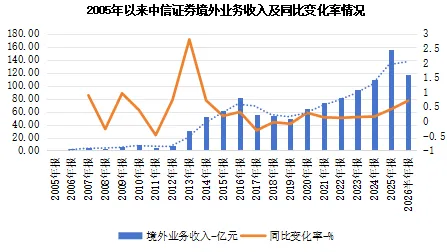
(数据来源:iFinD)
需要警惕的是,国际化的帆升得越高,合规的暗流也越凶。境外业务快速扩张的背后,合规短板也曾被监管点名。
2022年6月10日,中国证监会对中信证券采取责令改正措施(行政监管措施〔2022〕29号),直指其境外子公司三项违规:一是2015年设立中信证券海外投资有限公司,未按照当时《证券法》规定报证监会批准;二是未按期完成境外子公司股权架构调整,存在控股平台下设控股平台、特殊目的实体下设子公司等问题,股权架构层级多达8层;三是境外子公司从事房地产基金管理等非金融相关业务,返程子公司从事咨询、研究等业务。证监会认定其合规管理、内部控制存在缺失,责令限期改正并提交整改报告。不过,在同一轮监管行动中,海通证券、中金公司等头部机构也因境外子公司问题被采取监管措施。
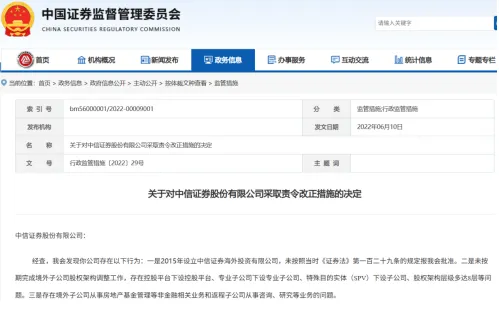
(截图来源:证监会官网)
2026年3月,香港证监会与廉政公署联合发起代号“导火线”的执法行动,逮捕8人。案件涉及中信证券旗下里昂证券一名资本市场部高管,涉嫌收受对冲基金超400万港元贿赂,提前泄露多家港股上市公司配股的机密信息,对冲基金据此建立空头仓位,非法获利约3.15亿港元。这是近年来中资券商海外子公司层面最严重的合规事件之一。
上述事件说明合规问题是券商高速出海阶段的通病。对以“拓国际”为战略主线之一的新班子而言,境外版图越大,合规半径的管理难度越高。扩张与内控如何同频,是绕不过去的一课。
总体而言,张佑君用十一年交出了一份成色十足的答卷,但这份家业也带着几张“明牌”,如收入结构对市场行情的天然敏感、境外合规的历史欠账等。邹迎光能否凭借“提质效、强竞争、拓国际”的九字方针在2.47万亿的高基数上续写增长,带领中信证券成为“国内领先、国际一流的中国投资银行”?这个答案,可能需要下一个十年来回答。

发表评论
发表评论: