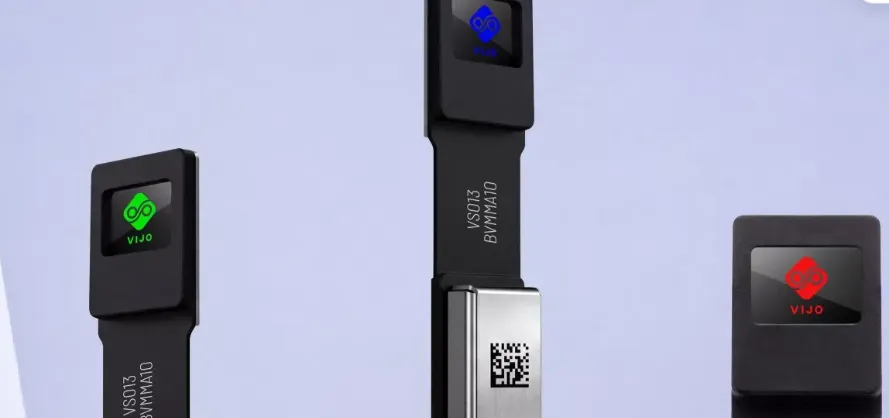
苏州光电公司获国资 + 券商直投 + 产业资本联手押注!「微玖光电」完成数亿元 Pre-A 轮融资,加速 Micro LED 芯片交付近日,微玖(苏州)光电科技有限公司(简称「微玖光电」)宣布完成数亿元 Pre-A 轮融资。本轮由北京市新材料产业基金、长江证券创新投联合领投,光洋股份、佛山南芯基金、武汉光谷科创投跟投。资金将用于产线建设、核心工艺迭代,推进 Micro LED 微显示芯片批量交付。这也是公司近一年内完成的第三轮大额融资,国资、券商直投、上市公司产业资本形成多元资本矩阵,持续加注 AR/VR 上游核心硬件赛道证券之星。一、公司基本面:成立不到 3 年,高速推进 Micro LED 微显示产业化
「微玖光电」2023 年 12 月落地苏州工业园区,聚焦高端 Micro LED 微显示芯片与屏体研发、量产,核心产品面向 AR 眼镜,同时拓展车载显示场景,是国内少数具备全彩硅基 Micro LED 自研能力的初创企业苏州工业园...。创始人王程功为罗切斯特大学应用物理学博士,曾任职维信诺、辰显光电、字节跳动,主导搭建 Micro LED 研发体系。核心团队汇聚华为、京东方、维信诺等显示大厂人才,博士占比超 60%,具备从芯片外延、器件工艺到微显示模组集成的完整技术能力,掌握共晶键合、hybrid bonding、侧壁钝化、IBE 刻蚀等底层工艺,属于典型硬科技博士创业团队天眼查。公司产业化推进速度在行业内较为突出。成立不久便快速搭建中试线,仅 8 个月就开发出 0.12 英寸 RGB Micro LED 微显示屏,后续迭代 0.13 英寸产品,大幅压缩传统研发周期。产品已经导入海内外头部客户供应链,进入批量交付验证阶段。除 AR 眼镜主赛道外,同步布局车载投影显示,开辟第二业务曲线,对冲 AR 终端消费市场短期需求波动风险证券时报。二、融资沿革:一年三轮密集募资,资本结构层次丰富
本轮 Pre-A 轮融资,是公司近 12 个月内第三轮融资:- 2026 年 1 月:天使 + 轮,近亿元,元禾原点领投;
- 2026 年 8 月:新一轮近亿元融资,蓝驰创投、千乘资本、光峰科技等入局;
- 2026 年 10 月:Pre-A 轮,数亿元,北京市新材料产业基金、长江证券创新投联合领投,光洋股份、佛山南芯基金、武汉光谷科创投跟投启信宝。
- 地方产业国资(北京市新材料产业基金、武汉光谷科创投),核心诉求是补强区域 AR、新材料产业链;
- 券商直投长江证券创新投,除资金外,可提供后续 IPO 资本服务;
- 上市公司产业资本光洋股份、光峰科技,能够提供制造、光学模组的产业协同资源;叠加蓝驰、元禾原点等一线 VC 持续跟投。
多元资本同时入场,说明市场认可两大核心价值:一是 Micro LED 作为 AR 微显示长期最优路线的产业共识;二是团队快速中试落地、客户导入的产业化执行力。多轮连续融资,也帮助初创企业持续烧钱攻克半导体工艺、产线建设等高资本开支环节。三、核心投资逻辑:AR 终端爆发前夜,微显示芯片是核心卡脖子环节
赛道逻辑:AR 硬件放量,微显示芯片是核心瓶颈
AR 眼镜要实现轻量化、高亮度、低功耗,Micro LED 微显示被行业普遍视作长期最优方案。当前 LCoS、OLED 微显示方案各有短板,而 Micro LED 具备高亮度、长寿命、低功耗优势,适配户外 AR 使用场景。但目前行业痛点集中在芯片良率、巨量转移、全彩集成、成本控制,国内具备完整自研 + 量产能力的企业数量不多,上游芯片供给缺口巨大,国产替代空间广阔。产业化节奏优势:中试打通,进入客户验证阶段
多数 Micro LED 企业仍停留在样品研发阶段,「微玖光电」已经完成中试线贯通,产品进入头部客户送样验证,率先完成从实验室样品到工程化产品的跨越。本轮融资资金重点投向产线扩建与工艺迭代,目标提升良率、降低单片成本,支撑批量交付,形成先发优势。资本矩阵赋能,不只是给钱
领投方北京市新材料产业基金,在 AR 光学上下游已布局完整产业集群,能够帮助公司对接上游材料与下游 AR 终端厂商;长江证券创新投,为企业后续资本化路径铺路;光洋股份、光峰科技等产业上市公司,可以在精密制造、光学模组层面提供协同,相比纯财务投资,产业资源赋能价值更高。四、核心风险提示
技术良率风险
Micro LED 微显示工艺链条极长,巨量转移、全彩集成等环节难度高。中试样品良率不等于量产良率,大规模量产爬坡阶段极易出现良率不及预期,推高单位成本,削弱产品竞争力。行业内大量项目卡在良率环节无法商业化。下游需求不及预期
AR 消费终端市场仍处于早期,大规模商业化落地时间存在不确定性。若 AR 终端出货量持续低于预期,会直接压制上游微显示芯片订单,企业面临客户验证周期拉长、订单落地延后风险。车载显示业务虽可对冲,但市场规模小于 AR 赛道。行业竞争加剧
国内已有多家企业布局硅基 Micro LED 赛道,包含上市公司孵化项目、其他硬科技初创公司。海外厂商同样保持技术迭代,未来技术、客户、人才竞争激烈,存在技术路线被替代、客户被抢占的风险。持续资本开支压力
半导体产线建设投入巨大,后续扩产、设备采购、工艺研发仍需要持续大额融资。若资本市场硬科技情绪转弱,后续融资存在不确定性。五、后市观察要点
后续重点跟踪三大指标:一是产线量产良率爬坡数据;二是头部 AR 终端客户定点订单落地情况;三是产品单价下降节奏,成本能否下降到终端可接受区间。「微玖光电」属于典型上游硬科技标的,短期看工艺验证,中长期绑定 AR 产业终端爆发节奏。想了解AI+硬科技,请关注“元数科”!
【重要声明】本公众号所发表内容注明来源的,版权归原出处所有,无法查证版权的或未注明出处的均来源于网络搜集,侵删。本账号未取得证券投资咨询相关资质,不提供任何形式的投资顾问服务,内容仅为作者个人观点的研究分享,不构成任何投资建议。文字、数据整理及配图由AI工具辅助生成,已审核校对。

 研报速递

发表评论
发表评论: