
 研报速递
养猪龙头温氏股份(300498.SZ),一边拿到国内最高信用评级AAA,且国内券商扎堆给出买入或增持评级;另一边国际评级机构惠誉在9月30日将其海外美元债评级展望由稳定转为负面。
一个看好,一个警惕。为什么同一家公司,境内外评级机构给出的判断差别这么大?这背后,是漫长猪周期下,养殖龙头盈利承压、杠杆上行的信用故事。
01
惠誉展望转负面,
券商却齐喊买入
9月30日,惠誉将温氏食品集团股份有限公司的评级展望由稳定调整为负面,同时确认其长期外币发行人违约评级为BB,同步确认高级无抵押评级与美元票据评级均为BB。海外美元债的级别没变,但是展望方向变了。
国际评级体系里,BBB及以上才算投资级债券,BB及以下属于投机级债券。温氏海外美元债属于投机级里的最高级。展望负面不是降级,而是预警未来1-2年,如果基本面继续变差,存在下调评级的可能性,海外借钱成本会随之变高。
惠誉给出了两条降级红线,任一被触发便真降级:一是全周期自由现金流持续为负;二是滚动及全周期EBITDA净杠杆持续高于2.5倍。EBITDA指的是企业主营业务创造的盈利,不扣除利息、税费以及厂房设备的折旧损耗,用来衡量生意本身的造血能力。
惠誉用企业评级工具按四年滚动平均测算,温氏的EBITDA净杠杆近年区间为1.5倍至3倍,上沿已越过那条线。
转负面的核心理由是:中国生猪行业下行期比惠誉此前预期更持久,结构性产能过剩可能中期持续,温氏在整个周期内的EBITDA和自由现金流生成能力面临更大不确定性。
惠誉的评级历史显示:2019年8月温氏首次获得BBB+,2021年8月降至BBB−,同年11月降至BB+,2023年10月23日降至BB,这是迄今最后一次级别下调。此后 2024年10月、2025年10月、2026年3月、2026年9月,连续四次确认BB。七年间,四级台阶。
2023年那次的背景与今天很像:行业长期供过于求,猪价在2023年大部分时间低于盈亏平衡点,惠誉当时预计温氏全年EBITDA大幅下滑;全国能繁母猪存栏2023年8月末为4240万头,高于政府4100万头目标,产能去化缓慢。
针对惠誉评级下调,当时温氏有一句回应:“公司是国内唯一一家发行美元债且选择公开评级的养殖上市企业。”
温氏股份是中国养殖企业里极个别拥有公开国际评级的主体,前提是它发行了美元票据。规模更大的牧原股份(002714.SZ)2026年2月才完成H股上市,目前暂时查不到国际评级。
时隔三年,惠誉衡量温氏的核心标尺没变:看企业能不能依靠低成本优势扛过周期。但不一样的是,惠誉这次新增了判断,温氏的成本优势正在不断被削弱。
图源:罐头图库
有意思的是,国内评级机构联合资信,在今年6月22日最新的跟踪评级报告里,维持温氏股份主体长期信用等级AAA、温氏转债AAA,展望稳定。个体信用等级aa+,计入外部政府支持后上调至AAA。
境外BB与境内AAA,看起来相差很大,但这不构成评级打架。两套模型逻辑不同:境内口径包含地方政府支持、政策性金融资源与再融资便利的权重;境外按全球蛋白同业与周期性企业打分,重点考察全周期现金流与杠杆波动。
更有意思的反差来自券商研报。8月以来,国内约17家券商,对温氏股份全部维持买入、增持、推荐的正向股票评级。
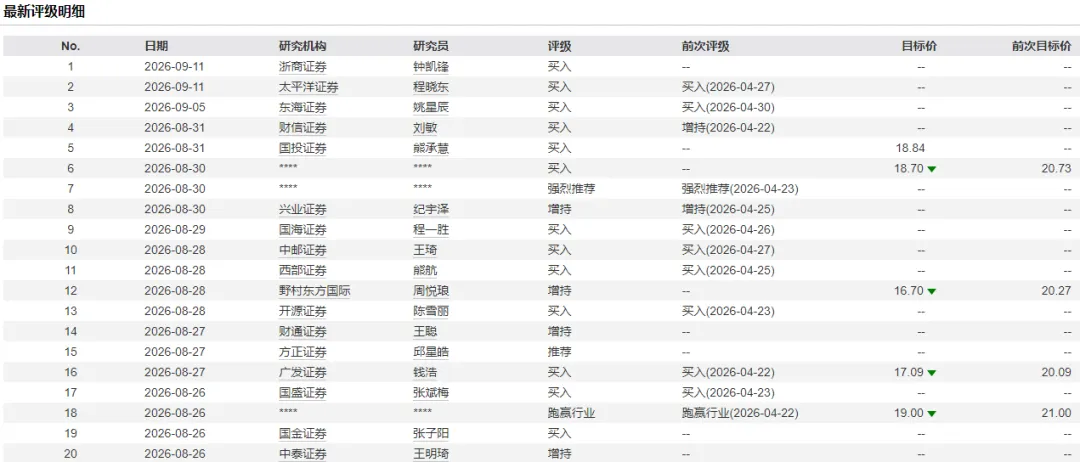
来源:Wind
首先,持续亏损会慢慢拖垮资金薄弱的中小养殖户,散户不断退出,行业集中度会持续提升,等到周期反转,头部企业能吃到更大红利。
其次,国内生猪市场有政府调控托底机制,猪价长时间低迷时,会启动收储等手段稳定市场,同时行业亏损会推动能繁母猪持续去产能,为后续猪价回升埋下伏笔。
再者,温氏是少见的猪+鸡双主业企业,养鸡业务能提供稳定现金流,对冲养猪业务的大额亏损,抗风险能力强于只养猪的企业。
最后,作为行业龙头,温氏多年积累了种群、农户合作体系,一旦猪周期反转,业绩弹性会非常可观。
券商推荐股票,看的是周期反转之后股价上涨的机会;境外信用评级机构,重点评估最差行情下,公司能不能按时还钱。两者评判目标不一样,结论出现分歧,也就不难理解。
02
债务压力与现金流安全垫
惠誉这次转负面,值得关注的是它对行业的判断:猪价自2025年10月起持续处于历史低位,2026年下半年的温和回升远低于惠誉预期,预计2027年猪价仅会逐步小幅复苏,复苏的时点和速度仍不明晰。
这里有一个反常识逻辑。市场主流看法是,规模化提升行业稳定性。惠誉却给出相反判断:大企业更能扛亏,于是产能出清更慢,周期底部更长。正是因为这个判断,惠誉收紧了对温氏杠杆水平的容忍标准。
中国企业资本联盟中国区首席经济学家柏文喜表示,本轮产能去化偏慢、规模场抗亏损能力超出预期,底部磨底的时间可能会进一步拉长。
他认为产能真正出清的核心信号并非能繁母猪存栏量的绝对数值下降,真正出清需要观察以下三个信号:一是规模场开始实质性淘汰低效母猪,而非仅在报表上调整数据;二是行业资产负债率突破历史极值,导致现金流断裂引发的被动出栏激增;三是行业政策从“口头调控”真正转向“信贷硬约束”。
这也是惠誉“级别没降、展望先转负”的技术原因。
从财务指标来看,温氏股份2025年EBITDA为119.3亿元,2026年上半年随猪价跌至历史低点转为亏损。惠誉预计2026年EBITDA大致盈亏平衡、净债务较2025年大致翻倍;自由现金流将在2025年−3.35亿元的基础上继续走弱,要到2028年才转正。
图源:罐头图库
比亏损更值得看的是现金流。
2026年上半年,温氏股份经营活动现金流量净额为4.22亿元,账面仍为正,同比下降93.48%。对照看,2025年全年这一数字是118.07亿元。
主业造血大幅缩水,公司增加借款充实资金储备:上半年筹资活动净流入62.81亿元,短期借款由上年末的0.75亿元增至45.64亿元,长期借款由8.8亿元增至75.54亿元,一年内到期的非流动负债由40.15亿元增至100.55亿元,三项合计221.73亿元。其中,非流动性负债大增主要是温氏转债将于一年内到期重新分类。
截至6月末,总资产936.2亿元,资产负债率58.94%,较2025年末的49.82%上升9.1个百分点;货币资金36.75亿元,而短期借款与一年内到期的非流动负债合计约146亿元。
需要说明的是,58.9%的负债率里,约3个百分点来自上半年的主动支出——13亿元分红加12亿元回购,余下6个百分点则是杠杆水平真实走高。
债务里最刚性的一笔是温氏转债(123107)。
所谓刚性,有三层意思。金额最大,余额77.06亿元,占一年内到期非流动负债100.55亿元的近八成,是短期债务里最大的单一科目。期限最死,2027年3月29日是到期日,不像银行借款可以谈展期、不像应付账款可以往后拖。出口基本封死,转股这条“以股抵债”的路径五年只走通不到两成,意味着可能大部分需要以现金偿付。
该笔可转债2021年3月29日发行,总额92.97亿元,转股期自2021年10月8日至2027年3月28日,目前已重分类至流动负债。
而公司主动放弃本次用股权换债务出表的机会。2026年6月8日,温氏转债已触发转股价向下修正条款,董事会决定本次不下修,下一触发期自2026年12月9日重新起算。在猪价历史低位、经营现金流同比降93.5%时做这个选择,等于把77亿元现金兑付全推到明年3月。
市场认为这构不成违约风险,惠誉指出温氏股份未使用授信约369亿元,转债二级价约111.5元。联合资信也在评级报告中称,公司授信储备充裕,融资渠道畅通,整体流动性较好。
03
生猪越卖越亏,
养鸡业务能否支撑?
2026上半年,温氏股份陷入“越卖越多,越卖越亏”的周期困境。半年报显示,公司营收467.47亿元,同比下降6.23%;归母净利润亏损43.66亿元,而去年同期还盈利34.75亿元,业绩直接由盈转亏。一季度亏10.7亿元,二季度亏32.96亿元,二季度毛利率转为−9.13%。
上半年销售肉猪1780.78万头,同比增长7.2%;毛猪销售均价10.5元/公斤,同比下降29.67%;肉猪养殖完全成本约12元/公斤,同比下降约0.4元/公斤。售价低于成本约1.5元/公斤,结果是卖得越多亏得越多:猪业收入266.48亿元、同比下降18.6%,亏损约40亿元(含约5亿元跌价准备),头均亏损约200元。
成本端其实控制得相当好。综合成本从2024年的14元/公斤降到2025年的12.2-12.4元/公斤,2026年8月跌破12元/公斤,全年目标11.8元/公斤。
问题在于同行也在降,惠誉明确指出,其他行业龙头的平均完全成本已降至12-12.5元/公斤,温氏的成本相对优势在削弱,不足以在猪价长期低迷时提供实质性收益缓冲。
图源:罐头图库
和只做生猪的同行不一样,温氏股份拥有生猪、肉鸡双主业,2025年肉猪销售量位列上市企业第二位,肉鸡市场占有率稳居上市企业首位。猪鸡双主业的初衷,就是用来对冲单一品类周期波动。在养猪业务深陷亏损泥潭时,肉鸡板块行情回暖,为公司提供了重要的现金流缓冲。
上半年肉鸡收入174.32亿元、同比增长15.23%,销售毛鸡6.33亿只、增5.92%,均价11.61元/公斤、涨7.1%,毛利率回升至5.51%。8月量价继续齐升:销量1.24亿只、同比增6.31%,均价12.89元/公斤、涨6.09%。
但支撑有限,有两个原因。其一,鸡板块体量约为猪板块收入的七成(1-8月累计,肉猪313.38亿元、肉鸡222.7亿元),利润弹性小于猪。其二,饲料成本上行推高养鸡成本,上半年肉鸡业务本身也亏了约1亿元。
公司依然需要生猪业务来扭转局面。
再回到惠誉的评级,本次将温氏股份外币评级展望调至负面并非意外利空,只是对超长猪周期的风险重估。
短期来看,温氏有充足未使用授信、鸡业务现金流支撑,兑付压力可控。中长期风险,取决于生猪产能出清节奏与猪价拐点何时到来。惠誉已经亮出预警信号,周期底部,这场对养殖龙头的信用考验仍在途中。
END•

发表评论
发表评论: