
 研报速递
核心结论:AI时代最终的赢家,不一定是拥有最强大模型的公司,而可能是能够整合模型、企业数据、云计算和应用入口的平台型公司。
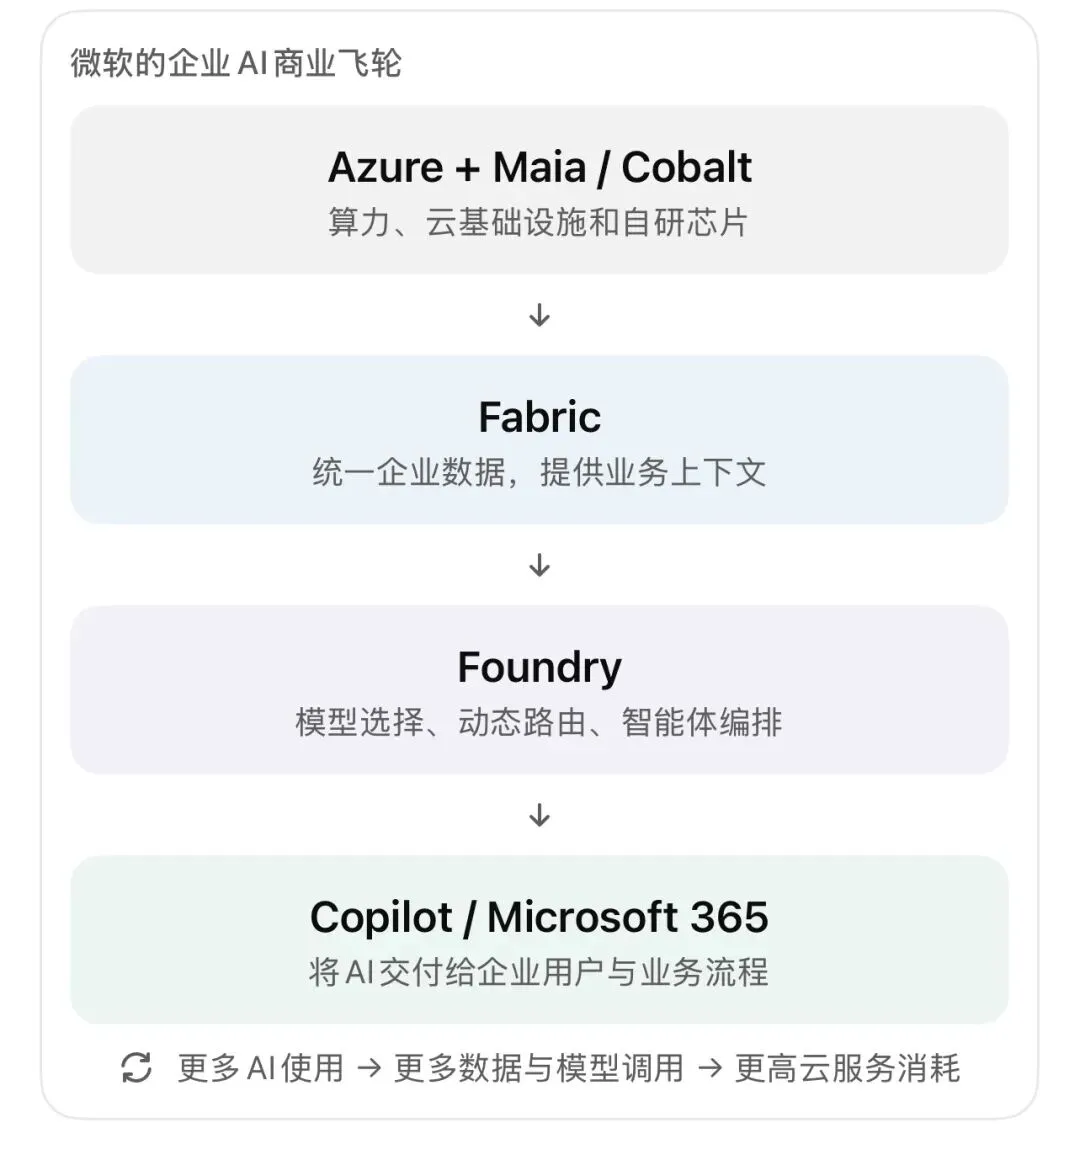
摩根士丹利认为,随着AI进入多模型时代,微软拥有从底层芯片、Azure云计算,到Fabric数据平台、Foundry模型编排,再到Copilot应用入口的完整技术体系,有机会在多个环节实现商业化。
一、最重要的6个观点
1. AI正在进入多模型时代,不会只有一个赢家。
未来企业很可能同时使用GPT、Claude、Gemini、开放权重模型以及行业专用模型。复杂推理选择能力更强的模型,简单、重复的任务使用更便宜的小模型。
报告引用的数据表明:
- 63%的受访技术领导者已经使用开放权重模型。
- OpenRouter平台前50个热门模型中,开放权重模型的Token占比,从一年前约38%提升至约65%。
- 企业将越来越关注完成一项任务所需的总成本,而非单纯比较模型能力。
需要注意,OpenRouter的数据不代表整个AI市场。
2. AI模型越来越便宜,企业数据反而越来越值钱。
当模型能力越来越接近时,决定AI能否真正解决企业问题的,是它能否理解企业内部的客户信息、销售记录、产品数据、财务系统和业务流程。
因此,报告特别强调Microsoft Fabric:它通过OneLake统一管理企业数据,让Copilot和AI Agent可以使用这些信息。
3. AI Agent可能成为企业数据的新一代消费者。
过去查询数据库的主要是员工和分析师,未来AI Agent可以自动检索文件、查询数据库、调用工具并执行任务。
一个员工每天可能只查询几十次数据,但智能体执行一个复杂任务就可能产生大量数据访问。
Fabric采取按容量计费模式,因此智能体越普及,其潜在收入增长空间就越大。
4. Foundry争夺的不是模型市场,而是AI控制权。
在多模型环境中,企业必须决定哪项任务使用哪个模型,同时管理成本、安全、权限和运行效果。
Foundry希望成为统一的模型路由和智能体管理平台。它的价值在于,让企业不必过度依赖某一家模型提供商。
5. 微软最大的优势是全栈整合。
6. AI成本下降,不一定意味着云厂商收入下降。
报告引用研究指出,实现与2023年前沿模型相当的智能水平,最低成本在两年内下降了约1000倍。
摩根士丹利认为,成本下降会让更多低价值、高频率的业务任务值得使用AI。即使单次模型调用更便宜,整体调用次数、数据读取、存储和网络消耗也可能明显增长,从而推动Azure需求。
二、值得关注的核心数据
指标 | 报告披露的数据 |
|---|---|
Fabric年化收入运行率(2026财年Q2) | 超20亿美元,同比增长约60% |
Fabric付费客户(2026财年Q4) | 超4万家,同比增长超60% |
Fabric与Foundry共同客户(2026财年Q4) | 超1.7万家,同比增长60% |
Foundry多模型客户(2026财年Q3) | 超1万家 |
M365 Copilot付费席位 | 超3000万个 |
首选微软构建定制AI应用的CIO比例 | 47% |
计划未来12个月使用M365 Copilot的CIO比例 | 88% |
到2030年,全球数据与AI相关潜在市场规模将达到约5410亿美元,2025—2030年合计年复合增长率约21%。这是市场预测,并非已实现收入。
三、摩根士丹利对微软的估值判断
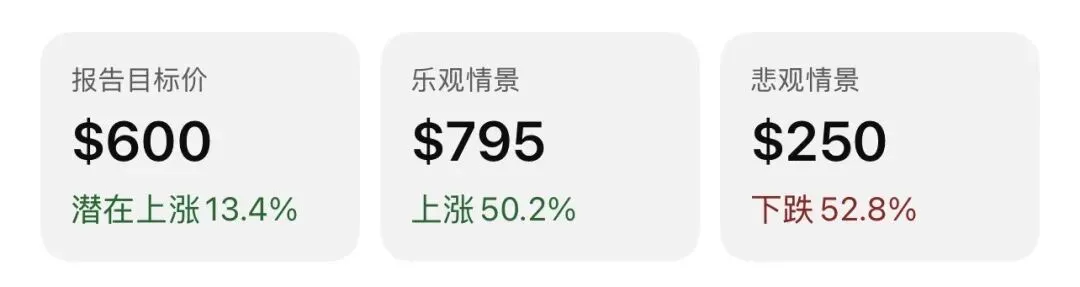
基于2026年10月6日微软收盘价529.30美元,不代表当前实时股价。报告维持“增持”评级。
摩根士丹利预测,微软2028财年每股收益为24.06美元,2029财年增至30.11美元。其看多理由是Azure维持高速增长、Copilot持续商业化,以及Fabric和Foundry创造新的AI收入来源。
不过,研报也预测毛利率可能从2026财年的67.9%下降至2029财年的63.4%,说明庞大的AI基础设施投资仍将带来利润率压力。
四、投资层面最重要的启示
我认为报告最值得重视的地方是:AI产业的价值可能逐渐从单纯的模型能力,向企业数据、模型编排、应用分发和云基础设施共同扩散。
对微软而言,潜在优势是多层业务可以同时变现;但风险同样存在:亚马逊Bedrock、谷歌的企业AI平台,以及Cloudflare、OpenRouter等独立模型网关,都在争夺模型路由与控制平面。模型趋于商品化,并不意味着微软必然赢得这个市场。


发表评论
发表评论: