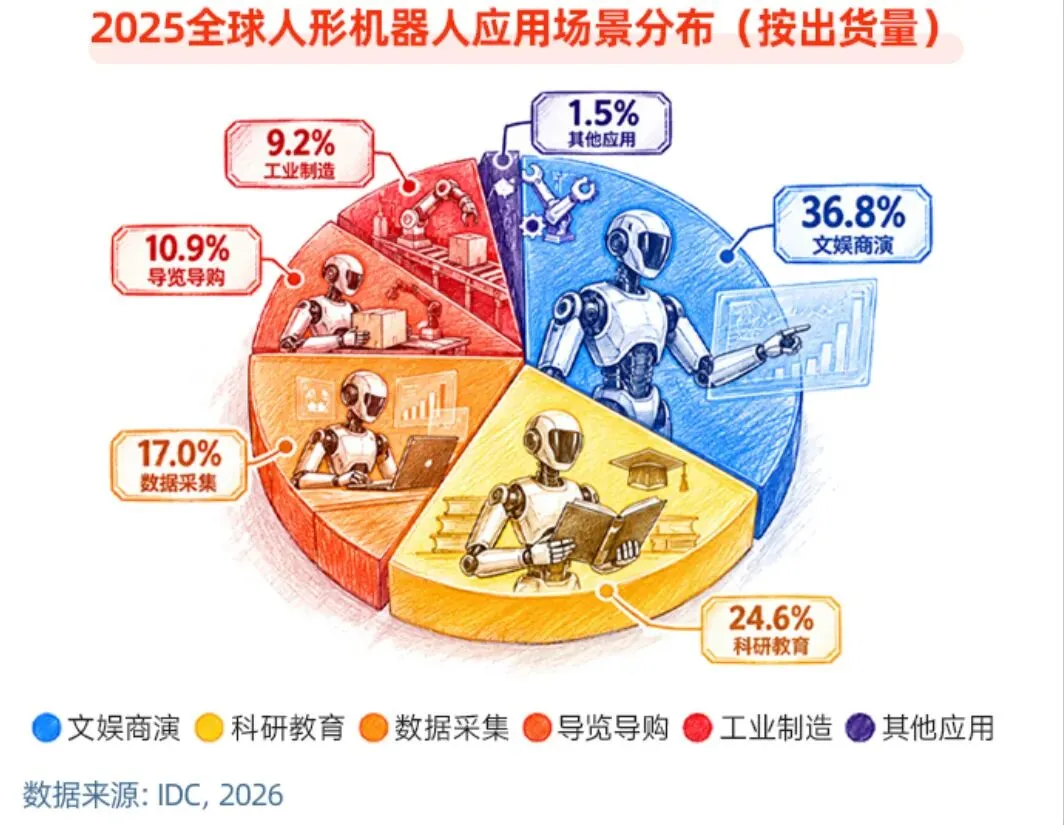
节后重磅!四大主线齐登场,券商、银行、机器人、消费怎么看 财金要闻 ★ 重磅消息 • 国庆长假收官,假期叠加午盘盘面,一共释放了四条重量级财金信号,覆盖金融权重、科技成长、线下消费,一次性给大家梳理清楚,看懂四季度市场主线。 一、穆迪上调4家头部券商评级,外资信心修复窗口打开 •国际顶级评级机构穆迪更新评级:将中信证券、中金公司、中金国际、国泰海通四家头部券商长期发行人评级,从Baa1上调至A3。叠加此前标普上调国内证券行业整体评级,海外两大评级机构同步抬升对国内头部券商的预期。 •穆迪评级评估的是长期信用安全等级,Baa1属于中等投资级,A3升级为中上级稳健投资级,代表国际机构判断,这几家头部投行偿债稳定性更强,在国内资本市场改革中战略地位突出,获得政策支持的确定性更高。带来三层实质影响 ✅ 境外融资成本下降:中金、中信这类国际化头部券商,海外发债利息更低,拓宽跨境融资渠道,利于海外业务扩张。 ✅ 外资信心修复:海外大型机构配置资产会参考国际评级,这次上调,有助于打消外资对国内金融龙头的风险顾虑,利好北向资金回流。 ✅ 板块情绪催化:券商作为“牛市旗手”,属于信心敏感板块,评级上调属于预期层面利好。 二、午盘盘面:银行板块震荡走强,多家大行创出历史新高 •截至今日午盘,银行板块盘中震荡走高。中国银行、工商银行、杭州银行日内创出历史新高,光大银行、平安银行、北京银行、交通银行等涨幅居前。 很多人会疑惑,为什么银行股突然走强?银行属于典型的低估值权重板块,这一轮上涨,背后有几层逻辑:1. 高股息资金偏好:市场震荡环境下,大量资金追求稳健现金流,银行板块股息率优势凸显,是长线资金的“压舱石”选择。2. 估值修复逻辑:板块长期处于低位,资产质量预期改善,市场开始重新定价银行的价值。3. 护盘+权重托底:银行作为大盘权重,一旦集体走强,能够稳住指数,给市场带来信心支撑。 三、IDC人形机器人出货数据曝光,落地逻辑完全超出想象 •IDC发布2025全球人形机器人出货场景统计,一组数据打破市场惯性认知。 • 文娱商演:36.8%(第一大应用) • 科研教育:24.6% • 数据采集:17.0% • 导览导购:10.9% • 工业制造:仅9.2% • 其他场景:1.5% •现阶段的主力场景是商演站台、展厅展示、高校科研、数据采集、迎宾导览,本质是“展品、教具、测试工具”,用来打磨硬件、收集算法数据,属于产业早期练兵。资金持续布局这个赛道,核心逻辑是科技产品通用落地规律:先文娱试错、再科研迭代、最后工业规模化。短期靠文娱、科研场景走量,摊薄研发成本;中长期,随着硬件成本下降、系统稳定性提升,工业、物流场景才会成为行业增长的核心引擎,行业已经形成出海、工业、消费三轮驱动格局。 四、国庆档票房11.65亿,国产影片占近八成,消费韧性显现 •国家电影局发布统计:2026国庆档总票房11.65亿元,连续7天单日票房破亿,观影人次3199.59万,放映场次329万场。其中国产影片占比78.7%,成为本次档期绝对主力。从数据可以看出,国内线下文娱消费的韧性依旧在线。假期大家愿意走进影院,说明居民可选消费的需求在持续释放。而国产片占据绝大部分份额,也反映国内影视内容制作能力持续提升。 给普通投资者的温馨提示 1、行情是结构性分化,不是普涨行情。银行、券商属于金融权重主线;人形机器人是科技成长主线;影视属于消费脉冲机会。赛道逻辑完全不同,不要一把梭哈。 2、分清预期和业绩。多数消息都是预期层面催化,不是短期业绩爆发信号,利好落地容易出现冲高回落,切忌高位追热点。 3、四季度市场轮动速度快,优先选择龙头,避开小票炒作,控制单赛道仓位。当下市场风格偏向防御,高股息权重是资金底仓,科技题材只适合轻仓博弈。 小结 •银行估值修复托底指数,券商迎来外资信心窗口;人形机器人仍在产业练兵阶段,国庆票房验证消费韧性。行情看资金,赛道看落地,理性看待消息利好,才是四季度投资的关键。⚠️风险提示:本文仅为市场资讯与产业逻辑科普,不构成任何投资建议。股市有风险,投资需谨慎。#财金小保#财金午报#银行板块#券商#人形机器人#国庆档票房(本文综合人民日报、财联社、国信等,数据截至2026年10月8日12:00)

 研报速递





发表评论
发表评论: