
 研报速递
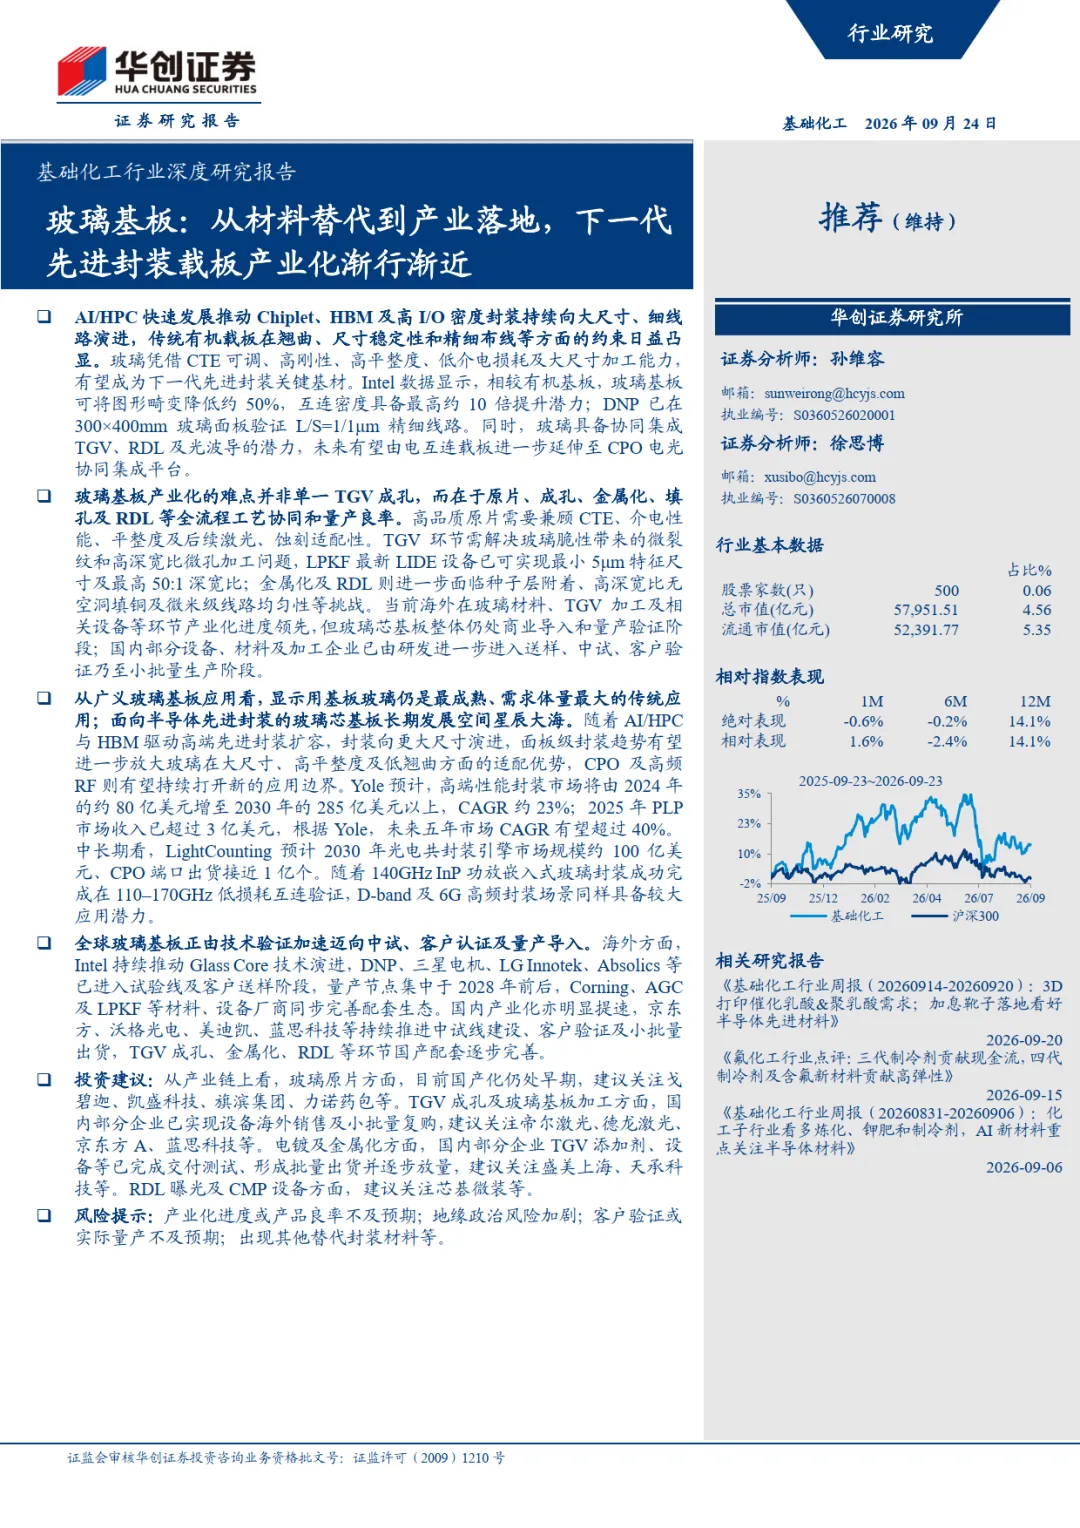
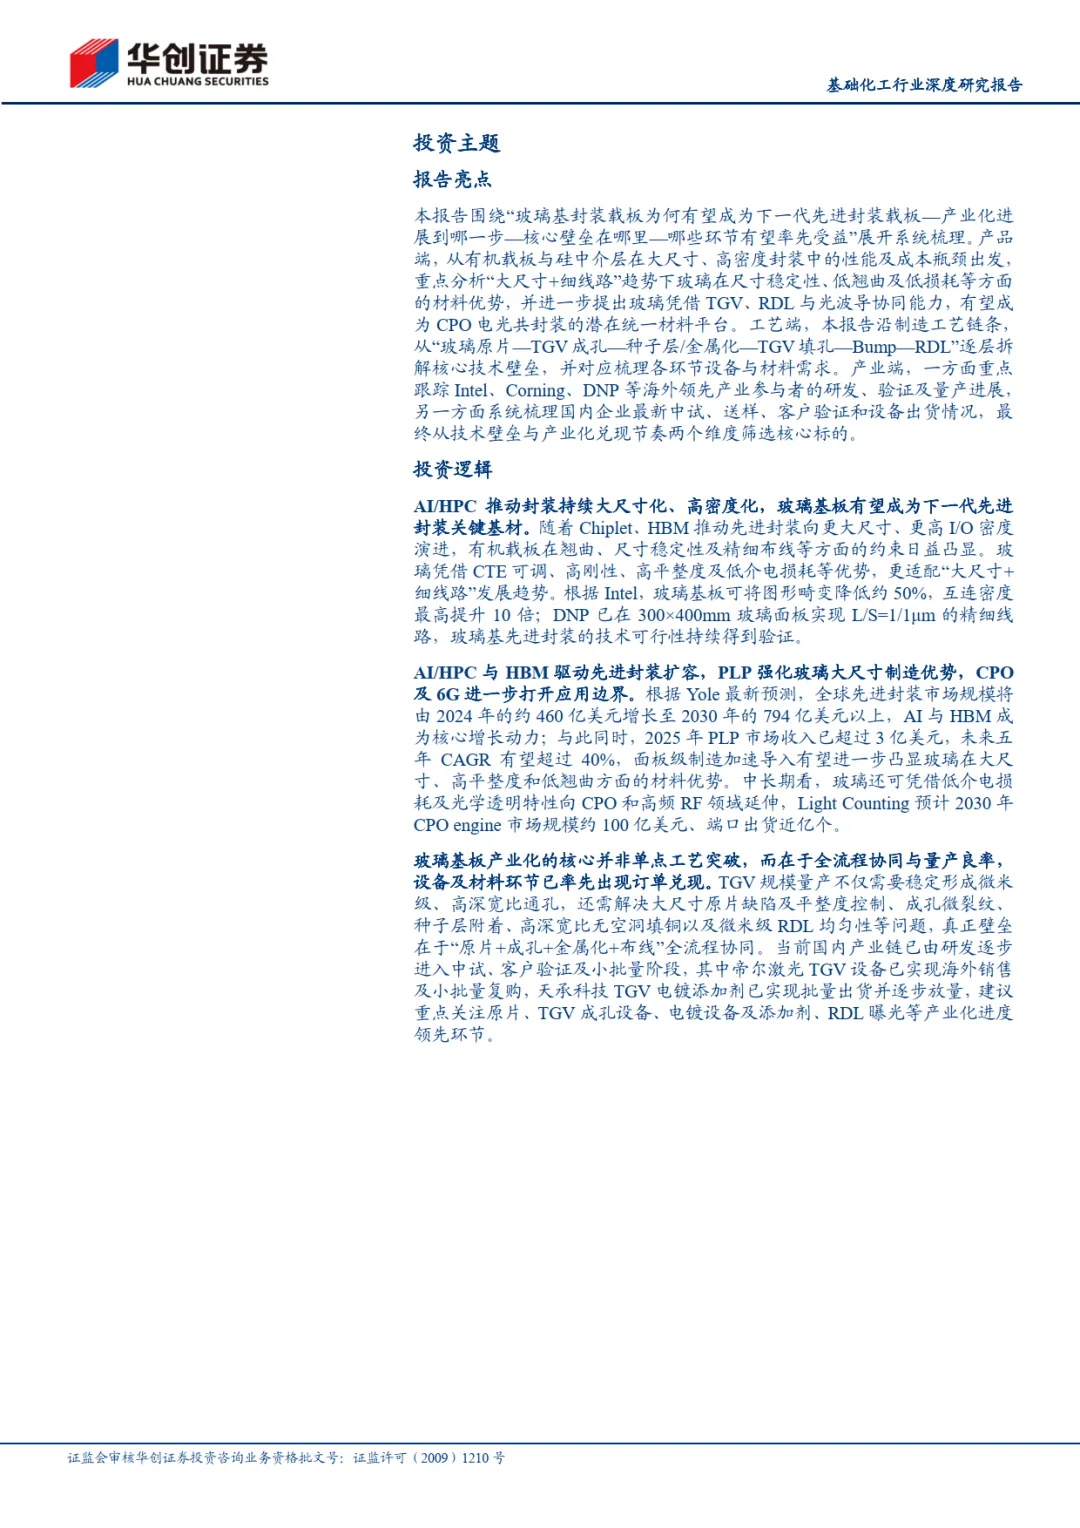
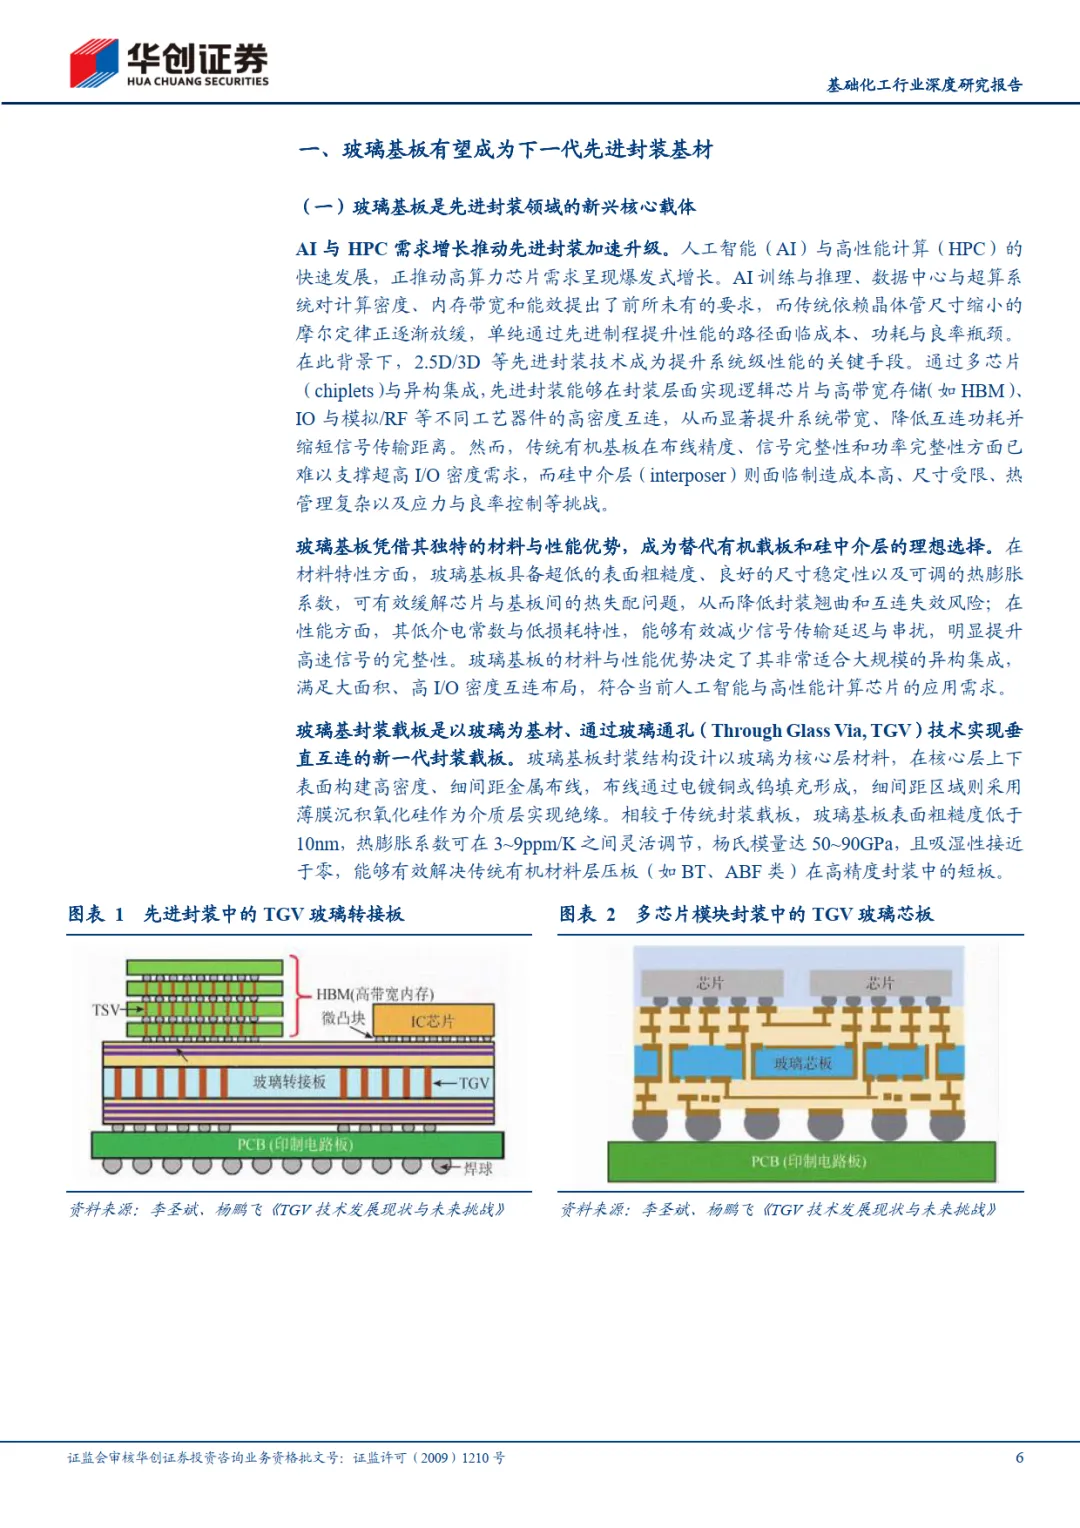
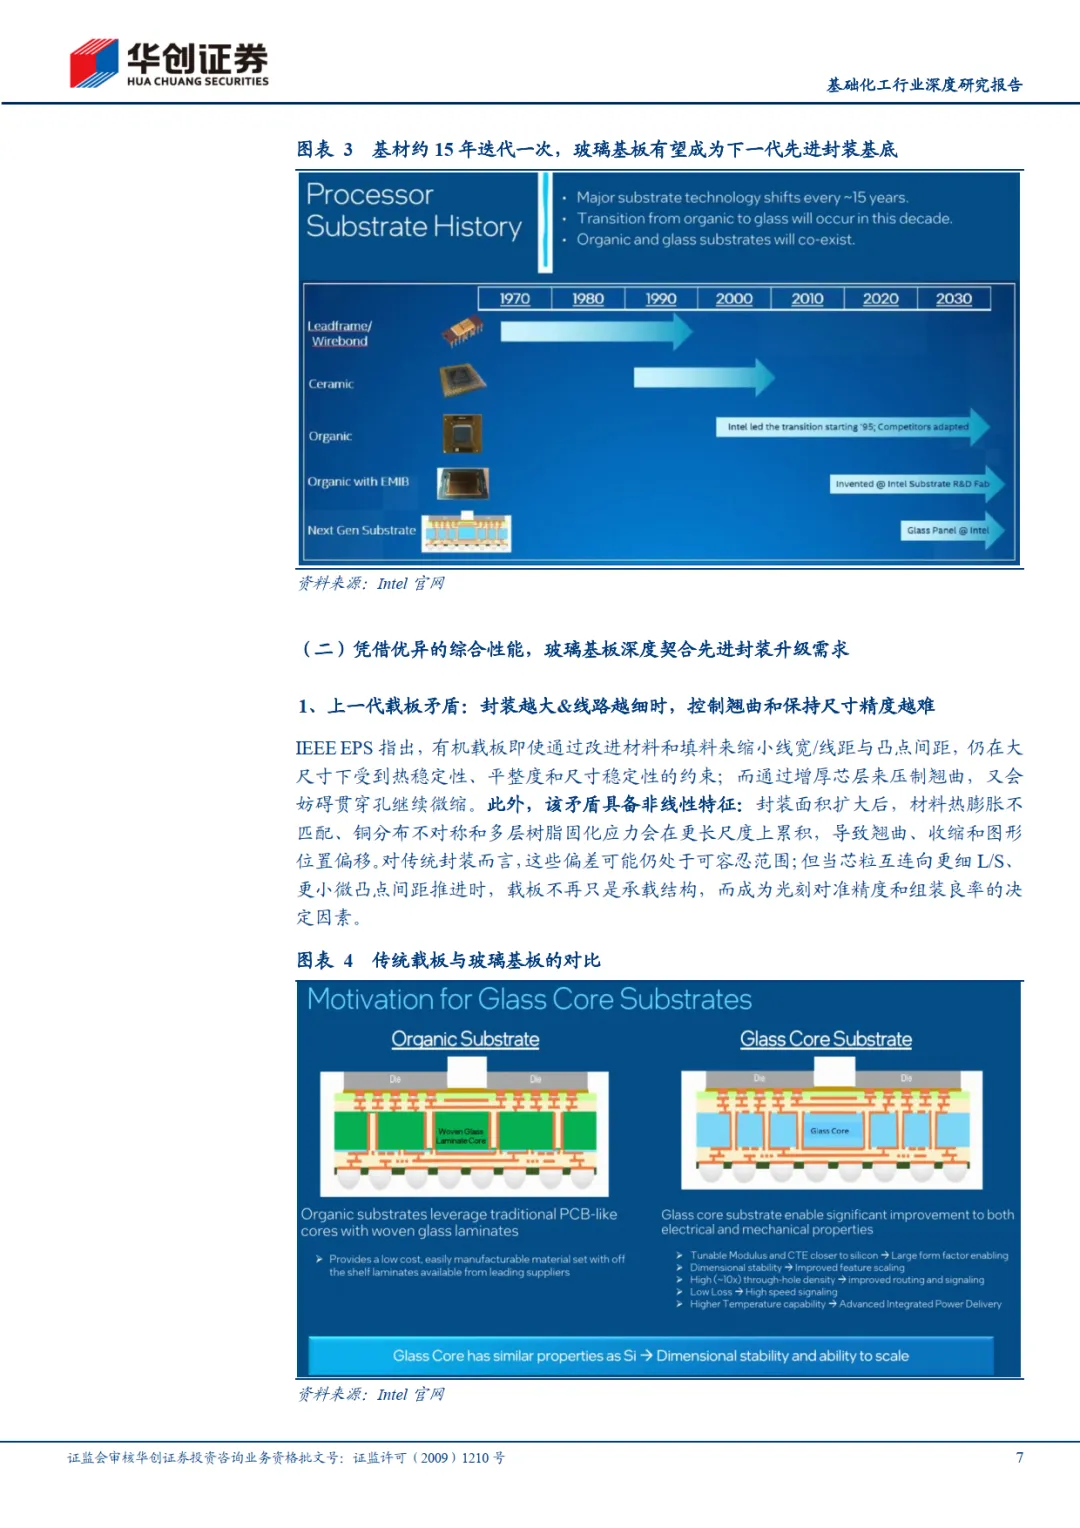
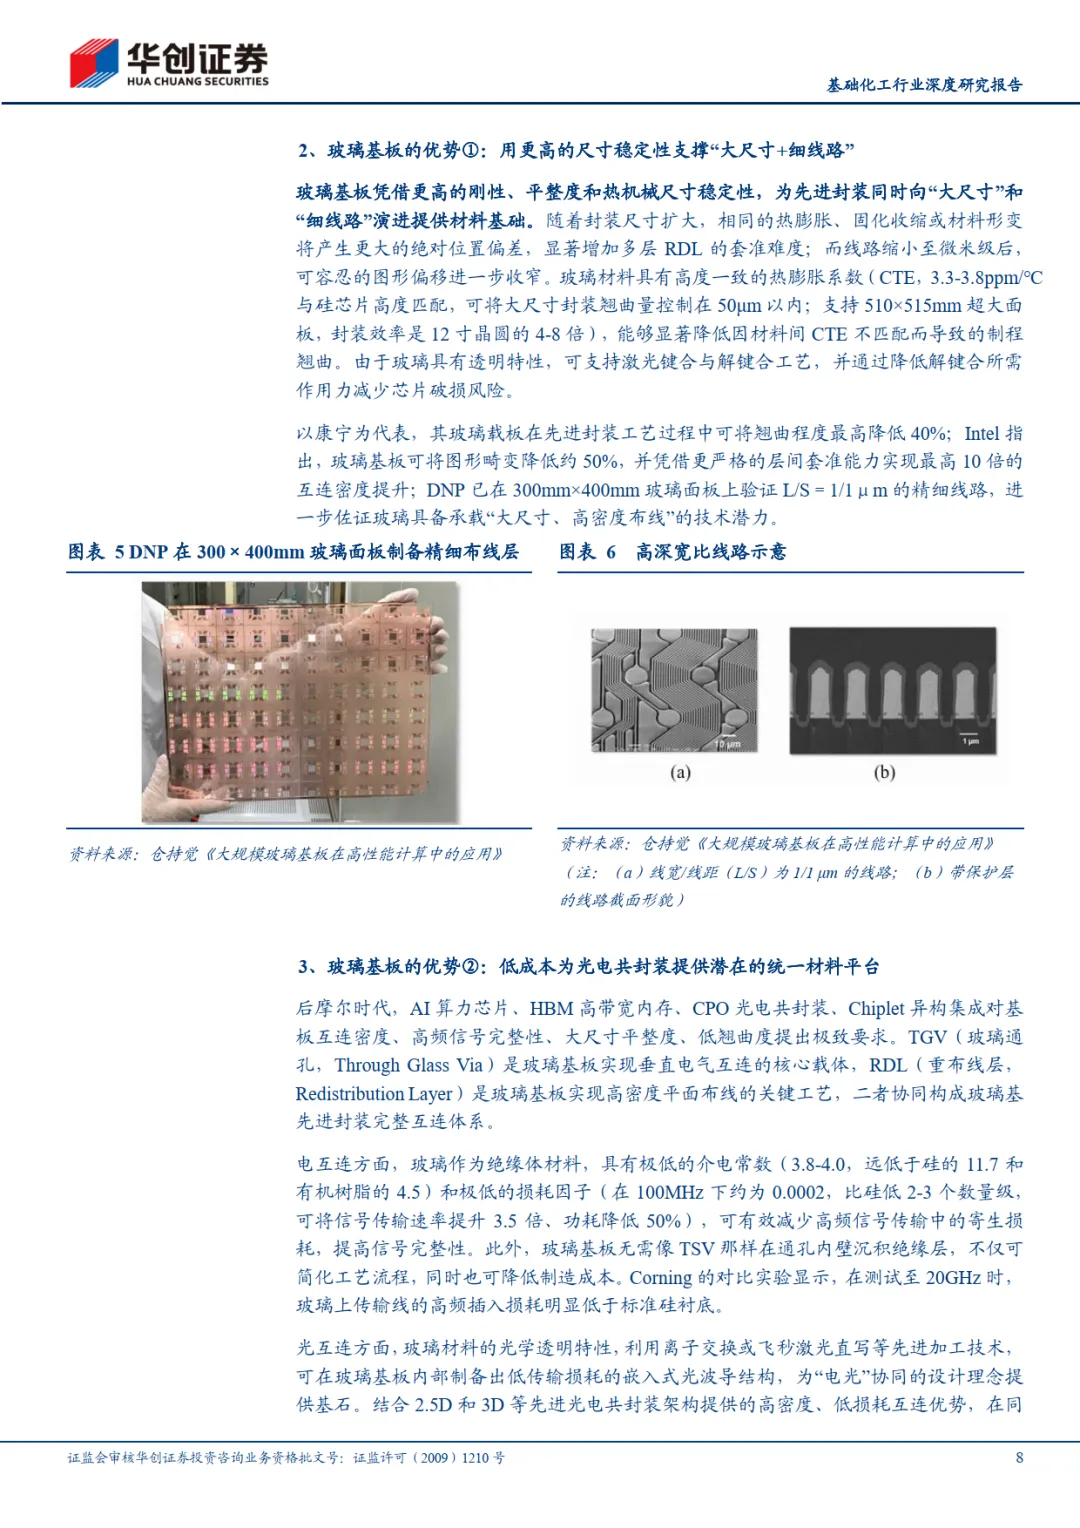
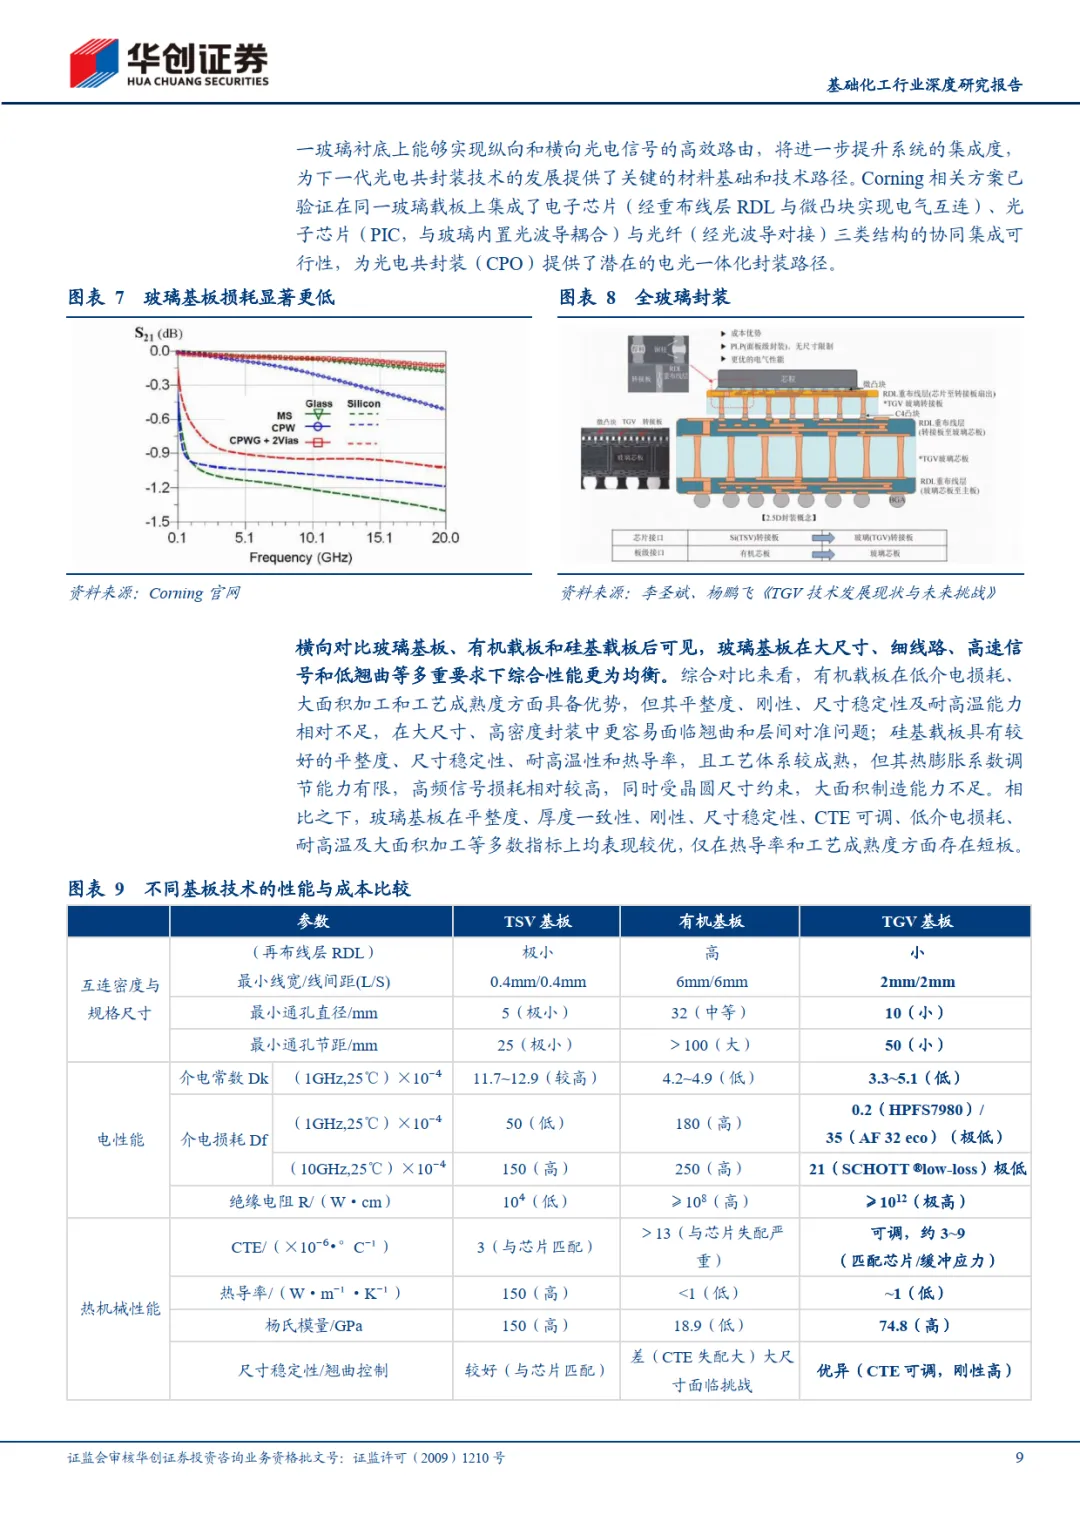
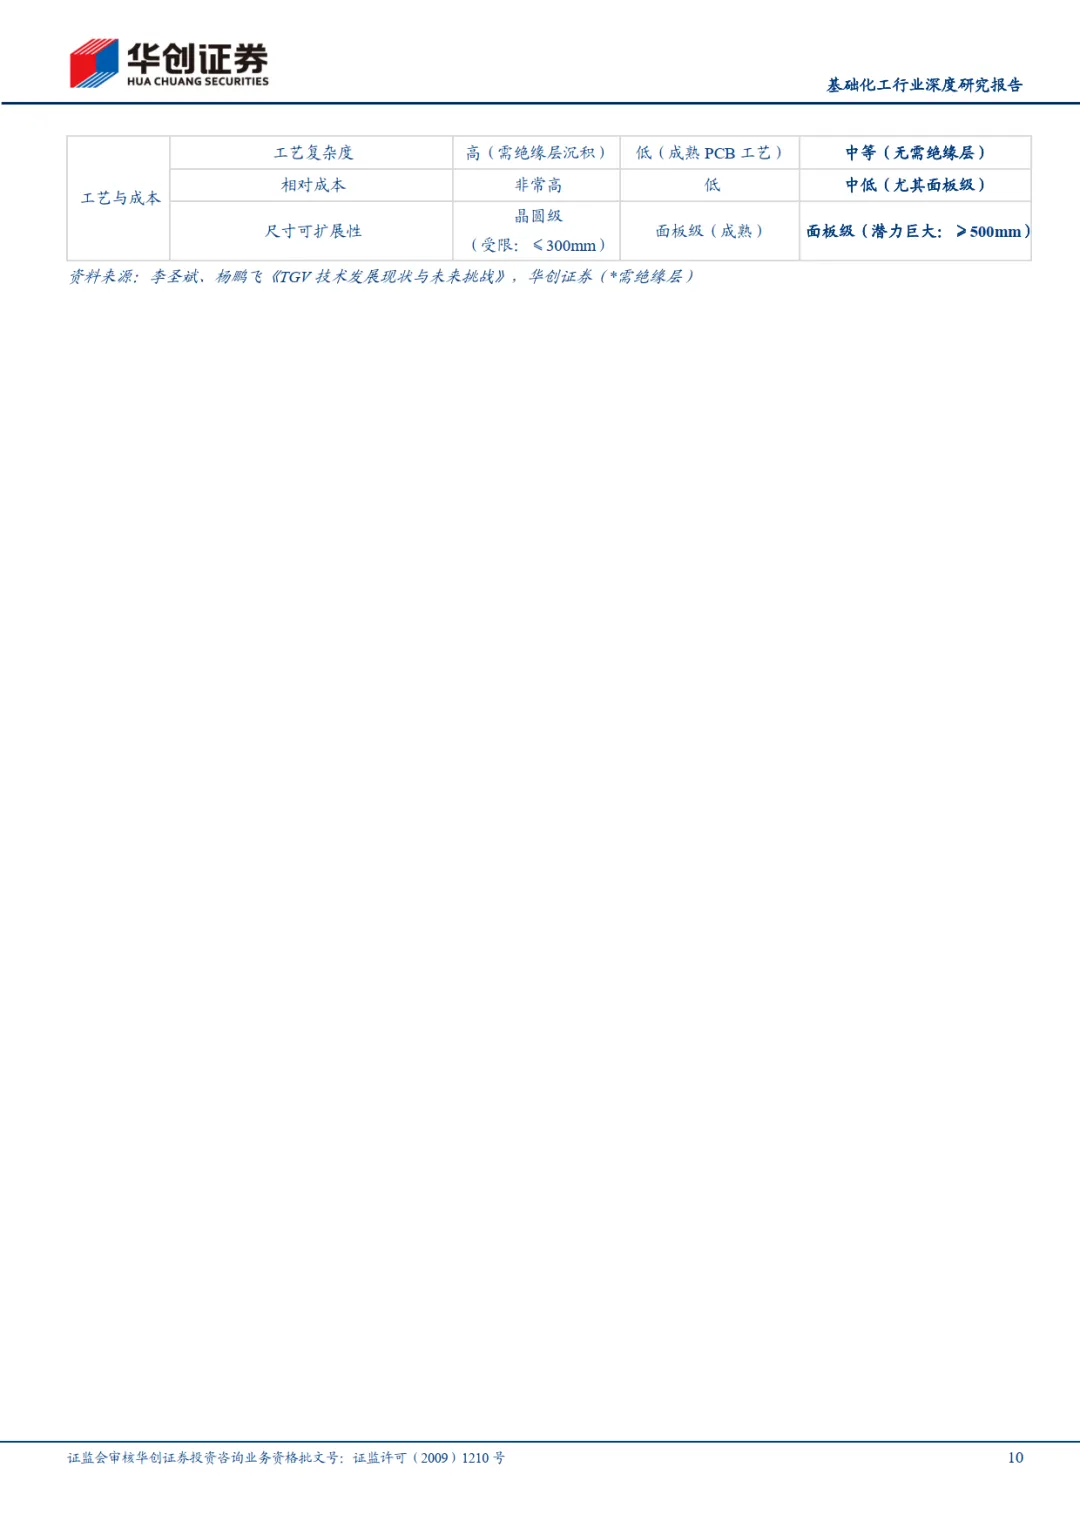
报告聚焦先进封装玻璃基板,AI/HPC 带动 Chiplet、HBM 高 I/O 封装向大尺寸、细线路发展,传统有机载板受翘曲、尺寸稳定性限制,玻璃基板凭借 CTE 可调、高刚性、低介电损耗等优势,成为下一代关键基材,可降低图形畸变、大幅提升互连密度,还可支撑 CPO 电光集成。
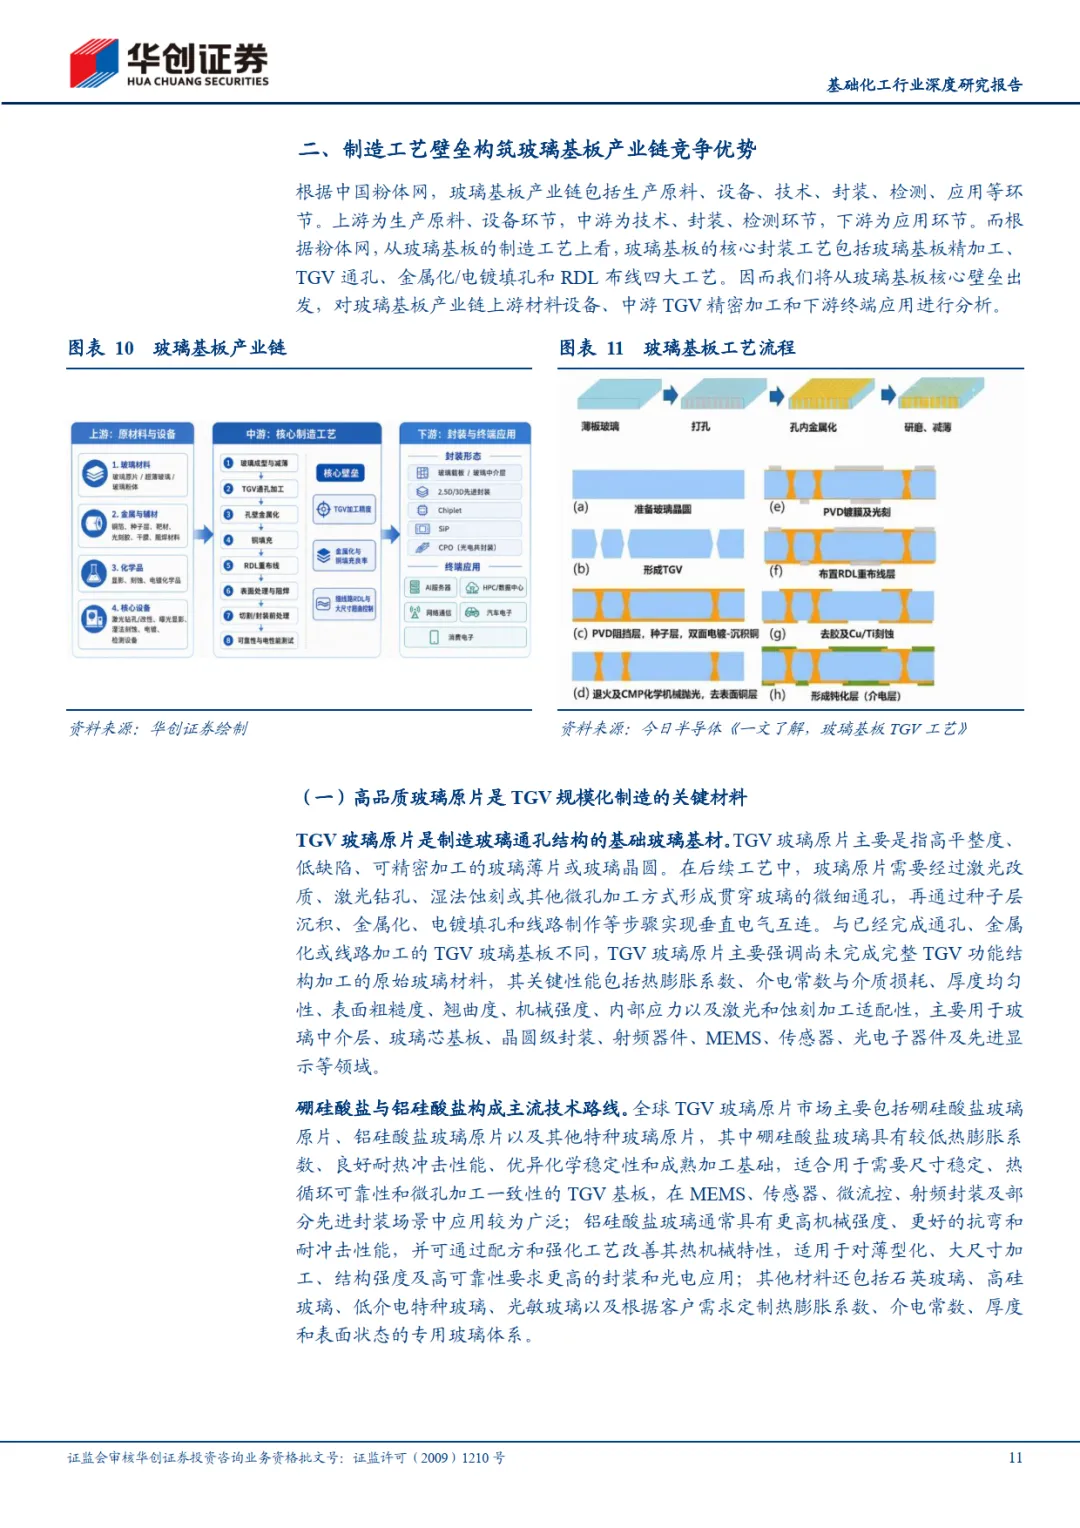
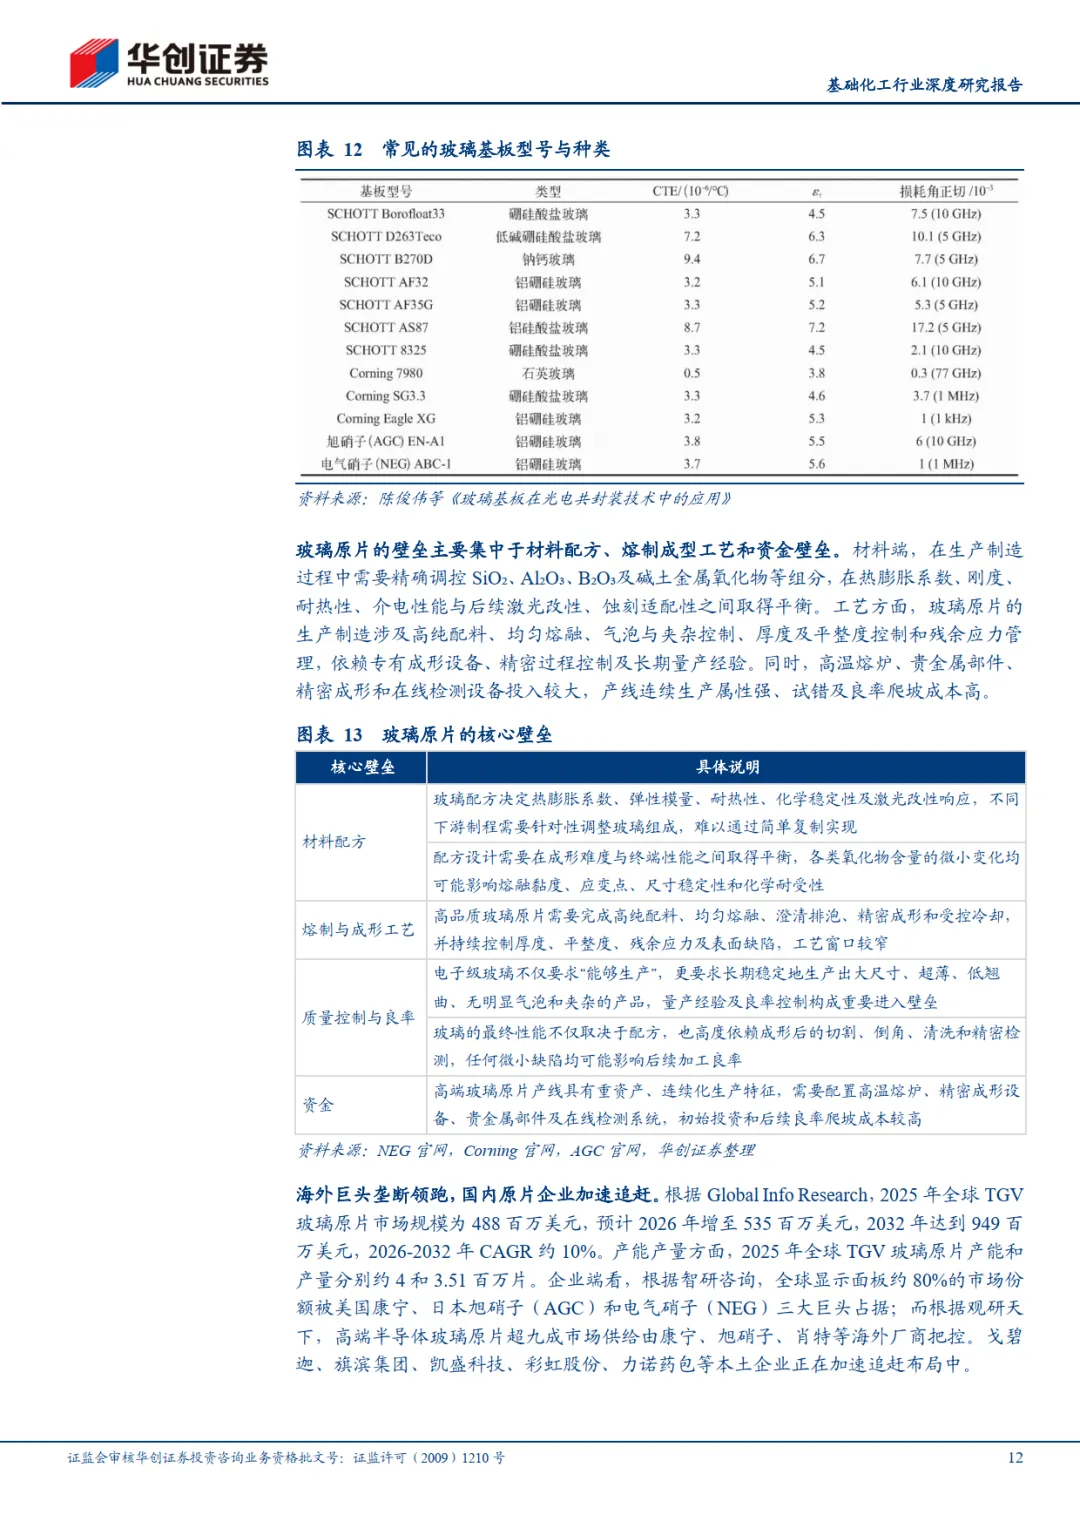
玻璃基板核心难点不是单点 TGV 成孔,而是原片、成孔、金属化、填孔、RDL 全流程协同与量产良率。海外材料、设备企业处于客户送样、试验线阶段,预计 2028 年前后量产;国内产业链从研发迈入中试、送样验证与小批量生产阶段,各环节国产配套逐步完善。
市场端,高端性能封装、PLP 面板级封装、CPO 市场增速可观,2028 年前后玻璃芯基板有望初步量产。报告按产业链梳理投资方向:玻璃原片、TGV 成孔加工、电镀金属化、RDL 曝光设备相关企业。



发表评论
发表评论: