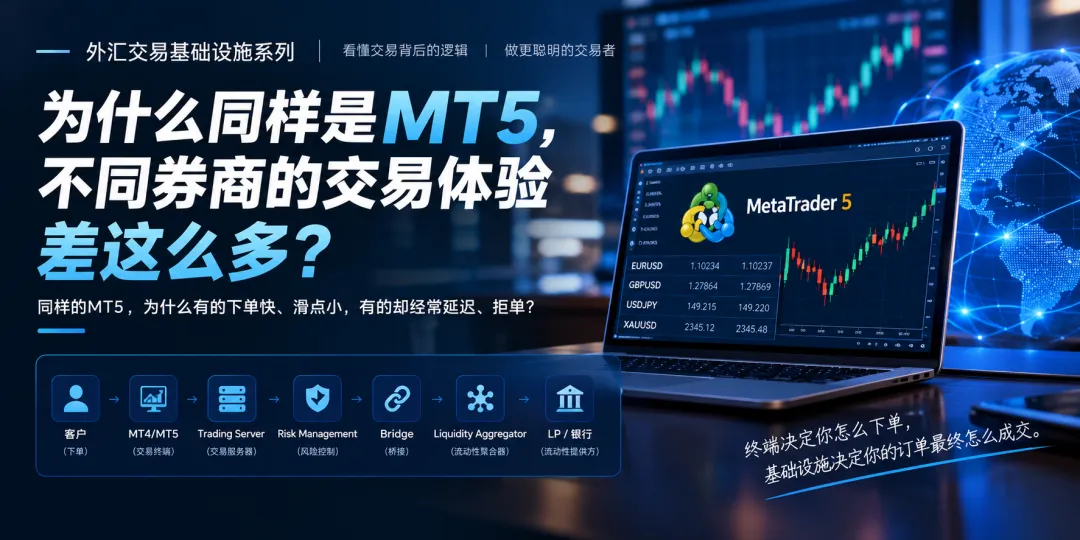
为什么同样是MT5,不同券商的交易体验差这么多?为什么同样是MT5,不同券商的交易体验差这么多? 很多交易者都有一个疑问:同样都是MT5,为什么有的券商下单很快、滑点小,有的却经常出现延迟、拒单甚至成交价格差异? 其实,MT5只是交易终端,并不等于券商的完整交易系统。真正决定交易体验的,是MT5背后的整套基础设施。MT5只是入口,真正的交易发生在哪里?一笔订单从客户点击“买入”开始,并不是直接进入银行。通常会经过:A-BOOK:客户 → MT4/MT5 → Risk Management→Trading Server B-BOOK:客户 → MT4/MT5 → Trading Server →Risk Management → Bridge → Liquidity Aggregator → LP/银行MT5负责的是交易终端和订单交互,而券商交易服务器负责接收、处理订单;Risk Management负责风险控制;Bridge负责连接外部流动性;Aggregator则负责整合多个LP的报价和流动性。因此,即使两个券商都使用MT5,后台架构完全不同,最终的交易体验也可能完全不同。真正影响成交的,是后面的LP假设同一时刻,LP A给出的EUR/USD报价是1.10000/1.10002,LP B是1.10001/1.10003,LP C又提供了不同的市场深度。Aggregator会根据报价、流动性和订单条件进行选择和路由。如果一家券商连接了更多高质量LP,同时拥有更好的Aggregator和Bridge,那么通常能够获得更丰富的报价和更好的执行条件。反过来,如果流动性来源少、深度不足,即使MT5界面完全一样,实际成交也可能明显不同。为什么有的券商“MT5看起来一样”,交易却完全不同?原因可能来自很多环节:服务器位置、网络延迟、LP数量、流动性深度、Bridge稳定性、Aggregator逻辑、Risk Management规则,以及订单路由方式。尤其对于EA、剥头皮、新闻交易等策略,几十毫秒甚至更短的执行差异,都可能影响最终结果。所以评价一家券商,不能只看“有没有MT5”,也不能只看宣传中的“低点差”。真正应该关注的是:谁提供报价?订单去了哪里?有多少LP?如何聚合?如何执行?异常价格如何处理?MT5只是表面,基础设施才是核心对于普通交易者来说,看到的是一个MT5软件;但对于券商来说,真正决定竞争力的,是MT5背后的交易基础设施。终端决定你怎么下单,基础设施决定你的订单最终怎么成交。这也是为什么研究一家券商时,除了监管和账户条件之外,还应该进一步了解它的Trading Server、Risk Management、Bridge、Liquidity Aggregator和LP体系。真正成熟的交易系统,不是让MT5看起来更漂亮,而是让订单在复杂市场环境下依然能够稳定、快速、透明地完成执行。

 研报速递




发表评论
2026-10-06 04:47:42 回复该评论
发表评论: