
 研报速递
10 月 8 日,三星电子会公布第三季度初步业绩。按照韩国金融信息机构 FnGuide 10 月初的一致预期,这份成绩单上的营业利润大约是 106.9 万亿韩元,按 1 美元兑 1400 韩元粗算,约合 760 亿美元。这是一个季度的数字。
如果兑现,这将是三星历史上第一次单季营业利润站上 100 万亿韩元。作为参照,三星二季度的营业利润是 89.5 万亿韩元,当时已经是历史纪录。SK 海力士这边,市场预期三季度营业利润在 78 万亿韩元左右,两家合计超过 180 万亿韩元。
奇怪的是,就在纪录诞生前一周,韩国本土券商却在陆续下调三星的盈利预测。
利润创新高,预期却在往下修。这两件事放在一起,正好戳中了这段时间市场最纠结的问题:存储超级周期,是不是已经走到最热的那一段了?
SAMSUNG Q3 PREVIEW // 三星三季度业绩前瞻核心数据
• 发布时间:10 月 8 日公布初步业绩,只披露营收与营业利润两个数字
• 一致预期:营业利润约 106.9 万亿韩元,营收约 200 万亿韩元,均为历史新高
• 季度参照:三星二季度营业利润 89.5 万亿韩元,SK 海力士二季度 60.5 万亿韩元
• 下修原因:韩元走强、员工奖金计提、常规存储涨价放缓
• 真正看点:HBM4 定价与认证进度、2027 年长约锁定、韩系双雄份额之争
券商在砍预期,砍掉的并不是需求
据韩国中央日报、朝鲜日报等韩媒报道,这一轮下调主要有三条理由。
第一条是汇率。部分券商把汇率假设从 1440 韩元兑 1 美元调到了 1400。三星的芯片大多按美元卖给海外客户,财报却用韩元记账。同样卖出 100 美元的货,汇率从 1440 走到 1400,折回韩元就少了大约 2.8%。这是记账口径上的缩水,和工厂里卖出去多少颗芯片没有关系。
第二条是奖金。按照新的薪酬协议,三星要按营业利润计提员工绩效奖金,利润越高,计提越多,这笔钱会先从季度利润里扣掉。说白了,这是赚得太多带来的副作用。
第三条才和生意本身有关,就是常规存储涨价的速度在放缓。TrendForce 预计四季度常规 DRAM 合约价环比上涨 10% 至 15%,NAND 闪存上涨 15% 至 20%。价格还在往上走,只是坡度没有前几个季度那么陡了。
三条理由里,两条是会计和汇率,只有一条涉及供需,而且说的是“涨得慢了”,不是“开始跌了”。
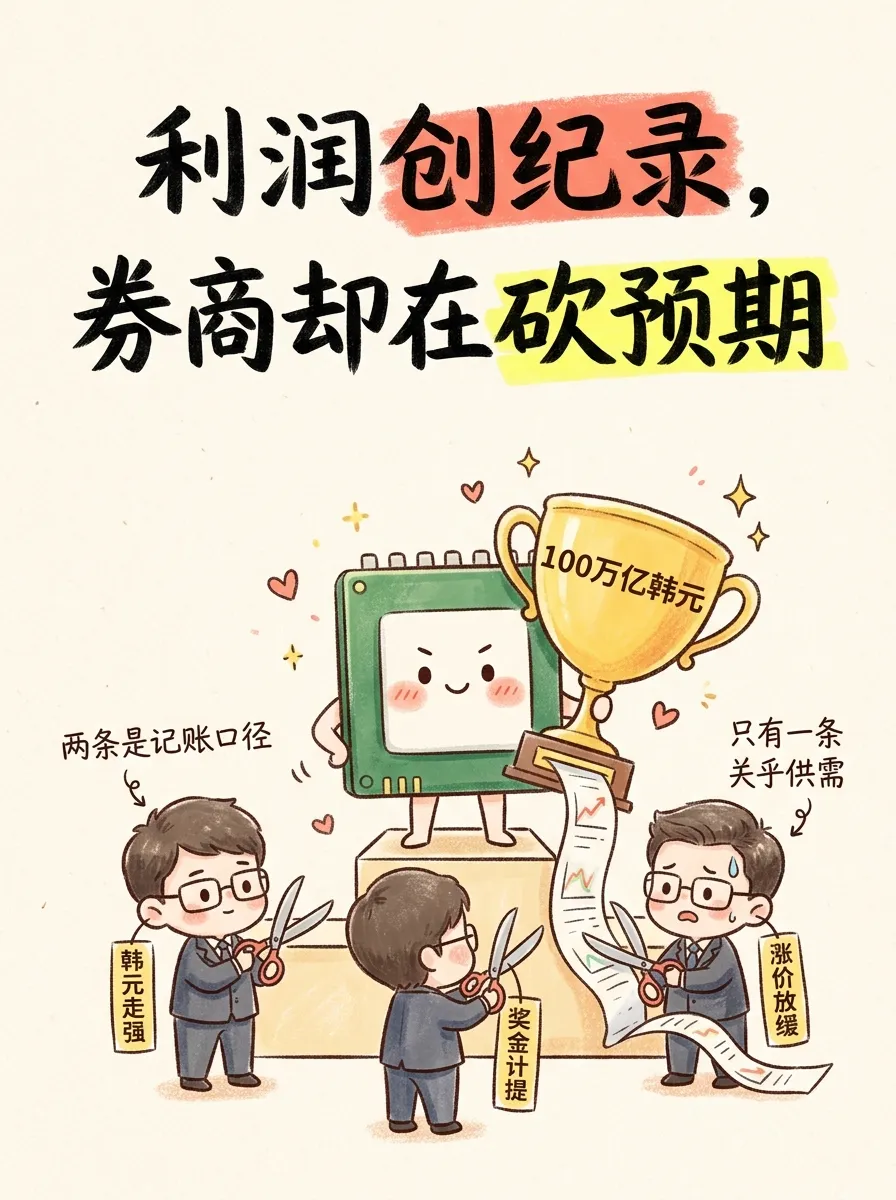
利润创纪录与券商下调预期并存,三条下调理由中两条来自汇率与奖金计提
常规内存涨得慢了,HBM 却在加速
如果只看常规 DRAM,确实能读出一点降温的味道。但存储厂这两年的利润结构已经变了,增量越来越多来自 HBM 和服务器内存,而这一头完全是另一番景象。
9 月 30 日,美光在财报电话会上给了一个很直接的判断:2027 年和 2028 年的供需会比 2026 年紧得多,公司目前“看不到”供需重新平衡的时间点。美光预计 2027 年超过 75% 的产量已经被客户锁定,现在和客户谈的大多是 2028 年的量,有客户甚至在要 2030 年以后的供应保障。
价格端的信号更激进。TrendForce 把 2027 年 HBM 综合均价的同比涨幅上调到了 121%。据韩国《每日经济》报道,三星给 2027 年 HBM4 的报价在每 Gb 4 美元的中高段,而当前主力 HBM3E 大约是每 Gb 1.5 美元,新一代报价是上一代的三倍以上。报道称三星 2027 年的大部分供应量已经锁定,价格谈判预计在 10 月内敲定。
打个比方,这有点像同一个体育场开演唱会。普通看台的票价还在涨,只是涨得慢了;内场前排的座位却已经卖到了后年的场次,票价还是去年的三倍。HBM 就是那个内场前排。
更关键的是,两种座位共用同一块场地。HBM 每多占一片晶圆,留给常规内存的产能就少一片。这也是为什么常规 DRAM 涨价放缓,却迟迟没有掉头往下。
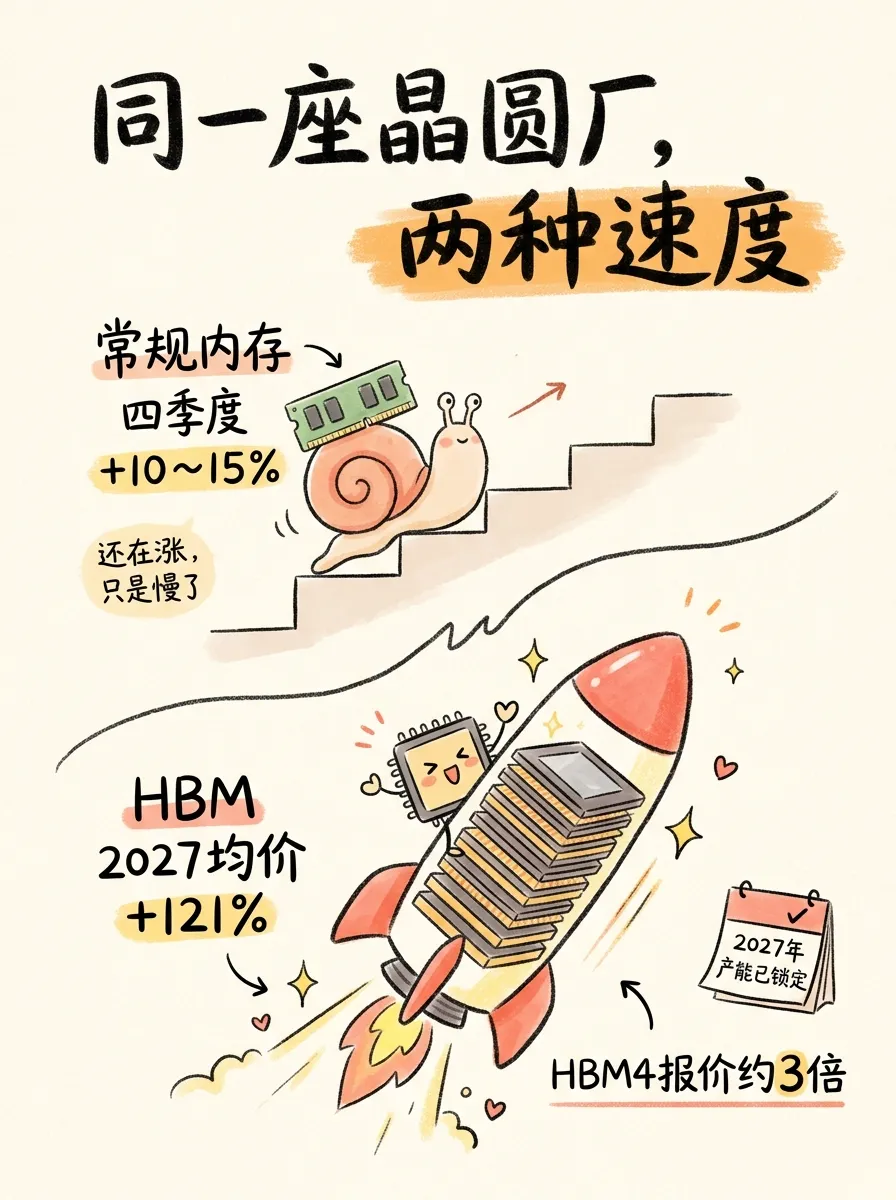
常规内存涨价放缓与 HBM 价格加速同时发生,两者争夺的是同一批晶圆产能
比利润数字更值得盯的,是韩系双雄的座次
10 月 8 日的初步业绩只公布营收和营业利润两个数字,不拆分业务。真正有信息量的内容,要等到月底的完整财报和电话会。在那之前,有两组份额数据值得先放在桌上。
第一组来自 Counterpoint 10 月 2 日发布的数据。二季度全球 DRAM 营收份额,三星 38%,SK 海力士 25%,美光 24%。一个季度前,海力士和美光还差着 7 个百分点(29% 对 22%),现在只差 1 个点。
第二组是 HBM。按 Counterpoint 的统计,今年上半年海力士在 HBM 市场的份额在 50% 左右,三星二季度爬到了约 33%。UBS 则预测,到 2027 年三星的 HBM 出货份额会达到 41%,首次反超海力士的 39%。
这个反转背后有技术代际的原因。HBM3E 时代,海力士靠 MR-MUF 封装工艺解决了多层堆叠的散热问题,拿下了英伟达的大部分订单。到了 HBM4,最底下那层 base die 要改用逻辑工艺来做,海力士需要找台积电代工,三星则可以在自家晶圆代工厂里完成。存储、代工、封装都在一个屋檐下,这是三星在上一代没用上、在这一代可能派上用场的家底。
所以月底电话会上,比“利润有没有破 100 万亿”更值得听的,是三星怎么讲 HBM4 的认证进度和 2027 年的长约价格。
最赚钱的季度,往往也是分歧最大的季度
存储行业有一条老经验,股价往往走在利润前面。利润最好看的那个季度,常常也是市场开始担心“后面还能不能更好”的时候。投资者盯的不是利润有多高,而是增速还能不能往上走。三星从二季度的 89.5 万亿到三季度预期的 106.9 万亿,环比增长大约两成,一旦增速开始放缓,分歧就会出现。
但这一轮和过去有两点不一样。
一是合同结构变了。据韩媒报道,大型科技公司为了抢 HBM 产能,开始和存储厂签 3 到 5 年的长期供应协议。过去存储厂是在现货市场上看天吃饭,现在相当一部分产能提前几年就签好了买家。
二是新产能来得慢。美光在电话会上提到,行业新的洁净室大多要到 2028 年才陆续投用,而且产能爬坡是渐进的,不会一下子释放出来。
过去几轮存储周期的崩盘,几乎都是同一个剧本:景气时大家一起扩产,两年后新产能集中释放,价格雪崩。这一轮如果有转折,大概率也会出在这个环节。
10 月 8 日那个数字大概率会很好看。真正决定这轮周期能走多远的,是两年后那批新厂房同时亮灯的时候,AI 的需求还能不能把它们全部吃下。
本文内容仅供参考,不构成任何投资建议。
觉得今天这篇有启发,别忘 点赞、在看、分享,我们下篇见!




发表评论
发表评论: