
 研报速递
注:行业常将 (Integrated Device Manufacturer,垂直整合器件厂商)简写IDM,本文统一采用行业标准术语 IDM。IDM 模式指企业同时完成芯片设计、晶圆制造、封装测试全链条,是国内功率分立器件国产替代的核心载体。形成国内五类典型分立 / 功率 IDM 完整对比:国资平台型 IDM(华润微)、民营全品类平台 IDM(士兰微)、垂直一体化功率 IDM(扬杰科技)、老牌通用小信号 IDM(乐山无线电 LRC)、二极管专精 IDM(晶导微电子)。
一、行业概述
功率半导体分立器件是电源管理、电机驱动、电路保护的基础元器件,广泛应用于家电、消费电子、工业控制、新能源汽车、光伏储能等赛道。
国产替代持续推进过程中,国内 IDM 厂商路线分化明显:
部分企业走平台化全品类路线,同步布局硅基大功率器件与第三代半导体;
部分企业深耕细分单品,依靠规模化、成本优势占据基础元器件市场。
华润微、士兰微、扬杰科技、乐山无线电、晶导微电子分别代表国内功率分立赛道不同发展范式,彼此存在局部竞争,但核心赛道与目标客户差异显著。
二、五家企业基本概况
1. 华润微(688396,科创板,国资背景)
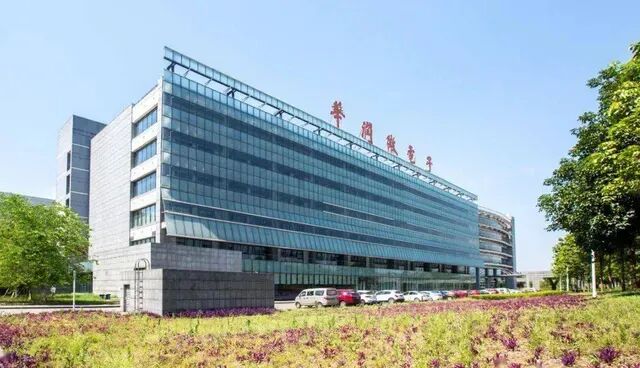
源自原华晶 908 工程,国内老牌国资功率半导体 IDM,国内少数同时具备自有晶圆产线 + 对外晶圆代工 + 自有功率器件产品的复合型 IDM。业务分为两大板块:自有功率半导体 / 传感器产品,以及开放式晶圆代工、掩膜、封测代工服务。
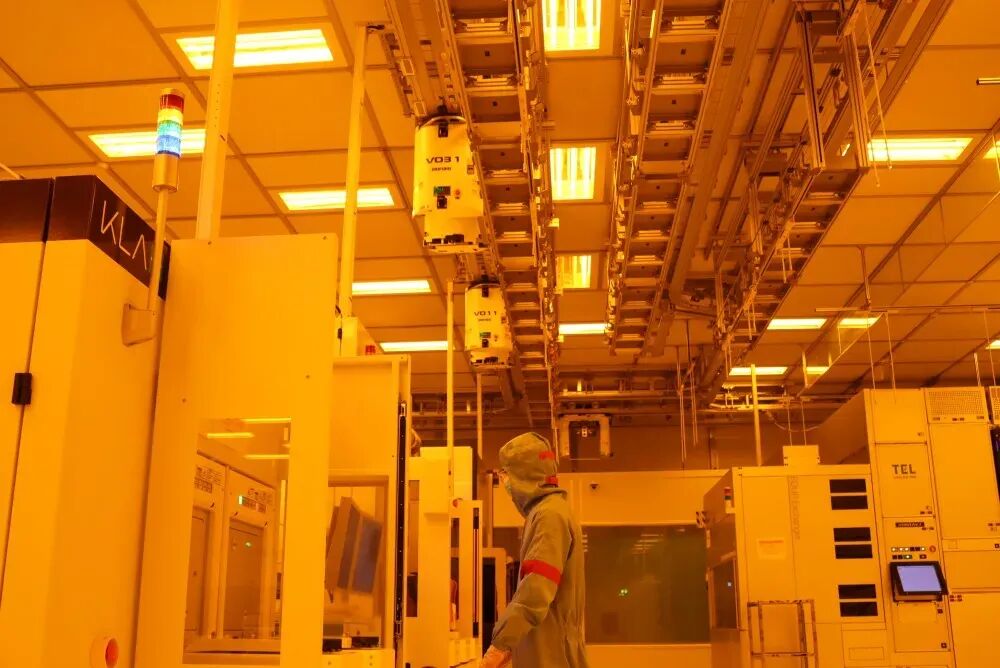
核心产品:中高压 MOS、IGBT、功率模块、二极管、保护器件;同时布局电源管理 IC、MEMS 传感器、GaN 氮化镓、SiC 碳化硅。分立 + 模拟 IC 并行。
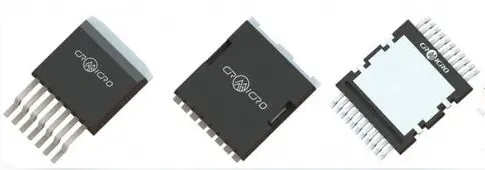
下游市场:工业控制、光伏储能、汽车电子、家电、消费电源、电动工具;代工业务面向外部芯片设计公司。
模式特点:IDM + 代工双轮驱动。拥有 6/8 英寸硅基产线,掩膜制造能力是独特优势,车规 IGBT、工业功率模块是核心增长方向;国资背景,研发投入稳健,风险偏好相对保守。
2. 士兰微(600460,上交所,民营)
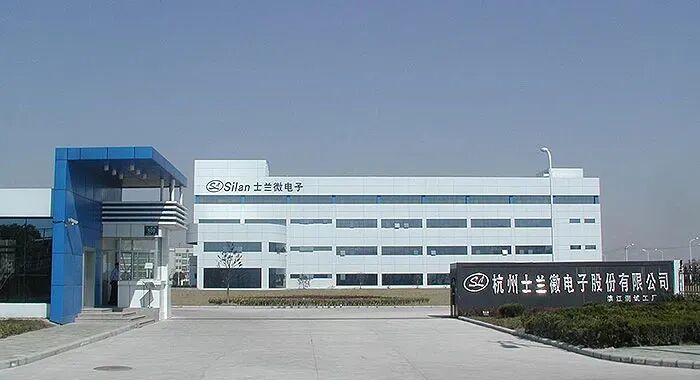
国内民营功率半导体 IDM 标杆,国内少数同时布局 5/6/8/12 英寸硅基产线、并切入 SiC 第三代半导体的 IDM 企业,上市主体,资本实力强,研发投入规模领先。业务覆盖模拟 IC、MEMS 传感器、功率分立器件、功率模块,分立器件与功率模块是核心营收板块。
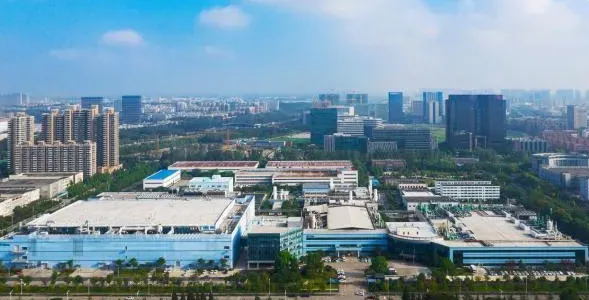
核心产品:IGBT、超级结 MOS、中低压 MOS、肖特基、快恢复二极管、TVS 保护器件,IPM 智能功率模块(白电变频领域龙头);车规级 IGBT、SiC MOS、功率模块为当前战略增长点。
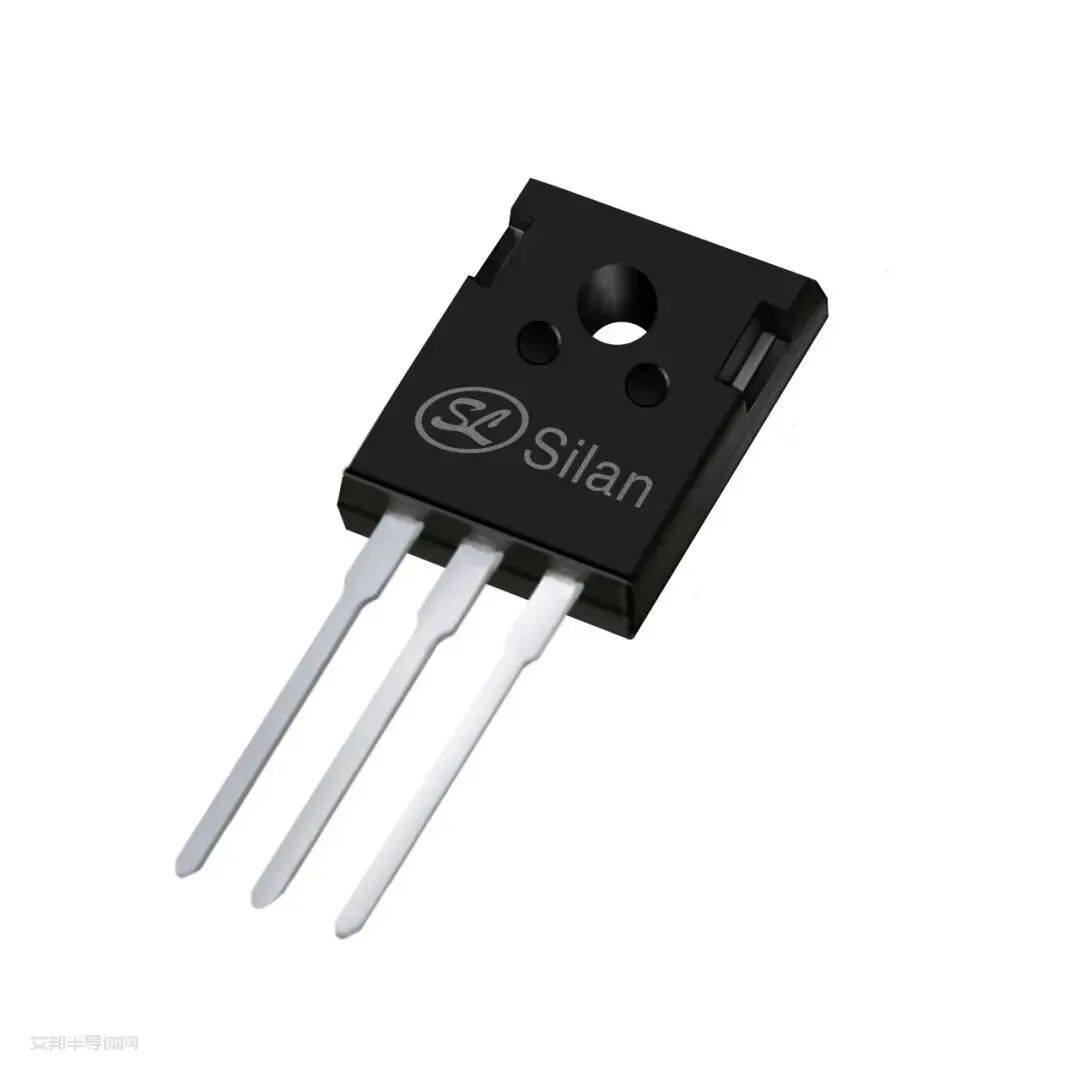
下游市场:白电(IPM 国内市占领先)、新能源汽车、光伏储能、工业电源、算力通信。
模式特点:完整 IDM,从晶圆制造到封装测试自主可控;产品从中低压通用器件向车规、新能源等高附加值功率器件升级;战略上重资产持续扩产,成长弹性大,资本开支压力高。
3. 扬杰科技(300373,创业板,民营)
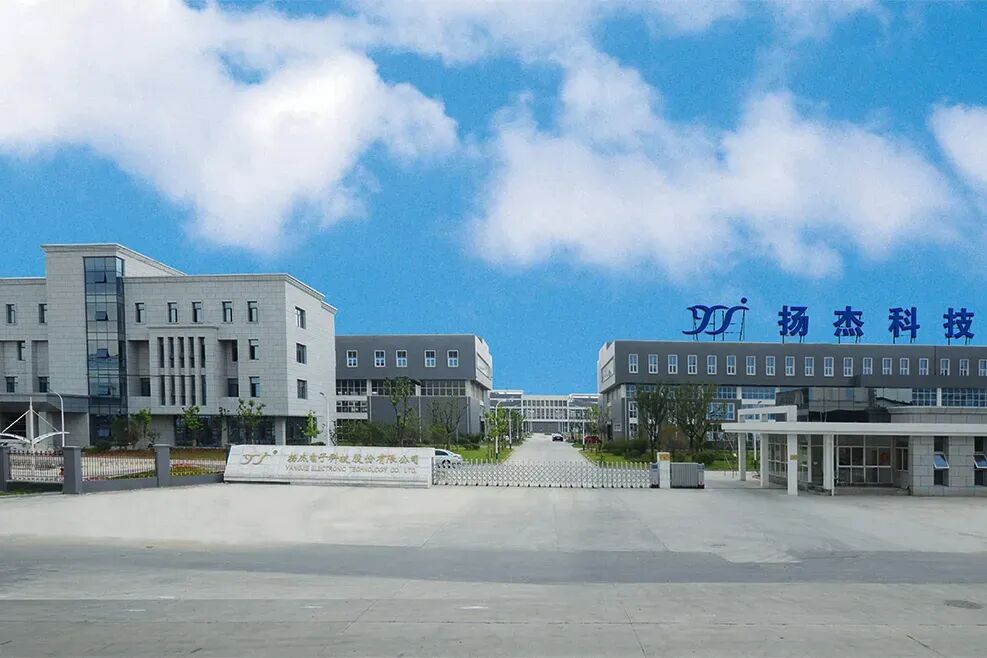
国内功率器件垂直一体化 IDM,特色在于向上延伸至硅片材料环节,覆盖单晶硅棒、硅片、外延、芯片制造、器件封装,是五家里面少数打通硅片 - 芯片 - 器件全链条的厂商。
核心产品:整流二极管、肖特基、TVS、MOSFET、IGBT、功率模块、SiC 器件;整流器件为传统基本盘,MOS、IGBT、SiC 为重点拓展方向。
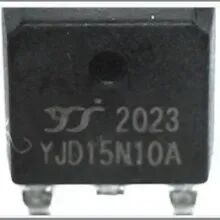
下游市场:光伏储能、汽车电子、工业电源、充电桩、消费电子,海外客户占比较高。
模式特点:IDM,材料 - 芯片 - 器件一体化,成本控制能力突出;兼顾国内 + 海外市场,盈利能力在功率 IDM 中表现优秀;6/8 英寸硅基产线,布局 6 英寸 SiC 产线。
4. 乐山无线电(LRC,乐山无线电股份有限公司,非上市)
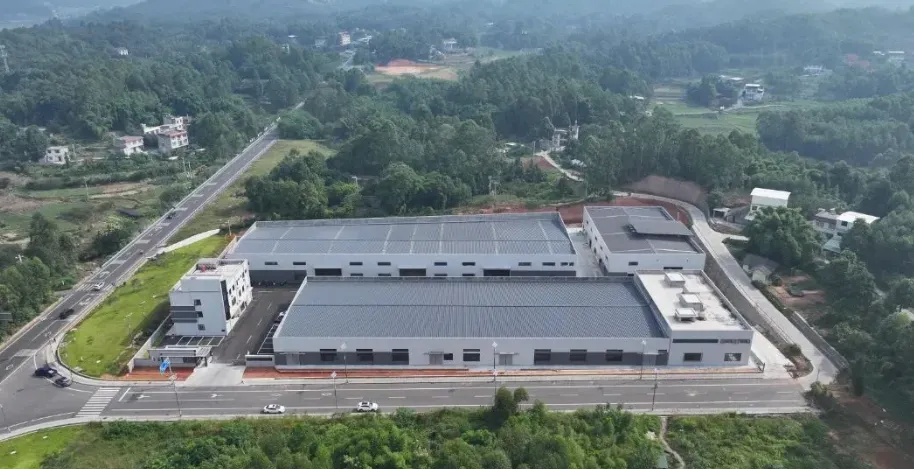
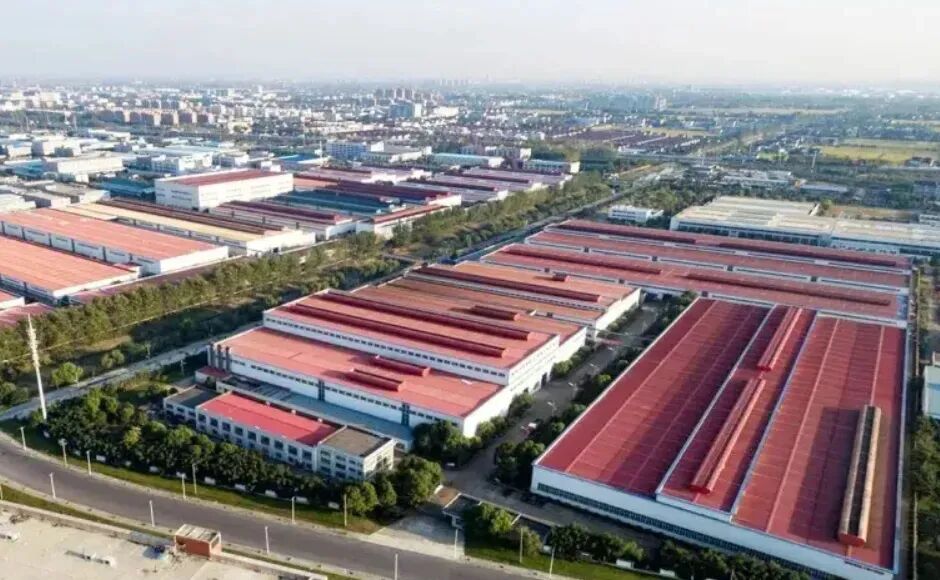
上图:LRC工厂厂房
国内分立器件老牌厂商,1971 年建厂,国内最早规模化量产贴片小信号分立器件的企业之一,非上市集团型企业。历史上长期位居国内分立器件出货前列,在消费电子、家电通用小信号器件领域品牌认可度高。
核心产品:小信号 BJT 二三极管、整流二极管、肖特基、TVS、整流桥、中低压 MOS,少量车规分立器件。主打贴片 SMD 封装通用分立器件。
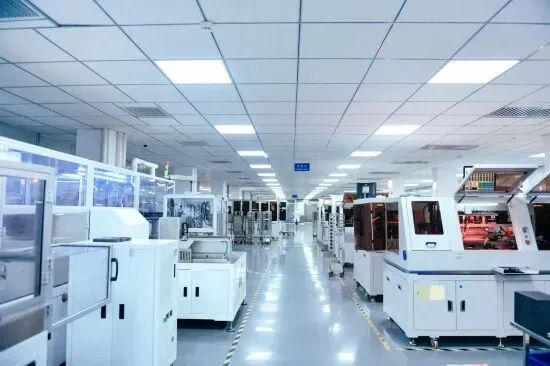
上图:LRC工厂内部
下游市场:消费电子、小家电、电源适配器、电表、安防,逐步拓展工业、汽车电子。
模式特点:IDM,芯片制造 + 封测一体化,产能巨大,主打高性价比通用分立器件;以小信号器件为基本盘,功率器件为延伸。
5. 晶导微电子(山东晶导微电子,创业板)
二极管专精型 IDM,聚焦二极管赛道,GPP 玻璃钝化二极管工艺为核心优势,以贴片二极管、整流桥为主,同时布局少量 MOS、SiP 系统级封装,是国内贴片二极管头部厂商,专精特新属性突出。
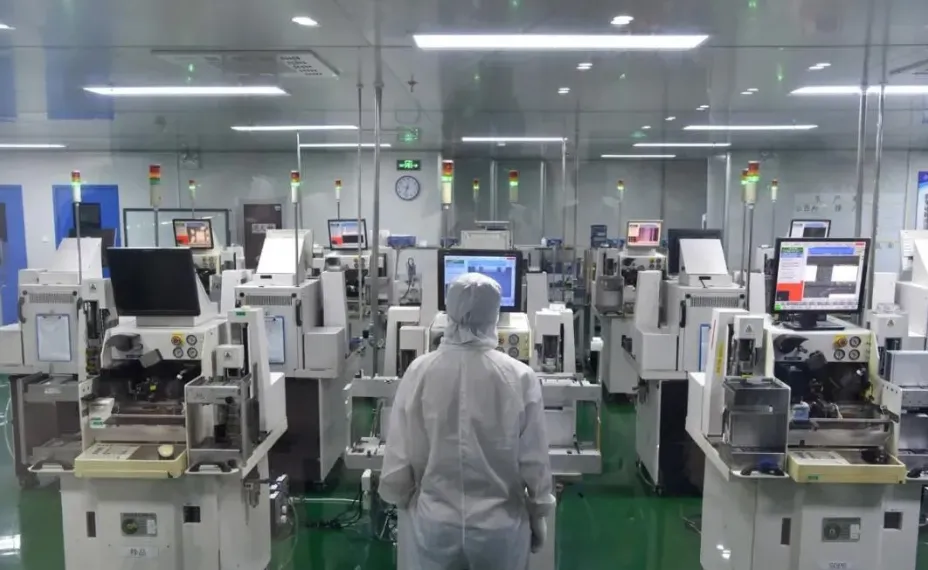
核心产品:整流二极管、快恢复、肖特基、TVS、稳压管、整流桥,少量功率 MOS 器件,SiP 封装产品。产品以贴片 SMD 封装为主。
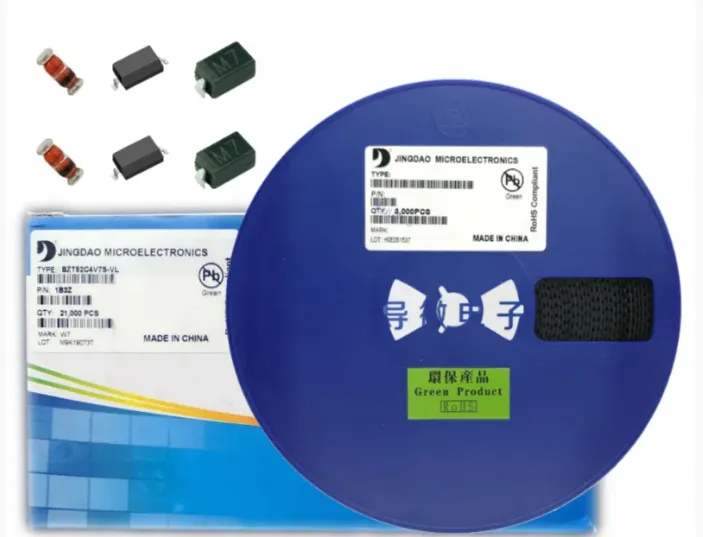
下游市场:LED 照明、手机充电器、开关电源、小家电、工控电源,少量进入汽车电子。
模式特点:IDM,聚焦二极管细分赛道,芯片制造 + 封装一体化,产品高度聚焦,单品规模化优势显著。
三、核心维度对比
(1)产品定位与产品矩阵
华润微:平台型,分立 + 模拟 IC + 代工。产品矩阵完整,小信号、二极管、MOS、IGBT、功率模块、电源 IC、传感器全覆盖;拥有 GaN、SiC 布局。同时对外提供晶圆代工,业务结构更多元。高端重点:工业 IGBT、车规功率器件、氮化镓快充器件。
士兰微:全品类功率平台。通用分立 + 高压功率器件 + IPM 模块,分立 + 模拟 IC+MEMS 并行;12 英寸硅基 + SiC MOS。白电 IPM 是王牌,新能源、车规 IGBT 为主攻方向。
扬杰科技:功率器件一体化厂商。整流器件为根基,向上拓展 MOS、IGBT、SiC 二极管与模块;材料 + 器件一体化,器件品类齐全,兼顾通用与中高端功率器件。
乐山无线电 LRC:小信号分立为基本盘,配套通用功率二极管、中低压 MOS。主打二三极管,缺少 IGBT、高压大功率 MOS、碳化硅等高门槛功率器件,集中在中小电流、中低压通用场景。
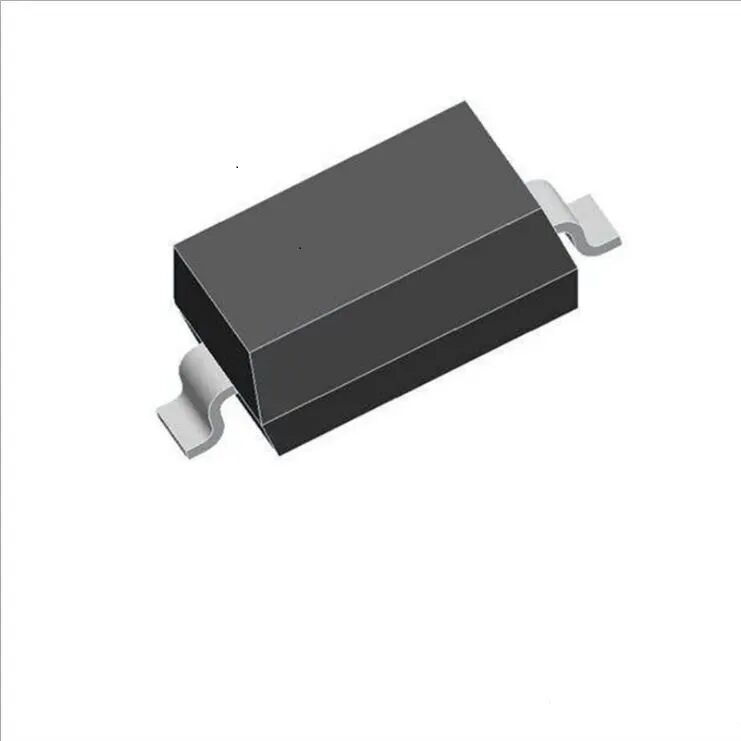
晶导微电子:二极管专业化厂商。产品高度聚焦各类二极管与整流桥,品类窄但深度足够;MOS 仅配套延伸,不做 IGBT、功率模块,赛道专一。
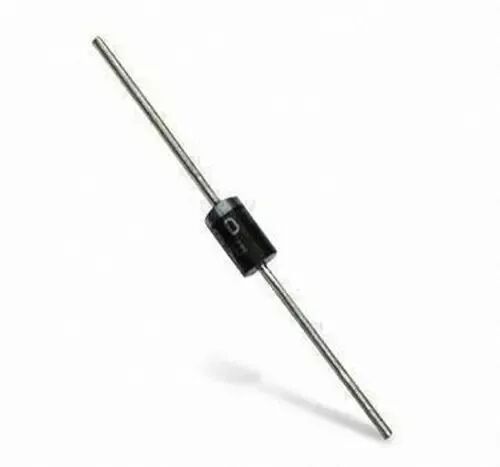
(2)工艺、产线与技术实力
华润微:6/8 英寸多条硅基产线,拥有 BCD、Bipolar、IGBT、MOS、GaN 工艺;掩膜自制是独有优势;车规、工业级 IGBT 成熟。同时开放代工,工艺平台可对外服务;SiC 处于稳步推进阶段。无 12 英寸产线。
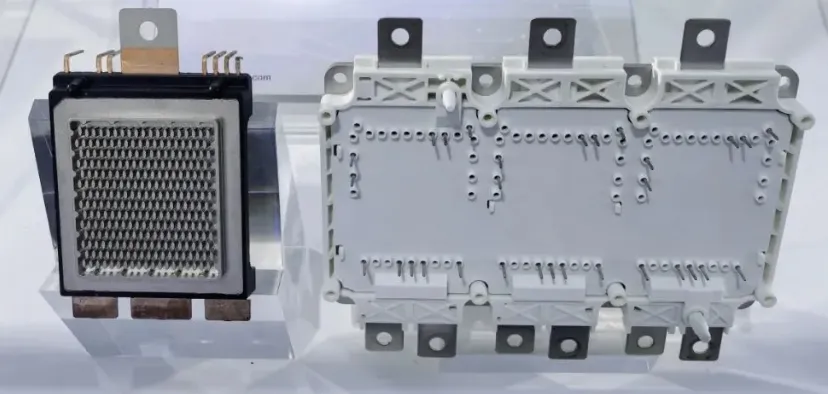
士兰微:5/6/8/12 英寸全尺寸硅基产线,BCD、VDMOS、IGBT、SiC 外延与器件工艺齐全,工艺平台最多,具备车规级工艺;国内少数量产 12 英寸功率器件 + SiC MOS 的厂商。短板在于产品线过多,低端分立器件拉低整体毛利率。
扬杰科技:5/6/8 英寸硅基产线,6 英寸 SiC 产线;整流器件工艺积淀深厚;特色是自建硅片、外延能力,从原材料端控制成本;IGBT、SiC 器件快速上量。
乐山无线电 LRC:以 6 英寸及以下晶圆为主,成熟硅基 Bipolar、MOS 工艺,擅长小信号器件工艺,良率稳定、成本控制强;缺少 8 英寸及以上大尺寸产线,无 IGBT、SiC 工艺布局;车规产品以基础保护器件为主。
晶导微电子:以 GPP 玻璃钝化二极管工艺为核心,专注二极管芯片制造与贴片封装,二极管工艺成熟,封装自动化程度高;没有 IGBT、高压 MOS 工艺,技术边界限定在二极管赛道。
(3)下游市场结构与客户类型
华润微:客户分层明显,工业、光伏、电动工具、家电、汽车电子并重;同时拥有代工客户。工业级、车规客户认证扎实,客户结构均衡,单一下游依赖度较低。
士兰微:白电大客户为基本盘,新能源汽车、光伏、工业等高价值客户快速增长,车规认证是重点工作。客户以大型整机厂、头部新能源企业为主,BOM 价值高,项目认证周期长。
扬杰科技:光伏储能、充电桩、工业电源、车载电子是增长主力,海外市场占比高,海外电源、工业客户资源突出;整流器件覆盖大量电源厂商。
乐山无线电 LRC:客户以消费电子、小家电、电源、安防厂商为主,通用元器件采购,采购量大、价格敏感,认证门槛相对更低;少量拓展工业、汽车基础分立。
晶导微电子:客户集中在照明、充电器、中小电源厂商,二极管属于 PCB 基础辅材,订单量大、单价低;少量进入汽车电子,以保护类二极管为主。
(4)产能规模、成本与盈利特征
华润微:6/8 英寸产能体量庞大,同时自有产品 + 代工两条收入曲线,收入结构抗周期;国资经营风格稳健,资本开支相对克制;功率器件 + 模拟 IC 协同。
士兰微:产能体量最大,晶圆覆盖多代产线;高端功率模块、IGBT/SiC 毛利率更高,但大量传统低端分立器件拉低分立板块毛利,业绩受功率周期波动明显;资本开支巨大,资金压力相对更大。
扬杰科技:全产业链一体化(硅片 - 外延 - 芯片 - 封装),原材料自供对冲硅片涨价周期,盈利稳定性强;整流器件出货量大,MOS/IGBT/SiC 逐步贡献高毛利。
乐山无线电 LRC:器件出货百亿级,小信号器件规模化优势极强,良率稳定,单位制造成本低,主打高性价比走量市场;整体毛利率偏低,价格竞争激烈;非上市公司,财务数据不对外公开。
晶导微电子:二极管产能规模大,单品类规模化摊薄成本,贴片二极管性价比突出;赛道单一,盈利高度依赖二极管市场周期,抗风险能力弱于平台型 IDM。
(5)核心优势与短板汇总
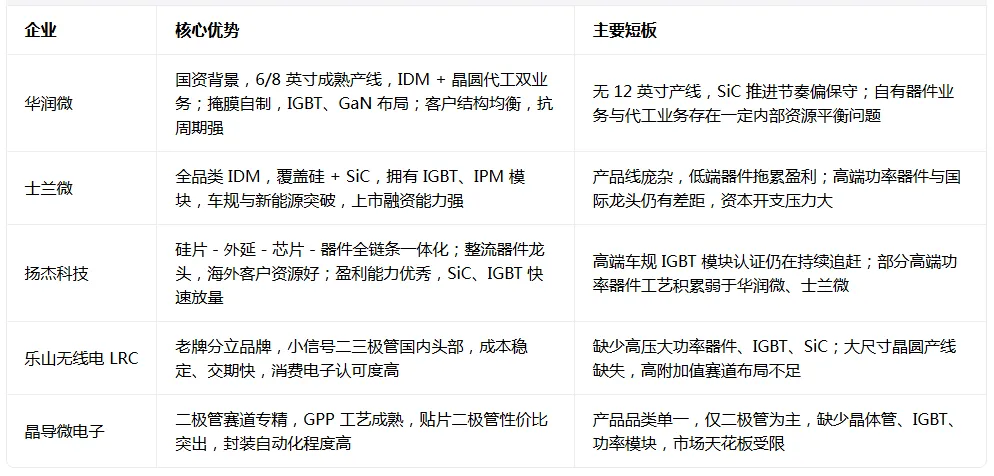
四、上市主体财务指标对比
说明:乐山无线电(LRC)为非上市企业,无公开审计财报,无法披露营收、毛利、研发费用率;以下四家上市公司采用2024 年度年报口径。
定义:
1.营业收入:公司合并全年总营收;
2.综合毛利率 =(营业收入 - 营业成本)/ 营业收入;
3.研发费用率 = 研发费用 / 营业收入。
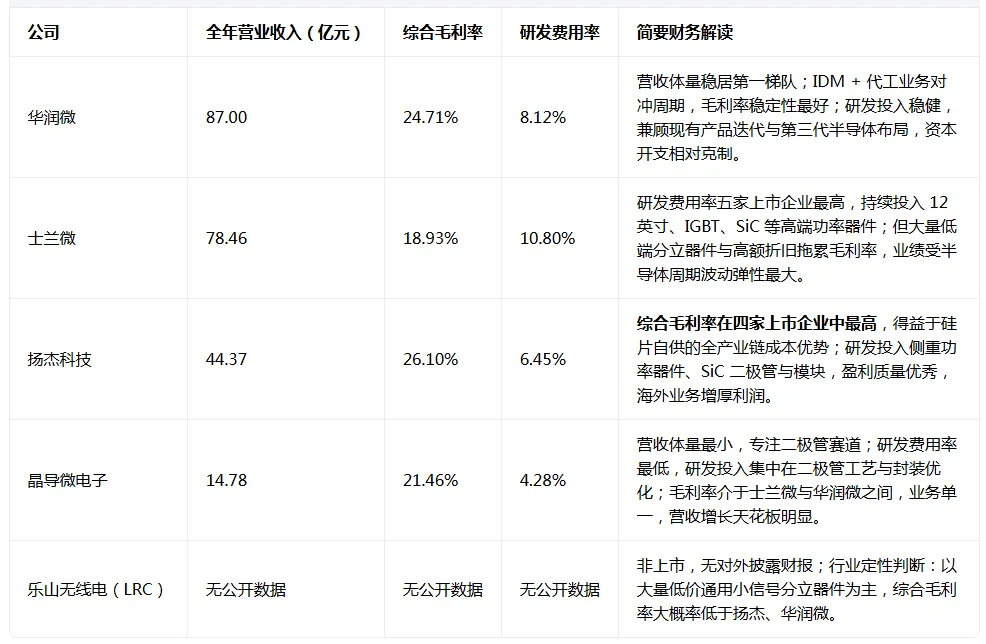
财务特征深度分析
1.营收规模分层
华润微、士兰微构成第一梯队,营收 70~90 亿元级别;
扬杰科技第二梯队,40 亿级别;
晶导微电子体量明显更小,仅 14 亿左右;
乐山无线电无公开营收,行业估算年营收规模在十几亿量级。营收规模直接反映平台化业务体量,平台型 IDM 营收显著高于单品专精厂商。
2.毛利率水平分化逻辑
扬杰科技毛利率领先,根源在于纵向一体化,上游硅片、外延自供,规避硅片原材料涨价冲击;
华润微依托代工业务平滑功率器件周期,毛利率稳健;
晶导微依靠二极管单品规模化维持中等毛利;
士兰微毛利率最低,核心原因是重资产模式,12 英寸产线折旧压力大,同时低端通用分立器件占比高拉低整体毛利。
3.研发投入强度
士兰微研发费用率遥遥领先,战略上持续攻坚 IGBT、车规功率模块、SiC MOS 等高壁垒产品,属于 “高研发、高资本开支换长期成长” 模式;
华润微研发投入均衡,兼顾器件、代工、GaN 多方向;扬杰研发投入偏务实,聚焦功率器件与 SiC 二极管;
晶导微电子研发投入最低,研发集中在二极管及封装工艺,赛道技术迭代压力相对更小。
4.资本开支与现金流补充说明
士兰微资本开支最高,持续扩产 12 英寸与 SiC 产线,固定资产折旧压力长期存在;
华润微资本开支节奏平稳,兼顾产线升级与代工产能;
扬杰科技资本开支聚焦 8 英寸、SiC 产线;
晶导微电子资本开支最低,仅围绕二极管芯片与封装产线小幅扩产;
乐山无线电作为非上市企业,扩产资金来源受限,资本开支偏保守。
五、行业定位与未来发展趋势判断
赛道定位差异
五家厂商并非全面竞争,形成清晰分层:
第一梯队(平台型大功率 IDM):华润微、士兰微。国内功率半导体两大平台龙头,均可覆盖分立器件 + 功率模块 + 模拟 IC;华润微特色是IDM + 代工,士兰微特色是重资产自建、12 英寸 + SiC,二者在 IGBT、高压 MOS、家电 IPM、工业市场形成正面竞争。
第二梯队(一体化功率 IDM):扬杰科技。以整流器件为根基,向上进攻 MOS、IGBT、SiC,依托材料一体化打造成本壁垒,光伏、海外电源、车载器件是差异化赛道。
第三梯队(基础分立赛道):乐山无线电、晶导微电子。聚焦消费 / 小家电基础元器件;LRC 优势在小信号二三极管,晶导微优势在贴片二极管,二者在二极管市场存在直接竞争,均以性价比走量为主,高功率主功率器件布局有限。
国产替代路径分化
华润微:稳健平台升级。依托 6/8 英寸成熟产线,深耕工业、电动工具、车规 IGBT;同时做大代工业务,GaN 快充器件、SiC 器件逐步放量,兼顾短期营收与长期技术迭代。
士兰微:激进向上突破。主攻 IGBT、SiC、车规功率模块,对标英飞凌、安森美,目标替代海外高端功率器件;持续资本开支,依托 12 英寸产线提升高端器件产能。
扬杰科技:纵向一体化突围。利用硅片自供优势,巩固整流器件基本盘,加速 IGBT、SiC 二极管 / 模块在光伏、充电桩、车载市场导入,海外市场作为重要增长引擎。
乐山无线电:巩固消费基本盘,小步升级。稳住小家电、电源的小信号器件份额,逐步提升车规、工业级基础保护分立器件可靠性,不盲目投入 IGBT、碳化硅等高资本赛道。
晶导微电子:深耕二极管细分赛道。提升高可靠、车规二极管占比,依托封装优势拓展 SiP 集成器件,做细分赛道隐形冠军。
风险对比
华润微:自有产品与代工业务资源冲突;功率器件周期下行,代工订单波动;12 英寸产能缺失限制高端大功率器件扩张。
士兰微:大额资本开支、第三代半导体研发风险、功率半导体周期下行压力,折旧压力持续存在。
扬杰科技:硅片材料业务会受到硅片周期波动影响;高端车规 IGBT 模块认证周期长,竞争加剧。
乐山无线电:通用分立价格战,高端产品迭代速度慢;非上市融资能力弱,扩产投入受限。
晶导微电子:赛道过于单一,二极管行业同质化竞争激烈;下游照明行业增长乏力,向上拓展其他器件品类难度大。
六、总结
华润微、士兰微、扬杰科技、乐山无线电、晶导微电子,代表国内分立 IDM 五种典型路线:国资复合型平台 IDM(华润微)、民营全品类大功率 IDM(士兰微)、材料 - 器件一体化功率 IDM(扬杰科技)、老牌通用小信号 IDM(乐山无线电)、二极管专精 IDM(晶导微电子)。
从综合实力看,华润微、士兰微属于国内功率半导体第一梯队,具备高压功率器件、IGBT、功率模块研发制造能力,可切入新能源、工业、汽车等高价值市场;
扬杰科技凭借全产业链一体化,在整流器件、光伏、海外电源市场具备极强竞争力,处于第二梯队;
乐山无线电、晶导微电子专注基础分立器件赛道,主打高性价比,是消费、小家电、充电器 BOM 中基础元器件的主力供应商。
财务层面,扬杰科技盈利质量最优;华润微营收体量最大,业绩抗周期能力强;士兰微研发投入力度最大,但折旧拖累毛利率;晶导微电子体量最小,研发投入最低;乐山无线电无公开财报,属于非上市的基础分立龙头。
终端应用选型参考:
工业控制、光伏、电动工具,同时有代工需求:优先华润微;
白电变频 IPM、新能源汽车、储能主功率器件:优先士兰微;
光伏逆变器、充电桩、海外电源项目,整流 + 功率器件一站式采购:优先扬杰科技;
小家电、消费板卡大批量小信号二三极管:乐山无线电;
大批量贴片二极管、整流桥采购:晶导微电子。
(风险提示:本文仅基于公开行业资料整理,数据取自各公司 2024 年年报;不构成投资、采购选型的最终决策依据;半导体行业技术迭代、价格周期、客户认证存在不确定性。)

发表评论
发表评论: