
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d26c47d929e7
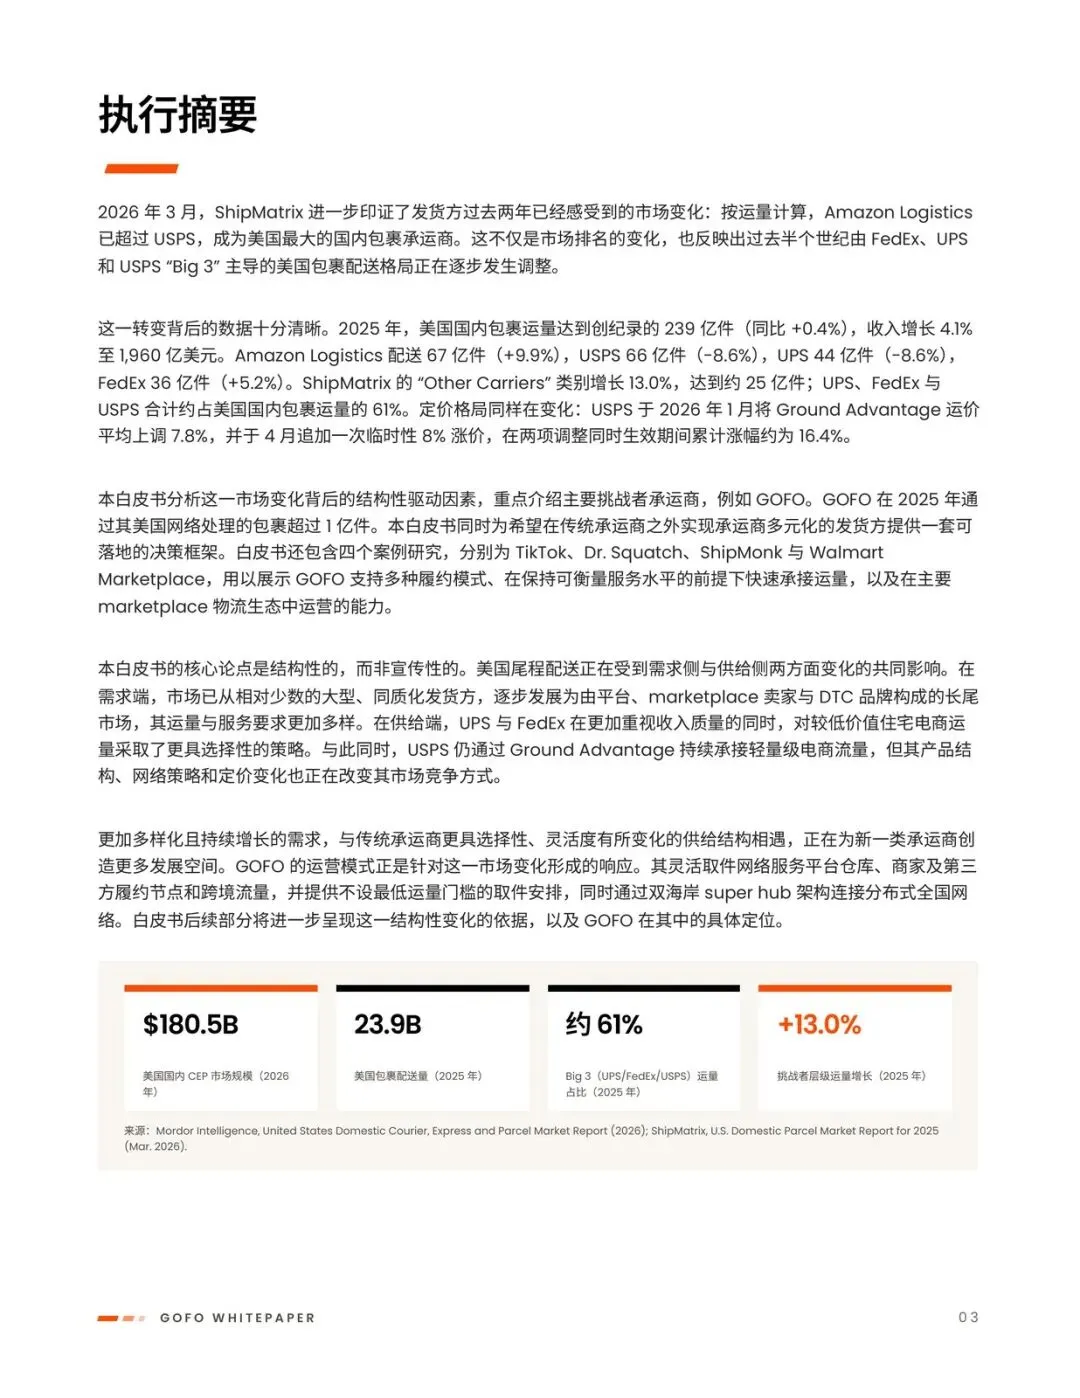
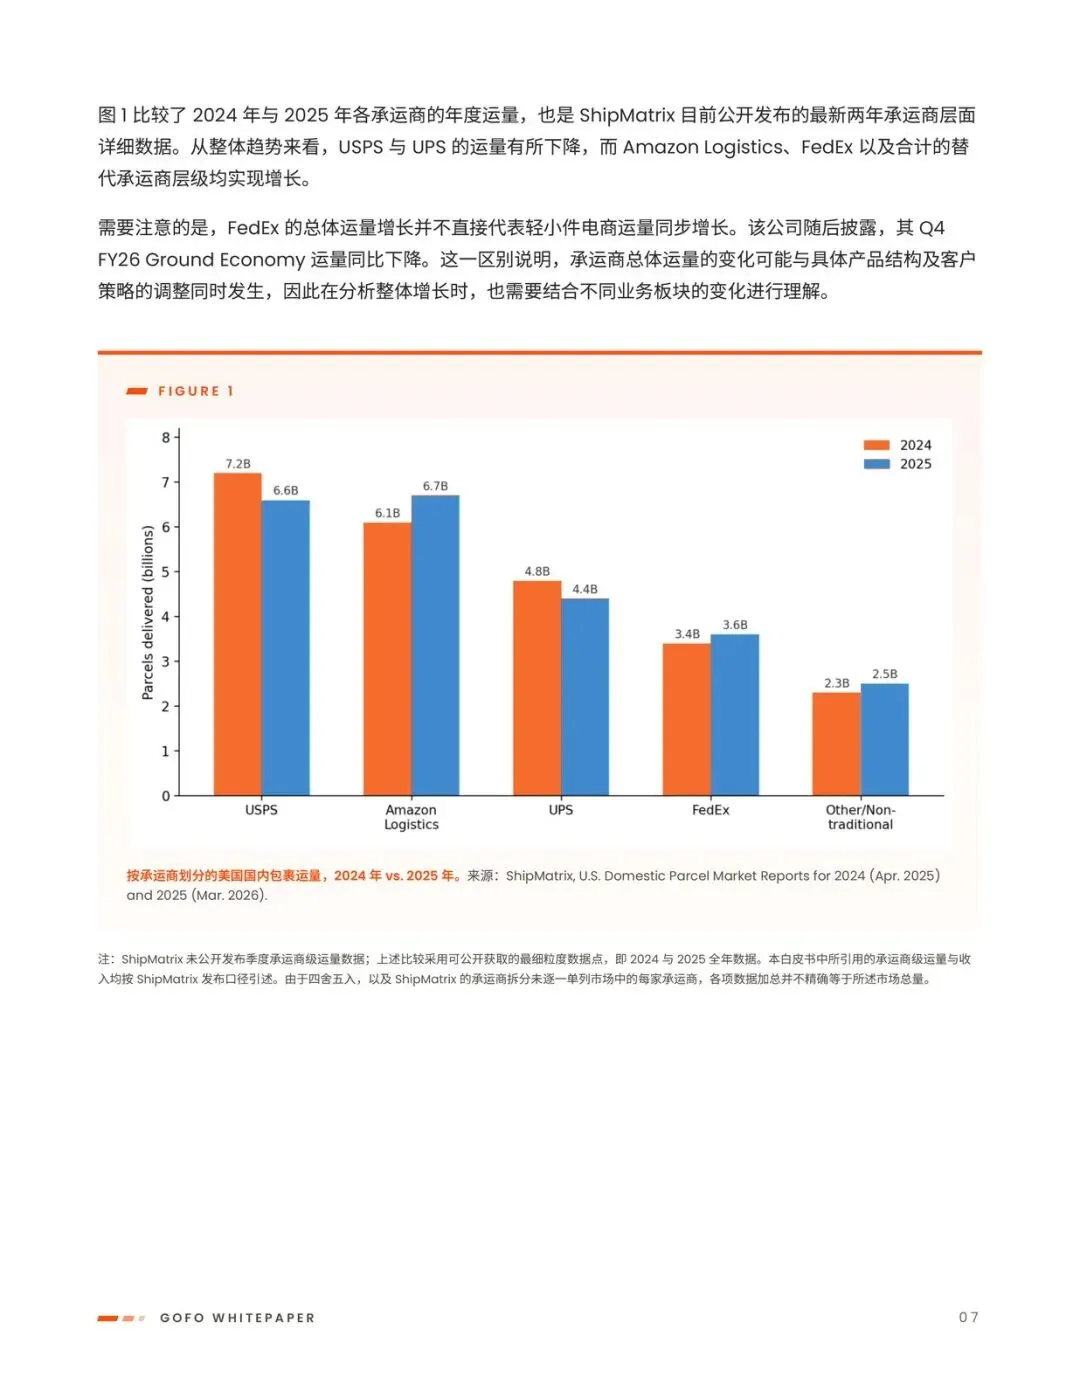
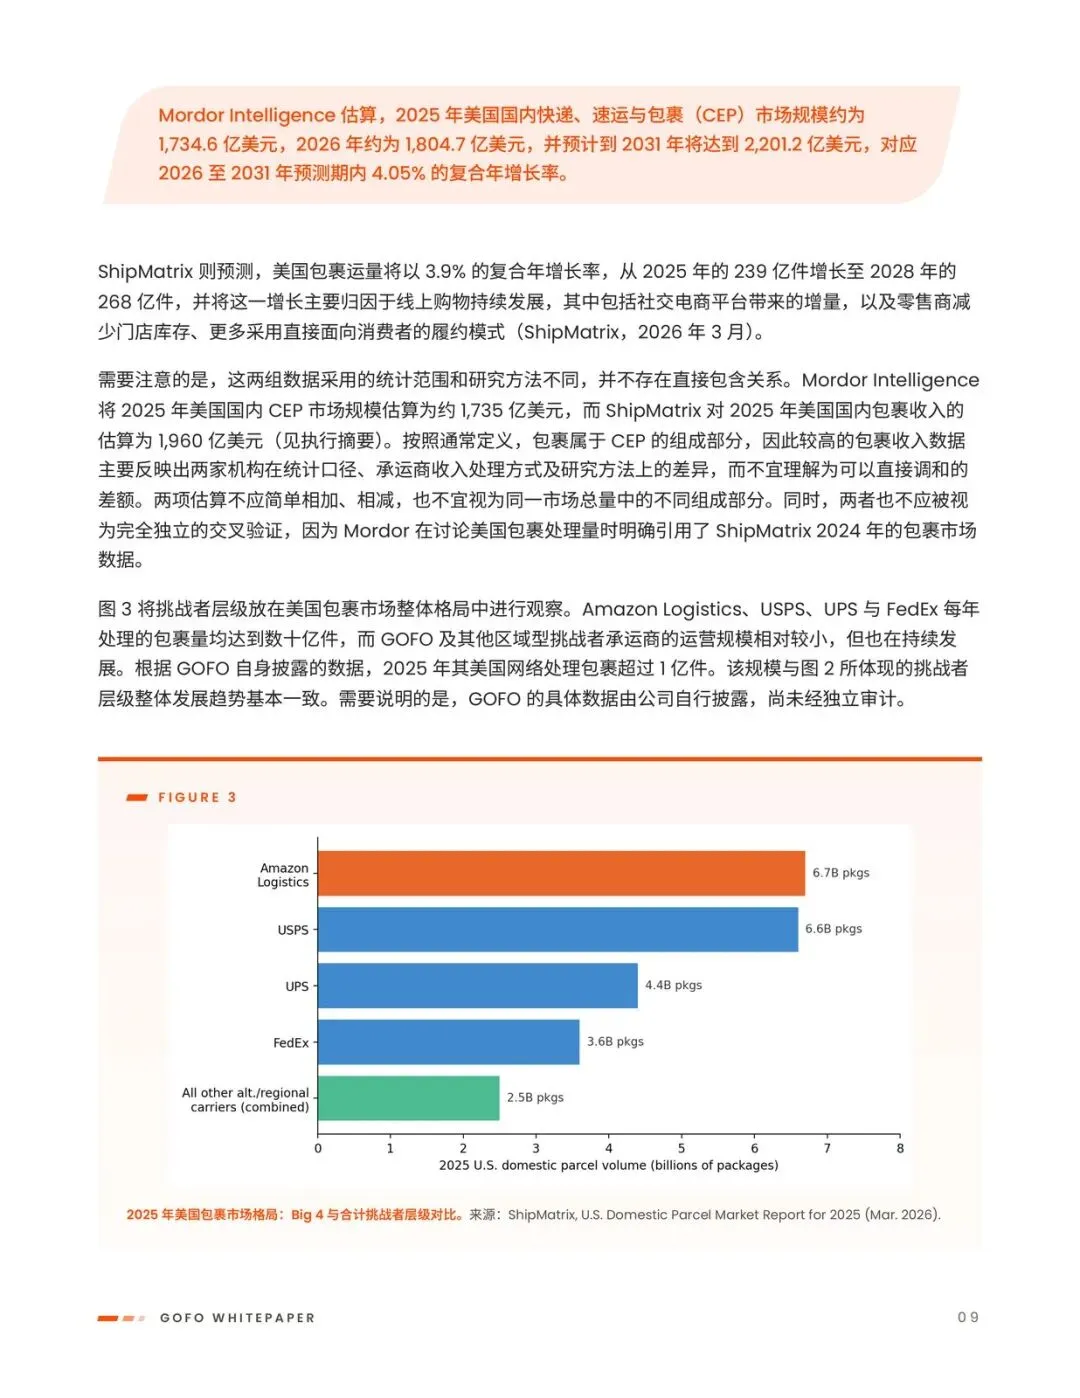
美国尾程配送已经不再是 UPS、FedEx、USPS 三家把住宅电商运量“照单全收”的市场——按运量算,Amazon Logistics 已压过 USPS,成为美国最大国内包裹承运商,Big 3 合计只剩约 61% 份额。
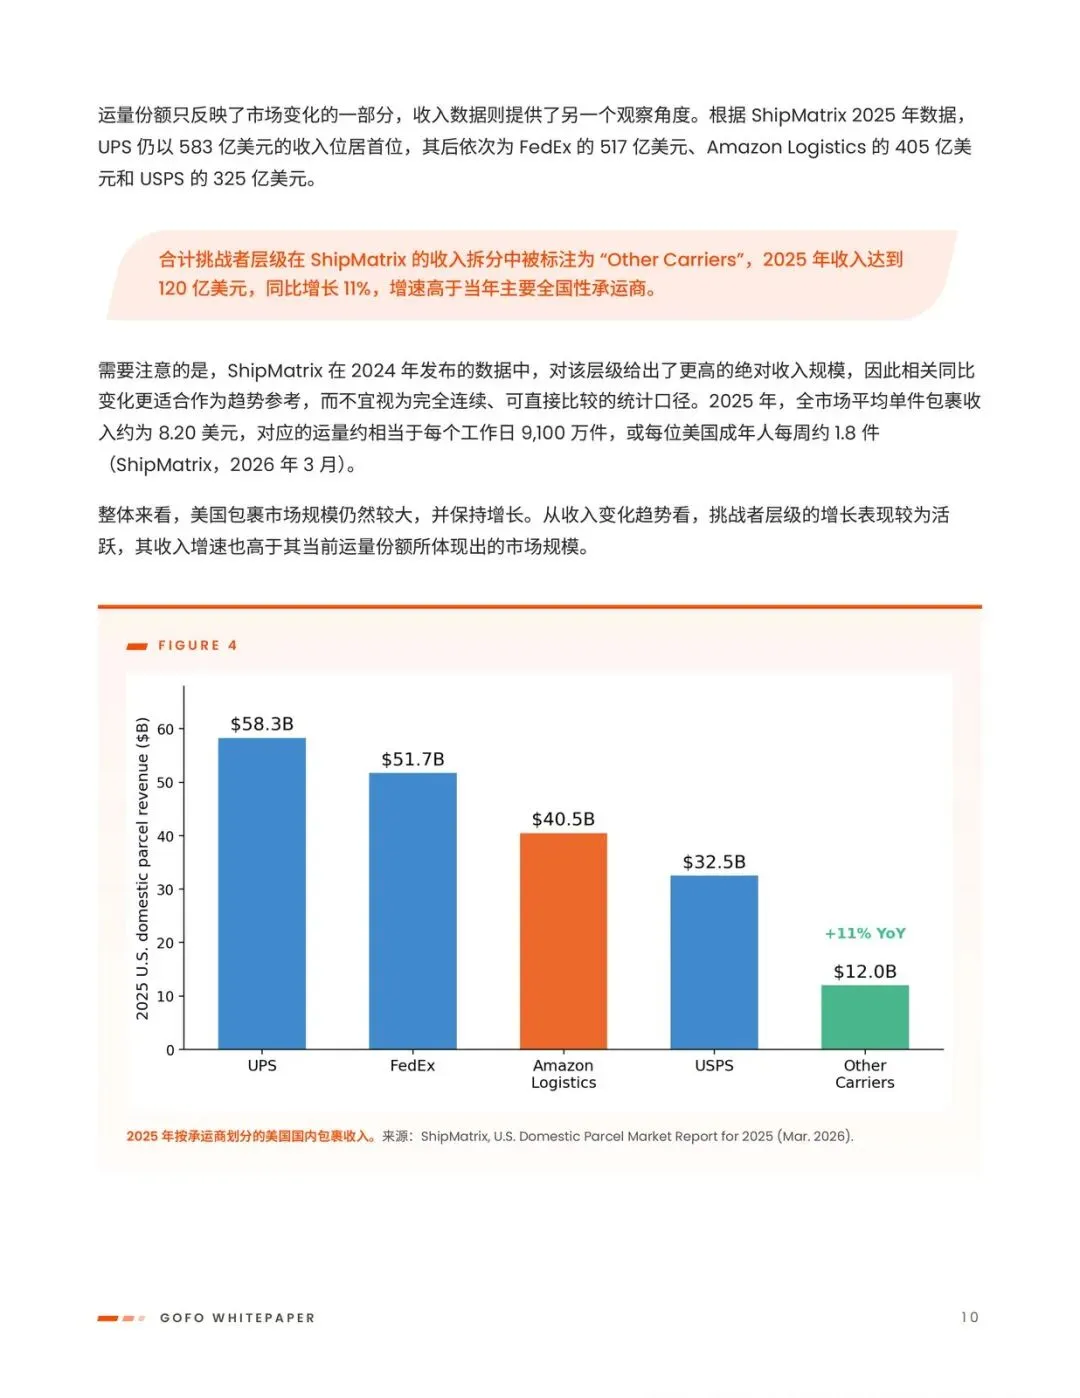
值得看的不是排名本身。2025 年国内包裹 239 亿件,同比只增 0.4%,收入却涨 4.1% 到 1960 亿美元:量几乎不涨、钱还在涨,说明供给端在挑货、需求端在变碎。后面要盯的,是这条裂缝里谁接得住长尾电商。
量不涨、钱在涨:Big 3 在主动让位
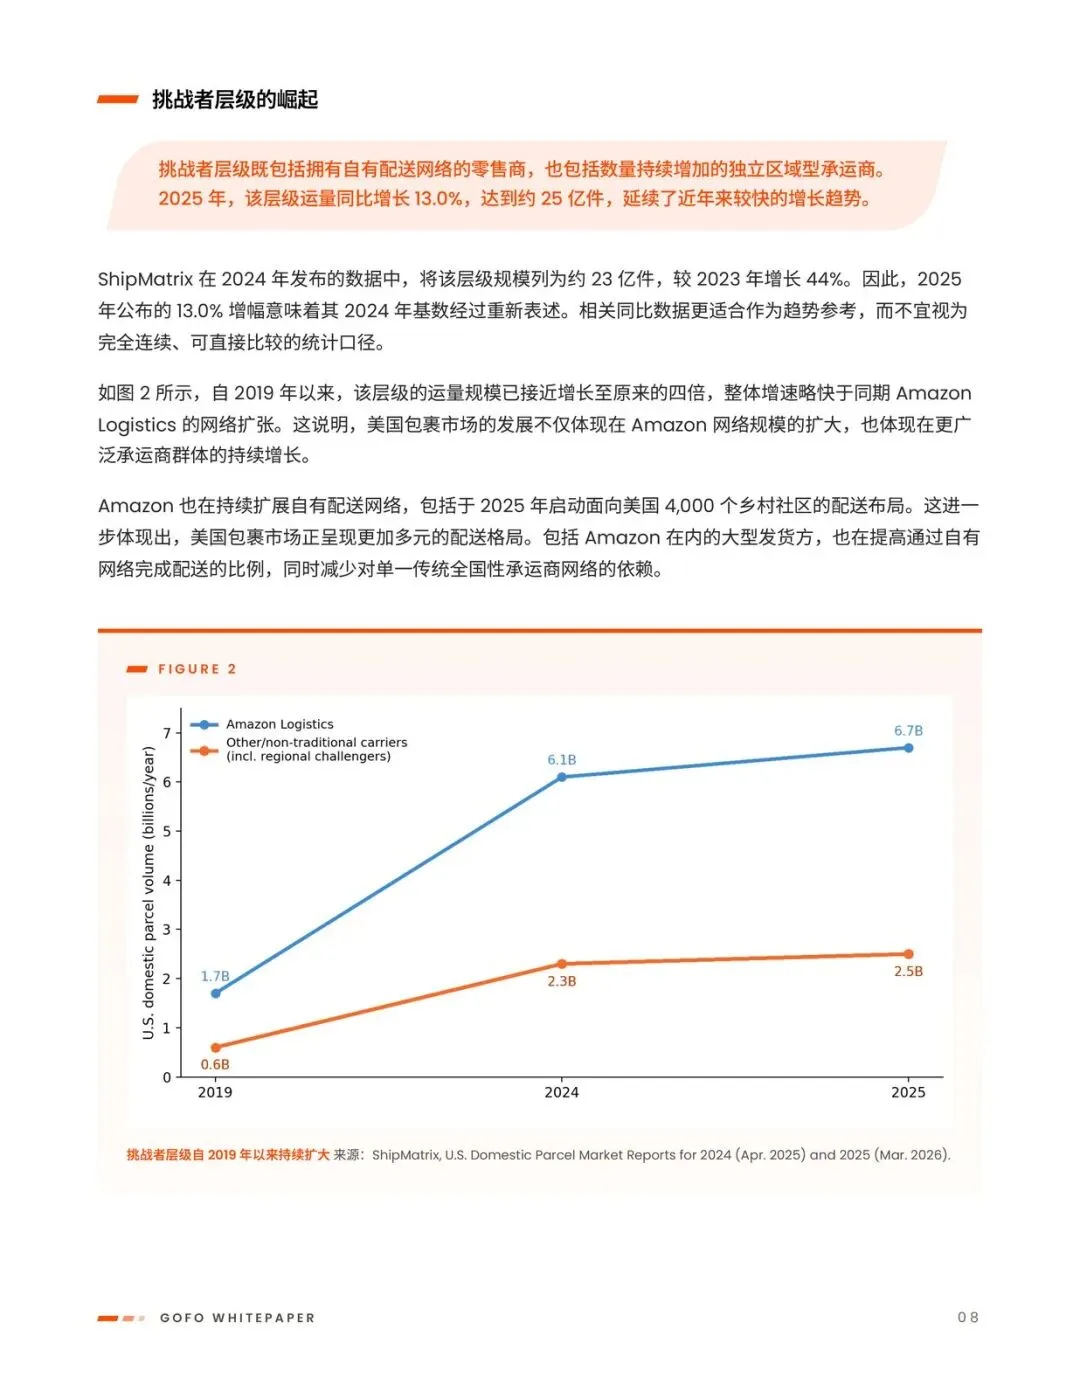
2025 年运量切面很清楚:Amazon Logistics 67 亿件(+9.9%),USPS 66 亿件(-8.6%),UPS 44 亿件(-8.6%),FedEx 36 亿件(+5.2%)。“Other Carriers” 增 13.0%,约 25 亿件。
FedEx 在 2026 年 2 月投资者日说得很直:T 恤未必适合 FedEx,Oura 戒指才是。UPS 把对亚马逊的收缩叫 “Amazon glide down”——1Q26 再砍约 50 万件日均亚马逊货,关 23 处场地,美国国内日均运量同比约 -8%,单件收入 +6.5%;低价值 Ground Saver 开始 postal injection 给 USPS。FedEx Q4 FY26 Ground Economy 运量同比约 -5%,而美国国内总运量仍在增。
B2C 占比从 1985 年约 10% 升到 2025 年 75%。需求侧是平台、marketplace 卖家、DTC 长尾;供给侧是收入质量优先。两边对不上,挑战者才有空间。
邮局也不是无底洞
USPS 仍在用 Ground Advantage 接轻小件:截至 2026 年 3 月 31 日当季,它是 Shipping and Packages 里唯一收入、运量双增的子类——收入 +19.8%,运量 +14.7%。同期 Parcel Select / Parcel Return 收入 -12.1%、运量 -13.4%;Priority Mail 收入 -10.4%、运量 -19.5%。
定价却在收紧:2026 年 1 月 Ground Advantage 均涨 7.8%,4 月再临时加 8%,两档同时生效时累计约 16.4%。USPS 当季仍净亏近 20 亿美元(上年同期约 33 亿)。轻小件入口还在,但更贵、产品结构在往非时效迁。
受益的是能接住宅电商、不设高门槛的挑战者;受损的是过度依赖单一 Big 3 合同、货值偏低的发货方。
长尾履约需要另一种网络
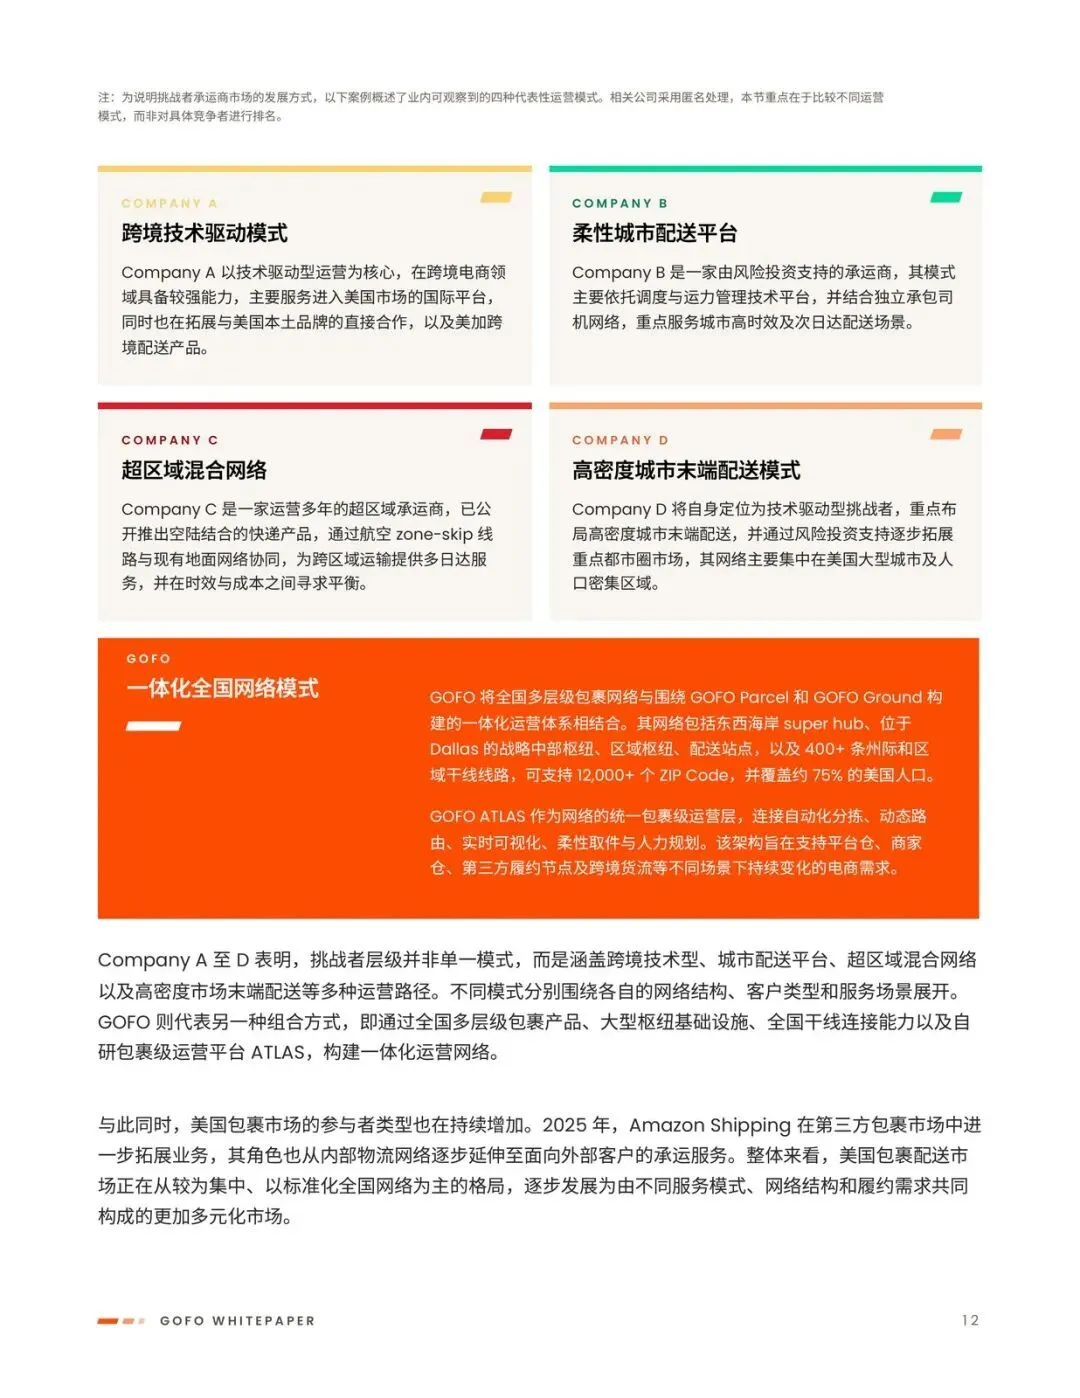
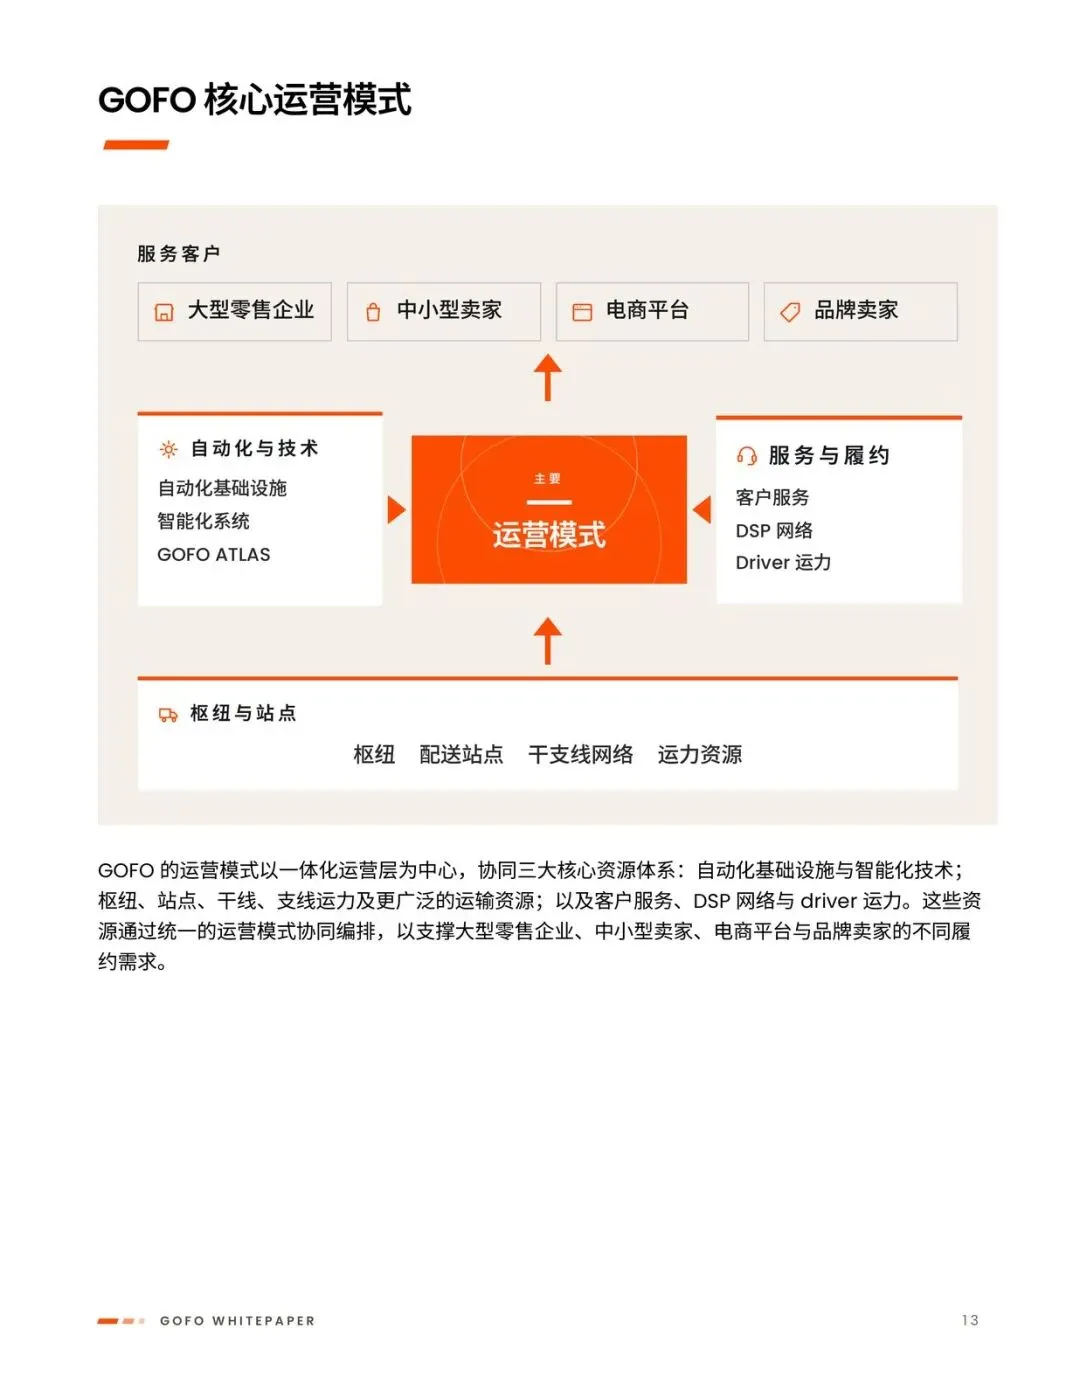
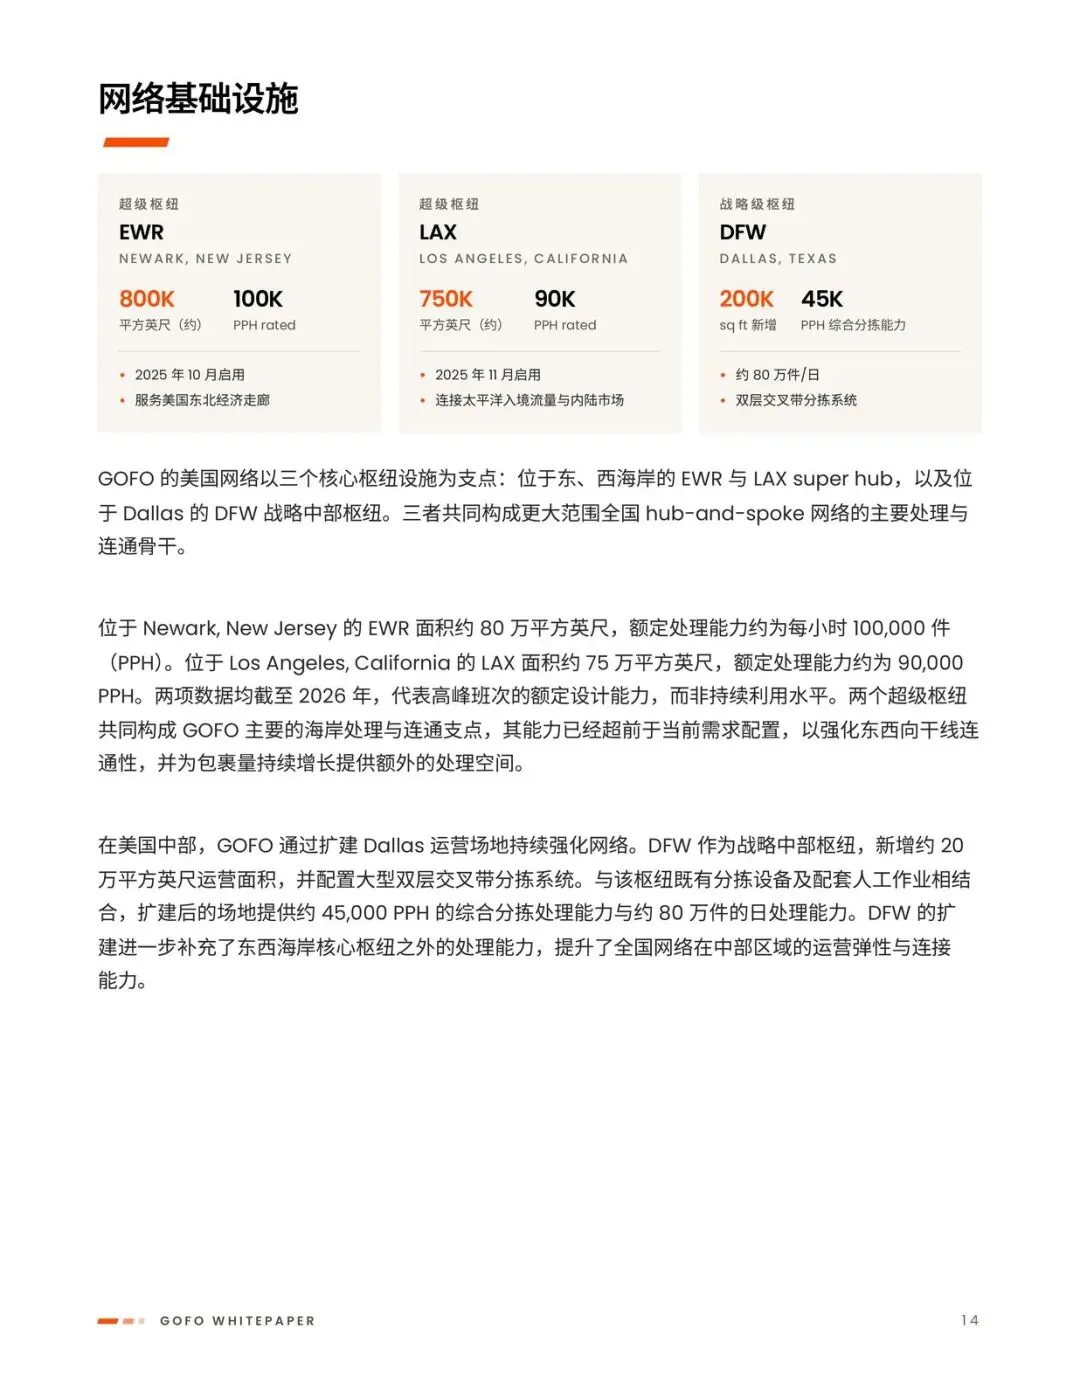
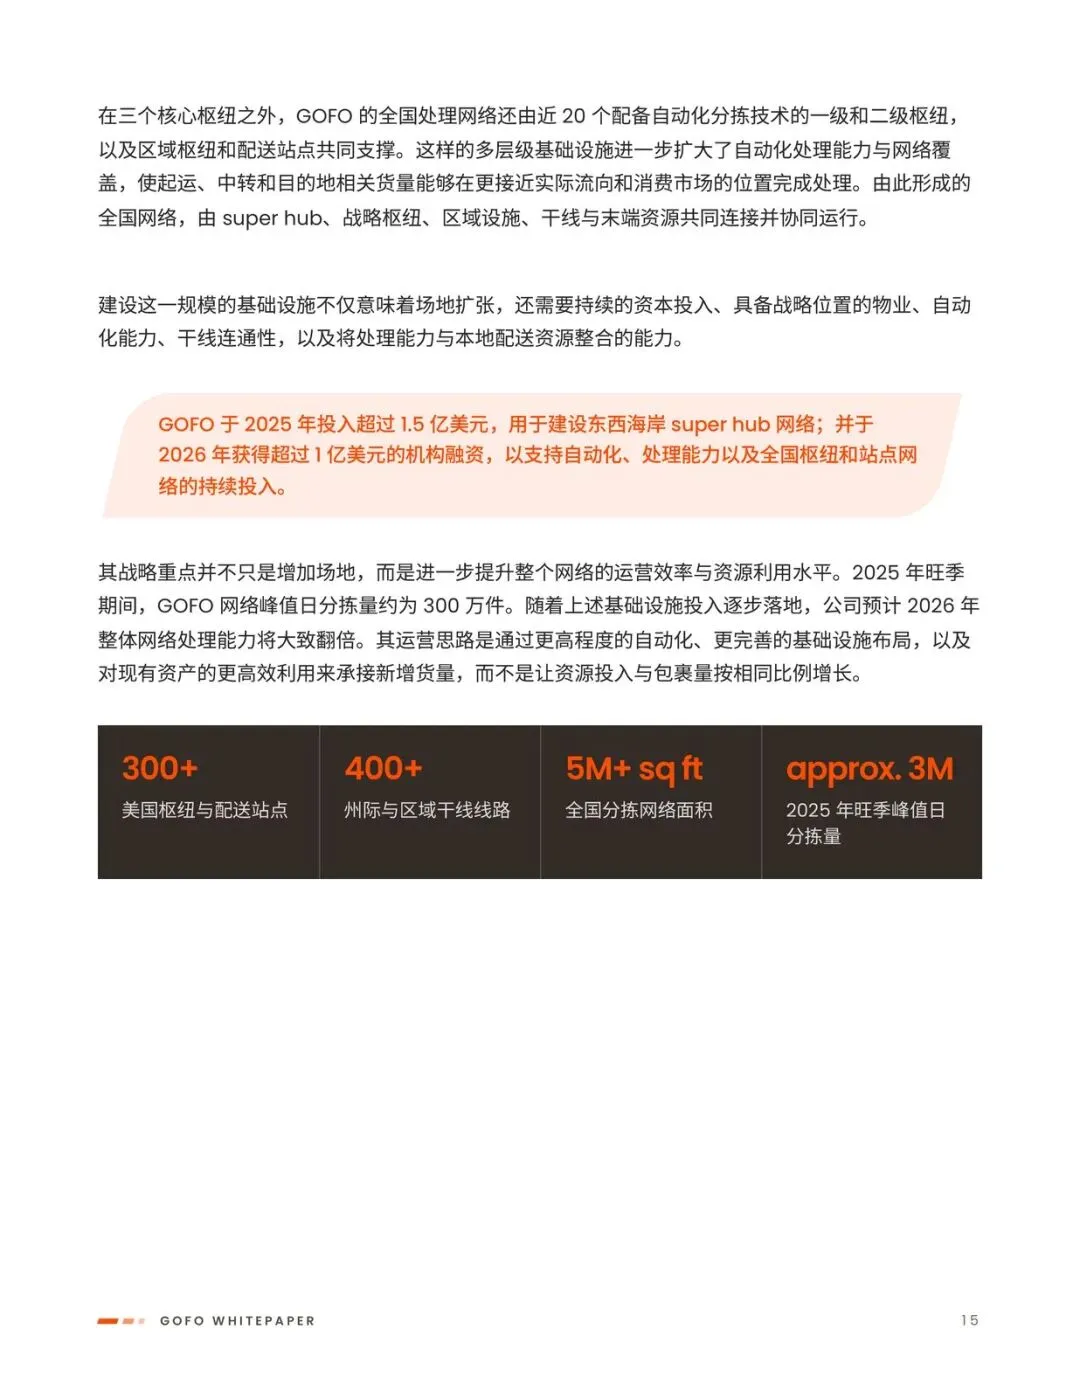
白皮书把需求侧变化写成:从少数同质大发货方,变成平台仓、商家、3PL、跨境并存。GOFO 给出的回应是:不设最低运量门槛的灵活取件,双海岸 super hub 连分布式全国网;2025 年自称美国网络处理超 1 亿件(公司披露、未经独立审计)。案例覆盖 TikTok、Dr. Squatch、ShipMonk、Walmart Marketplace,用来证明能跨多种履约模式承接运量。
挑战者并不只有一种玩法:跨境技术型、城市次日达平台、超区域混合网、高密度末端,加上 Amazon Shipping 对外承运。市场从“全国标准化一张网”变成多模式并存。发货方真正要做的,是按货值、密度、跨境/本土、时效把承运商拆开,而不是再签一张全国总包。
Mordor 估美国国内 CEP 2026 年约 1805 亿美元,2031 年约 2201 亿美元,CAGR 4.05%;ShipMatrix 则把运量从 2025 年 239 亿件以 3.9% CAGR 推到 2028 年 268 亿件。两套口径不要硬加——ShipMatrix 2025 年包裹收入是 1960 亿美元,和 Mordor 的 CEP 不是同一把尺。增长叙事成立,但增量更可能来自社交电商和去门店库存的 DTC,而不是 Big 3 再扩住宅产能。
接下来盯什么
- Amazon Logistics 运量能否继续高于 USPS,Big 3 合计份额是否从约 61% 再往下走。
- UPS 后续季度 Amazon 日均运量、关场节奏(已定 2026 年再关 27 处)以及 Ground Saver postal injection 是否扩大。
- FedEx Ground Economy 在 2026 自然年是否兑现“低个位数下降”,高价值垂直(医疗 FY26 末接近 100 亿美元)是否继续挤占住宅电商产能。
- USPS Ground Advantage 在约 16.4% 累计涨价后,运量是否还能维持双位数增长,Priority / Parcel Select 是否继续萎缩。
- 挑战者层级(ShipMatrix Other Carriers)能否在 13% 增速附近站稳;GOFO 自报的超 1 亿件能否被独立数据交叉验证。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: