
 研报速递
一、报告内容系统总结
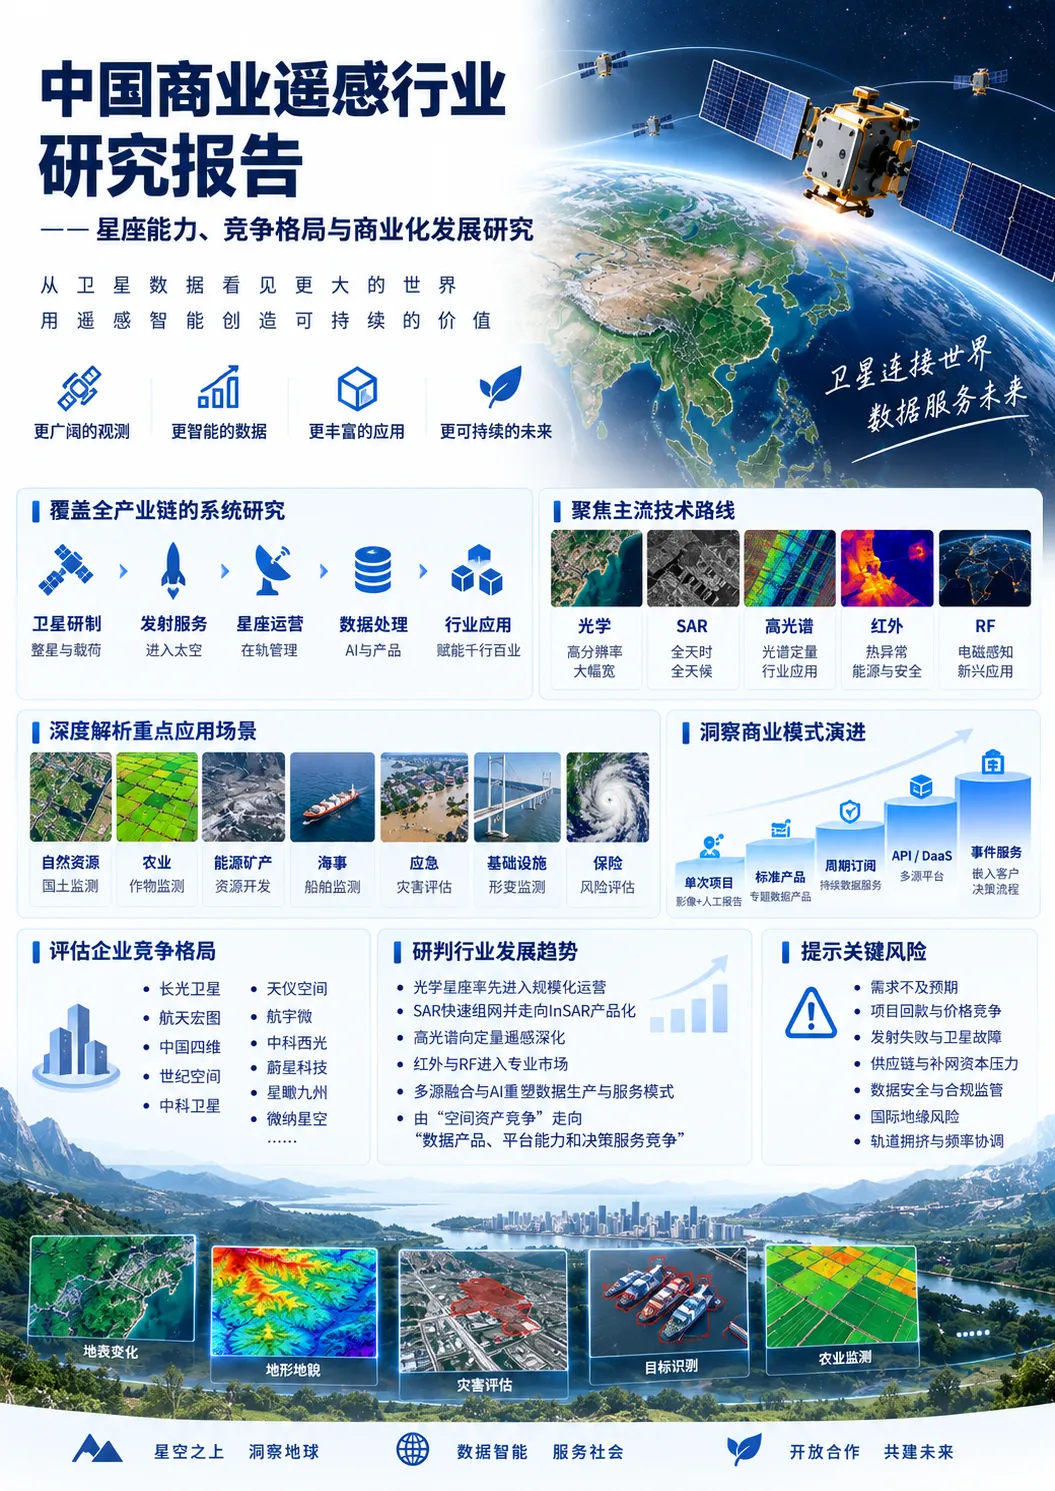
该报告全文约13万字,重点研究中国商业遥感行业产业边界、政策监管、技术体系、星座能力、企业竞争格局、商业模式、重点应用及未来发展趋势。研究范围覆盖可见光/多光谱、高光谱、合成孔径雷达(SAR)、红外以及天基射频感知等主要技术路线,并将卫星制造、星座运营、数据处理、平台服务和行业应用置于统一产业链框架中分析。
报告特别区分规划卫星数量、累计发射数量、实际在轨数量、正常运营数量与商业可用数量,避免以规划规模或单项技术参数替代真实服务能力。在此基础上,构建由“空间段有效能力—数据生产能力—服务交付能力—产品商业化能力—资产经济性”组成的星座评价体系,从分辨率、幅宽、重访、数据处理、交付时延、SLA、标准产品、API、客户复购、折旧及补网等维度评价商业遥感企业的持续经营能力。
企业研究重点覆盖长光卫星、航天宏图、中国四维、世纪空间、中科卫星、天仪空间、航宇微、中科西光、蔚星科技、星瞰九州、微纳星空等代表性主体,并严格区分卫星研制单位、资产持有人、运营单位和数据经营主体。报告认为,中国商业遥感已进入技术路线分化和商业化质量竞争阶段:光学遥感率先形成大规模星座基础设施,SAR正在快速完成星座化和InSAR产品化,高光谱向定量遥感深化,红外和RF则处于由技术验证向专业市场发展的阶段。
在商业化层面,报告重点分析行业由“按景销售和定制项目”向标准专题产品、周期订阅、API/DaaS、多源平台以及嵌入客户业务流程的事件服务迁移。研究表明,未来竞争优势将越来越取决于有效数据产能、低时延交付、多源融合、AI自动处理、行业知识和客户持续付费能力,而非单纯的卫星数量。
报告进一步结合自然资源、农业、水利、应急、基础设施、能源矿产、海事和保险等应用场景,研究遥感数据如何转化为变化检测、形变监测、热异常、风险评分和事件告警等可直接进入业务流程的信息产品,并对资本开支、补网压力、项目回款、价格竞争、数据安全和监管变化等风险进行系统分析。最终形成对中国商业遥感未来5—10年由“空间资产竞争”向“数据产品、平台能力和决策服务竞争”演进的总体判断,为产业规划、企业战略、投资研究及商业模式设计提供参考。
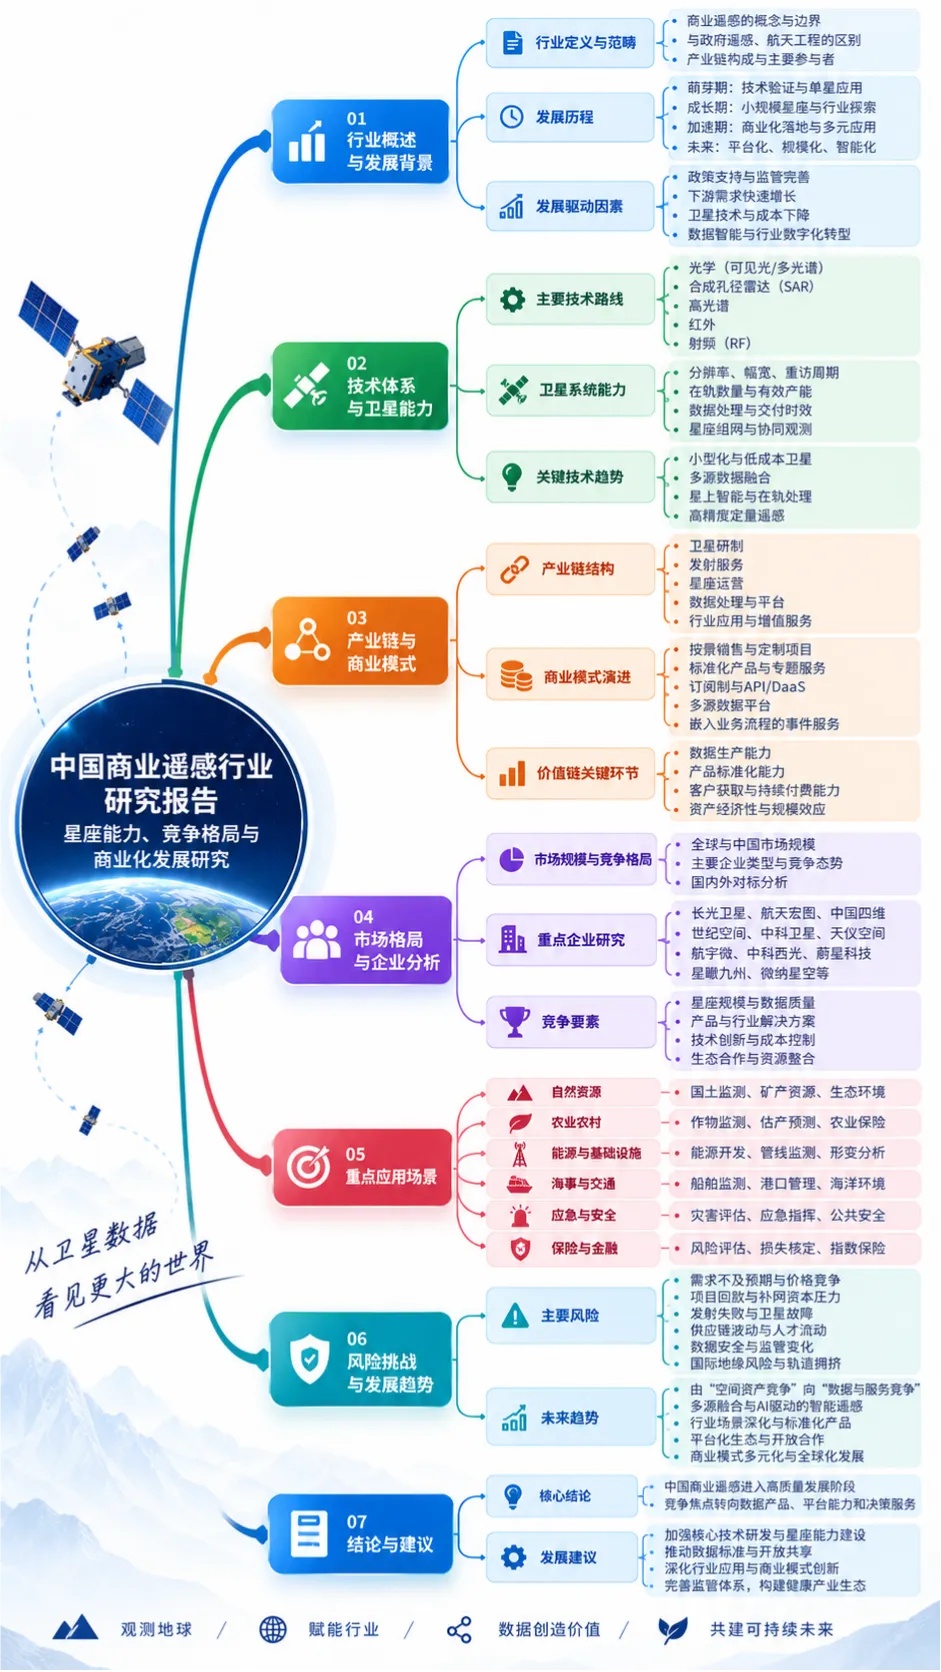
报告思维导图
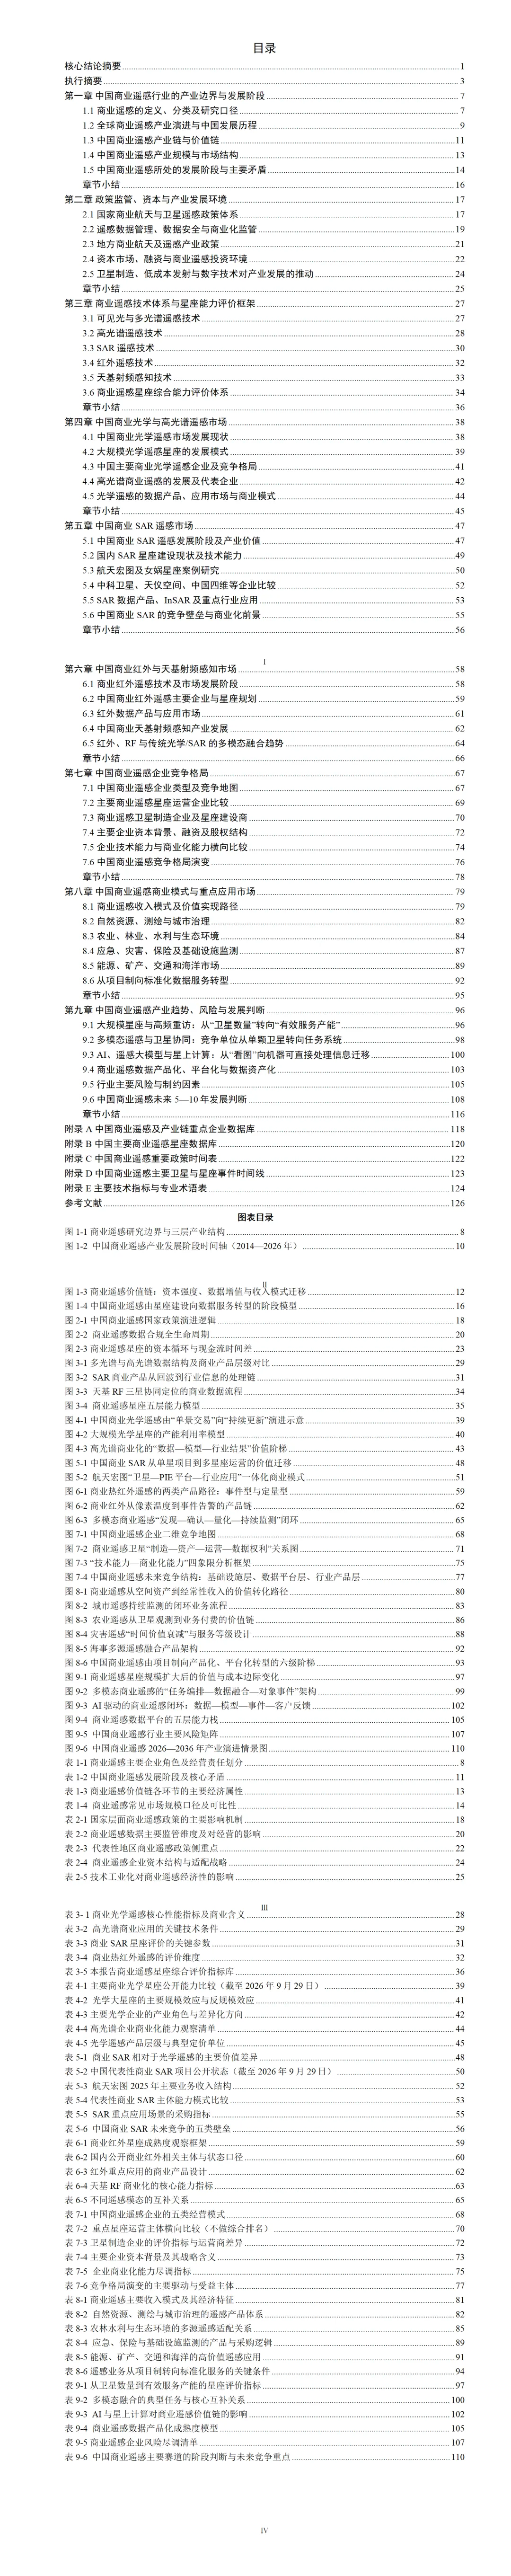
章节选读






发表评论
发表评论: